
Índice
Índice
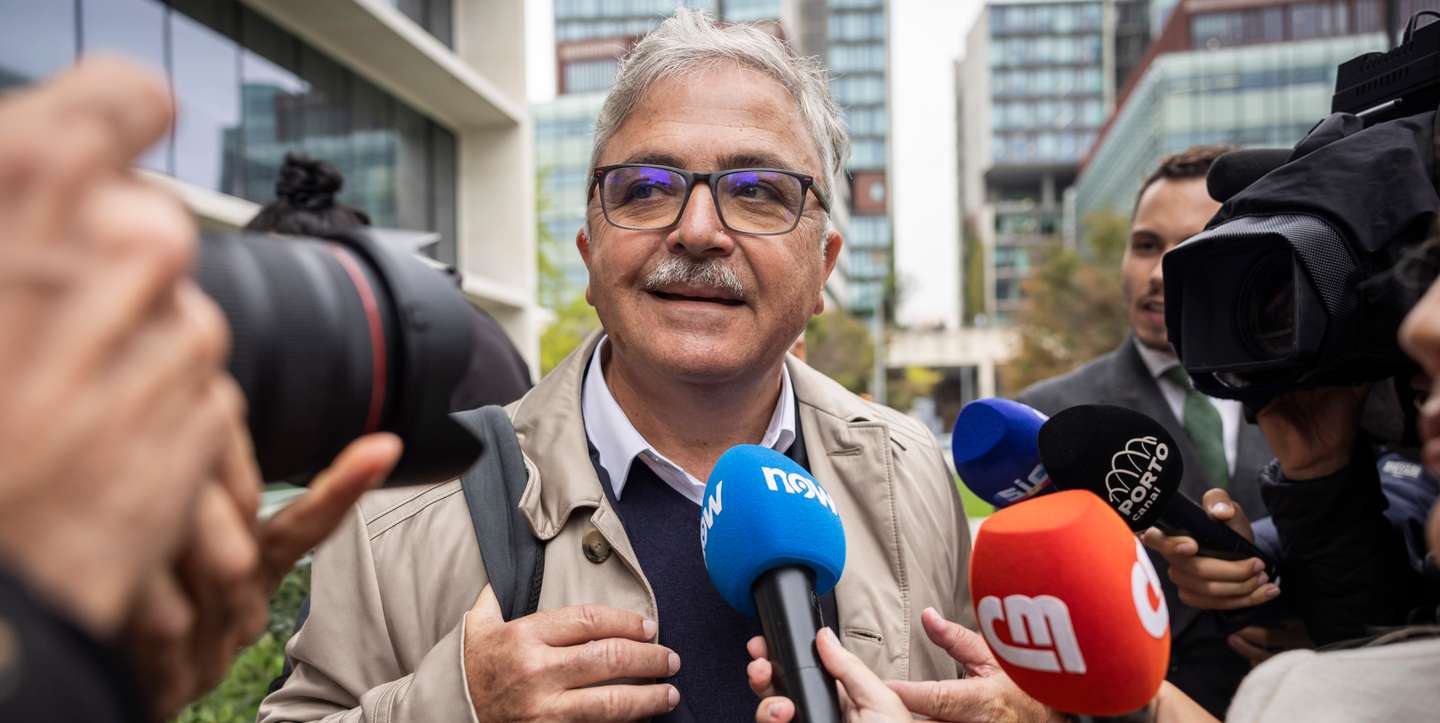
Amílcar Morais Pires fechou esta sexta-feira uma semana de longas horas de declarações no julgamento do processo BES/GES no Juízo Central Criminal de Lisboa. E, ao fim de cinco dias, ainda não terminou de fazer uso das suas declarações de arguido para dar explicações sobre as imputações que lhe são feitas pela acusação do Ministério Público, na qual foi visado pela alegada prática de 25 crimes.
O antigo CFO do Banco Espírito Santo (BES) voltou a ser confrontado com várias operações e etapas da espiral negativa em que o banco e o próprio GES entraram. Com tantas matérias dissecadas ao longo dos últimos dias, o ex-administrador financeiro do BES foi confrontado com alguns episódios marcantes no caminho até ao colapso em agosto de 2014.
Do encontro ‘secreto’ no Lago Como às cartas trocadas com o Banco de Portugal (BdP) para tentar encontrar uma rota de fuga ao desastre que vinha da ESI (a holding de topo do GES), Morais Pires foi muito detalhado na resposta a algumas perguntas, com enquadramentos amplos do contexto, e evasivo ou pouco concreto face a outras questões do tribunal, do MP e de assistentes. O regresso das suas declarações está agora marcado para o dia 3 de novembro.
A reunião secreta no Lago Como
Nos dias 21 e 22 de outubro de 2013, um hotel à beira do Lago Como, no norte de Itália, foi o ponto de encontro para uma reunião decisiva no contexto de crise iminente que se desenhava no Grupo Espírito Santo (GES), com a revelação do passivo oculto da holding de topo: a ESI. O então presidente do BES, Ricardo Salgado, pediu a Morais Pires para organizar e o Chief Financial Officer (CFO) do banco foi acompanhado da diretora financeira Isabel Almeida e de outros colaboradores do influente DFME (Departamento Financeiro, de Mercados e de Estudos), encontrando-se com os suíços Alexandre Cadosch e Michel Creton, da Eurofin – todos arguidos nestes autos do caso Universo Espírito Santo e a serem julgados por alegados ilícitos criminais relacionados com alegados mecanismos financeiros fraudulentos implementados à custa dos clientes do BES.
“O objetivo da reunião era verificar se havia formas de reduzir e quantificar a exposição que a ESFG [holding financeira do GES] tinha ao dossier de desintermediação. Quem me pediu para reunir com Cadosch foi o Dr. Ricardo Salgado. Fui eu que depois convoquei as pessoas que iam comigo. Quem propôs a agenda (da reunião) foi Cadosch”, explicou o antigo administrador financeiro nas declarações prestadas na sessão desta sexta-feira no julgamento do processo BES/GES, sublinhando que foi Cadosch a determinar os temas da agenda.
Segundo Morais Pires, existia um montante de cerca de 500 milhões de euros expostos a riscos na ESFG, o que surpreendeu o ex-CFO do banco, que disse desconhecer as origens desses riscos. A reunião tem lugar na sequência de uma carta de 25 de julho do Banco de Portugal, na qual o supervisor bancário faz um primeiro aviso. Desse ‘aviso’ constava a indicação de que a ESFG teria de estabelecer imparidades e provisões para os riscos que se avolumavam ao nível do crédito e por via da ES Resources (que passaria para a Rio Forte), abrindo depois caminho em setembro a uma auditoria que viria a traduzir-se no ETRICC 2 (Exercício Transversal de Revisão da Imparidade da Carteira de Crédito).
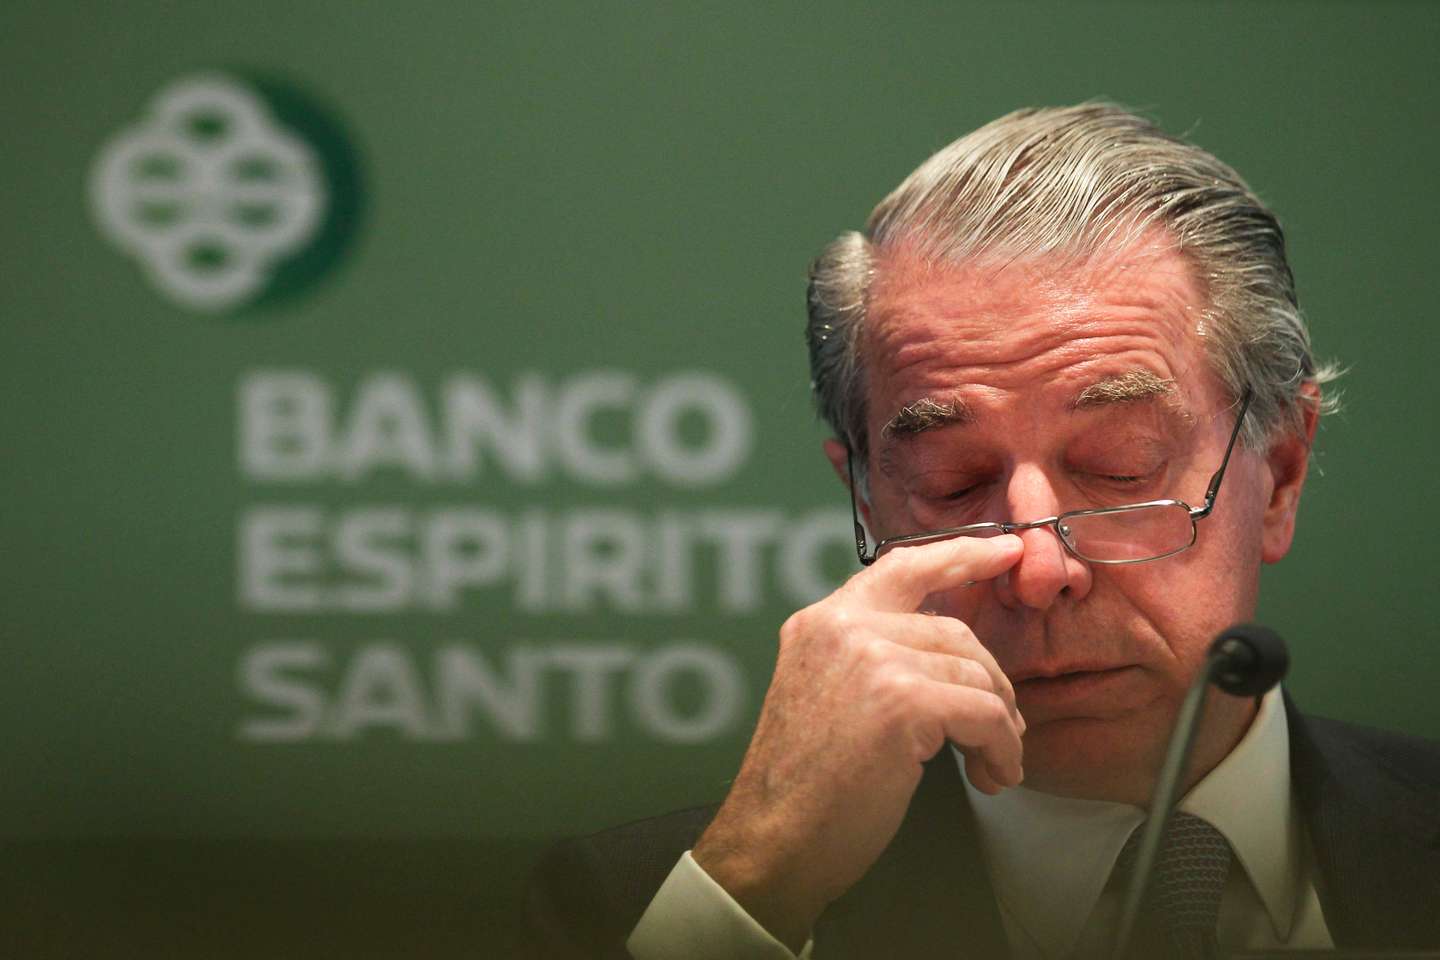
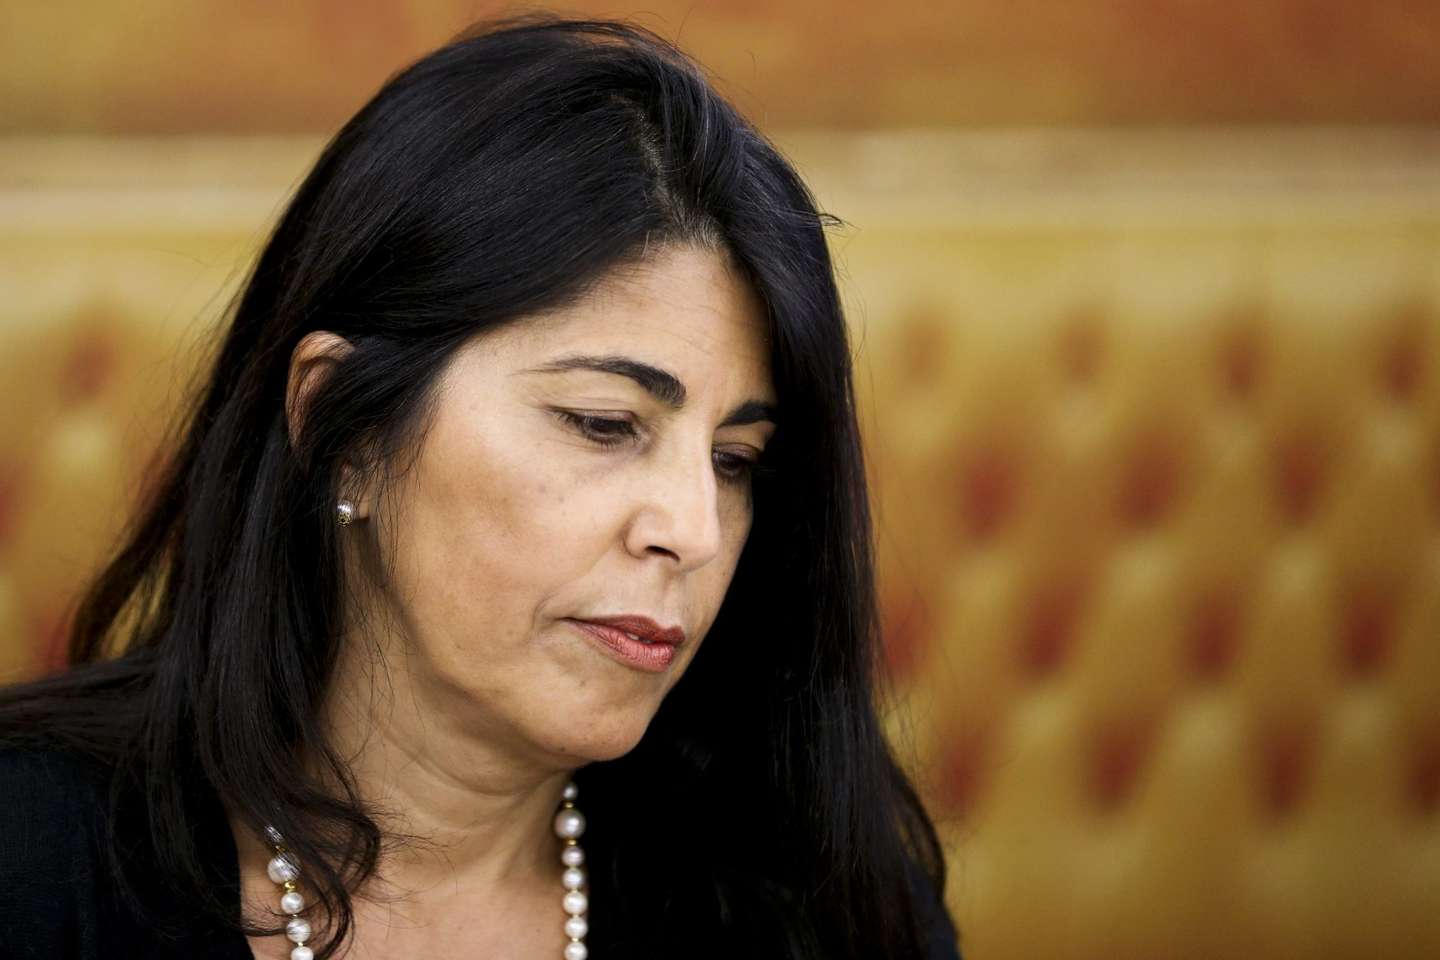
▲ Ricardo Salgado (em cima), ex-líder executivo do Banco Espírito Santo (BES), e Isabel Almeida (em baixo), ex-diretora do BES
LUSA
“Daquilo que me recordo era saber a exposição em 30 de setembro e o saldo da posição que impactava nas contas da ESFG e nos grandes riscos. E, dessa forma, reduzia o capital da ESFG. A segunda questão era saber as causas que podiam ter feito crescer ou descer aquela posição”, referiu, continuando: “É natural — e, para mim, clarinho — a Eurofin apresentar as questões que eram colocadas. Sendo que a questão subjacente é a exposição que a ESFG tem através da Resources àqueles veículos [da Eurofin, como Zyrcan, Martz Brennan ou EG Premium].
Explicou então o CFO que o seu objetivo também passava pela simplificação da estrutura empresarial que era desenhada e operada pela sociedade financeira suíça Eurofin, que funcionava como uma espécie de extensão operacional do GES para a criação de veículos financeiros (SPV ou special purpose vehicles, na sigla em inglês). E foram vários desses veículos financeiros que, segundo a acusação, estiveram na base da saída de dinheiro que vinha da compra de produtos do clientes do BES para depois tentar anular a dívida da ESI.
Apesar de ter confirmado que nesta reunião se apuraram perdas de cerca de 600 milhões de euros naqueles veículos da Eurofin, Morais Pires alegou, por outro lado, que não sabia a origem daquele montante em falta. “Havia lucros e prejuízos através das oscilações das taxas de juro no longo prazo. No refluxo das taxas de juro, quando recompram obrigações de cupão zero, estes veículos também tiveram prejuízo”, observou. Vincou ainda sobre os contratos de opções abordados na véspera que essas opções podiam ser feitas “com o objetivo de fazer transferências de capital ou resultados entre duas entidades”.
Questionado pela juíza Helena Susano se não restaram quaisquer documentos de suporte ou análise, Morais Pires declarou que foram analisados documentos, mas preferiu apontar o foco para a sua atenção naquela reunião: a exposição da ESFG às entidades mais problemáticas do GES. “Como não foi conclusiva, pedi ao Dr. Pedro Costa para avaliar as situações e as causas disso. E comuniquei ao Dr. Ricardo Salgado, que, na ESFG, terá tomado decisões”, concluiu.
Os planos do ano anterior e a desintermediação
“Já disse que Ricardo Salgado era o ‘comandante chefe’ da ESFG, o centro de todas as operações. E o BdP disse para reduzir a exposição a tudo o que fosse bloco não financeiro.” As palavras de Amílcar Morais Pires refletem a tónica do seu quinto dia consecutivo de declarações, procurando centrar a responsabilidade primeira e última no antigo presidente do BES e do GES.
Mesmo para a reunião de outubro de 2013 em Itália, em que o foco estaria na busca por uma estrutura que deixasse de impactar a ESFG, o procurador César Caniço confrontou o arguido com um documento do ano anterior, mais precisamente de fevereiro de 2012. No mesmo, Isabel Almeida e os colaboradores Pedro Pinto e António Soares já teriam um relatório da desintermediação (a venda direta de títulos de dívida das empresas do grupo, como a ESI, aos clientes aos balcões do BES).
“Um ano e meio antes do Lago Como já tinham tentado resolver para não impactar a ESFG… Isto foi ao seu conhecimento?”, questionou o magistrado do Ministério Público, aludindo que já tinham sido delineadas as estruturas ECI Finance e ECT, ambas na esfera de atuação da Eurofin. Porém, Morais Pires relativizou a situação: “Há um compromisso de resolver ao longo do tempo. A minha preocupação sempre… não me recordo deste veículo, mas eu podia saber o propósito que tínhamos desde 2002. O que é importante é que a ESFG intervinha no processo, estava exposta a este problema, e tínhamos de reduzir ao mínimo”.
E prosseguiu com o mesmo raciocínio: “Era continuar com a mesma regra. O Conselho de Administração estava ciente de que desde 2002 havia um problema para resolver e seguramente amortizar. Quando vou ao Lago Como tinha uma ordem de Ricardo Salgado para estudar a redução de exposição (da ESFG) ou um aumento de capital”.
O MP tinha recuado um ano, mas a defesa do assistente da massa insolvente do BES, a cargo do advogado Miguel Pereira Coutinho, recuou ainda mais anos, até 2008, suportando-se num documento confidencial da Eurofin que refletia uma realidade patrimonial dos veículos da Eurofin já com imparidades de centenas de milhões de euros.
Miguel Pereira Coutinho (MPC) – Tinha conhecimento desta realidade patrimonial dos veículos da eurofin?
Amílcar Morais Pires (AMP) – Em 2008 tinha conhecimento, não sei se estes números estão corretos ou não. Tinha conhecimento que desde 2002 estavam emitidas obrigações de cupão zero, não sei se este resultado incorpora a utilização do mecanismo de obrigações de cupão zero de 2002. Não sei, nem apreciei este tipo de documento.
MPC – Uma coisa é haver a compensação, outra coisa são os prejuízos.
AMP – Não estavam reconhecidos no banco.
MPC – Isso todos sabemos. É por isso que estamos aqui!
A base estava, segundo Morais Pires, no mecanismo de transformação de maturidades (MTM) já referido pelo antigo CFO e que, no fundo, considerava ser necessário para resolver ao longo do tempo os desequilíbrios financeiros no GES. Um problema que, aliás, voltou a reiterar ter origem em 2002. No entanto, o MP e o assistente da Massa Insolvente do BES procuraram encurralar Morais Pires no que entendiam como uma espécie de eufemismo para um esquema de financiamento circular e fraudulento na emissão de obrigações, na Eurofin e nos veículos.
“O efeito positivo do mecanismo ainda não chegava para compensar”, justificou Morais Pires. De facto, os documentos com que foi confrontado evidenciavam uma curva descendente que só significava uma coisa: o agravamento da situação financeira. O ex-CFO assumiu que Isabel Almeida lhe fez o reporte da evolução da desintermediação nestes veículos gerados pela Eurofin, mas que também a Comissão Executiva tinha conhecimento.
“A cada ano o lado do passivo aumenta sempre. De onde vem a maior parte da perda? É o carrying cost, o custo de financiamento do investimento. Numa estrutura destas, se estivesse consolidada no banco, o custo de capital é sempre superior ao custo de financiamento do investimento”, ressalvou. Morais Pires foi ainda mais longe nas palavras e deixou uma garantia após a análise deste segmento: “O BES nunca foi prejudicado em nada”.
A aceleração até aos veículos financeiros e a ausência de “prejuízo” nos clientes
A inquirição avançou de seguida para o conhecimento sobre os veículos financeiros e Morais Pires começou pouco concreto e desvalorizou esse contexto em relação ao Crédit Suisse. “A questão essencial é: como eram usados estes veículos que o BES propunha? Eram colocados em clientes do banco, esses clientes tinham ações preferenciais no âmbito das séries comerciais e os ativos subjacentes tinham BES, ESI, ESCOM. A partir do momento que há uma imparidade significativa na ESI, foi discutida a substituição desses riscos”, disse.
A resposta, alegou Morais Pires, passou por chamar Pedro Costa para ajudar a estruturar a operação para a troca por dívida do BES. “Foi nesse contexto que foram emitidos os cupões zero”, reiterou. Todavia, a explicação só serviu para agudizar o fosso entre a visão do antigo CFO e a do procurador César Caniço, que apontou então para a diferença nas percentagens de venda das obrigações aos clientes do BES e depois para os veículos financeiros, que absorviam a mais-valia para tentar tapar o ‘buraco’ na ESI.
“Insisto neste aspeto: o que determina esses preços (de venda) é o termo de troca. Se a ESI estava com uma imparidade (podia ainda não ter entrado em default), faz-se uma troca. O que é determinante e define as responsabilidades é que o Crédit Suisse é o responsável por aqueles veículos. Isso lê-se claramente. Para essa operação ter passado pelo Compliance, os critérios de mercado foram seguidos. O BES não manda no Crédit Suisse”, insistiu, no sentido de refutar a imputação do MP.
“O banco tinha colocado ações preferenciais dos três SPV (TopRenda, EuroAforro e Poupança Plus) com expectativa de liquidez e estavam através de séries comerciais que tinham como ativo subjacente ações preferenciais destes SPV. O dilema é que se nada fosse feito, o banco iria chegar ao fim de 2014 com clientes a vir reclamar ao banco que tinham perdido 30 a 40%. Porque o Credit Suisse ia fazer nestes veículos a imparidade. Por isso fez estas transações: para proteger os clientes do banco fez esta troca. O que determina a diferença foi a perda que foi considerada implícita na ESI”, resumiu.
Ou seja, não só Morais Pires garantiu que essas transações foram realizadas para uma maior proteção dos clientes — apesar de muitos terem ficado lesados no estrangeiro —, como referiu que o “prejuízo nunca se materializou” nos clientes.
A carta de dezembro de 2013 do Banco de Portugal e as origens do ‘ring fencing’ do BES
Num dia em que se antecipava a discussão dos prémios não declarados que foram recebidos pelo antigo CFO ao longo dos anos via ‘saco azul’ do GES (ES Enterprises), o tema acabou por ficar de fora da inquirição e relegado para o início de novembro, quando Morais Pires regressar para continuar as suas declarações.
Porém, o antigo administrador financeiro foi confrontado com a determinação do BdP sobre o ‘ring fencing’ — a estratégia desencadeada pelo supervisor para salvaguarda do BES —, face a uma carta de 3 de dezembro de 2013. Não só havia ordem para proteger o BES, como o BdP determinou a criação de uma provisão de 700 milhões de euros na ESFG (e não no BES) e a criação da conta ‘escrow’ para acolher os fundos destinados a pagar aos clientes do banco que tinham papel comercial.
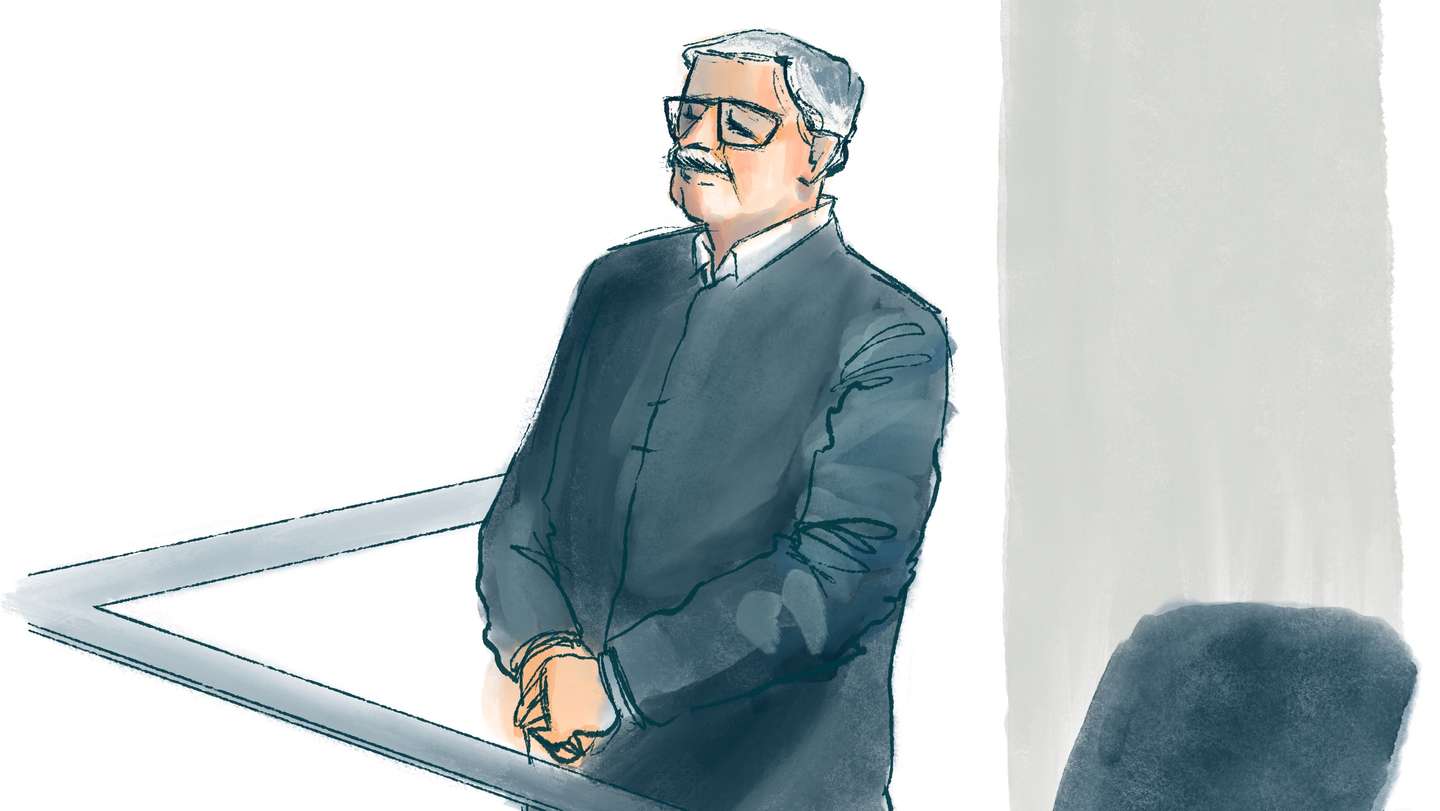
TERESA DIAS COSTA/OBSERVADOR
Morais Pires garantiu que não tomou logo conhecimento da carta de 3 de dezembro, mas que no dia seguinte soube da proibição do BES de se continuar a envolver com a área não financeira, designadamente em relação à ESI.
Ricardo Salgado responderia com uma outra carta no dia 10 de dezembro de 2013, traçando um plano de liquidez e de desalavancagem, no sentido de demonstrar que era possível contornar o passivo oculto da ESI que fora entretanto descoberto e que apontava para 1,3 mil milhões de euros. E foi depois dessa carta de Salgado e da ESFG que Luís Costa Ferreira, antigo diretor do Departamento de Supervisão Prudencial do BdP, chamou Morais Pires para se debruçar sobre o plano cada vez para o futuro do BES (e do GES).
“Luís Costa Ferreira chamou-me entre 10 e 18 de dezembro. O BdP já tinha na sua posse o primeiro plano desde o dia 10 de dezembro, mas Ricardo Salgado só deu conhecimento à Comissão Executiva no dia 18. Não fui eu que elaborei o primeiro plano (de resposta)”, indicou, continuando: “Disse-me que o BdP vai enviar uma determinação para a ESFG, com conhecimento do BES, em que exige um plano complementar do plano de liquidez e desalavancagem do GES. É o BdP que determina a minha intervenção dentro do banco”.