
Índice
Índice
Com a entrega das ofertas vinculativas da Air France-KLM e Lufthansa, conclui-se a terceira etapa do processo de privatização da TAP e começa a contar o contrarrelógio para a Parpública e para os seus assessores.
São 30 dias para elaborar um relatório com tudo o que o Governo precisa de saber para decidir quem será o novo acionista da companhia de bandeira. Este prazo é para cumprir, sinalizou a empresa pública que está a liderar o processo, mas pode ser parado se houver pedidos de esclarecimento por parte dos concorrentes. Até agora o calendário de venda da TAP tem sido escrupulosamente cumprido por todos os intervenientes. O Executivo tem aliás mostrado pressa em concluir a operação.
O objetivo é escolher o futuro acionista privado da TAP até final de outubro — quando termina o intervalo de 90 dias de validade das propostas apresentadas pela Air France-KLM e Lufthansa — ainda que a execução do negócio tenha que esperar pelas autorizações regulatórias, sobretudo por parte da Comissão Europeia.
Mas este calendário pode derrapar. O relatório da Parpública pode concluir que há um empate na apreciação das propostas — as ofertas não vinculativas entregues em abril eram muito próximas no preço e na estratégia. E o Conselho de Ministros pode decidir avançar para uma nova fase negocial com um ou com os dois candidatos para obter uma ou duas ofertas melhoradas.
Não será só o preço a decidir quem fica com metade do capital e a gestão da TAP.
“Uma proposta desta natureza é, obviamente, complexa e com muitos vetores de indispensável análise. Trata-se de uma decisão estratégica, que não deve ser confinada ao preço e que, por isto, exige ponderação e discrição”. Apesar destas palavras de Miguel Pinto Luz, proferidas há duas semanas, a componente financeira do negócio tem um peso determinante na avaliação das propostas vinculativas que foram entregues esta quarta-feira. É o primeiro de uma grelha de mais de 10 critérios que vão servir para classificar e escolher a oferta vencedora.
O que inclui a oferta vinculativa
A oferta vinculativa pela TAP desdobra-se em duas propostas. Uma é financeira e outra é técnica.
A proposta financeira deve indicar o preço em euros por ação da TAP, o valor global a pagar, os pressupostos financeiros e os fundamentos da valorização dada à empresa. A origem dos meios financeiros para materializar a oferta e a garantia de que o oferente mantém a sustentabilidade financeira após comprar a participação na companhia portuguesa são requisitos. A oferta terá de indicar a projeção dos lucros da TAP e respetiva valorização, identificar eventuais bónus para o Estado (earn-outs) em função de metas financeiras alcançadas e outras modalidades de pagamento para além de cash (dinheiro).
A proposta técnica é o plano industrial e estratégico dos candidatos para gerir a TAP e que deve seguir os critérios de avaliação indicados no caderno de encargos: deve ter uma descrição detalhada dos efeitos positivos para a companhia, do desenvolvimento da atividade e do reforço de posição de mercado e identificar eventuais acordos que sejam necessários para concretizar esse plano. É preciso explicar como a operação será montada no sentido de garantir o cumprimento dos quadros legal, regulatório e regulamentar aplicáveis à TAP enquanto operador aéreo na União Europeia, bem como a forma como garante o respeito pelas regras da concorrência e pelo controlo de subvenções estrangeiras e a obtenção das respetivas autorizações.
O que se sabe das propostas. O que querem a Lufthansa e Air France-KLM da TAP?
São dois os grandes interesses partilhados pelos dois grupos europeus nesta transação.
A TAP é a única empresa de bandeira da sua dimensão na Europa que ainda não está encaixada numa das três alianças que dominam a aviação no continente. A sua privatização é a derradeira oportunidade de dar um salto num mercado que está na rota da consolidação. Outro grande atrativo é a posição geográfica de Portugal, que faz do hub da TAP um ponto privilegiado para chegar às Américas e explorar o lucrativo tráfego do Atlântico. A cereja em cima do bolo é a posição conquistada pela TAP no mercado brasileiro, onde é a companhia europeia com mais rotas, e em destinos importantes para África.
Os dois grupos emitiram comunicados, mas a Air France-KLM destapou mais o véu sobre o plano industrial e estratégico. Ciente de que a escolha da sua proposta irá obrigar a TAP a trocar a Star Alliance da Lufthansa — e respetivas parcerias comerciais — pela aliança que lidera, o grupo jogou a carta da Delta Airlines. A transportadora americana, parceira da Air France-KLM, entra na oferta pela TAP com “apoio e alinhamento” e a promessa de negociações para um acordo comercial estratégico que incluíria o programa de fidelização, abrindo assim mais a porta para o lucrativo mercado do Atlântico Norte.
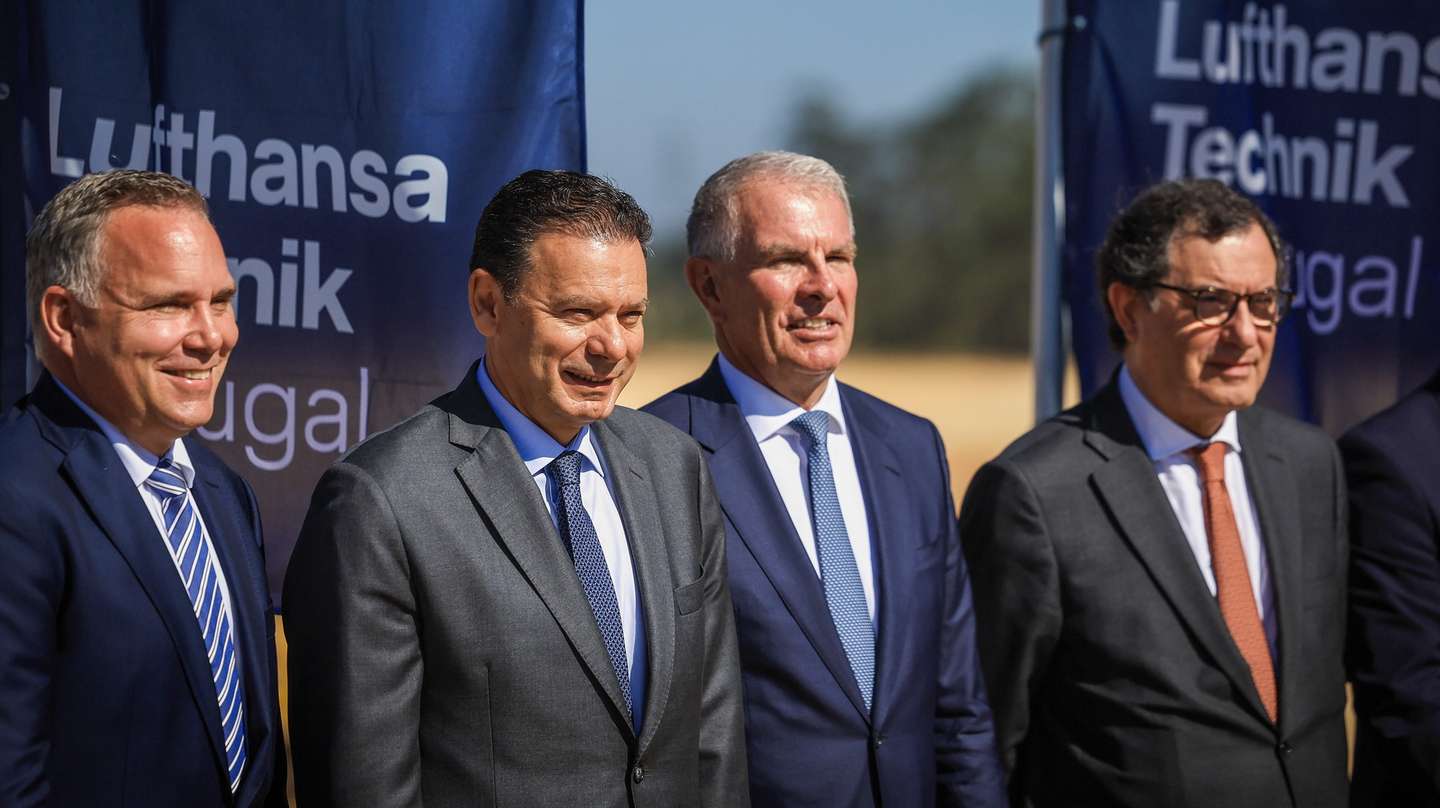
▲ Luís Montenegro marcou presença no lançamento das novas instalações da empresa de manutenção da Lufthansa, onde esteve o CEO do grupo alemão
JOSÉ COELHO/LUSA
O grupo franco-holandês acena com abertura de novas instalações de manutenção aeronáutica em zonas-chave de Portugal, dedicadas a aeronaves e motores de última geração. Uma estratégia a concretizar em parceria com a manutenção e engenharia da TAP. Parece ser uma resposta ao concorrente alemão, que lançou recentemente um centro de manutenção de filial Lufthansa Technik em Santa Maria da Feira, num evento onde esteve o primeiro-ministro.
A companhia alemã defende que a compra de uma posição minoritária na TAP seria o “passo lógico” após a parceria de décadas na Star Alliance e cita os casos de “sucesso” na aquisição de outras companhias de bandeira europeias.
Os dois grupos prometem fazer de Portugal e de Lisboa o ponto de saída e entrada preferencial para as rotas com destino à América Latina. A Lufthansa fala em “hub estratégico” em que a TAP seria a principal companhia aérea para o Atlântico Sul. A Air France-KLM sinaliza que Lisboa “seria o único hub no Sul da Europa”, servindo de plataforma para reforçar a rede global e expandir a conectividade nas Américas e em África.
Nenhum dos concorrentes deu pistas sobre a oferta financeira.
O preço não é tudo… mas é o primeiro critério
Os critérios para a escolha do futuro acionista privado estão elencados no caderno de encargos publicado em setembro do ano passado. São 12 no total, alguns com desdobramentos. Não é indicado o peso de cada um, mas o primeiro é o preço para a compra das ações da TAP. A sua avaliação é, no entanto, muito mais do que um simples valor.
Preço e pagamento. O preço por ação e o encaixe financeiro global para quem vende — o Estado — terão de ser acompanhados por garantias de concretização da venda direta no prazo previsto, das condições de pagamento que podem contemplar alternativas à entrega de dinheiro — por exemplo troca de ações — ou outras condições que permitam salvaguardar os interesses financeiros do Estado. No imediato ou a longo prazo.
Know-how e compras recentes. O nível de conhecimento e experiência técnica e de gestão na aviação e a experiência prévia em aquisições e parcerias estratégicas de escala semelhante à da TAP. Tanto a Air France KLM como a Lufthansa cumprem este requisito. O consórcio franco-holandês tornou-se recentemente o maior acionista da SAS. A empresa alemã também assumiu o controlo da italiana ITA. Estas duas aquisições começaram em posições minoritárias e tiveram como interlocutores os governos de Itália e da Dinamarca. A privatização da TAP prevê uma segunda fase em que o Estado cede a maioria, mas sem uma data definida.
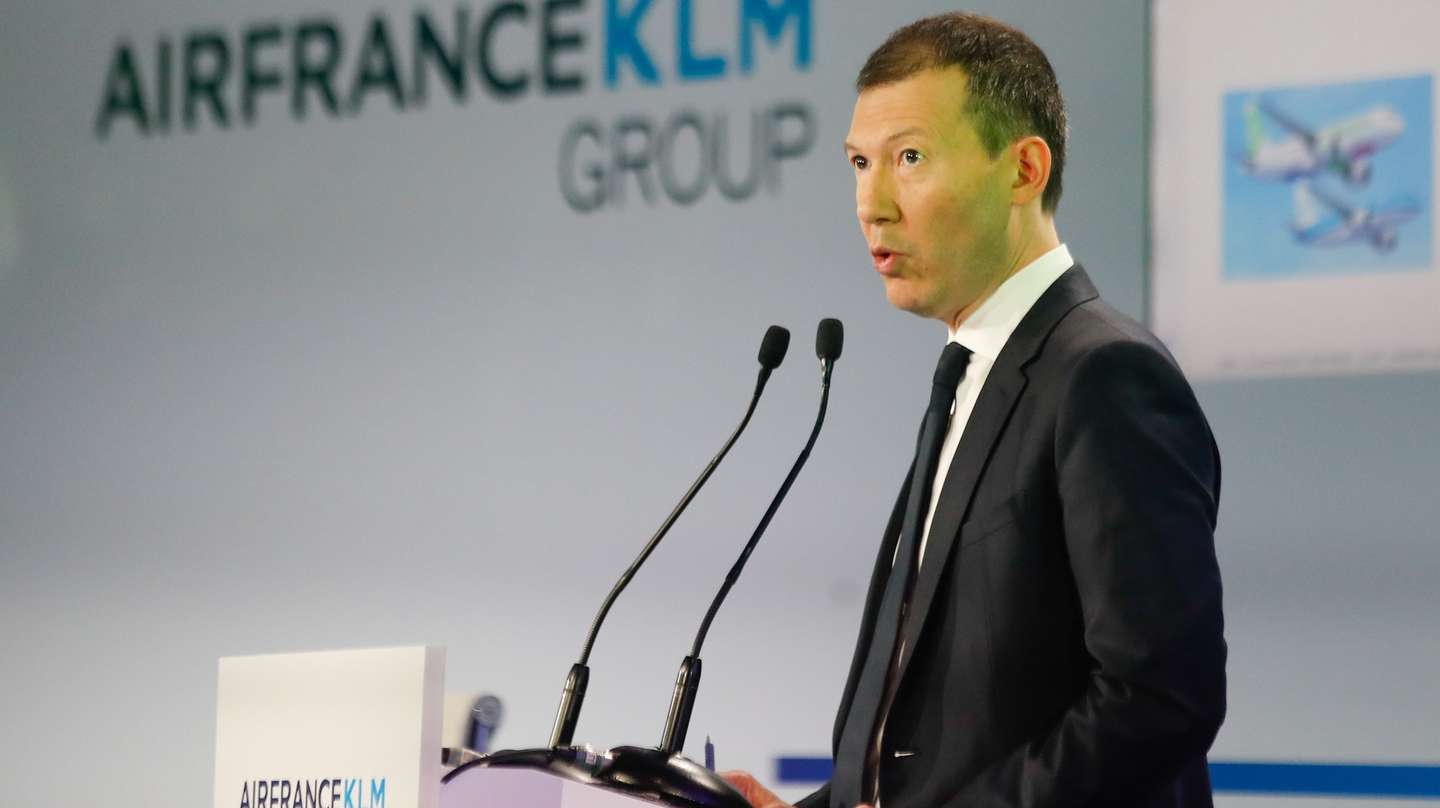
▲ O CEO da Air France-KLM estará a ponderar a criação de uma novo nome após a integração da SAS no grupo
MOHAMMED BADRA/EPA
Lucros futuros. Não basta a proposta, o proponente também deve dar garantias da sua sustentabilidade financeira em resultado da oferta, e indicar qual é a projeção de rentabilidade que prevê para a TAP se concretizar a sua proposta.
Investimentos na TAP. São exigidas garantias de execução dos investimentos que o candidato se propõe a fazer na companhia portuguesa. Esses investimentos estarão enquadrados num plano industrial e estratégico — uma das duas componentes da oferta vinculativa — que se pretende “ambicioso e sustentado, com enfoque na área de negócio de transporte aéreo, nomeadamente na conectividade de atuais e futuras plataformas estratégicas da TAP em Portugal, e num plano de frota com referência à conectividade das infraestruturas aeroportuárias e rotas a operar nas mesmas, nomeadamente de longo curso”.
Marca e sede. O crescimento da TAP e o reforço da marca é outro critério que passa igualmente pelo cumprimento dos acordos com países terceiros e pela manutenção da sede jurídica e operacional (hub) da empresa em Portugal.
Mais competitiva. Será avaliado como o candidato pretende reforçar a posição concorrencial da TAP enquanto operador de transporte aéreo global, nos mercados atuais e em novos mercados, e no que diz respeito às ligações entre os principais aeroportos nacionais e das regiões autónomas, os mercados da diáspora e os países e comunidades de expressão ou língua oficial portuguesa. Merece ainda referência a valorização dos recursos humanos da TAP.
Serviço público. A proposta tem de assegurar que a TAP vai manter e cumprir eventuais obrigações de serviço público que sejam definidas ao abrigo do regulamento europeu.
Sem condições e sem conflitos de interesse. Este critério valoriza a inexistência de condicionantes jurídicas ou económico-financeiras que possam ser um obstáculo ao fecho do negócio. Cabem aqui as autorizações dos reguladores nacionais e setoriais — como a Autoridade Nacional da Aviação Civil (ANAC) — e europeus. A poderosa DGComp (direção europeia da concorrência) terá uma palavra decisiva por via do controlo de concentrações com impacto no mercado europeu — qualquer um dos candidatos entra nesta categoria. Já o controlo de eventuais distorções do mercado causadas por subsídios estrangeiros (de fora da União Europeia) não deverá ser um problema, uma vez que os dois candidatos têm capital europeu. A ausência ou mitigação de conflitos de interesses entre as atividades dos candidatos e da TAP e de riscos para o Estado serão igualmente valorizados.
Assumir riscos. O candidato tem de mostrar disponibilidade para assumir os riscos que resultem da necessidade de fazer compromissos ou remédios à operação (por exemplo a cedência de slots em aeroportos) que venham a ser impostos pela Comissão Europeia.
Compromissos laborais. O futuro acionista tem de aceitar compromissos da TAP em matéria laboral, designadamente, nos termos legais e constitucionais, no que respeita aos direitos dos trabalhadores, bem como a todos os instrumentos de regulamentação coletiva do trabalho. Neste capítulo caem também decisões judiciais desfavoráveis à empresa, como as que têm sido proferidas a favor de centenas de tripulantes.
Reforço acionista. O candidato deve indicar qual a sua visão para um eventual aumento da participação acionista até à maioria do capital da TAP e antecipar fórmulas e metodologias de valorização da participação adicional a adquirir ao Estado. Lufthansa e Air France KLM já sinalizaram interesse em controlar a gestão e o capital a prazo.
Mais valias no plano industrial. A proposta será avaliada por “outros aspetos” que reforcem a ambição e sustentação do plano. Um dos referidos são os serviços de manutenção e engenharia da TAP, em particular no que toca a investimentos em instalações e componentes e motores. Será igualmente valorizada uma estratégia de produção em Portugal de combustível sustentável para a aviação (SAF).
Quem avalia as propostas?
A Parpública, empresa gestora das participações do Estado, é o principal pivot, tendo sido mandatada pelo Governo para conduzir o processo de venda da TAP em 2025. Para apoiar esta tarefa, a Parpública contratou dois assessores financeiros — o Bank of America Europe e a Caixa Banco de Investimentos — e um assessor jurídico — a sucursal portuguesa da Uría Menéndez. Antes, recebeu as avaliações financeiras feitas à TAP pelo banco Finantia e pela consultora EY.
Numa primeira análise às ofertas, a Parpública e os seus assessores vão verificar se estas cumprem todos os requisitos e condições fixados no caderno de encargos e se apresentam toda a informação solicitada e documentos legais e habilitadores. Mas o tempo está a contar porque a Parpública tem apenas 30 dias para elaborar, de forma fundamentada, um relatório com a descrição pormenorizada das propostas e as diligências informativas (interações por escrito ou presenciais para discutir aspetos que sejam considerados essenciais).
▲ Decisão é do Conselho de Ministros, mas ministros das Finanças e das Infraestruturas vão ter o papel principal na avaliação
LUSA
Um dos temas incontornáveis nestas discussões será o acordo parassocial que vai definir o papel dos privados na gestão e respetivos limites e o papel do Estado. Outra nota destacada é que as propostas devem excluir a propriedade da TAP sobre os ativos imobiliários no aeroporto de Lisboa que ficaram de fora do perímetro da operação.
O relatório da Parpública terá de conter uma apreciação a cada uma das ofertas que determine o seu mérito relativo em relação aos critérios de seleção. Essa apreciação será feita com o apoio dos consultores, mas não só. Embora não esteja expresso no caderno de encargos, a TAP será em princípio chamada a emitir parecer sobre o plano industrial e estratégico. Este parecer terá peso na apreciação da Parpública.
O relatório da Parpública é entregue aos ministros das Finanças e das Infraestruturas — Miranda Sarmento e Miguel Pinto Luz — mas a decisão final sobre as propostas vinculativas cabe ao Conselho de Ministros a quem compete fazer nova apreciação das propostas vinculativas para determinar o seu mérito relativo e selecionar a proposta de aquisição de ações objeto de venda direta de referência. Estão à venda 44,9% da TAP, mas quem vencer a privatização terá de estar disponível para ficar com as ações da tranche de 5% que os trabalhadores não comprarem.
E se houver empate? Os prazos podem derrapar?
O caderno de encargos contempla o cenário da apreciação da Parpública culminar na conclusão de que as propostas têm um mérito equivalente. Aí terão de ser os decisores políticos a desempatar e, neste cenário, faz mais sentido que o Conselho de Ministros ative a possibilidade de realizar uma etapa de negociações com um dos proponentes ou com os dois no intuito de estes apresentarem “propostas vinculativas melhoradas e finais, escolhendo para o efeito os proponentes que são convidados para as negociações”.
Se a decisão for continuar a negociar, com um ou dois candidatos, é inevitável que haja uma derrapagem dos prazos. Isto porque a Parpública terá de voltar a avaliar as propostas finais num relatório a entregar ao Conselho de Ministros dentro dos mesmos prazos fixados para a fase anterior.
Mesmo antes da entrega do relatório de avaliação das propostas, a Parpública pode pedir mais tempo, para lá dos 30 dias previstos, o que terá de ser aprovado pelo Conselho de Ministros mediante um pedido fundamentado. Por outro lado, o caderno de encargos não estabelece um período temporal para o Governo tomar uma decisão, mas há uma janela temporal que serve de referência. As ofertas vinculativas têm uma validade de 90 dias após a entrega, o que atira para o final de outubro a janela de decisão, se não houver contratempos no calendário. Em caso de mais uma etapa negocial, os candidatos terão de aceitar prolongar o prazo de validade das suas ofertas.
[Os serviços secretos portugueses enfrentam uma crise de segurança sem precedentes: existe uma toupeira infiltrada no SIS. A suspeita é de que esteja a vender segredos da NATO à Rússia de Putin. E a confirmação final vai ser feita pelas secretas norte-americanas: a CIA traz o nome de um dos espiões mais antigos do serviço. Já estreou “A Vida Dupla do Espião Traidor”, o novo Podcast Plus do Observador. Pode ouvir o primeiro episódio no site do Observador, na Apple Podcasts, no Spotify e no YouTube.]