

Índice
Índice
A pouco mais de dois meses do fim do seu mandato, o governador Mário Centeno decidiu, com o apoio da sua administração, vincular o Banco de Portugal a um contrato-promessa com quatro sociedades do Grupo Fidelidade para a construção de uma das maiores obras da Área Metropolitana de Lisboa nos próximos anos: a nova sede do banco central, que ficará nos antigos terrenos da Feira Popular. Fê-lo apesar de ter sido avisado pelos assessores jurídicos e técnicos sobre contingências graves e de alto risco que podem vir a colocar em causa o negócio, que só será concretizado no final de 2027.
O escritório de advogados Sérvulo chama-lhes “red flags” (bandeiras vermelhas) e a empresa de engenharia Ficope opta pela classificação de “alto risco”, mas o significado é o mesmo: são, no total, 16 contingências graves. Esta é a conclusão a retirar da leitura dos relatórios de due diligence técnico e jurídico encomendados pelo Banco de Portugal aos quais o Observador teve acesso. O Observador também consultou o Memorando de Entendimento assinado ao mais alto nível entre Mário Centeno (governador do Banco de Portugal) e Jorge Magalhães Correia (chairman da Fidelidade).
Aliás, quando o Banco de Portugal avançou para a assinatura do contrato-promessa, a 2 de maio, a obra de construção dos dois novos edifícios ainda não tinha ‘luz verde’ para começar e nem sequer estavam concluídos os projetos — que tiveram de ter uma “alteração profunda”, segundo um relatório do assessor técnico Ficope.
O Simplex Urbanístico permite que a Fidelidade inicie as obras sem nenhum licenciamento aprovado, mas o risco de poderem vir a ser embargadas pela Câmara de Lisboa ou serem suspensas por intervenção do Ministério Público, no âmbito da jurisdição administrativa, é real — foi reconhecido pelos assessores jurídicos e técnicos no respetivos relatórios. A própria Câmara de Lisboa admite que, “caso seja verificado algum incumprimento legal ou regulamentar, pode esta autarquia obstar ao prosseguimento da obra através de medidas de tutela da legalidade previstas na lei.”
Há um outro ponto relevante: ao contrário da informação oficial do Banco de Portugal prestada publicamente, o “investimento” final não “representará” apenas o valor de “191,99 milhões de euros”. Porquê? Por causa do formato do negócio: a edificação em formato ‘core & shell’. A administração liderada por Mário Centeno prometeu pagar 191,99 milhões de euros por todas as frações autónomas de dois edifícios ’em tosco’ e 168 lugares de estacionamento. Mas nada foi dito publicamente sobre a fase seguinte, apelidada de ‘fit out’ — o recheio daqueles edifícios com mais de cerca de 29.000 m2 de área útil. Projeção de custo total: entre 235 milhões e 280 milhões de euros — um intervalo que nasce de avaliações feitas por consultores imobiliários contratados pelo Banco de Portugal e por informação recolhida pelo Observador junto de diversas fontes do mercado imobiliário.
Para já, o Observador sabe que o sinal que o Banco de Portugal aceitou pagar foi de 57,5 milhões de euros.
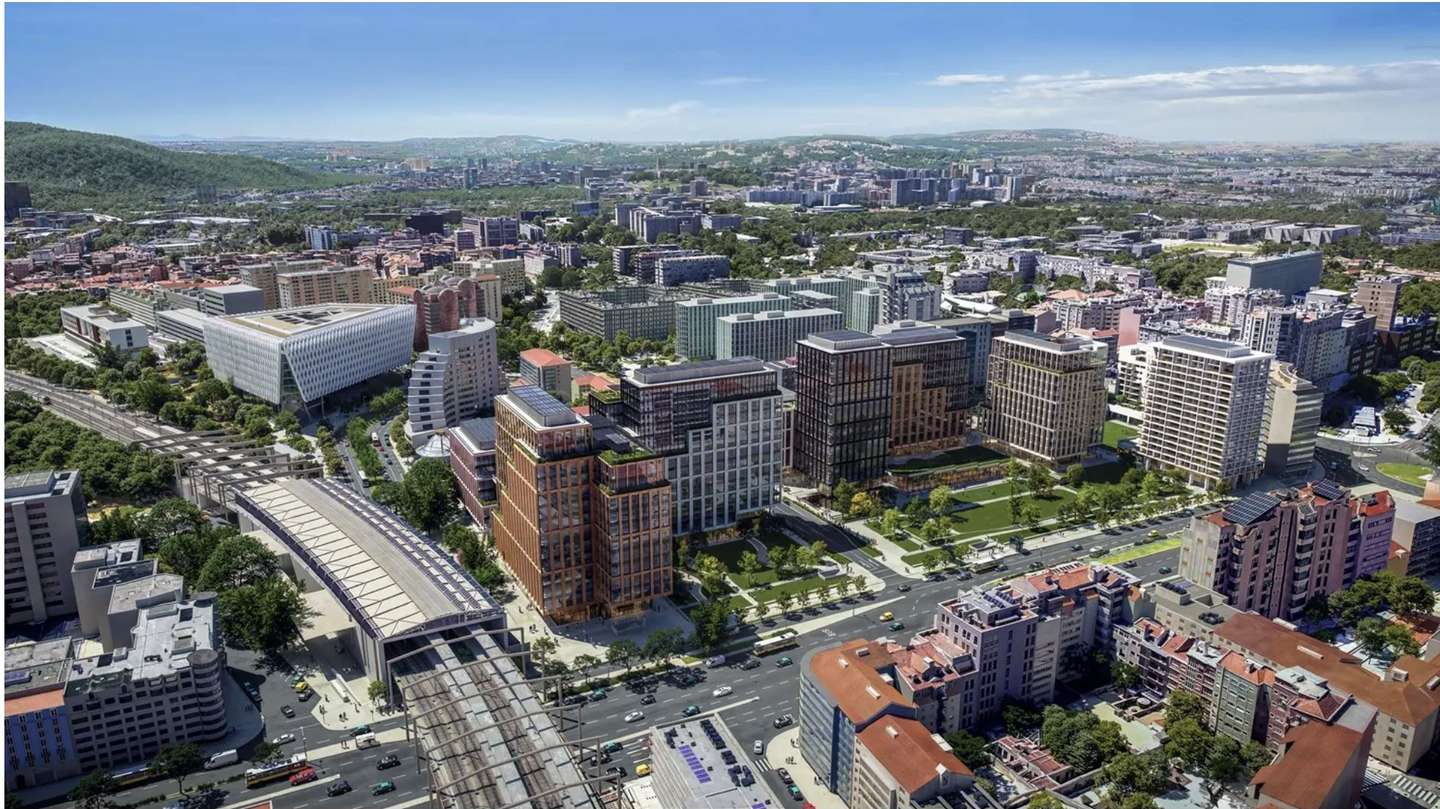
▲ Imagem do projeto de Entrecampos da Fidelidade. Os dois edifícios da nova sede do Banco de Portugal localizam-se à direita da estação da CP de Entrecampos
O Observador confrontou por escrito o governador Mário Centeno com toda a informação que consta desta peça. Fonte oficial do Banco de Portugal garante que os interesses do banco estão protegidos no âmbito do contrato-promessa de compra e venda, o qual assegura o seguinte: “A responsabilidade pelo cumprimento de todas as regras legais, em particular de natureza ambiental e urbanística, cabe exclusivamente ao promotor [a Fidelidade]. A celebração do contrato definitivo de compra e venda depende da emissão das necessárias autorizações administrativas, que a seu tempo deverão ser emitidas”.
O Observador solicitou formalmente o acesso integral ao contrato-promessa de compra e venda. Contudo, apenas foram enviadas oito páginas de um documento que tem mais de 90, se tivermos em consideração os anexos. O valor que o Banco de Portugal teve de pagar de sinal ao Grupo Fidelidade não consta dos documentos disponibilizados.
Gonçalo Castilho dos Santos, secretário-geral do banco central, invoca as restrições de acesso inscritas na lei de acesso aos documentos administrativos, nomeadamente “o vínculo de boa-fé negocial e dos interesses comerciais legítimos da contraparte do Banco de Portugal [Grupo Fidelidade]” para justificar o acesso parcial.
Assim, o Banco de Portugal apenas disponibilizou os textos de cinco cláusulas do contrato-promessa de compra e venda que, no seu entender, sustenta a ideia de que o interesse público do banco central está defendido.
[É sábado. No lobby de um hotel de Albufeira um assassino misterioso espera junto ao bar por um convidado especial: representa a Organização para a Libertação da Palestina. Quando o vê entrar, o terrorista dispara quatro tiros e foge. “1983: Portugal à Queima-Roupa” é a história do ano em que dois grupos terroristas internacionais atacaram em Portugal. Um comando paramilitar tomou de assalto uma embaixada em Lisboa e esta execução sumária no Algarve abalou o Médio Oriente. É narrada pela atriz Victoria Guerra, com banda sonora original dos Linda Martini. Ouça o primeiro episódio no site do Observador, na Apple Podcasts, no Spotify e no Youtube Music.]
Como tudo começou: do Alto dos Moinhos a Entrecampos
Uma nova sede para o banco central é algo que já é discutido há muitos anos. Nos anos 80, por exemplo, os terrenos onde hoje se localizam os armazéns El Corte Inglés foram uma hipótese, tal como, mais tarde, houve insistência por um terreno na zona da Praça de Espanha.
Quando o conselho de administração do Banco de Portugal liderado por Carlos Costa começou a estudar, ainda durante o seu primeiro mandado (2010/2015), um novo local que permitisse a concentração de todos os serviços do banco central espalhados por vários escritórios na cidade de Lisboa, foram analisadas 15 localizações possíveis. Os serviços do Banco de Portugal selecionaram um terreno no Loteamento de Bensaúde, localizado na zona do Alto dos Moinhos, como a melhor opção.
O terreno fazia parte da carteira do Millennium BCP (tinha sido hipotecado pelo banco devido a incumprimento de crédito) e o negócio fechou-se por cerca de 40 milhões de euros em março de 2018.
Apesar de a Câmara Municipal de Lisboa (CML), liderada então por António Costa, com o pelouro do Urbanismo nas mãos de Manuel Salgado, considerar que o Loteamento de Bensaúde não necessitava de Declaração de Avaliação de Impacte Ambiental (AIA), a Comissão de Coordenação Regional (CCDR) de Lisboa e Vale do Tejo veio a impô-la, tendo sido emitida uma aprovação condicionada em setembro de 2021. Tal situação, que obrigou à revisão do projeto, só foi ultrapassada este ano, com a regularização do alvará de loteamento em março e a aprovação final da CCDR em maio.
Quando Mário Centeno tomou posse como governador do Banco de Portugal, analisou este dossiê e começou a procurar alternativas de localização devido à lentidão com que o processo estava a decorrer. De facto, o banco central não podia construir no terreno de Alto dos Moinhos enquanto os problemas ambientais não ficassem resolvidos. E foi aí que voltaram a ser colocadas várias hipóteses em cima da mesa, incluindo a opção de Entrecampos.
Obra não vai custar 191,99 milhões. Vai custar pelo menos entre 235 milhões e 280 milhões
O Banco de Portugal fez duas comunicações públicas sobre o processo da nova sede em Entrecampos. A 27 de janeiro de 2025, quando divulgou a assinatura de um memorando de entendimento com a Fidelidade. E a 2 de maio de 2025, quando confirmou a assinatura do contrato-promessa.
Neste último comunicado, o banco central informou que o imóvel “tem uma área bruta de construção de 32 mil metros quadrados e representará um investimento de 191,99 milhões de euros“. Nada é dito pelo banco central sobre o formato da construção contratualizada. É totalmente claro nos relatórios de due diligence da Sérvulo e da Ficope, bem como no Memorando de Entendimento assinado a 27 de janeiro de 2025, que o negócio acordado consiste na edificação dos “Edifícios A2 e A3 no estado de ‘core & shell'”.
E o que é isto do estado ‘core & shell’? Como informam publicações especializadas, e confirmaram ao Observador vários arquitetos, consiste num edifício (dois edifícios, no caso) ’em tosco’ que podem incluir paredes, cobertura, janelas e outras características essenciais para a estruturação da edificação. No caso da nova sede do Banco de Portugal, as fachadas totalmente acabadas pelo exterior e interior fazem parte do contrato.
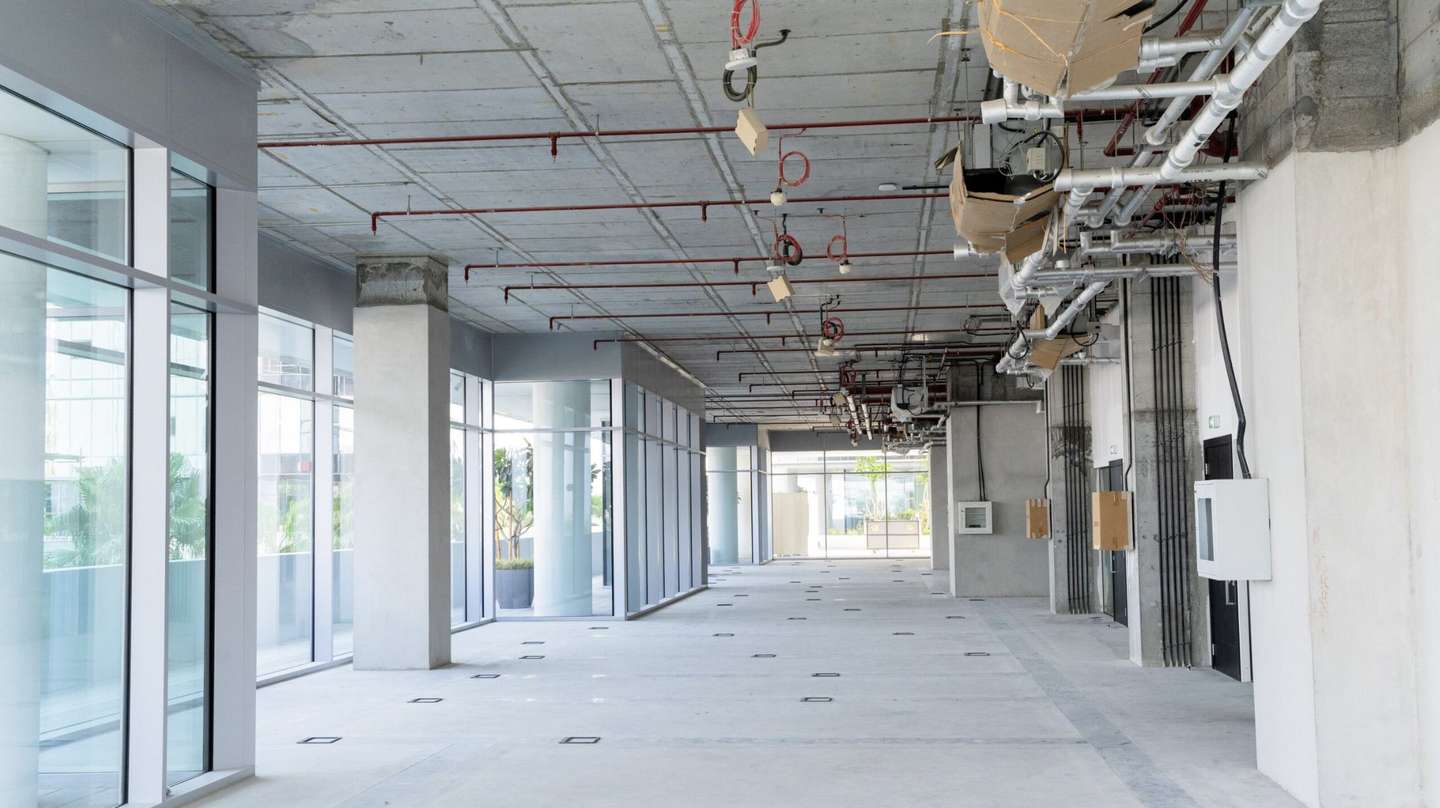
▲ Um exemplo de uma construção no formato 'core & shell'
Logo, estão fora do contrato os acabamentos, personalizações, assim como pinturas, pavimento final, acabamentos interiores, instalação de elevadores e plataformas e outras infraestruturas interiores, mobiliário e loiças, entre muitas outras questões de pormenor que são obrigatórias num projeto com esta complexidade.
Chama-se a isto o projeto “fit out” — tal como está descrito no relatório do assessor técnico Ficope, que avisou várias vezes em outubro de 2024 para a falta de orçamentação dos valores relacionados com esta fase do projeto, bem como em relação à ausência de seleção da entidade que irá executar tal fase. Fonte do Banco de Portugal diz que a instituição está a entrar agora nesta fase, mas ainda não terá contratado ninguém — uma falha que também é assinalada no relatório da Ficope.
Questionada sobre o facto de o ‘fit out’ não fazer parte do contrato-promessa, fonte oficial da Fidelidade diz apenas que “não lhe cabe comentar factos que não lhe dizem respeito”: “A transação foi feita num modelo ‘core & shell’ por assim ter sido acordado.”
E quanto custa o ‘fit out’? O Observador calculou um intervalo, não só com base em documentação interna do Banco de Portugal a que teve acesso, mas também por contacto com arquitetos com conhecimento sobre a matéria. Se tivermos em conta a área útil para o ‘fit out’ dos edifícios A2 e A3 que consta dos relatórios do Ficope (29.000 m2) e o valor por m2 para o ‘fit-out’ fornecido ao Banco de Portugal por um dos seus consultores (1.485 euros/m2), estaremos a falar de um acréscimo de investimento de cerca de 43 milhões de euros.
Contudo, e tendo em conta as exigências elevadas de qualidade dos materiais e acabamentos de um cliente com os requisitos do Banco de Portugal, fontes do mercado imobiliário colocam a hipótese de o valor por m2 para o ‘fit out’ chegar a um máximo de 3.000 euros/m2. O que faria com que o investimento do banco central aumentasse mais 87 milhões de euros.
Assim, o custo final da obra da nova sede poderá ficar num intervalo entre 235 milhões a 280 milhões de euros.
O Observador questionou por duas vezes o Banco de Portugal sobre esta matéria, nomeadamente sobre as razões que levaram o banco central a não referir informação relevante sobre o formato do negócio e o custo final do projeto. A instituição liderada por Centeno insiste que “divulgou publicamente, de forma objetiva e completa, todos os elementos relevantes relativos à concentração dos seus escritórios em Lisboa.”
A placa comemorativa da primeira pedra de Centeno
Os terrenos da Feira Popular foram alvo de longos conflitos, mas, depois de várias tentativas frustradas, a Câmara de Lisboa conseguiu vender todos os terrenos em hasta pública à Fidelidade – Property Europe SA por um total de 273,9 milhões de euros. A adjudicação em hasta pública foi feita a 12 de dezembro de 2018 e a escritura a 24 de maio de 2019. Outra questão foi o direito de superfície para a construção de um parque de estacionamento com 428 lugares que foi alvo de uma cedência da CML à Fidelidade durante 90 anos pelo valor de 4,5 milhões de euros.
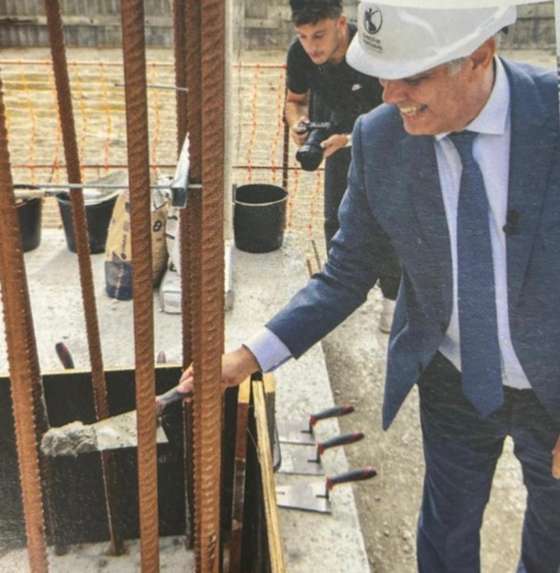
Mário Centeno a colocar cimento num buraco da obra do projeto de Entrecampos a 24 de junho de 2025, numa imagem comunicada internamente aos funcionários do BdP. Obras de edificação da nova sede ainda não começaram. DR
E foi assim que foi assinado a 27 de janeiro de 2025 um Memorando de Entendimento entre o Banco de Portugal e quatro sociedades do Grupo Fidelidade. Mário Centeno assinou o primeiro acordo com a Fidelidade, que também esteve representada ao mais alto nível por Jorge Magalhães Correia, chairman da Fidelidade e o homem forte do Grupo Fosun em Portugal. E, a 2 de maio de 2025, o Banco de Portugal vincula-se juridicamente a um contrato-promessa de compra e venda.
Mário Centeno fez mesmo questão de, a 24 de junho, a poucas semanas de terminar o seu mandato, organizar uma cerimónia discreta para lançar a primeira pedra de uma obra sem data concreta para começar. Rodeado de uma equipa de vídeo e de imagem interna do Banco de Portugal, o governador levou toda a administração e mais de 50 diretores e funcionários. Motivo da cerimónia? Cada administrador deitou uma porção de cimento para uma espécie de buraco da obra — e foi descerrada uma placa comemorativa do lançamento da primeira pedra com o nome de Mário Centeno e de todos os administradores do Banco de Portugal, como se pode ver na imagem abaixo. Tudo foi filmado e fotografado para ser mostrado na rede interna aos colaboradores.
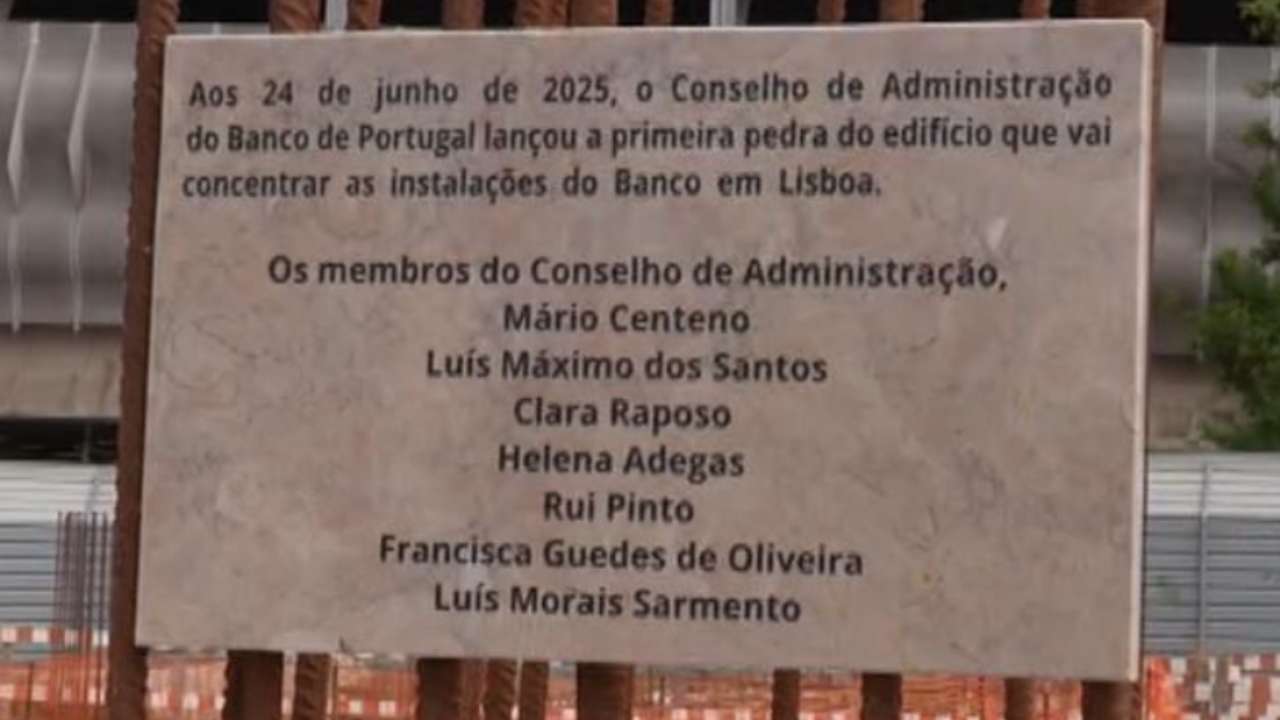
▲ Imagem da placa descerrada pelo governador Mário Centeno no dia 24 de junho de 2025 / Foto: DR
Câmara de Lisboa confirma que licenciamento não foi concluído e afirma que tem poderes para “obstar ao prosseguimento da obra”
Fonte oficial da autarquia lisboeta explicou em pormenor todo o processo urbanístico. Concentrando apenas na Parcela A, a Fidelidade submeteu um pedido de informação prévia (PIP) a 22 de fevereiro de 2022, tendo o mesmo sido aprovado em julho do mesmo ano. Com esse passo, a autarquia ficou vinculada a determinadas áreas de implantação que viriam a definir o que podia ser construído naquela parcela. Mas o PIP não configura um processo de licenciamento.
Em agosto de 2023, a vereadora Joana Almeida deferiu o pedido antecipado de trabalhos de escavação e contenção para diversas parcelas e, com base nos PIP aprovados pela autarquia, a Fidelidade submeteu no mesmo mês vários pedidos de licenciamento urbanístico. Sendo igualmente certo, segundo fonte oficial da Câmara de Lisboa, que foi apresentado a 23 de novembro de 2023 pelo mesmo promotor “um pedido de licenciamento de obra de construção nova para a designada Parcela A”.
Mas este processo de licenciamento nunca foi concluído, como fonte oficial da CML e o relatório da Sérvulo confirmam. E por que razão a Fidelidade desistiu disso quando já tinha começado a auscultar o mercado para comercializar as parcelas de terreno para serviços e comércio? Por duas razões:
- Porque o Governo de António Costa tinha aprovado o Simplex Urbanístico — num processo legislativo que foi coordenado por João Tiago Silveira, arguido na Operação Influencer devido precisamente ao Simplex Industrial, outro processo legislativo que também coordenou e que está no centro das suspeitas do caso Influencer. Logo, existia a hipótese de a Fidelidade conseguir isenção de controlo prévio da autarquia e avançar para a obra.
- A autarquia confirmou ao Observador que, “face às alterações operadas” pelo Simplex Urbanístico, “foram os pedidos de licenciamento (…) convertidos oficiosamente em procedimentos de comunicação prévia”. O Simplex Urbanístico veio acabar com a fase de controlo prévio da obra e impôs uma fiscalização sucessiva da autarquia.
No caso da Parcela A, e tal como a Fidelidade e a CML confirmaram ao Observador por escrito, tal pedido de comunicação prévia só foi apresentado no dia 18 de junho deste ano, sendo igualmente certo que o mesmo também ainda não está concluído. “O referido procedimento de comunicação prévia (…) encontra-se em fase de saneamento liminar, tendo a sociedade requerente sido notificada para aperfeiçoamento do pedido no passado dia 11 de julho de 2025”, explica fonte oficial da CML.
No âmbito do Simplex Urbanístico, os promotores podem avançar com esta comunicação prévia que não obriga à aprovação ou deferimento da proposta apresentada. “Ou seja, não existe um ato permissivo ou autorização para o início da obra, bastando à entidade requerente, findo o prazo para saneamento liminar ou encontrando-se o procedimento corretamente instruído, proceder ao pagamento das taxas urbanísticas respetivas para que possa iniciar a obra de construção”, clarifica fonte oficial da CML.
Na prática, a Fidelidade só tem de apresentar todos os pareceres de entidades públicas que a autarquia teria de pedir no âmbito de um processo de licenciamento e responsabilizar-se pelos projetos apresentados e respetiva legalidade dos mesmos.
Por isso mesmo, fonte oficial da CML recorda que, “numa fase posterior, em sede de fiscalização sucessiva, caso seja verificado pelo Município de Lisboa algum incumprimento legal ou regulamentar, pode esta autarquia obstar ao prosseguimento da obra através de medidas de tutela da legalidade previstas na lei.” Ou seja: caso seja detetada alguma ilegalidade ou desrespeito dos regulamentos, a autarquia pode embargar a obra.
Fonte oficial da Fidelidade Property Europe diz que, “no pressuposto de que qualquer embargo ou suspensão é ponderado e decidido à luz da lei”, a empresa “não tem qualquer motivo para pensar que a obra não está em conformidade.”
Há uma primeira conclusão a tirar: quando a administração de Mário Centeno decidiu assinar o contrato-promessa de compra e venda com a Fidelidade, o processo de licenciamento do projeto original dos edifícios não tinha sido concluído nos serviços de Urbanismo da Câmara de Lisboa — até porque essa fase de fiscalização prévia tinha sido extinta. Mas a comunicação prévia com os projetos alterados também ainda não tinha sido apresentada.
As nove situações de “alto risco” e as sete “red flags”
Os relatórios de due diligence dos assessores do Banco de Portugal mostram uma análise detalhada do projeto original da Fidelidade para os edifícios da Parcela A, o que é fundamental para percebermos a profundidade das alterações que terão de ser feitas. Entre as “red flags” (bandeiras vermelhas, um termo habitual em relatórios de compliance) e as condições de “alto risco”, os relatórios da Sérvulo e da Ficope chegaram a um total de 16 contingências graves ou muito graves.
A primeira contingência detetada pela equipa técnica da Ficope explica-se em duas ideias: “a filosofia dos projetos disponibilizados não é a mais adequada ao programa do Banco de Portugal” e o “licenciamento urbanístico para a edificação da Parcela A (via comunicação prévia para o projeto atualmente desenvolvido) ainda não foi concretizado”, lê-se no relatório datado de 28 de outubro de 2024.
Pior: para acomodar todas as exigências do Banco de Portugal, os projetos originais da Fidelidade tinham de sofrer “uma alteração profunda”. Isto quando as obras de escavações já tinham começado a 28 de novembro de 2023 e tinham por base o tal projeto que não era “adequado” ao Banco de Portugal — o que tornava ainda mais difícil acomodar todos os requisitos da sede de um banco central.
O requisito principal é simples de explicar: por razões de segurança, o Banco de Portugal tem de ter instalações totalmente independentes. Entre muitos outros problemas graves que tal requisito impunha, eis uma breve descrição dos principais:
- Diversos serviços de apoio (central de segurança, torres de arrefecimento, etc.) aos edifícios A2 e A3 (os edifícios do Banco de Portugal) estavam localizados no edifício A1 — que é uma torre de escritórios que será vendida pela Fidelidade a outras entidades.
- Os mais de 160 lugares de estacionamento contratualizados pelo Banco de Portugal tinham de ser totalmente independentes dos restantes atribuídos ao edifício A1 e outros edifícios do empreendimento promovido pela Fidelidade.
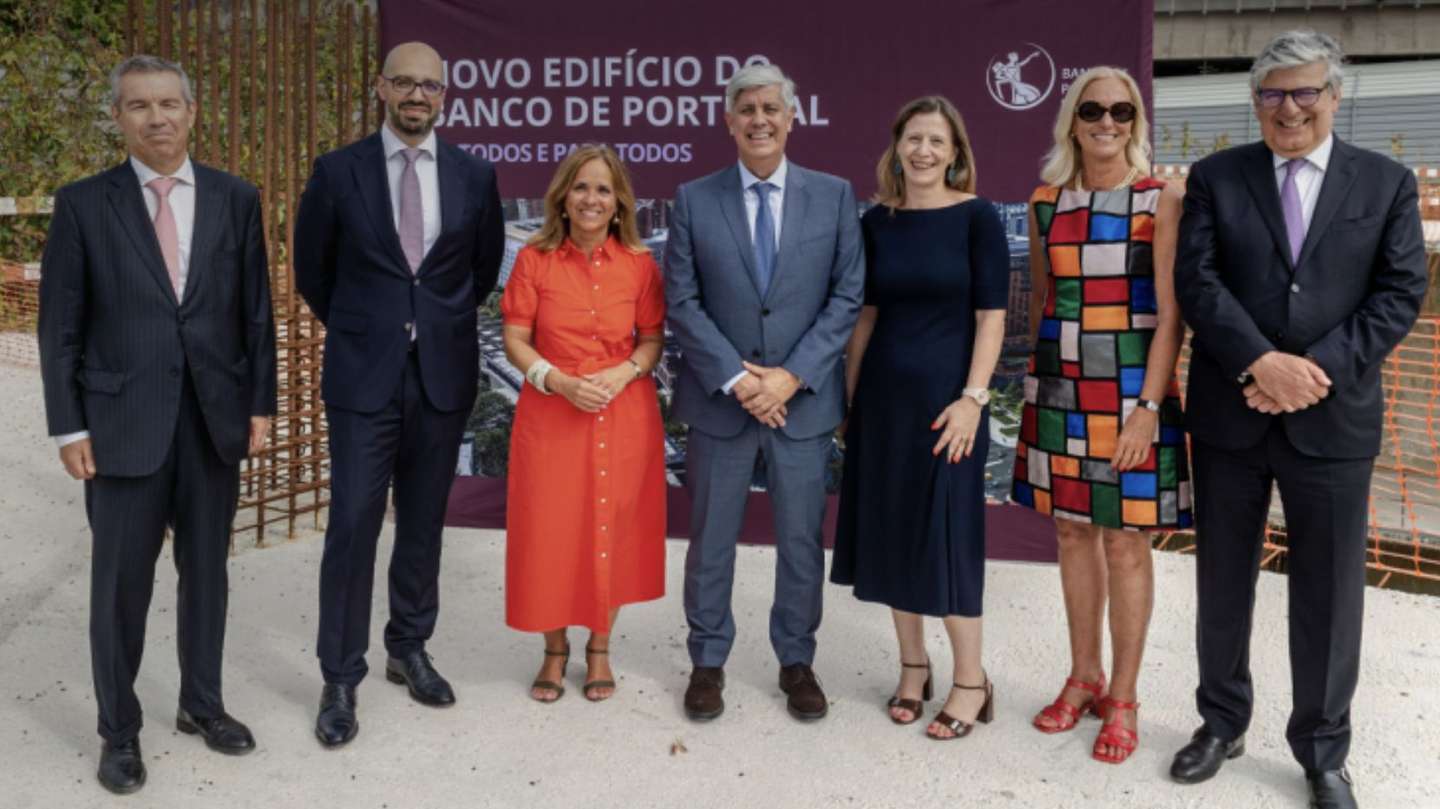
▲ Mário Centeno ladeado pelos administradores do Banco de Portugal que participaram no lançamento da primeira pedra da nova sede do Banco de Portugal / Foto: Banco de Portugal
Ou seja, existia uma “interdependência das instalações técnicas entre os três edifícios que fazem o conjunto da Parcela A” que não garantia a”total independência das instalações sem impactar fortemente nos custos, planeamento e licenciamento”, lê-se no relatório técnico da Ficope. Era necessário “proceder a alterações de fundo” para quebrar “a filosofia de projetos de execução de instalações” sem a qual “não é possível autonomizar o Edifício A1 (e demais condomínio comercial) dos Edifícios A2 e A3”, avisaram os técnicos da Ficope.
Resultado: seria preciso “efetuar um novo licenciamento, um novo projeto de execução e a colocação de um novo pedido de viabilidade de alimentação elétrica, certificações energéticas, segurança contra os incêndios”, entre outras matérias.
Numa perspetiva otimista, os técnicos da Ficope calculavam que seriam necessário seis meses para alterar os “projetos de forma profunda”. A contar de outubro, terão sido necessários mais de oito meses, mas não é claro se as revisões já terminaram.
Apesar de fonte oficial da Fidelidade assegurar que os “trabalhos de empreitada geral de construção (‘shell & core’)” se iniciam “em julho de 2025”, certo é que fontes do mercado de construção asseguram ao Observador que ainda não é claro quem é a construtora que irá fazer esses trabalhos. Uma coisa é certa para a Fidelidade: “o Banco de Portugal não vai partilhar instalações com qualquer outra entidade pública ou privada, pois vai estar em instalação de acesso e uso independente e exclusivo, incluindo também quanto ao estacionamento.”
Avaliação de Impacto Ambiental a parque de estacionamento? CML diz que não, mas CCDR e MP podem discordar
O estacionamento é o segundo grande risco identificado pelos assessores do Banco de Portugal. Prende-se com a eventual necessidade da Avaliação de Impacte Ambiental (AIA) para a construção do parque de estacionamento na parcela B3.
Os juristas do escritório Sérvulo concluíram que o Regime Jurídico de Avaliação de Impacte Ambiental estipula que “parques de estacionamento com uma área igual ou superior a 2 hectares” produzem um “impacte ambiental relevante”, logo devem ser sujeitos a declaração de AIA.
Os juristas constatam que “a soma” da “totalidade das áreas de estacionamento e zonas técnicas” (…) “é superior a 2 hectares”. Apesar de “inicialmente as áreas de estacionamento haverem sido apresentadas como unidades autónomas, nunca se afastou completamente a possibilidade de se estabelecer uma relação de complementaridade funcional com estacionamento” entre os diferentes edifícios previstos.
Assim, “poderá alguém vir a defender que se trata, na prática, de um único parque de estacionamento com dimensão superior a 2 hectares, devendo por isso ser sujeito a AIA”. O que, tendo em conta que o projeto de parque de estacionamento não tem a AIA, teria uma consequência jurídica simples: os “projetos sujeitos a AIA sem a prévia emissão de uma declaração de impacte ambiental favorável são nulos.”
É verdade que o escritório Sérvulo diz que o risco é “diminuto” e a situação “improvável”, mas não deixa de alertar que a CCDR de Lisboa e Vale do Tejo pode determinar a obrigatoriedade da apresentação de uma AIA.
Para aumentar o risco, o relatório do assessor técnico Ficope nota que o projeto contra incêndios assinala “a interdependência de todas as parcelas e lotes ao nível do estacionamento e zona comercial.”. Aliás, na memória descritiva do mesmo projeto, pode ler-se que, “de acordo com os termos de referência da UE de Entrecampos, embora cada parcela ou lote sejam terrenos autónomos, constituindo cada um uma operação urbanística independente, quer o estacionamento, quer a zona comercial estão ligadas entre si.” Logo, as “viaturas podem circular entre os vários estacionamentos sem terem de vir à superfície”
Certo é que a Câmara de Lisboa e a Fidelidade têm a mesma visão, apesar de usarem expressões diferentes. Enquanto a autarquia fala em parque de estacionamento “autónomo”, a seguradora refere um “acesso e uso independente e exclusivo”.
Seja como for, fonte oficial da CML afirma que o “parque de estacionamento público a construir na parcela B3 é autónomo dos parques de estacionamentos privados dos restantes lotes (B1 e B2), não se confundindo com os mesmos, seja a nível construtivo, seja no que respeita à sua utilização”, logo a “operação de loteamento não se enquadra nas condições ou limiares fixados que obriguem à sujeição da operação a Avaliação de Impacto Ambiental, uma vez que a área de implantação do parque de estacionamento público é de 16.739,34m2, ou seja, inferior a 2 hectares”.
Confrontada com todos os factos devidamente anonimizados deste caso, uma jurista especialista em direito de urbanismo assinalou ao Observador que a interpretação da autarquia “não se afigura” como “admissível”. “Um loteamento (ou uma unidade de execução) constitui um projeto materialmente uno: é uma solução integrada para uma determinada parte do território. Nessa medida, os seus impactos devem, regra geral, ser avaliados globalmente”, lê-se na resposta por escrito da jurista que solicitou anonimato.
Acresce, diz a advogada, que “a divisão de um projeto de loteamento em parcelas, como se cada uma correspondesse a um projeto autónomo, pode configurar um fracionamento artificial, o qual não se coaduna com a natureza da operação urbanística em causa e poderá mesmo consubstanciar uma fraude à lei.” Tal prática é considerada pela jurisprudência do Tribunal de Justiça da União Europeia como “inadmissível”, “orientação que tem sido seguida de perto pelos nossos tribunais administrativos.”
Por último, “um fracionamento ilegal pode determinar a nulidade dos atos de licenciamento praticados, bem como resultar na responsabilidade contraordenacional dos promotores, podendo estes ser obrigados a reconstituir a situação anterior à infração (v.g., demolição das edificações)”, lê-se na resposta enviada por escrito ao Observador sem que a jurista tomasse conhecimento das entidades envolvidas neste caso.
Fonte oficial do banco central assegura que o parque de estacionamento para a nova sede, “nos termos e condições contratados” terá “acesso, circulação e uso exclusivo do Banco de Portugal”.
Banco de Portugal quer mudar uso de comércio para serviços mas não é certo que consiga
Outra contingência, que é assinalada pela Ficope como sendo de “alto risco”, é a alteração do uso autorizado para os edifícios A2 e A3: serviços e comércio. E aqui está um ponto de muito difícil resolução.
A Operação Integrada de Entrecampos, a Unidade de Execução de Entrecampos e o Loteamento Municipal são os instrumentos de gestão urbanística que, com base no Plano Diretor Municipal de Lisboa, definiram, entre muitos outros pontos, o tipo de uso que poderia ser dado aos terrenos da antiga Feira Popular. No caso da Parcela A, nomeadamente dos prédios A2 e A3, está em causa cerca de 3.219,15 m2 de área útil aprovada para comércio.
Ora, o uso de comércio — que implica lojas abertas ao público em geral — entra em choque com o facto de as instalações do Banco de Portugal terem de ser independentes e, por razões de segurança, fechadas ao público. Daí que, desde o início, os assessores jurídicos e técnicos do banco tenham estudado a mudança de uso para serviços (escritórios) ou usos de apoio a escritórios (serviços e comércio, incluindo restauração). Tudo porque uma das ideias passava por ter um restaurante e uma cozinha equipada para fornecer 800 refeições por dia aos funcionários e colaboradores do Banco de Portugal. Mas o problema persistiria: não seria aberto ao público em geral.
Segundo grande problema: todos os instrumentos de gestão urbanística acima referidos foram aprovados em sede de Câmara Municipal de Lisboa e da Assembleia Municipal de Lisboa. Logo, qualquer alteração ao uso dos terrenos onde serão edificados os prédios tem de ser aprovada nos mesmos órgãos camarários.
A Ficope assinala no seu relatório que a possível alteração de uso de “comércio” para “comércio e serviços” “poderá ir contra os princípios basilares [descritos] ao longo do processo [da hasta pública pela Câmara Municipal de Lisboa]”.
Para fundamentar a sua posição, a Ficope estudou as respostas dadas pela autarquia às 10 empresas interessadas na hasta pública dos terrenos da antiga Feira Popular. Por exemplo, o BNP Paribas Real Estate perguntou em 2018 se seria possível “converter/utilizar os espaços de comércio” da Parcela A “para atividades de serviços, nomeadamente co-working, clínicas, etc.?”. A autarquia respondeu que “os usos no alvará de loteamento terão que ser cumpridos” e que “não é possível alterar aleatoriamente o que ficou consagrado no respetivo alvará.” Contudo, os técnicos da autarquia admitiram genericamente uma eventual alteração, desde que a mesma respeitasse a lei e os regulamentos municipais e fosse “submetido a decisão da Câmara Municipal.”
Através de uma segunda questão de outro interessado na hasta pública, relativa à instalação de uma clínica dentária, a Ficope concluiu que “a alteração do uso poderá considerar-se provável”, desde que sejam disponibilizados “acesso ou serviços ao público em geral”. Uma matéria de difícil solução para o Banco de Portugal.
Já o escritório Sérvulo analisou uma nota jurídica de Sofia Galvão, uma das maiores especialistas em direito do Urbanismo e do Ambiente, e de Luís Moitinho de Almeida que defendia a “viabilidade na reafetação de espaços de comércio para serviços e/ou equipamento” através do instrumento jurídico “extensão de uso”. A Sérvulo começou por concordar com Galvão e Moitinho de Almeida, mas alertou “que a questão não podia ser vista apenas do ponto de vista urbanístico”. Ou seja, tinha-se de ter “também em conta a questão da hasta pública.”
Trocado por miúdos, a Sérvulo entendia que a “alteração das condições deverá ser aprovada pela Assembleia Municipal de Lisboa, não nos parecendo que a Câmara Municipal de Lisboa disponha de poderes para alterar tais condições”. “Em síntese, (…) a questão é potencialmente controversa e, em nosso entender, há um risco relevante de tal alteração vir a ser rejeitada pela Câmara Municipal de Lisboa, atentas as condicionantes resultantes dos Termos de Referência da Unidade de Execução e da hasta pública”, concluem os advogados da Sérvulo.
Seja como for, o Banco de Portugal fez inscrever essa alteração de uso no Memorando de Entendimento assinado com a Fidelidade como sendo uma das condições do negócio. E diz claramente que a “instalação de espaços de alimentação, zonas sociais, espaço polivalente/auditório, espaços interiores para lazer e desporto, um posto de medicina de trabalho, tesouraria e biblioteca” serão, com a exceção da tesouraria e da biblioteca, para “fruição exclusiva dos trabalhadores”. Já a tesouraria e a biblioteca “serão de acesso ao público”.
Conclusão: ainda hoje não é claro como o Banco de Portugal vai respeitar o uso de comércio. Esta é uma das várias matérias que terá de ser escrutinada de forma sucessiva pela CML, sendo certo que a autarquia entende que a Parcela A está fora do projeto de loteamento de Entrecampos, logo a alteração de uso não tem de ir à Assembleia Municipal.
Em resposta ao Observador, fonte oficial do Banco de Portugal diz que “a alteração do uso de determinados espaços de natureza comercial está também acautelada no contrato-promessa de compra e venda” — até porque a cláusula do Memorando de Entendimento acima descrita passou para o contrato-promessa. Fonte próxima do conselho de administração de Mário Centeno assegura que uma forma de resolver a situação é colocar uma loja do Museu do Dinheiro ou a biblioteca e a tesouraria abertas ao público em geral na área de comércio no projeto.
Mas não é bem isso que diz a Fidelidade. Em resposta ao Observador, fonte oficial da Fidelide Property Europe diz que “está contratualmente prevista uma alteração para a categoria de usos que permita a instalação de espaços de alimentação, zonas sociais, espaço polivalente/auditório, espaços interiores para lazer e desporto, um posto de medicina no trabalho, tesouraria e biblioteca, tudo para fruição dos trabalhadores do BdP”. Ou seja, não está aberto ao público em geral.
Banco central assegura que está protegido por contrato-promessa de compra e venda
Em resposta a diversas perguntas do Observador sobre as contingências urbanísticas e administrativas detetadas pelos assessores Ficope e Sérvulo, fonte oficial do Banco de Portugal garantiu que “foram adotados procedimentos e diligências de cariz técnico conforme as melhores práticas nacionais e internacionais, de rigoroso controlo da legalidade, configuração financeira e patrimonial da operação.”
A mesma fonte salienta que o banco central não “é o promotor da operação urbanística” — o que é verdade, é a Fidelidade Property Europe SA e mais três sociedades do Grupo Fidelidade. E assegura que são essas sociedades que “são os únicos responsáveis pelo cumprimento das normas legais e regulamentares em vigor relativamente à operação e construção dos edifícios projetados.”
Significa isto, continua a resposta escrita do Banco de Portugal, que a “construção dos edifícios e a subsequente celebração do contrato definitivo de compra e venda estão dependentes da emissão das necessárias autorizações administrativas, nomeadamente das licenças de construção a emitir pela Câmara Municipal de Lisboa, que deverão ocorrer no seu devido momento”. Logo, a escritura de compra e venda, prevista apenas para o ano de 2027, só será realizada após a conclusão do procedimento na CML.
Aliás, o Memorando de Entendimento que o Banco de Portugal assinou com o Grupo Fidelidade, e ao qual o Observador teve acesso, esclarece as condições para que o negócio se concretize através de escritura. Não só são definidas as alterações que terão de ser efetuadas no projeto original da Fidelidade — como a alteração do uso dos terrenos, a “segregação das áreas de estacionamento” dos edifícios A2 e A3 para que exista uma “utilização independente” e a “separação das infraestruturas técnicas de suporte essenciais para o funcionamento dos futuros prédios do Banco de Portugal — como estipula as condições das alterações durante a obra.
E aqui é que a situação se torna mais complexa, pela simples razão de que não são totalmente claras as consequências de quem paga tais alterações.
É verdade que nenhuma das partes poderá fazer qualquer alteração sem o acordo da outra. Mas no documento estipula-se que, “caso as alterações propostas pelo Banco de Portugal impliquem sobrecustos (…) ou prorrogação da data prevista para conclusão das obras de construção no plano de trabalhos estabelecido com o empreiteiro geral”, “o Banco de Portugal suportará integralmente os sobrecustos, devendo os mesmos acrescer ao preço de venda nos termos que vierem a ser acordados entre as partes”.
Fachadas excedem a altura permitida em 0,5 metros. Autarquia diz que não há problema
Outra contingência relativa a potenciais invalidades urbanísticas é a “eventual violação dos parâmetros sobre altura das fachadas”, lê-se no relatório do escritório Sérvulo.
“Na Parcela A prevê-se a realização de uma operação urbanística com três edifícios de verticalidade acentuada cuja altura da fachada excede os 25 metros com 14 pisos acima da soleira e 3 pisos abaixo da cota da soleira”, descrevem os juristas.
O alerta vem logo a seguir. “No que toca à altura da fachada, os parâmetros apresentados excedem os 0,5 m em todos os conjuntos de blocos. No que toca à altura da edificação (cota do ponto mais elevado da cobertura) os parâmetros ultrapassam em todos os blocos os 3,5 metros (para além dos 0,5m para o enchimento da laje de cobertura e a implantação das guardas com uma altura de 1,2m, o projeto apresenta um conjunto de edificado para núcleo de acessos, escadas e extra-curso de elevadores, e áreas técnicas cobertas e descobertas)”, lê-se no relatório que cita informações técnicas da Câmara de Lisboa.
A informação técnica da CML, que faz parte do PIP, refere ainda que na Parcela C (sede da Fidelidade) e no Lote B2 (com informação prévia emitida), “os processos cumpriram em rigor na edificação proposta (no máximo com uma elevação de 0,15m da cota do ponto mais elevado da cobertura)”.
Contudo, a 16 de junho de 2023, o Chefe de Divisão de Urbanismo da CML escreveu numa informação técnica, citam os juristas da Sérvulo, que a “variação das alturas das fachadas dos blocos implantados acima do solo em 0,5m, não compromete os pressupostos de enquadramento do PDM, sendo comuns estes acertos em sede de desenvolvimento dos projetos de arquitetura.”
Atendendo à posição da autarquia, a Sérvulo não deu relevância a esta questão. Mas alertou que, além de “uma mera anulabilidade cuja invocação tem de ocorrer no prazo máximo de um ano a contar da prática do acto”, existirá “algum risco de a mesma questão vir a ser suscitada a propósito dos atos de controlo prévio do projeto final, gerando, no mínimo atrasos na apreciação da conformidade do projeto com os instrumentos de gestão territorial aplicáveis e na aprovação do projeto no caso de licenciamento ou o risco de vir a ser suscitada a questão da legalidade da comunicação prévia, no caso de vir a ser esta o procedimento adotado”.
Em resposta às perguntas do Observador sobre esta matéria, fonte oficial da CML reiterou a posição que já tinha sido apresentada pelo Chefe da Divisão de Urbanismo. E fonte oficial da Fidelidade também desvaloriza a questão, dizendo que a “divergência apontada é marginal”, “está identificada” e validada pela autarquia desde a aprovação do pedido de informação prévia.
Em resposta ao Observador, fonte oficial do Banco de Portugal garantiu que “não há conhecimento” pelo banco central “de qualquer eventual violação de cércea ou PDM, sendo que as vendedoras prestaram declaração e garantia de conformidade em matéria de licenciamento”.
Certo é que a questão, como vimos, foi analisada pela equipa jurídica da Sérvulo, escrita no respetivo relatório de due diligence e transmitida ao Banco de Portugal.
É uma das “principais obras” em Lisboa mas isso pode atrasar (ainda mais) o projeto
Outro tema é o atraso que já se verifica na obra. Tendo em conta os projetos originais da Fidelidade, os prazos apontavam para dezembro de 2024/janeiro de 2025 para o início da construção, sendo que a conclusão das fachadas estava prevista para junho de 2026 e o processo dos acabamentos e do recheio deveria decorrer entre junho de 2026 e junho de 2027.
Contudo, este cronograma já estava colocado em causa à data de outubro de 2024. Porquê? Porque já se verificavam os seguintes atrasos, segundo o assessor Ficope:
- Atraso nos licenciamentos nas entidades públicas, nomeadamente com a CML e com a Autoridade Nacional de Emergência e Proteção Civil — que tinha de dar um importante parecer de segurança contra incêndios, o que só se veio a acontecer para os edifícios A2 e A3 a 22 de abril de 2025, conforme confirmou fonte oficial da Proteção Civil;
- Atraso no licenciamento e autorizações de alterações que possam ser necessárias devido ao programa do Banco de Portugal e projetos fit-out;
- Licenciamento CML (comunicação prévia) e alterações em fase de obras (tendo em conta programa de ocupação total A2 e A3 por utilizador único, eventual alteração de uso de comércio).
Mais: tratando-se de uma das “principais obras (privada e pública) na área” da Grande Lisboa, em outubro de 2024 já existiam problemas no “aprovisionamento de materiais e equipamentos durante a fase de construção”, atendendo “a quantidade de materiais a aprovisionar, fora do comum”.
“Atendendo à dimensão das várias obras que compõem este empreendimento, outras similares na AML (poucas, é certo), cada vez maior impacto das obras públicas com absorção de recursos das obras particulares, subida de preços, etc., existe um risco de o mercado não responder aos objetivos do promotor obrigando a otimização de projetos, soluções variantes, etc., que impactarão no prazo desta atividade”, avisam os técnicos da Ficope.