O ano de 2026 tem funcionado como uma espécie de teste de maturidade ao setor segurador em Portugal: ainda nem o primeiro trimestre tinha terminado e o país já tinha sido assolado por um devastador “comboio de tempestades”. É neste cenário que a Zurich, presente em Portugal há 107 anos, tem procurado afirmar-se, tendo em consideração a necessidade de adaptação a um contexto que combina riscos climáticos cada vez mais frequentes, exigências regulatórias acrescidas e uma transformação digital acelerada.
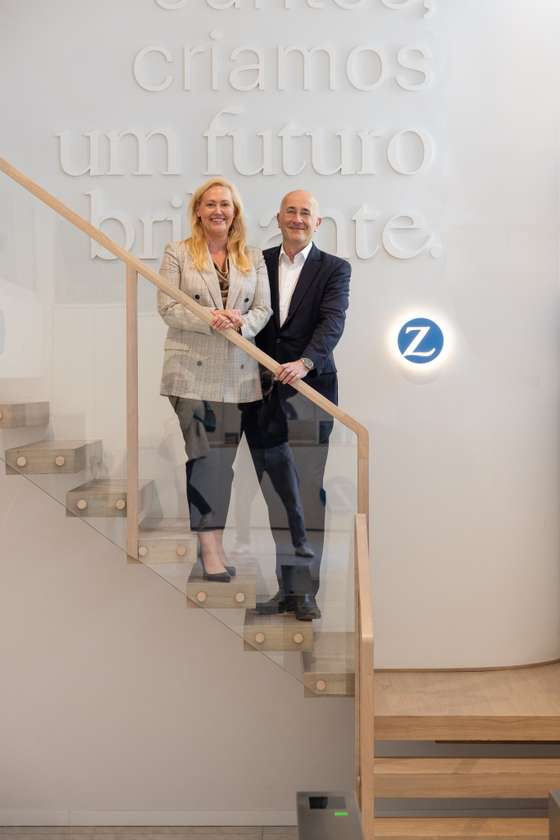
A visita de Kristof Terryn, CEO EME and Global Head Retail do Zurich Insurance Group, a Portugal foi o momento ideal para, em conjunto com Helene Westerlind, CEO da Zurich Portugal, analisarem a necessidade de a sociedade portuguesa se focar na prevenção e na resiliência – tanto no que diz respeito a catástrofes naturais e eventos climáticos extremos, como também à necessidade urgente de assumir o controlo das finanças pessoais – e que papel a Zurich e o setor segurador devem desempenhar, na sua posição de seguradoras e no papel fundamental que têm na sociedade e nos mercados financeiros.
Nos últimos anos, Portugal e a Europa sentiram o impacto crescente de tempestades e outros eventos climáticos extremos. Vê oportunidades para fortalecer a resiliência da comunidade e enfrentar o tema do protection gap?
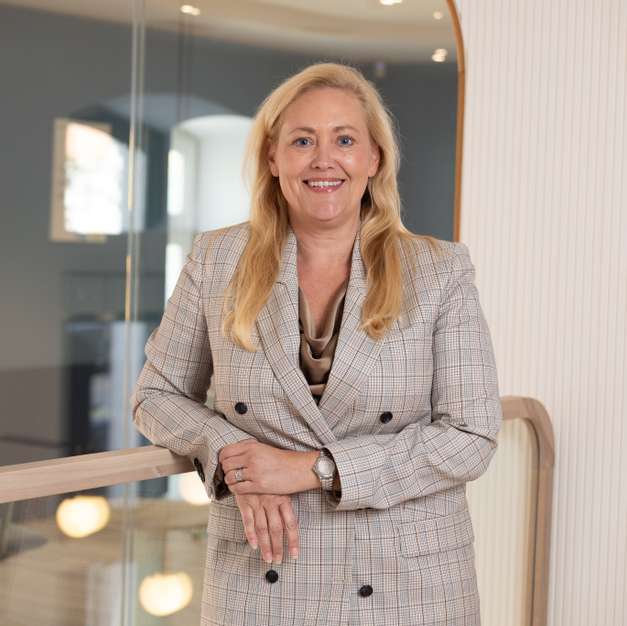
O PTRR prevê a criação de um Fundo de catástrofes naturais e sísmicas, com a reforma do regime de cobertura de riscos e um possível seguro obrigatório para habitações. Tendo em conta que apenas 48% das casas em Portugal têm seguro multirriscos, como é que a Zurich avalia esta transição para um modelo de proteção universal e de que forma o setor privado pode colaborar com o Estado na gestão deste novo mecanismo de solidariedade?
HW: As seguradoras devem atuar como intervenientes‑chave junto do Estado e do Governo. Não podem estar apenas presentes para a transferência de risco – essa não é uma posição sustentável a longo prazo, especialmente tendo em conta as alterações climáticas e a ocorrência de eventos extremos. O que precisamos de fazer, em paralelo, é garantir que as pessoas e as empresas estão preparadas. Como Zurich Portugal, e enquanto setor segurador, temos um papel a desempenhar em conjunto com o governo, as comunidades locais e os municípios, para trabalharmos lado a lado no sentido de assegurar que nos preparamos melhor e que não somos reativos, mas sim proativos.
A severidade destas tempestades, num período de tempo tão curto, é estimada como um evento que ocorre uma vez em 100 a 150 anos. Pelo menos, não há registo de nada semelhante na história de Portugal, com esta magnitude. Dito isto, temos de nos preparar melhor para a ocorrência de eventos climáticos extremos, como já aconteceu em 2025 com as tempestades Martinho e Cláudia.
Uma prioridade central, tanto para o Estado como para o setor segurador, tem de ser a criação de um enquadramento sólido para uma partilha eficaz do risco, sobretudo porque os eventos catastróficos geram prejuízos que, a certa altura, serão demasiado elevados para que as seguradoras privadas os possam absorver sozinhas ou há o risco de alguns riscos se tornarem não seguráveis. O Estado pode atuar como ressegurador de último recurso ou apoiar um fundo nacional de riscos de catástrofe, ajudando a garantir a estabilidade do mercado e a continuidade da oferta de seguros para habitação, mesmo em zonas de alto risco.
Incentivar as autoridades públicas a melhorar a disponibilidade e a qualidade dos dados de acesso público é essencial para uma modelização eficaz do risco de catástrofes naturais. Uma partilha de dados mais robusta permite que empresas, investidores e seguradoras façam avaliações mais precisas das exposições climáticas e dos benefícios da adaptação, apoia um melhor planeamento urbano e facilita uma comunicação mais clara com os proprietários de habitações. Ao trabalharem em conjunto para aumentar a consciencialização sobre o risco e fornecer informação de elevada qualidade, atualizada regularmente, sobre a localização dos ativos, exposição e vulnerabilidades, os setores público e privado podem impulsionar o investimento na resiliência climática e promover estratégias de prevenção mais robustas.
A acessibilidade e a inclusão têm de permanecer no centro das preocupações, especialmente quando a tarifação baseada no risco pode tornar o seguro inacessível para alguns agregados familiares. Mecanismos público‑privados – como subsídios direcionados ou enquadramentos regulatórios específicos – podem ajudar a preservar a cobertura para as famílias mais vulneráveis. Estes mecanismos são mais eficazes quando promovem a acessibilidade sem mascarar o nível real de risco, garantindo que os sinais de preços baseados no risco se mantêm e promovendo uma oferta de seguros sustentável e diversificada. Além disso, a colaboração para aumentar a sensibilização pública e melhorar a literacia financeira e de risco é crucial para uma sociedade mais resiliente. Uma governação clara e processos de sinistros eficientes são igualmente essenciais para garantir uma recuperação rápida e minimizar a disrupção económica após eventos catastróficos.
Em vez de stakeholders, deveríamos começar a falar de parceiros?
HW: Quando as tempestades aconteceram, fizemos parcerias com comunidades locais, com a Cruz Vermelha, com os nossos clientes, com os nossos agentes, com os nossos corretores. Unimos esforços para apoiar as regiões afetadas, angariar fundos, recolher bens – indo além do simples papel de seguradora e passando a fazer parte das soluções e do futuro que construímos em conjunto. Acreditamos que esta é uma parte importante da nossa responsabilidade ao operar em Portugal – cuidar das nossas pessoas e das comunidades onde vivemos e trabalhamos.
O PTRR dedica o Pilar II (Proteger) a reformas que robustecem comunidades e infraestruturas contra eventos extremos. Perante o investimento público de 15 mil milhões de euros previsto para esta área, sentem que Portugal está finalmente a passar de uma cultura reativa para uma proativa, ou falta ainda uma componente de educação social que o plano não cobre?
HW: O lançamento do PTRR é, sem dúvida, um passo crucial para reforçar a resiliência das comunidades e das infraestruturas em Portugal. Assinala uma intenção clara de passar de uma abordagem reativa para uma abordagem mais proativa na gestão de riscos, em particular os relacionados com eventos climáticos extremos. O investimento público anunciado é significativo e criará uma base mais robusta para proteger as famílias, as empresas e a sociedade no seu todo.
No entanto, para que esta transformação seja verdadeiramente eficaz e duradoura, é essencial complementar a proteção física e financeira com um forte investimento na educação social – em especial na literacia financeira e na literacia de risco. Só assim conseguiremos preparar a sociedade para antecipar e responder aos desafios futuros.
Kristof, devido às suas funções, acaba por ter uma perspetiva mais ampla de toda a Europa e Médio Oriente. Pode partilhar alguns dos exemplos de sucesso que encontra noutros mercados e até lições que talvez pudessem ser aplicadas a Portugal neste contexto?

E olhando para os Estados Unidos, que têm enfrentado eventos climáticos extremos frequentes, como na Florida e na área do Golfo, dou‑lhe um exemplo muito interessante do meu tempo lá, que foi depois do furacão Michael. Visitei a zona afetada na Florida e fiquei surpreendido com o facto de algumas casas continuarem de pé e quase sem impacto da tempestade, enquanto outras, ali ao lado, tinham desaparecido por completo – tudo na mesma área. Tudo dependia da idade dos edifícios e do tipo de construção. Se considerarmos o impacto que mudanças como a definição de códigos de construção claros podem ter na resiliência de uma região a este tipo de eventos, é verdadeiramente enorme. Por isso, eu olharia para áreas com um longo histórico de exposição a catástrofes naturais – as chamadas NatCat – e para as parcerias público‑privadas entre o setor segurador e os governos, para ajudar a construir uma melhor resiliência e investir na prevenção. Tudo dependerá de termos edifícios preparados para o futuro.
Portanto, a prevenção é fundamental?
KT: Sim, porque se assumirmos que a frequência e a gravidade dos eventos vão continuar a aumentar, há um limite de capacidade que o setor segurador conseguirá garantir. Portanto, temos de reforçar a prevenção. Temos de garantir que as cidades e as regiões são resilientes, provavelmente também assegurando uma combinação de transferência de risco entre o setor público e o setor privado. Devemos ainda considerar de que forma um fundo de catástrofes naturais (NatCat) pode, de facto, responder a eventos extremos e proteger a sociedade e, em última análise, garantir que o país se reergue rapidamente após este tipo de eventos – isso tem de estar no interesse de todos.
Vê o protection gap mais como uma oportunidade ou mais como uma responsabilidade para a Zurich?
KT: Ambas. Uma responsabilidade e uma oportunidade. É nossa responsabilidade trabalhar com a nossa rede de distribuição para criar consciência sobre o protection gap e, claro, ao mesmo tempo, é uma oportunidade para nós. Mas, como referiu a Helene, não se trata apenas da transferência de risco. A transferência de risco continuará a desempenhar um papel importante aqui, e a mutualização do risco e a diversificação que isso nos dá é absolutamente crítica. Mas a prevenção é igualmente importante – têm de andar de mãos dadas. Em conjunto com os governos, os municípios e as administrações locais, temos de ser claros e estar alinhados sobre o que precisa de ser feito em termos de códigos de construção, para que exista mais resiliência. Por fim, temos de ajudar a educar para o pensamento sobre o risco, colocando e respondendo à pergunta “E se…?”. Isto é relevante não só para os clientes particulares, mas também para os clientes empresariais. Com a dinâmica atual do mercado marcada por tensões geopolíticas, envelhecimento da população e alterações climáticas – apenas para mencionar algumas, todos temos uma responsabilidade conjunta de estar melhor preparados para o impacto de todas estas dinâmicas e de tomar as ações necessárias agora – não temos tempo a perder.
O que diria que deve ter mais impacto: regulação ou investimento?
KT: Acho que a regulação, no final das contas, impulsiona o investimento. Se mudarmos os códigos de construção ou se criarmos regras simples para que os edifícios remodelados tenham de cumprir um determinado padrão, isso gera investimento ao mesmo tempo. Portanto, acho que os dois andam de mãos dadas. A resiliência requer sensibilização e conhecimento, regulamentação e investimento. É muito importante perceber que cada euro investido em medidas proativas de resiliência e adaptação às alterações climáticas poupa, em média, entre 5 a 13 euros em futuras operações de recuperação e em potenciais perdas. Criar esta consciencialização e investir no reforço das infraestruturas é absolutamente crucial.
A prevenção é claramente importante, mas como é que as empresas podem antecipar riscos?
HW: É precisamente aqui que a Zurich entra e, com a experiência e o conhecimento que temos, dispomos das capacidades e das competências para apoiar e sermos parceiros dos nossos clientes na definição do caminho para o futuro. Por exemplo, temos também o Zurich Resilience Solutions, que é uma oferta de serviços com engenheiros de risco e especialistas dedicados à prevenção, previsão, probabilidades e à definição de quais os materiais a utilizar. Geralmente focam-se no mercado médio (mid-market) ou nos seguros comerciais, mas estes conselhos e orientações são fundamentais para construir a resiliência de que temos falado.
As seguradoras devem ter um papel ativo no dia a dia das empresas e indivíduos, e não apenas quando algo é contratado ou é necessário fazer um pagamento?
KT: Absolutamente. Trata-se de aumentar a consciência, trabalhar com a nossa rede de distribuição e com o governo para garantir que as pessoas estão conscientes dos riscos. Depois, fornecer a educação e a cobertura certas. A educação ajuda muito, por isso temos iniciativas nas escolas ao nível da literacia financeira, para mostrar que o seguro tem um papel na construção da resiliência, tanto no Ramo Não Vida como no Ramo Vida. Mas, para riscos coletivos, trabalhar com o governo para criar o enquadramento regulatório certo, como normas mínimas nos códigos de construção, é a forma mais simples e consistente de nos tornarmos mais resilientes. É uma combinação de educação individual e trabalho conjunto com administrações locais, regionais ou nacionais. Ou seja, trata‑se de criar consciencialização para uma sociedade mais resiliente, através da prevenção, e de estar presente quando algo acontece para que as pessoas possam retomar a sua vida normal o mais rapidamente possível.
Helene, o Kristof falou sobre literacia financeira. O Global Risks Report 2026 destaca o aumento da lacuna de pensões no mundo. Como é que a Zurich está a trabalhar para ajudar indivíduos e empresas a planear melhor o seu futuro financeiro, face ao envelhecimento da população, sobretudo em países como Portugal?
HW: Este é um tópico muito importante para Portugal. Em 2050, as pessoas que hoje têm 40 anos, quando se reformarem, a expectativa é que recebam, como pensão, 38,5% do seu último salário. Isso não será suficiente para viver uma vida plena depois de uma vida inteira de trabalho. Vamos ter de contar com poupanças pessoais e com uma lógica de investimentos de longo prazo orientados para o futuro. Somos bastante conservadores na Europa, se nos compararmos, por exemplo, com os Estados Unidos. Tendemos a sentir‑nos mais confortáveis com depósitos bancários, mas existem muitas outras opções de investimento, e não é preciso escolher apenas uma. Pelo contrário, é preferível diversificar as poupanças e investimentos, de acordo com o que é adequado para cada um e tendo em conta as expetativas em relação ao futuro.
E o que diria àquelas pessoas que, apesar de terem 40 anos, ainda não estão sequer a pensar na reforma?
KT: Nunca é tarde demais.
HW: Exatamente, concordo plenamente com o Kristof – nunca é demasiado tarde. A proposta é que a idade da reforma seja 67 anos em 2027. Se tiverem 40, ainda têm 27 anos. Por isso, comecem agora e assumam a responsabilidade pelo vosso futuro financeiro – não dependam de mais ninguém! Comecem a poupar para os vossos filhos, netos e ajudem‑nos a começar a construir a sua resiliência financeira para o futuro. O importante é sabermos que tipo de vida e de segurança financeira queremos ter quando nos reformarmos e o que queremos para a nossa família.
Kristof, como é que a Zurich equilibra a tecnologia cada vez mais evoluída e a necessidade de manter a ligação humana e a confiança num setor como este?
KT: Nas ligações humanas, criatividade e inovação, as pessoas continuarão a desempenhar um papel fundamental, não serão substituídas por máquinas. A tecnologia retira tarefas mundanas e liberta capacidade dos consultores para estarem com o cliente. O impacto da Agentic AI em sinistros e operações de backoffice é real e chegará em escala nos próximos anos, mas precisaremos sempre do toque humano e da interação. Devemos abraçar estas novas tecnologias e utilizá‑las em nosso benefício e em benefício das nossas pessoas e dos nossos clientes.
Sinto que voltámos ao início: a Zurich quer ser um parceiro das pessoas.
HW: Sim, é exatamente isso. Podemos desempenhar um papel importante no ciclo de vida de um cliente, ajudando‑o a proteger o que lhe é mais querido, a prevenir que certas situações aconteçam ou a mitigar os efeitos quando algo inesperado ocorre. Em todos os momentos dos ciclos de vida das pessoas e das empresas, queremos estar presentes como parceiro de confiança, consultor e líder de pensamento, para lhes fornecer aquilo de que precisam em cada momento.
A Zurich está em Portugal há 107 anos. Se olharmos para os próximos anos, quais serão os pontos estratégicos da marca, sobretudo no nosso país?
KT: Nos segmentos de seguros empresariais para grandes e médias empresas, investimos em especialização profunda e em modelização de risco. No mercado das PME’s, queremos ser os especialistas em risco, desde a educação e prevenção até à transferência de risco. No Ramo Vida, queremos estar presentes ao longo de toda a jornada do cliente, ajudando na literacia financeira e na poupança. Tem sido ótimo ver os progressos em Portugal. Antes, era um mercado focado no automóvel e temos vindo a diversificar a nossa carteira, crescendo no segmento das PME’s a dois dígitos e expandindo para corretores e parcerias. Isto reflete a nossa visão positiva para o país e para a economia.
HW: Cada vez mais, este negócio não é um modelo único. A expectativa dos clientes está a mudar e as soluções têm de ser mais personalizadas e, ao mesmo tempo, mais rápidas e digitais. Em Portugal, estamos a criar abordagens modulares para que o cliente escolha os módulos de que precisa e crie seguros adequados ao seu perfil de risco. Somos muito mais diversificados agora e temos um conceito “glocal” – pensamos globalmente para agir localmente. Isto permite-nos aproveitar as capacidades do Grupo, enquanto aceleramos a nossa estratégia em Portugal. Estamos em Portugal há 107 anos e estamos cá para o longo prazo.