

Índice
Índice
Mário Centeno participou numa reunião de trabalho no dia 5 de julho de 2022 em que a localização de Entrecampos para nova sede do Banco de Portugal foi chumbada por falta de viabilidade técnica. Juntamente com outros administradores e diretores do Departamento de Serviços de Apoio, a unidade orgânica que tutela o dossiê da nova sede do banco central, Centeno reconheceu que as opções de Alto dos Moinhos e da Avenida de Berna eram as melhores. E todos excluíram a opção que agora, três anos mais tarde, foi escolhida pela administração liderada por Mário Centeno.
A razão para a exclusão da localização de Entrecampos? Não respeitava “requisitos basilares” de segurança.
A instituição liderada por Mário Centeno informou em maio que assinou o contrato-promessa com o Grupo Fidelidade pelo valor determinado pela “avaliação pericial independente mais baixa, entre as solicitadas pelo Banco de Portugal” aos terrenos de Entrecampos. Ou seja, cerca de 191,99 milhões de euros. Porém, o Observador teve acesso a cinco relatórios de avaliação feitos por duas consultoras entre julho de 2024 e fevereiro de 2025 e o valor mais baixo foi de cerca de 156 milhões de euros para a compra dos dois edifícios que deverão ser a nova sede do banco central.
Apesar de o Banco de Portugal apenas ter disponibilizado oito páginas do contrato-promessa de compra e venda, o Observador teve acesso à versão integral que, contando com os anexos, tem mais de 90 páginas. E a leitura do documento revela, desde logo, que a Fidelidade conseguiu impor “custos” que ficam “excluídos do preço base”. Quer isto dizer que são custos que poderão ser acrescidos automaticamente ao valor de 191,99 milhões de euros contratualizados, caso se venham a verificar por via das alterações profundas que terão de ser feitas ao projeto original da Fidelidade para acolher todos os requisitos de segurança do Banco de Portugal. E o risco de chumbos do projeto urbanístico por parte da Câmara de Lisboa ou da Comissão de Coordenação e Desenvolvimento Regional de Lisboa são repartidos entre o Banco de Portugal e a Fidelidade.
O Observador confrontou por escrito o governador Mário Centeno com todas estas informações. Fonte oficial do Banco de Portugal afirma que “os pontos assinalados” pelo Observador, como a reunião de trabalho de 5 de julho de 2022, enquadram-se nos procedimentos habituais de um processo negocial longo e exigente, na sequência do qual foram introduzidas alterações, tanto no imóvel a adquirir, como nas condições consagradas no contrato-promessa de compra e venda (CPCV). Foi assegurado, em todas as fases, o cumprimento das exigências de segurança do Banco de Portugal e ficou garantido que os riscos identificados estão devidamente acautelados no CPCV.”
Departamento do Banco de Portugal excluiu Entrecampos por não respeitar questões de segurança
O governador Mário Centeno, três administradores, além de três diretores e dois funcionários do Departamento de Serviços de Apoio (encarregue do processo da nova sede do Banco de Portugal), participaram numa reunião no dia 5 de julho de 2022 em que foi feito um ponto da situação sobre as opções de localização, apurou o Observador junto de várias fontes do Banco de Portugal.
Naquele momento, estavam em cima da mesa quatro opções:
- Alto dos Moinhos — um terreno adquirido no mandato do ex-governador Carlos Costa por cerca de 40 milhões de euros em março de 2018;
- Avenida de Berna — uma opção que dependia da aquisição de vários terrenos a outras tantas entidades públicas;
- Restelo — um terreno que era propriedade do Ministério da Defesa Nacional;
- Entrecampos — o projeto que nesta altura já era propriedade do Grupo Fidelidade.
A conclusão da reunião não podia ser mais clara: seguindo uma proposta do Departamento de Serviços de Apoio (DSA), foi decidido excluir as opções de Entrecampos e Restelo por não serem viáveis tecnicamente.
Ao que o Observador apurou, o DSA elaborou um relatório que serviu de apoio a Mário Centeno e aos restantes administradores para formarem a sua opinião em que se explica em pormenor as razões objetivas para a inviabilidade da opção de Entrecampos. Apesar de o projeto da Fidelidade Property Europe responder em termos genéricos aos requisitos do Banco de Portugal, chumbava num ponto fundamental: não cumpria os “requisitos basilares do Banco” em relação à segurança. O “Banco” é a expressão que os funcionários do Banco de Portugal utilizam para se referir à sua própria instituição.
De acordo com o DSA , não existia um perímetro de segurança — que continua a não existir; e a parcela A tinha uma área comercial no piso 0 e no piso -1 — que continua a existir e que faz parte de uma área total de 24.000 m2 de área comercial que levará à abertura de 75 lojas em todo o empreendimento “Entrecampos” da Fidelidade Property Europe, como se pode constatar no site público do projeto.
A grande censura era precisamente o facto de essa área comercial — que é muito importante para a viabilidade económica do business plan do projeto do Grupo Fidelidade — não poder ser delimitada. Acresce que, como se pode verificar pelas imagens do projeto, a restante área comercial (onde está localizada a maior parte das lojas do empreendimento) comunica com a Parcela A.
Acresce que estava previsto um acesso direto à estação da CP de Entrecampos — que é uma das mais movimentadas da CP em Lisboa por ser um ponto nevrálgico da comunicação da capital com a margem sul do Tejo e que está localizada precisamente ao lado daquela que será a nova sede do Banco de Portugal, o obrigou a estudos específicos de vibração e de som. Essa proximidade a uma estação ferroviária de grande movimento potenciava os riscos de segurança para as instalações do banco central.
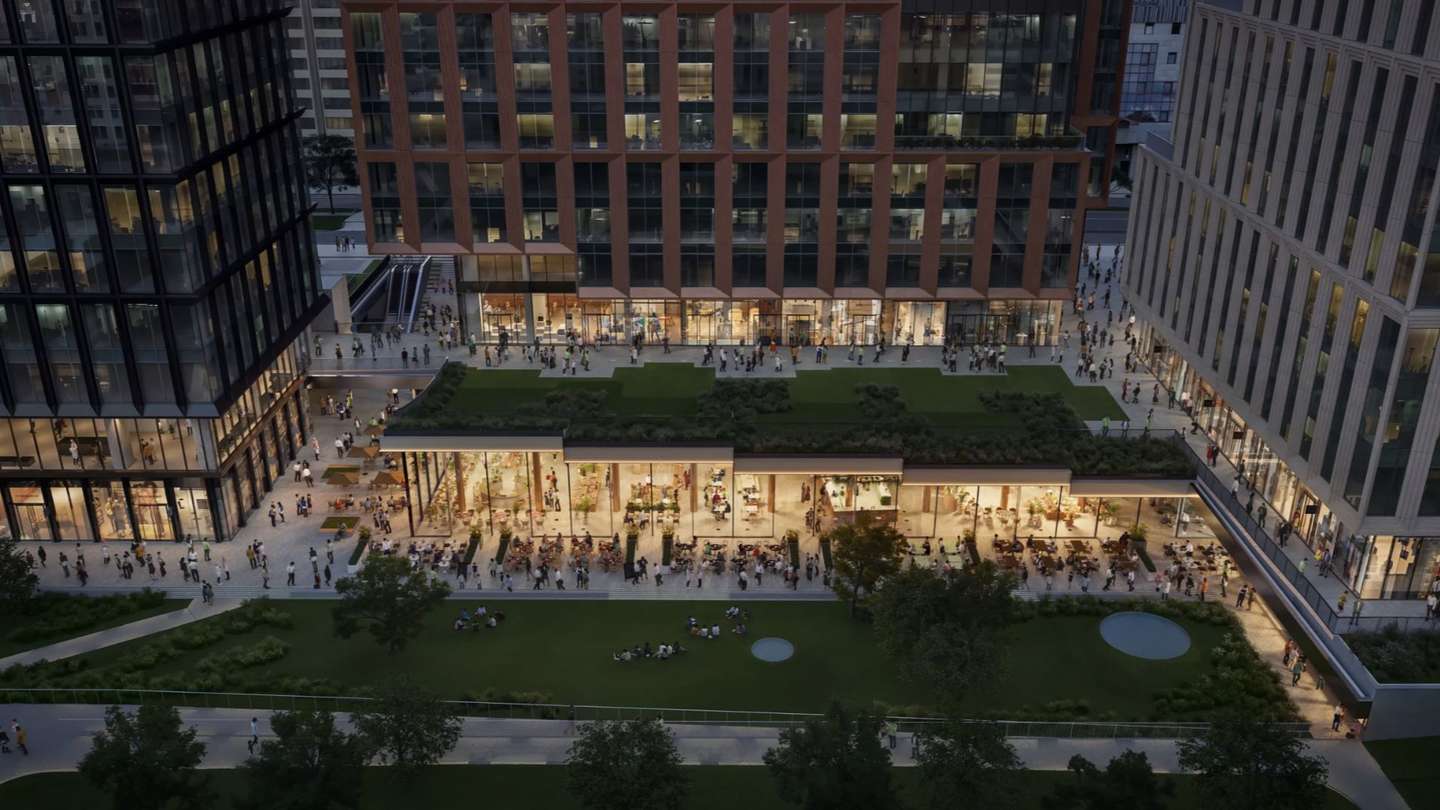
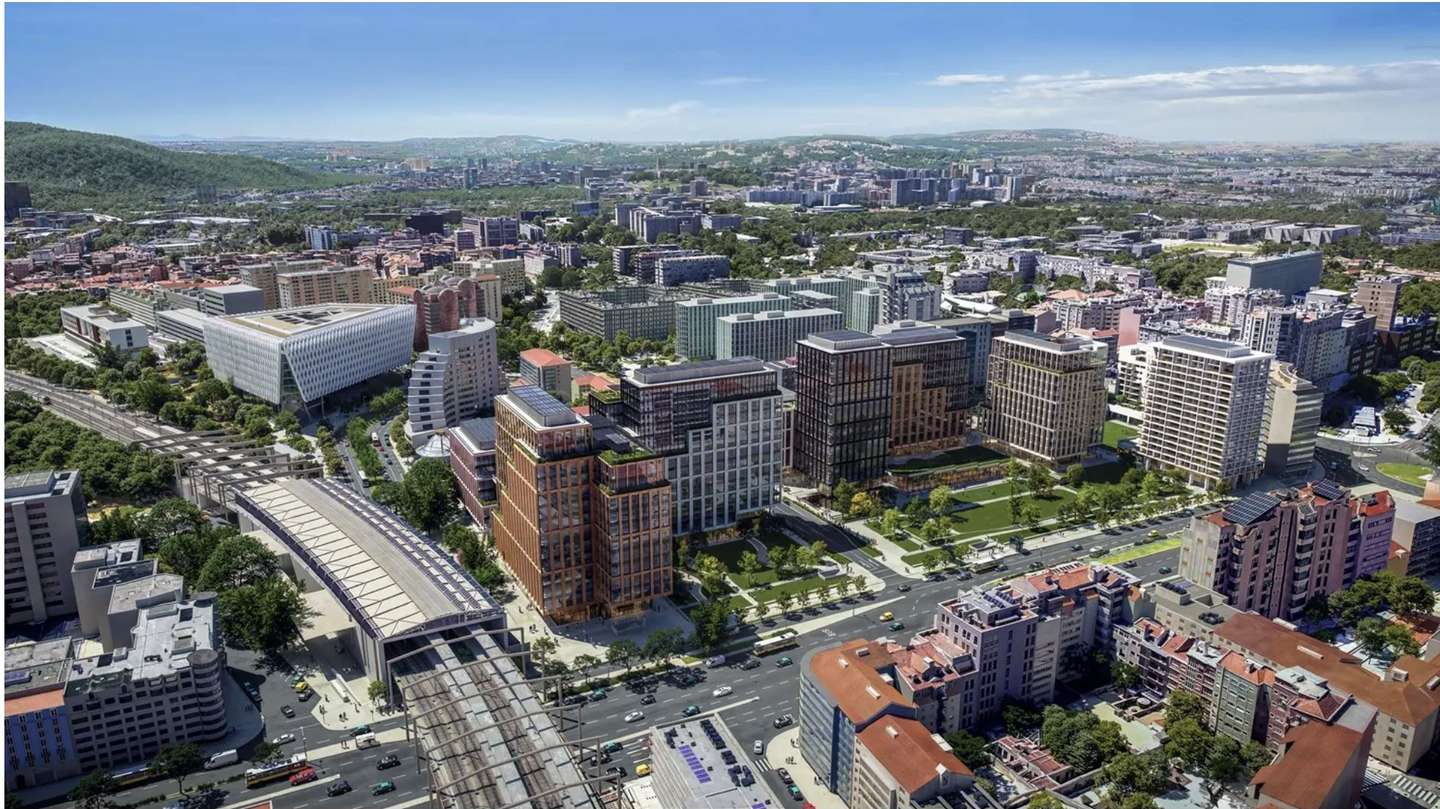
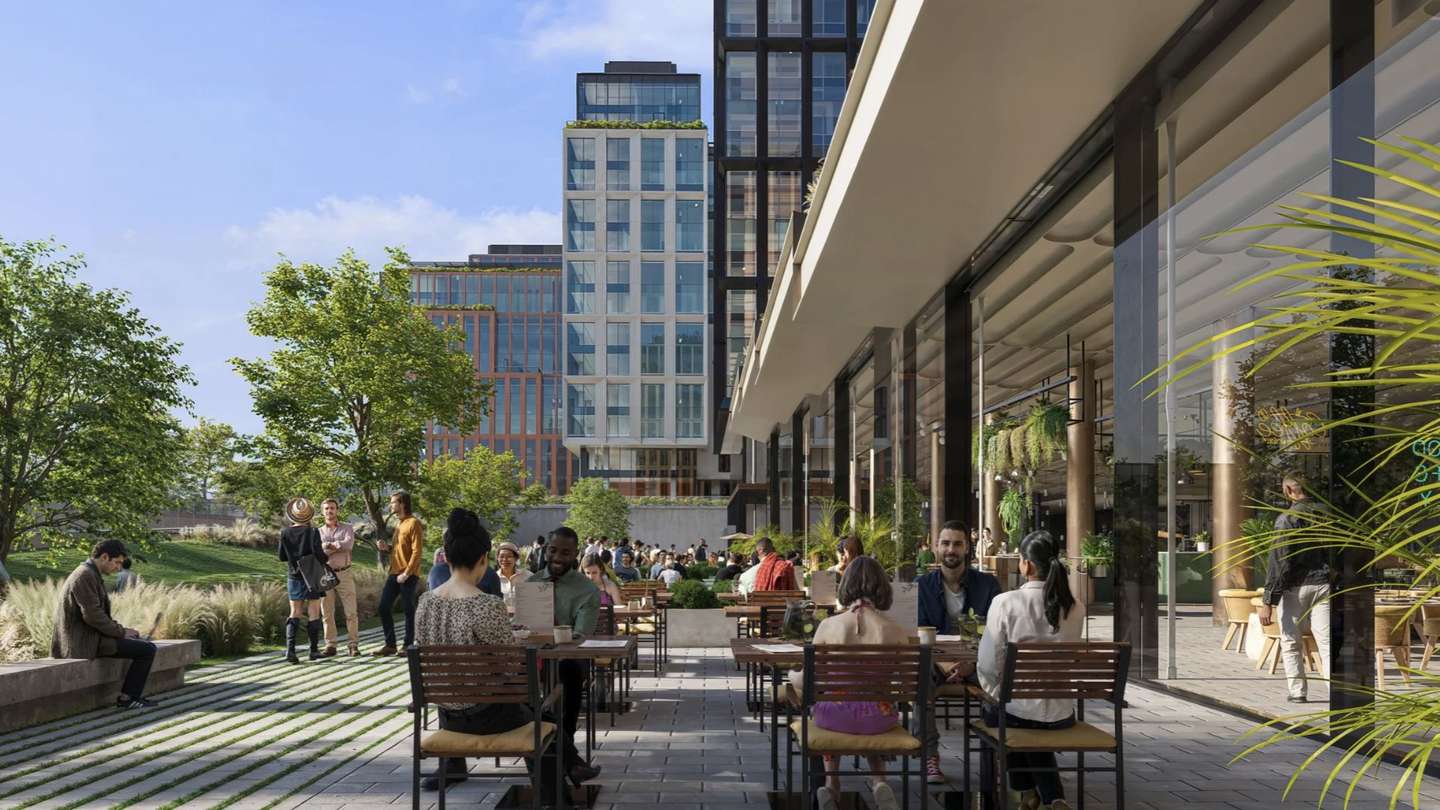
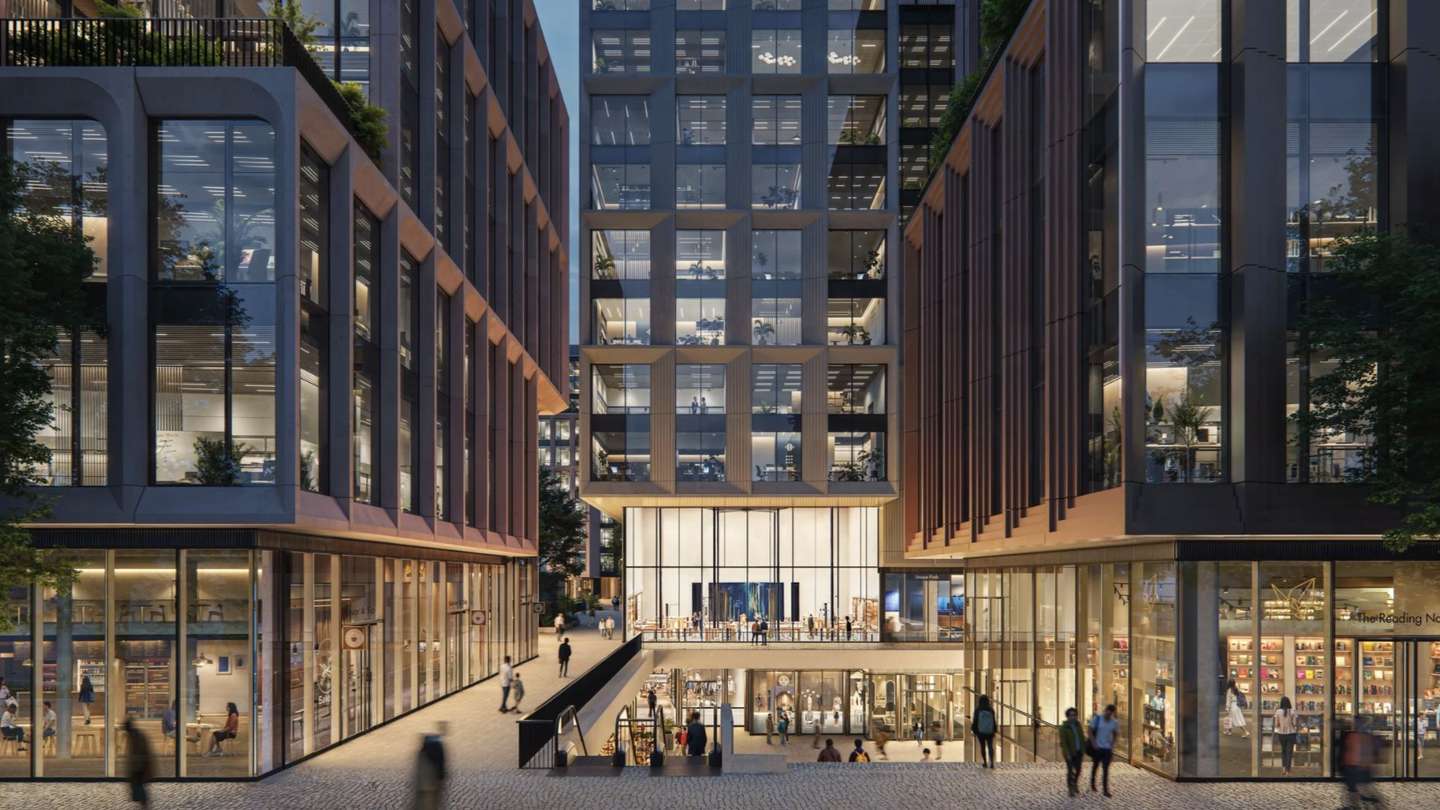
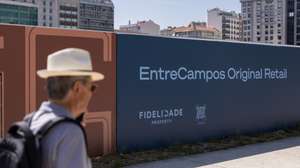
▲ Uma parte da área comercial prevista para o projeto "Entrecampos"
Entre abril e maio de 2022, o Banco de Portugal terá questionado a Fidelidade sobre a viabilidade de alterações ao projeto original que estava a ser comercializado e a resposta terá sido muito diferente da que veio a ser dada no último trimestre de 2024: o grupo segurador liderado por Jorge Magalhães Correia terá recusado porque tais alterações iriam desvirtuar o projeto. Isto porque uma galeria comercial comum a todo o empreendimento era um elemento âncora e agregador de todos os edifícios de escritórios e habitação que estavam projetados.
Um pouco mais de dois anos após esta recusa, o Grupo Fidelidade e o Banco de Portugal mudaram de ideias.
O valor que o grupo segurador pedia pelos edifícios da Parcela A em ‘core & shell’ — ou seja, edifícios ’em tosco’, sem recheio algum — ascendia a 309 milhões de euros. Ao que o Observador apurou, esse era o valor para os três edifícios que compõem aquela parcela, e não apenas pelos edifícios A2 e A3 — os dois que o Banco de Portugal prometeu comprar.
Cinco avaliações com valores entre os 156 milhões e os 206 milhões de euros
Para chegar a uma avaliação sobre o preço de mercado dos edifícios que admitia comprar, o Banco de Portugal contratou duas consultoras imobiliárias especializadas: a Iniciativ Ability Consultoria e pela Savills. O Observador teve acesso a cinco relatórios de avaliação realizados por aquelas duas consultoras entre julho de de 2024 e fevereiro de 2025 — em contextos muitos diferentes.
As avaliações efetuadas em julho e agosto de 2024 tinham como pressuposto o projeto original da Fidelidade, antes de terem sido realizadas as due diligences por parte do escritório Sérvulo e pela empresa de engenharia Ficope. Ou seja, trata-se de avaliações que foram realizadas antes de terem sido detetadas um total de 16 “red flags” e situações de “alto risco” por parte do assessor jurídico e técnico do Banco de Portugal.
E, nesse contexto, os valores quer da Iniciativ Ability Consultoria, quer da Savills, são muito abaixo do valor de fecho de operação (191,99 milhões de euros). Eis os resultados apresentados em julho de 2024:
- A Iniciativ Ability avaliou o “Projeto Atual” em dois valores. Um de 159.357.277 euros que avaliou o “open space seguindo os standards de mercado”; e outro de 156.115.334 euros para “Projeto sem ‘fit out'”. Relatório tem a data de 12 de julho de 2024.
- A Savills avaliou o “Projeto Atual” em 164.400.000 euros sem ‘fit out’.
Como o Observador já explicou, o projeto ‘fit out’ comporta a fase de recheio dos edifícios do Banco de Portugal após a conclusão do esqueleto dos edifícios. O valor dessa fase pode variar entre os 43 milhões e os 87 milhões de euros.
Mais tarde, a 2 de agosto de 2024, a Iniciativ Ability apresentou um novo relatório de avaliação em que altera de forma muito significativa o seu intervalo de avaliação: entre 187.946.800 euros (open space seguindo os standards de mercado, sem ‘fit out’) e 184.429.882 euros (valor de nível de acabamento projeto, sem ‘fit out’).
Isto é, uma subida de avaliação que varia entre 0s 28,3 milhões de euros e os 28,5 milhões de euros. Tendo em conta o muito curto intervalo (menos de um mês) entre as duas avaliações da mesma consultora, o Observador questionou por escrito o Banco de Portugal sobre se algum seu representante solicitou alguma revisão de preço, mas não obteve resposta.
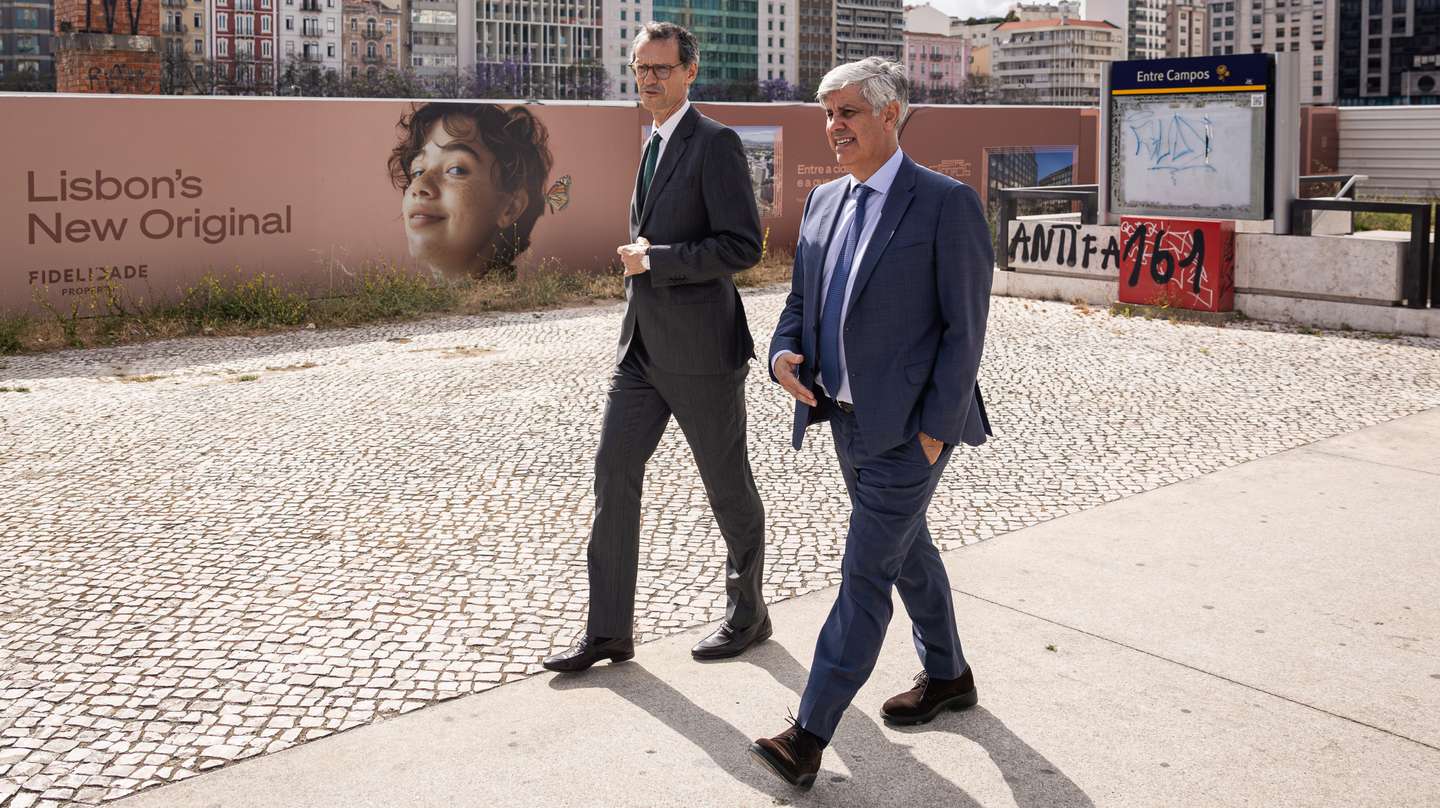
▲ Mário Centeno (à direita) com o seu chefe de gabinete Álvaro Novo (à esquerda) depois do lançamento da primeira pedra da nova sede do Banco de Portugal a 24 de junho
DIOGO VENTURA/OBSERVADOR
Numa data posterior aos relatórios de due dilligence dos assessores Sérvulo e Ficope, a Iniciativ Ability – Consultoria e a Savills voltaram a avaliar o projeto da Fidelidade.
Os valores de avaliação apresentados foram os seguintes:
- Iniciativ Ability – Consultoria avaliou o “Projeto Atual” em 206.266.792 euros como “open space seguindo os standars de mercado – sem fit out”. O relatório tem a data de 10 de fevereiro de 2025;
- Já a Savills avaliou o “Projeto Atual” em 191.990.000 euros. O relatório tem a data de 22 de janeiro de 2025
Da leitura dos relatórios a que o Observador teve acesso, não é claro que os consultores imobiliários estejam a avaliar a “alteração profunda” que o “Projeto Atual” da Fidelidade, segundo o consultor Ficope, terá de ter, nos termos do Memorando de Entendimento assinado a 27 de janeiro de 2025 e do Contrato-Promessa de Compra e Venda assinado a 2 de maio de 2025. O Observador tentou clarificar esta situação junto do Banco de Portugal mas não obteve resposta.
Em resposta ao Observador, o Banco de Portugal afirma que, “como divulgado em comunicado [divulgado a 2 de maio de 2025], o preço de aquisição do edifício seguiu a avaliação pericial independente mais baixa, entre as solicitadas pelo Banco de Portugal.”
[É sábado. No lobby de um hotel de Albufeira um assassino misterioso espera junto ao bar por um convidado especial: representa a Organização para a Libertação da Palestina. Quando o vê entrar, o terrorista dispara quatro tiros e foge. “1983: Portugal à Queima-Roupa” é a história do ano em que dois grupos terroristas internacionais atacaram em Portugal. Um comando paramilitar tomou de assalto uma embaixada em Lisboa e esta execução sumária no Algarve abalou o Médio Oriente. É narrada pela atriz Victoria Guerra, com banda sonora original dos Linda Martini. Ouça o primeiro episódio no site do Observador, na Apple Podcasts, no Spotify e no Youtube Music.]
As cláusulas que protegem o Banco de Portugal
Fonte oficial do banco central assegurou ao Observador que “os promotores são os únicos responsáveis pelo cumprimento das normas legais e regulamentares em vigor relativamente à operação e construção dos edifícios projetados”.
Jorge Magalhães Correia, chairman da Fidelidade
Mas será que estas cláusulas explicam tudo, nomeadamente eventuais riscos e responsabilidades em que a administração do Banco de Portugal incorreu ao assinar este contrato-promessa?
É importante fixar que, para começar, os assessores jurídico e técnico do Banco de Portugal alertam que o projeto original da Fidelidade não cumpria os requisitos de segurança que o banco central está obrigado a respeitar. Logo, esse projeto original teve de ser alterado — sendo certo que a Ficope, o assessor técnico do Banco de Portugal, fala numa “alteração profunda” dos projetos originais da Fidelidade.
Na linguagem jurídica do contrato-promessa de compra e venda, o projeto original é designado de “projeto atual”, enquanto que as alterações terão de ser executadas em em dois momentos diferentes: num “estudo prévio” e num “projeto final”.
A pergunta-chave é: e quem paga isso tudo? Será que o Banco de Portugal terá de pagar mais do que os 191,99 milhões de euros que é o preço base dos dois edifícios em formato ‘shell & core’?
O Banco de Portugal responde oficialmente que não identificou qualquer “lesão do superior interesse público prosseguido pelo Banco de Portugal enquanto banco central e supervisor bancário. Em todo este processo foram adotados procedimentos e diligências de cariz técnico conforme as melhores práticas nacionais e internacionais, de rigoroso controlo da legalidade, configuração financeira e patrimonial da operação.”
Das oito páginas do contrato-promessa disponibilizadas pelo Banco de Portugal, fazem parte várias cláusulas que atestam que o banco central poderá resolver o contrato caso a Fidelidade não consiga obter as diversas licenças administrativas que são necessárias à entrada em funcionamento dos dois edifícios que compõem a nova sede do Banco de Portugal.
Nas poucas páginas do contrato (que tem 93 páginas, no total) enviadas ao Observador, podemos ler que, no caso da Fidelidade não cumprir um determinado conjunto de condições precedentes (que o Banco de Portugal não disponibilizou) o grupo segurador dispõe automaticamente de um período adicional de seis meses para conseguir cumprir o acordo.
E se, no final desse período, a obra continuar sem as licenças? A seguradora terá direito a um segundo período de seis meses, mas com uma diferença: terá de pagar uma compensação “calculada ao dia rateada por referência ao valor global das rendas mensais pagas pelo Banco de Portugal nas suas instalações arrendadas” em três edifícios distribuídos pela cidade de Lisboa (rua Castilho, Av. da República e Av. Álvaro Pais).
E se, ao final de um ano, a Fidelidade continuar a não conseguir cumprir? Terá direito a mais um período de seis meses. Além da compensação diária sobre os alugueres pagos pelo Banco de Portugal para os seus três escritórios em Lisboa, a Fidelidade terá ainda de pagar os “custos de funding sobre as prestações do sinal já pagas” pelo Banco de Portugal.
Resumindo e concluindo: só no final de um ano e meio é que o Banco de Portugal terá direito a resolver o contrato e exigir a restituição do sinal (57,5 milhões de euros), acrescida dos custos de funding.
Contudo, fica claro que pode qualquer uma das partes poderá responsabilizar a outra pelo facto de as condições precedentes não terem sido cumpridas, logo o contrato reconhece o direito a indemnização a quem for a “Parte Lesada” face à “Parte Inadimplente”.
Contrato-promessa não impede aumento do preço-base de 191,99 milhões. E riscos de chumbos da CCDR ou da autarquia são repartidos
Mas será que o Banco de Portugal está mesmo defendido pelo contrato-promessa assinado? Ou seja: será que os riscos só correm pela Fidelidade, estando o banco central devidamente defendido no caso de a “alteração profunda” do projeto original de Entrecampos não ser viabilizada pela Câmara de Lisboa ou por outra entidade pública ou judicial com poderes de fiscalização da operação urbanística? E será que o preço base de 191,99 milhões de euros a pagar pelo Banco de Portugal é impossível de ser alterado, em caso de dificuldades com o projeto ou com a obra?
Começando com uma notícia positiva para o banco liderado por Mário Centeno: a cláusula 7 estipula que o Banco de Portugal poderá “resolver o presente contrato” no caso de “as Partes não chegarem a acordo quanto ao Projeto Final”. O Banco de Portugal tem 24 meses “contados” desde 2 de maio de 2025 para ‘rasgar o contrato’ e exigir às sociedades do Grupo Fidelidade a restituição no prazo de 10 dias úteis dos 57,5 milhões de euros de sinal, “acrescidas do respetivo custo de funding”.
Contudo, ao valor do sinal, acrescido dos custos de funding, terão de ser “deduzidos (…) todos os custos e despesas incorridos pelas Comproprietárias [as empresas do Grupo Fidelidade proprietárias da Parcela A] com as alterações ao Projeto Atual solicitadas pelo Banco de Portugal”. Quer isto dizer que o custo dos projetos e de todas as equipas que a Fidelidade teve de contratar para executar as muitas alterações solicitadas pelo banco central poderão ser deduzidas do valor do sinal.
Mário Centeno, governador do Banco de Portugal
Acresce que, pela leitura de outras cláusulas do mesmo contrato, percebe-se que o Banco de Portugal incorre em vários riscos que podem levar a potenciais aumentos do preço base de 191,99 milhões de euros. Eis várias situações contratuais concretas:
- A Fidelidade conseguiu impor “custos” que ficam “excluídos do Preço Base”. Quer isto dizer que são custos que poderão ser acrescidos automaticamente ao valor de 191,99 milhões de euros, caso se venham a verificar;
- Exemplos? “Todos e quaisquer custos” com “reforços estruturais que sejam necessários em função das especificidades dos usos pretendidos pelo Banco de Portugal (designadamente, sem limitar, a instalação de caixa-forte no piso 0 e eventuais “aberturas de negativos em lajes para a colocação de escadas entre pisos, que venham a resultar do desenvolvimento do projeto das obras de fit out” — uma fase que é da total e exclusiva responsabilidade do Banco de Portugal;
- A “alteração ou reforços dos envidraçados e respetivas caixilharias e das portas, resultantes dos níveis de segurança exigidos pelo Banco de Portugal”, assim como “reforços de iluminação” e no sistema de AVAC [Aquecimento, Ventilação e Ar-Condicionado] para corresponder à solicitação do Banco de Portugal quanto a estes sistemas” ou ainda “requisitos do Banco de Portugal quanto aos sistemas de controlo de intrusão (CCTV e afins) que sejam superiores aos previstos no Projeto Atual”;
- E ainda “trabalhos de projeto e construção dos novos átrios dos elevadores que servem os Edifícios A2 e A3” ou “projeto e construção de novos balneários que respondam às necessidades da operação do Banco de Portugal e dos seus colaboradores (de modo que os balneários previstos no Projeto Atual, localizados em área que integrará as Partes Comuns de Uso Exclusivo, possam ficar afetos exclusivamente a utilização pelo pessoal de apoio à operação dos Edifícios A2 e A3).” Caso se concretizem, tudo isto vai gerar sobrecustos a serem pagos pelo Banco de Portugal.
- Também caso o Banco de Portugal “solicite alterações ao Projeto Atual” durante a “elaboração do Projeto Final” e, caso tais alterações “correspondam a alterações ao Estudo Preliminar”, poderá ter de pagar os “sobrecustos”. Sendo certo que também poderá beneficiar da eventual redução de custos.
- Isto para não falar do risco de custos acrescidos por conta de alterações por exclusiva iniciativa do Banco de Portugal.
Todas estas possíveis alterações levarão a um novo “Preço Base Ajustado”.
No caso de existirem alterações de projeto por “Alterações por motivos técnicos e administrativos” (cláusula 9.3) por imposição da Câmara de Lisboa ou de outras entidades, como a CCDR de Lisboa e Vale do Tejo, por exemplo, “as Partes procederão de acordo com os princípios da boa-fé e colaborarão com vista a uma adequada compatibilização dos interesses recíprocos na eventualidade de ser necessário introduzir alterações ao Projeto Final por razões imperiosas de natureza técnica ou para otimização da programação dos trabalhos do(s) empreiteiro(s) contratados para a construção do Empreendimento”.
Isto é, há uma partilha dos riscos com os custos financeiros de tais alterações qual das duas partes (ou as duas partes por igual) acarreta com os custos de tais alterações.
Seja como for, a posição da administração de Mário Centeno é só uma. “Os promotores [as empresas do Grupo Fidelidade] são os únicos responsáveis pelo cumprimento das normas legais e regulamentares em vigor relativamente à operação e construção dos edifícios projetados. A construção dos edifícios e a subsequente celebração do contrato definitivo de compra e venda estão dependentes da emissão das necessárias autorizações administrativas, nomeadamente das licenças de construção a emitir pela Câmara Municipal de Lisboa”, lê-se na resposta escrita de fonte oficial do Banco de Portugal.
Terreno da nova sede do Banco de Portugal é propriedade de três sociedades
O Observador já revelou no primeiro trabalho desta investigação jornalística que o banco central não informou com total detalhe o objeto do negócio feito com a Fidelidade: foi comunicado que o investimento era de 191,99 milhões de euros, quando tal valor tem só a ver com a compra de dois edifícios ’em tosco’, sendo certo que o valor total, somando a fase ‘fit out’ (recheio dos edifícios), será fixado num intervalo entre 235 milhões e os 280 milhões de euros.
Mas há outra informação relevante que o Banco de Portugal também não prestou nos seus dois comunicados, publicados aqui e aqui: a identidade das quatro empresas que assinaram acordos com o banco central. Os comunicados falam apenas em “Fidelidade”. Apesar de se poder argumentar que as quatro entidades fazem parte do Grupo Fidelidade, não é menos certo que houve uma operação de revenda pelo meio. Sendo igualmente certo que a revenda é legal e ocorreu por razões de otimização fiscal legítimas dentro do Grupo Fidelidade.
Como o Observador já revelou, a Câmara de Lisboa vendeu os terrenos da antiga Feira Popular à Fidelidade Property Europe SA em hasta pública no dia 12 de dezembro 2018. Valor que foi alvo de escritura a 24 de maio de 2019: 273.900.040,00 euros por quatro parcelas de terreno.
Falando apenas e só da Parcela A — na qual se localiza a nova sede do Banco de Portugal — a Fidelidade comprou aquele terreno por cerca de 83,1 milhões de euros. Esta parcela foi revendida a 30 de dezembro de 2020 a três sociedades criadas pelo Grupo Fosun pelo valor de 86,9 milhões de euros, segundo a escritura pública de compra e venda consultada pelo Observador. E como se chamam as empresas?
- FPE (PT) OFFICE, SA — que ficou com 61/100 avos indivisos do terreno;
- FPE (PT) 4 RET, SA — que ficou 12/100 avos indivisivos do terreno;
- FPE (PT) 5 PARK, SA — que ficou 17/100 avos indivisos.
Foram estas três sociedades que, enquanto legítimas proprietárias da parcela A da Unidade de Execução de Entrecampos, negociaram e assinaram o memorando de entendimento e o contrato-promessa de compra e venda com o Banco de Portugal — acordos esses que foram alvo de comunicação pública por parte do banco central.
O beneficiário efetivo destas três sociedades FPE — estruturas que o Grupo Fosun também tem noutros países em que está presente, como a Itália e a Turquia, por exemplo — é o cidadão chinês Guo Guangchang, fundador e líder do Grupo Fosun, que detém uma participação indireta de 52,73% do capital social das três sociedades.
É importante esclarecer que o beneficiário efetivo não significa, em linguagem corrente, que Guangchang é o dono da empresa ou que pode beneficiar dos pagamentos que aquelas três sociedades venham a receber do Banco de Portugal. Significa apenas que é o beneficiário efetivo dessas sociedades, sendo que o é de forma indireta e através da empresa Fidelidade – Companhia de Seguros SA — que é detida pelo Grupo Fosun
Guo Guangchang, fundador e líder do Grupo Fosun
Guo Guangchang já foi um dos homens mais ricos da China e chegou a ser conhecido como o Warren Buffet chinês, estando mesmo do top 10 dos multimilionários daquele país, mas hoje terá uma posição mais modesta. Em 2022, por exemplo, era ‘apenas’ o 126.º chinês mais rico, com uma fortuna pessoal avaliada em cerca de 5,5 mil milhões de euros, segundo revelou a Lusa, citando um relatório da Hurun Report Inc., considerada a Forbes da China.
Fonte oficial da Fosun garante que o projeto imobiliário de Entrecampos é um dos vários ativos imobiliários da Fidelidade, inserido na atividade imobiliária típica das seguradoras, sendo as decisões relativas aos seus ativos tomadas pelos respetivos órgãos sociais.
A Fosun é uma das acionistas da Fidelidade, e a compra ou venda de ativos pela Fidelidade não tem, obviamente, impacto na liquidez dos seus acionistas, que, como qualquer empresa, são remunerados através dos lucros e não das vendas. A Fidelidade é uma das empresas mais sólidas em Portugal, com uma classificação A+ da Fitch e uma classificação A da S&P.
Fosun teve problemas de liquidez em 2022 mas assegura que o problema está resolvido
Por outro lado, ao longo de últimos anos, com destaque para 2022, sugiram notícias na imprensa internacional de que as autoridades chinesas, nomeadamente a Comissão Reguladora de Bancos e Seguros da China, teriam solicitado aos bancos chineses que avaliassem a sua exposição à dívida do Grupo Fosun — notícias que o Grupo Fosun desmentiu.
Certo é que o órgãos de referência internacionais, como o jornal inglês Financial Times, avançaram notícias sobre o nível de dívida da Fosun International, uma das holdings do grupo. Em 2022, tal dívida estaria em cerca de 40 mil milhões de dólares (cerca de 34,2 mil milhões de euros aos preços de hoje), o que gerou rumores no mercado sobre problemas de liquidez — que já estarão ultrapassados.
O valor das ações da Fosun International Limited, a principal unidade do grupo cotada na Bolsa de Valores de Hong Kong, reduziram mais de 40% entre 2021 e 2022.
Tudo isto fez com que o Grupo Fosun avançasse com um processo de vendas de ativos avaliado em mais de 5 mil milhões de dólares (cerca de 4,2 mil milhões de euros aos preços de hoje), de acordo com valores avançados pelo Financial Times em outubro de 2022. Tudo para reforçar a sua liquidez.
Um dos exemplos desse processo de venda, foi precisamente uma parte da sua participação no Millenium BCP. Com efeito, o Grupo Fosun concluiu em janeiro de 2024 a venda de 5,60% da sua participação no capital do BCP, SA por cerca de 235 milhões de euros, sendo que antes já tinha vendido 4,31% do capital do BCP. Se em junho de 2023, os chineses detinham uma participação de 29,95% do capital do banco, em janeiro de 2024 passou para 20,03%.
Além da participação na Fidelidade e no Millennium BCP, a Fosun detém mais de 5% da REN – Redes Energéticas Nacionais e controla ainda em Portugal o Grupo Luz Saúde.
Em resposta ao Observador, fonte oficial da Fosun explica que “tomou medidas proativas para otimizar continuamente sua estrutura de capital e ativos, expandir os canais de financiamento e reduzir a dívida, fornecendo uma base sólida para a execução de suas estratégias de otimização de negócios e foco em seus negócios principais”.
A mesma fonte acrescenta que a “estabilidade financeira da Fosun” foi “validada” com os resultados financeiros de 2024. De acordo com o seu relatório e contas, o grupo chinês fundado em Xangai teve uma receita total de 192,14 mil milhões de yuan (cerca de 22,9 mil milhões de euros ao câmbio de hoje) e um lucro operacional industrial de 4,9 mil milhões de yuan (cerca de 584 mil milhões de euros)
Fonte oficial da Fosun diz ainda que o grupo “está em processo de redução de dívida há três anos, desde 2022, e mantém um fluxo de caixa operacional saudável. No final de 2024, “a caixa, os saldos bancários e os depósitos a prazo do Grupo totalizavam 106,3 mil milhões de yuan (cerca de 12,6 mil milhões de euros).
O grupo chinês faz ainda questão de dar outros exemplos, como a manutenção da notação BB- da sua dívida concedida pela agência de notação financeira S&P e o “refinanciamento” de um “empréstimo sindicado” no valor de 870 milhões de dólares (cerca de 744,1 milhões de euros ao câmbio de hoje) acordado a 28 de março de 2025 — e que “é o maior do género captado por uma empresa privada chinesa” até ao momento em 2025. Tudo para assegurar que tem uma posição financeira estável e segura, até porque a alienação total de ativos no valor de 75 mil milhões de yuan (cerca de 8,9 mil milhões de euros) entre 2022 e 2024 “otimizaram ainda mais o balanço patrimonial e fortaleceram a reserva de liquidez da empresa”, lê-se na resposta escrita enviada em língua inglesa por fonte oficial da Fosun.
A redução da alavancagem financeira irá continuar em 2025, prevendo a Fosun uma redução da dívida remunerada do Grupo para cerca de 60 mil milhões de yuan (cerca de 7,1 mil milhões de euros).