Se, até novembro de 2022, a OpenAI era um laboratório de desenvolvimento de inteligência artificial (IA) meramente familiar para quem acompanha as novidades da área, com o lançamento global do ChatGPT tornou-se um nome conhecido a nível global e numa das protagonistas da expansão da IA.
A Microsoft era, até então, a maior investidora da empresa californiana. A relação era já longa. Começou com mil milhões de dólares em 2019, que cresceram para 13 mil milhões de dólares com o passar dos anos. Em janeiro de 2023, a dona do Windows voltou a investir, prometendo “vários milhares de milhões” à OpenAI.
Microsoft confirma que vai investir “vários milhares de milhões” na criadora do ChatGPT
Agora, a Microsoft está longe de ser a única investidora ou “parceira estratégica” da OpenAI que se foi agigantando, tornando-se apetecível em termos de investimentos e de parceria. Até se tornar uma gigante também no valor. No início de outubro, após uma venda de ações de funcionários, que terá rondado os 6,6 mil milhões de dólares, a empresa liderada por Sam Altman atingiu uma avaliação de 500 mil milhões de dólares. Pelas contas da Bloomberg, transformou-se na “maior startup do mundo”.
Esta avaliação também tem sido amparada pelo desenvolvimento de uma rede de relações com outras empresas do setor da tecnologia, maioritariamente norte-americanas, como a Nvidia, AMD e a Oracle. Através de parcerias e anúncios de milhões, a OpenAI está em destaque num ecossistema em que tanto recebe investimentos como também assume o papel de cliente na aquisição de chips. Vários analistas apontam, mesmo, para esta circularidade no setor, com os investimentos a transitarem entre empresas, levantando riscos em caso de quebra de algum dos elos desta ligação.
No espaço de duas semanas, a OpenAI anunciou dois negócios com empresas na área de chips: primeiro com a gigante Nvidia, e depois com a AMD. O CEO da Nvidia, Jensen Huang, e Lisa Su, CEO da AMD, são primos mas assumem ter muito pouco contacto um com o outro. São assumidamente rivais a disputar o mercado de chips de IA. Para a OpenAI, diversificar os fornecedores é visto como um sinal positivo, notam os analistas.
O acordo firmado com a Nvidia foi anunciado a 22 de setembro. Determina que a OpenAI receberá um investimento de até 100 mil milhões de dólares da gigante de chips, como apoio à instalação de até 10 gigawatts de centros de dados de IA com sistemas desenvolvidos pela Nvidia.
Já o acordo com a AMD tem um molde diferente, reconhecido até pela CEO como “único”. Mais uma vez sob a expressão “parceria estratégica”, prevê a implementação de até 6 GW de infraestrutura de computação usando os novos chips da série MI450 da AMD. Com uma diferença: a OpenAI tem a possibilidade de ficar com uma participação de até 10% na tecnológica de chips. A AMD emitiu uma garantia de 160 milhões de ações à OpenAI, a 0,01 dólares, que passarão para as mãos da dona do ChatGPT em tranches, a atribuir por objetivos.
A primeira tranche só chegará à OpenAI quando estiver instalado um GW de capacidade de computação. O projeto de implementação só arrancará na segunda metade de 2026 e, em conversa com analistas, Lisa Su não adiantou o calendário para os restantes gigawatts. Outro dos objetivos definidos é que as ações da AMD escalem até 600 dólares. Um valor ambicioso, já que, atualmente, os títulos da AMD valem 228 dólares. Registam uma valorização de 89% até este ponto do ano.
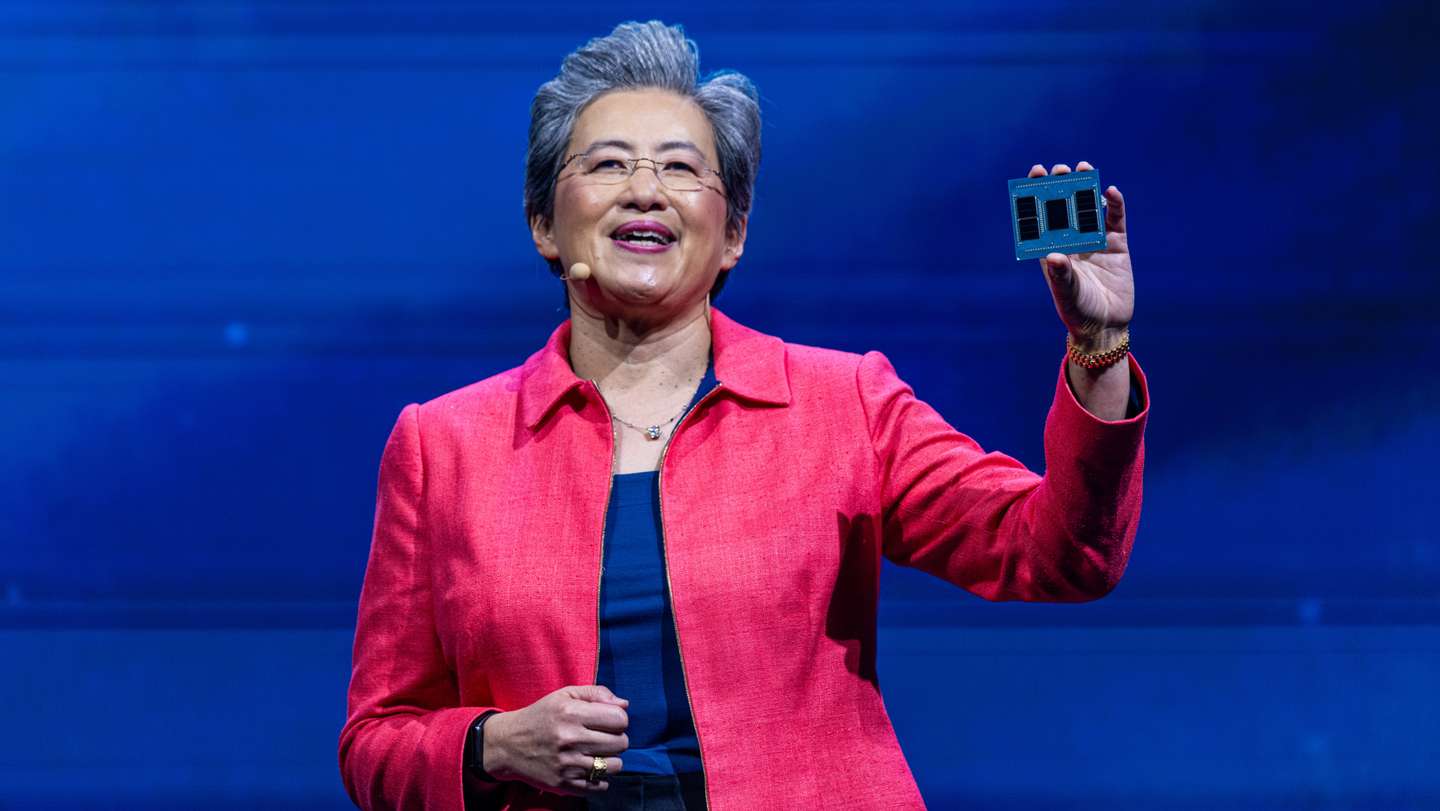
▲ Lisa Su é CEO da AMD desde 2014. Firmou um acordo com a OpenAI que, segundo os analistas, valida a posição da empresa no mercado de chips de IA
Bloomberg via Getty Images
Antes destes acordos, a OpenAI anunciou em abril que iria receber um investimento de 40 mil milhões de dólares do grupo japonês SoftBank. Também anunciou uma parceria para o desenvolvimento de infraestrutura computacional com empresas como a Oracle e a CoreWeave. Pelas contas feitas pelo Financial Times (FT), todos os acordos fechados pela OpenAI este ano totalizam perto de um bilião de dólares.
Se os compromissos de todos os acordos forem cumpridos na totalidade, a OpenAI ficaria com acesso a mais de 20 gigawatts de capacidade de computação para desenvolver modelos e serviços de inteligência artificial. Seria o equivalente à energia necessária para alimentar 20 reatores nucleares, calcula o FT.
Além do desafio de implementar toda essa estrutura de computação, alguns analistas começam a levantar dúvidas sobre a “crescente concentração do mercado em torno da OpenAI”, conforme diz Henrique Valente, analista da ActivTrades Europe, num comentário ao anúncio da parceria com a AMD. Não é o único analista a mencionar esta questão, numa altura em que já há mais vozes a lançar alertas para uma bolha em formação na indústria de IA.
Os avisos mais recentes? Instituições como o Fundo Monetário Internacional (FMI) ou ainda o Banco de Inglaterra já alertaram para a possibilidade de “correções abruptas” de mercado, especialmente no setor da IA. Kristalina Georgieva, a diretora do FMI, reconheceu “o potencial de melhoria da produtividade da IA”, mas o sentimento de entusiasmo “poderá inverter-se”, alertou.
OpenAI tem apetite por infraestrutura para IA, mas não tem receitas para o sustentar
Após o anúncio do acordo com a AMD, Greg Brockman, co-fundador e presidente da OpenAI, dividiu-se entre entrevistas à Bloomberg e à CNBC. Nessas ocasiões, falou sobre os vários acordos anunciados e de como a OpenAI “precisa de todo o poder de computação que conseguir”. O desenvolvimento de modelos e de funcionalidades de IA necessita de uma infraestrutura de grandes dimensões. Só que isso custa dinheiro — e muito.
“Por cada gigawatt de fábrica de IA provavelmente vai precisar-se entre 50 e 60 mil milhões de dólares”, estimou Jensen Huang, o CEO da Nvidia, em entrevista à CNBC esta semana, onde o negócio entre a OpenAI e a rival AMD foi um tema de destaque. “Eles [OpenAI] não têm o dinheiro ainda. Vai acontecer”, garantiu o CEO quando questionado sobre a situação financeira da OpenAI.
A dona do ChatGPT não divulga resultados ao mercado — até porque não tem qualquer obrigação de o fazer. A informação que existe sobre a situação financeira da OpenAI foi divulgada pelo site The Information e também pela Reuters, que avançaram que as receitas anuais da empresa rondam os 12 mil milhões de dólares. Apenas uma pequena parte do necessário para ter 1 GW de computação. Ainda em março, antes dos anúncios de acordos e parcerias, uma notícia da Bloomberg referiu que a empresa estava a ser confrontada com os custos crescentes dos chips, dos custos dos centros de dados e da guerra em curso para contratar talento especializado em IA.
Vários quadros saíram da OpenAI para formar as suas próprias empresas de IA; noutra vertente, saíram especialistas para outras empresas, como a Meta, disposta a pagar milhões em salários. Outra questão a juntar-se ao cenário: a expectativa de que a OpenAI atinja um cash-flow positivo apenas em 2029, diz a Bloomberg.
No caso da OpenAI, a diferença entre as receitas e a necessidade de investimento começa a deixar alguns analistas nervosos. E, mais uma vez, a dar corpo às dúvidas sobre uma bolha a avizinhar-se no mercado da IA. “A OpenAI não está em posição de fazer nenhum destes compromissos”, afirmou ao Financial Times Gil Luria, analista da DA Davidson. “Parte do ethos ‘finge até conseguires’ [fake it until you make it] de Silicon Valley levou muita gente a pôr-se em jogo. Agora várias grandes empresas têm muito em jogo com a OpenAI”, alertou.
“Circularidade de investimentos” gera “risco” — e há quem estabeleça comparações com a bolha das dot-com
Henrique Valente, analista da ActivTrades Europe, nota ao Observador que a OpenAI, “muito provavelmente, terá despesas superiores às receitas nos próximos anos”, por estar “numa fase inicial de desenvolvimento e expansão”. Dá como exemplo o caso de empresas “como a Amazon, a Tesla ou a Uber, que durante anos operaram sem rentabilidade porque tinham investidores dispostos a financiar o crescimento sem retorno no curto prazo”. “Isso é normal, desde que haja um caminho claro para a rentabilidade futura”, realça.
Só que, na perspetiva de Henrique Valente, da ActivTrades, “o grande risco, no caso da OpenAI, está na magnitude dos valores anunciados e na circularidade dos investimentos”. Os negócios circulares são transações em que, como o nome indica, os montantes transitam de um lado para o outro entre os mesmos protagonistas. Usa como exemplo a primeira grande investidora da OpenAI, a Microsoft. “É simultaneamente o principal investidor, o maior cliente e o fornecedor da infraestrutura cloud onde os modelos da OpenAI operam”, explica o analista.
No caso do acordo anunciado com a Nvidia, a empresa de chips vai canalizar até 100 mil milhões de dólares para a OpenAI, mas o acordo implica que a dona do ChatGPT utilize sistemas da Nvidia para o projeto dos 10 GW de computação. Ou seja, o montante de investimento poderá voltar à casa de partida. Jensen Huang, o CEO da Nvidia, afirmou numa entrevista que “é a primeira vez” que a fabricante vai “vender diretamente chips à OpenAI”. Até aqui, isso tem sido feito através de terceiros, garantiu.
Esta circularidade “acontece com várias parcerias anunciadas pela OpenAI e cria um ciclo em que o dinheiro circula dentro do mesmo grupo de empresas”, diz Henrique Valente. “Gera uma perceção de expansão e de investimento externo que, em grande parte, vem de dentro do próprio ecossistema, ao mesmo tempo que inflaciona as valorizações destas empresas.” Tanto a Nvidia como a Microsoft figuram-se como duas das empresas em destaque nesta onda de desenvolvimento da IA, tendo chegado este verão a uma capitalização em bolsa de 4 biliões de dólares, um valor nunca antes visto nos mercados.
Brian Collelo, analista sénior da Morningstar, reconhece que a circularidade de alguns dos anúncios da OpenAI “faz arquear as sobrancelhas de alguns investidores”. Numa nota enviada ao Observador, o analista refere que há maior presença de circularidade no acordo feito com a Nvidia do que no estabelecido com a AMD. “Vemos este negócio como menos circular, porque a OpenAI poderá não necessariamente usar os proveitos das ações da AMD para comprar mais GPU [unidades de processamento gráfico] da empresa”, explica. “No entanto, envolve as duas partes um pouco mais do que numa relação de fornecedor e cliente.”
▲ A OpenAI já firmou parcerias com empresas como a Nvidia, AMD ou a Oracle
VCG via Getty Images
A circularidade e o financiamento vindo de fornecedores marcaram alguns dos negócios que levaram à explosão da bolha das dotcom, no final do milénio. Collelo, da Morningstar, diz que a casa de investimentos está “atenta a este tipo de acordos, mas que ainda não está alarmada”. Ainda assim, reconhece que, a um nível mais amplo, “qualquer pessoa que tenha ficado marcada pelo rebentar da bolha das dotcom está profundamente consciente dos riscos” deste tipo de negócio. Mas, no entanto, considera que esse risco não está hoje presente porque a procura pela IA é “real e está em expansão”, mas “vale a pena estar atento”.
Henrique Valente, analista da ActivTrades, nota que as “bolhas caracterizam-se por períodos de euforia e investimento excessivo”. “Nessa perspetiva, podemos dizer com alguma segurança que estamos a viver uma bolha”, admite. “A verdadeira questão é em que fase dessa bolha nos encontramos. Historicamente, os últimos 6 a 12 meses de uma bolha costumam ser marcados por euforia extrema, movimentações de preço violentas e investimento desmedido, aquilo que se chama na gíria um ‘melt up’”.
Mas, recorrendo a uma citação do empresário Jeff Bezos, que descreveu a inteligência artificial como “uma boa bolha” que poderá “beneficiar a sociedade”, coloca alguma água na fervura. “Não estamos nos níveis da bolha das dotcom, quer em termos de múltiplos de preço e lucros, quer em sentimento de mercado”, explica. “O problema é que o mercado está a projetar expectativas lineares para o desenvolvimento desta tecnologia e a assumir um crescimento contínuo e sem interrupções. Sabemos que a realidade raramente evolui dessa forma.”
A académica Carlota Perez não é analista financeira, mas dedica-se ao estudo de como as revoluções tecnológicas afetaram a sociedade ao longo da história. É autora do livro “Technological Revolutions and Financial Capital: the Dynamics of Bubbles and Golden Ages”, que em português pode ser traduzido para revoluções tecnológicas e capital financeiro: as dinâmicas de bolhas e de eras douradas. Ao Observador, não hesita em identificar este entusiasmo da IA como uma “bolha”. “Por mais poderosa que seja a tecnologia, que sem dúvida é, acho que este hype é um fenómeno financeiro, mais do que um fenómeno de produção. E é inevitável que vá falhar.”
Usando a expressão “casino financeiro”, nota que o “mundo financeiro estava a ficar sem investimentos fáceis de milhares de milhões” até “que apareceu esta nova promessa”. Realça que, “à parte de investigação e escrita de código, o investimento em usos para esta tecnologia não cresceu ao mesmo ritmo do investimento no desenvolvimento de IA”. “Está a ser acelerado pela área financeira e pela concorrência. O típico fenómeno de bolha é sobre os ganhos financeiros serem maiores do que os lucros.”

▲ Jensen Huang, CEO da Nvidia
ALLISON DINNER/EPA
O “efeito OpenAI” noutras empresas: do disparo de ações até desvalorizações
Além de estar no centro de negócios multimilionários, a OpenAI consegue ter também um efeito de contágio noutras empresas com os anúncios que faz — tanto para valorizações em bolsa como para alguns “sustos”.
Por exemplo, após o anúncio da parceria, as ações da AMD valorizaram 34% num dia, acrescentando quase 80 mil milhões de dólares ao valor da empresa em bolsa, calculou a Reuters. Para analistas como Dan Ives, da Wedbush, o anúncio serviu como “validação de que a corrida à IA está a acelerar”. Além disso, considerou o acordo como “um voto de confiança” à empresa, “que rapidamente trouxe Lisa Su e a AMD para o centro do ciclo de gastos de chips da IA”, afirmou numa nota.
Ou, noutros casos, até uma simples demonstração numa conferência pode ser suficiente para fazer subir ações. Foi o que aconteceu com a Figma, a plataforma colaborativa de design. Na segunda-feira, num evento para programadores, a OpenAI mostrou uma integração do ChatGPT com a Figma. “Por exemplo, é possível fazer um rascunho de um fluxo de um produto no ChatGPT e depois dizer ‘Figma, torna este rascunho num diagrama’”. Num dia, as ações valorizaram 7,39% para 56,96 dólares.
Mas também há registo de efeitos contrários. A revista Wired escreveu sobre alguns desses casos, usando a expressão “a OpenAI espirra e as empresas de software constipam-se”. Tudo para ilustrar o impacto nas ações de quando a dona do ChatGPT, usado por 800 milhões de pessoas, faz anúncios sobre funcionalidades semelhantes a outras empresas. Por exemplo, o lançamento de uma função chamada DocuGPT — semelhante ao que faz a Docusign. Apesar de o CEO, Allan Thygesen, dizer à Wired que “não ficou particularmente preocupado”, os investidores da empresa tiveram outra reação. A de temer a concorrência, gerando um recuo das ações de 12% após a notícia da OpenAI.
“É um mercado em que agora tudo é impulsionado por narrativas”, resumiu à Wired Rishi Jaluria, analista da RBC Capital Markets. Nos últimos três anos, a OpenAI tem estado no centro dessa narrativa — e com uma série de parcerias — dá sinais de só querer cimentar o papel de destaque.