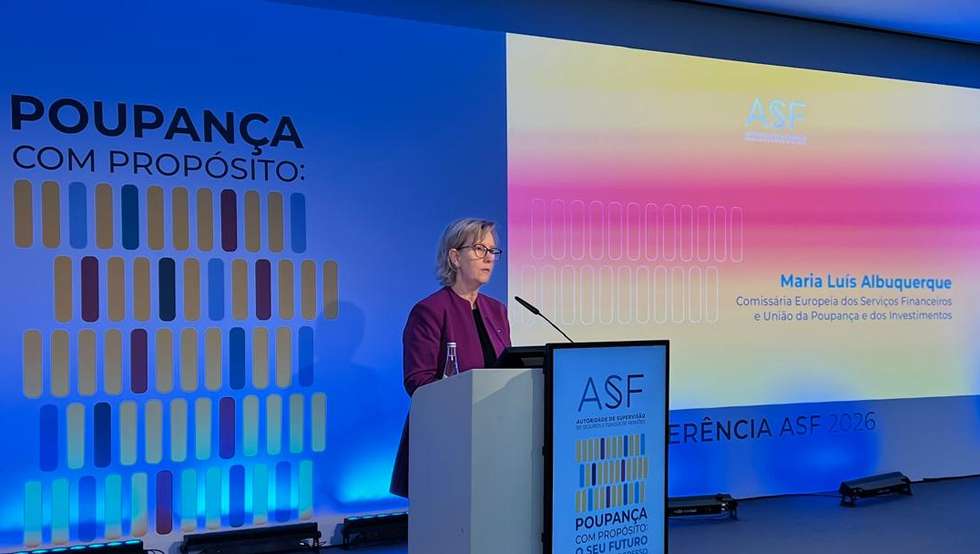
Os sistemas públicos de pensões vão ser sempre “a base essencial”, mas “dificilmente garantirão rendimentos adequados para todos” no futuro, avisa Maria Luís Albuquerque num discurso feito nesta segunda-feira numa conferência em Lisboa. A comissária europeia que tem a pasta da poupança e dos serviços financeiros defende a aposta em sistemas “complementares” de pensões, “ocupacionais e pessoais”, para ter “maior autonomia financeira no futuro“.
“Mais do que produtos financeiros”, estes sistemas complementares “são instrumentos de planeamento de vida”, afirmou Maria Luís Albuquerque, no discurso que fez na conferência anual da ASF, a autoridade que regula os seguros e fundos de pensões, a qual passou há poucos meses a ser liderada por Gabriel Bernardino.
Minutos antes, Gabriel Bernardino tinha defendido, também, que “a poupança dos portugueses tem de ser colocada ao serviço do seu futuro e do progresso do país”. Essa poupança “tem de gerar rendimento digno na reforma e capital paciente para a economia, contribuindo para o nosso progresso coletivo”.
A comissária europeia salientou que estes sistemas complementares de pensões, enquanto “instrumentos de planeamento de vida”, são algo de que os cidadãos têm de ter consciência – “e quanto mais cedo esta consciência existir, maiores serão os benefícios — mesmo quando as contribuições são pequenas, desde que regulares”.
São muitos os cidadãos que não sabem quanto irão receber na reforma, não compreendem as diferenças entre os vários pilares do sistema, ou adiam decisões por falta de informação clara e comparável. Esta falta de visibilidade sobre o futuro leva muitas pessoas a não poupar de todo — ou a começar muito tarde”, afirmou Maria Luís Albuquerque.
Por outro lado, “reforçar estes regimes desempenha também um papel estratégico no financiamento da economia real”. “Investir para a reforma é, por definição, um investimento de longo prazo na economia”, afirmou Maria Luís Albuquerque, acrescentando que “um investimento que começa com um gesto simples — colocar dinheiro de parte — e que
se transforma num catalisador de inovação, crescimento empresarial, criação de emprego e aumento da produtividade”.
Dito de outra forma, “ao poupar para a sua própria reforma, cada cidadão está também a contribuir para financiar a economia de hoje e a criar oportunidades para as gerações futuras”, afirmou a comissária europeia. “Um setor europeu de pensões complementares mais dinâmico pode fornecer capital estável e previsível para projetos essenciais e estratégicos: da transição energética e digital, do reforço da capacidade de defesa e segurança, até às redes de transportes, e a infraestruturas sociais como hospitais, escolas ou habitação acessível”, acrescentou.
Adesão dos europeus a pensões complementares é “muito baixa”
Maria Luís Albuquerque lamentou que “a adesão a regimes de pensões complementares na maioria dos países da União Europeia continua muito baixa”. “Apenas cerca de 20% dos europeus participam num regime de pensões ocupacionais e apenas 18% detêm um produto de pensão pessoal”, afirmou a comissária europeia, salientando que “estes números
mostram claramente que temos de fazer mais — e melhor”.
Em setembro de 2025, quase um ano depois de tomar posse como comissária europeia responsável pela pasta dos serviços financeiros e pela criação da “União da Poupança e dos Investimentos”, Maria Luís Albuquerque apresentou formalmente as suas recomendações aos estados-membros sobre como eles podem alterar uma realidade que há décadas caracteriza a Europa: “Para muitos europeus, o investimento parece ser uma coisa opaca, complexa e reservada apenas a quem tem mais rendimento disponível e mais poupança. Este é um equívoco que pretendo desmistificar. Quero que todos os cidadãos europeus saibam que investir é para todos, não é apenas para alguns“, asseverou.
Cerca de três meses depois, Maria Luís Albuquerque vem a Lisboa para apresentar as suas ideias não só na conferência da ASF mas, também, junto do poder político. A comissária vai ser ouvida na terça-feira no parlamento, pela comissão de assuntos europeus, e terá uma reunião com a ministra do Trabalho, Solidariedade e Segurança Social, que há pouco tempo confirmou que o Governo está a estudar a criação de contas-poupança com eventuais benefícios fiscais.
Do ponto de vista da Comissão Europeia, a abordagem assenta em três eixos. Em primeiro, “estimular a procura, aumentando a consciencialização e a participação dos cidadãos”; depois “reforçar a oferta, tornando os produtos de pensões mais eficientes, transparentes e verdadeiramente europeus; e, finalmente, “criar os incentivos certos, tanto para cidadãos como para empregadores e instituições financeiras”.
Governo vai estudar no próximo ano criação de contas-poupança com eventuais benefícios ficais
No primeiro ponto, Maria Luís Albuquerque diz que “para muitos europeus, as pensões continuam a ser vistas como algo distante, complexo ou reservado a especialistas”. “Reduzir este desfasamento é uma condição essencial para aumentar a participação e a confiança, bem como para reduzir a dependência exclusiva do sistema público”, advogou a comissária europeia.
Inscrições automáticas e sistemas de acompanhamento de pensões. As propostas concretas
Um dos primeiros passos, defendeu Maria Luís Albuquerque, é combater o facto de que “muitos europeus não conseguem perceber claramente a que terão direito quando chegarem à reforma”. E como se faz? “Recomendamos a criação de sistemas de acompanhamento de pensões — plataformas digitais que permitam aos cidadãos acompanhar os seus direitos acumulados e benefícios projetados, idealmente reunindo informação de diferentes regimes e prestadores, incluindo as pensões públicas (pension tracking systems, em inglês)”.
Por outro lado, tem de haver mais transparência por parte dos Estados sobre esta matéria. “Propomos painéis de acompanhamento das pensões — ou pension dashboards
— a nível nacional, com indicadores claros sobre cobertura, adequação, sustentabilidade e impactos orçamentais”, afirmou a comissária europeia.
Um terceiro elemento essencial são as “inscrições automáticas” – o chamado auto-enrolment – em regimes de pensões complementares, “sempre com liberdade de
saída”, afirmou Maria Luís Albuquerque. “As inscrições automáticas ajudam a ultrapassar a tendência natural para adiar decisões sobre a reforma, garantindo que mais pessoas começam a poupar mais cedo e de forma mais regular — sempre com pleno respeito pela liberdade individual“, garantiu.
Onde já foram implementadas na Europa, revelaram-se extremamente eficazes: aumentam significativamente as taxas de participação e melhoram a adequação das pensões, com benefícios claros para a prosperidade dos cidadãos e para a sua qualidade de vida na reforma. A evidência mostra ainda que, uma vez inscritos, a maioria dos cidadãos opta por permanecer nos regimes complementares em que foram integrados”, disse a comissária europeia.
Maria Luís Albuquerque acrescenta que a Comissão Europeia quer rever o quadro aplicável às Instituições de Realização de Planos de Pensões Profissionais — IORP, que hoje é demasiado “fragmentado”, e, na área das pensões pessoais, o chamado “terceiro pilar”, está a fazer-se alterações no programa do Produto Individual de Reforma PanEuropeu — o PEPP.
O objetivo é torná-lo mais atrativo, mais simples e verdadeiramente europeu, oferecendo flexibilidade aos prestadores, mantendo padrões elevados de proteção do investidor, transparência e controlo de custos. Um PEPP mais funcional pode ser uma ferramenta poderosa para trabalhadores móveis, independentes ou com carreiras transfronteiriças — uma realidade cada vez mais comum”, salientou.
Maria Luís Albuquerque acrescentou que “o setor privado tem um papel fundamental nesta dimensão: a oferta de produtos adequados, que respondem às necessidades dos cidadãos e com custos justos e equilibrados, é essencial para aumentar a adesão dos futuros pensionistas e reforçar a sua confiança no sistema”.
“Impor por via legislativa a adequação dos produtos não é necessariamente a melhor abordagem, e as propostas que fizemos visam remover alguns elementos dos produtos – em particular o PEPP – que os tornavam menos apetecíveis para a indústria”, afirmou a responsável.
A comissária europeia salientou que “durante demasiado tempo, a poupança de longo prazo foi marcada por uma excessiva aversão ao risco, resultante também da falta de oportunidades e de incentivos adequados. Mas sabemos que não há retorno sem risco — e que o verdadeiro risco é não investir, não diversificar e não preparar o futuro”, defendeu.
A União da Poupança e dos Investimentos, concluiu Maria Luís Albuquerque, “não é um exercício teórico nem um projeto distante. É um enquadramento prático que deve apoiar escolhas políticas nacionais, respeitando plenamente as competências dos Estados Membros, mas criando incentivos claros para reformas sustentáveis”.