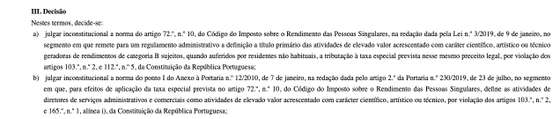
O Tribunal Constitucional, num acórdão proferido a 21 de abril (e ainda assinado pelo presidente José João Abrantes que já anunciou a sua saída), considerou inconstitucional uma portaria que densifica as atividades que podem beneficiar de um regime fiscal favorável, em sede de IRS, para os chamados residentes não habituais — estrangeiros e ex-emigrantes que não tenham sido contribuintes nos últimos cinco anos em Portugal. O regime já foi alterado e a decisão do Constitucional está relacionada com o que vigorou até 2024, no entanto pode ter lastro para o atual sistema, agora designado IFICI (Incentivo Fiscal à Investigação Científica e Inovação).
Os contribuintes que beneficiaram da taxa de IRS de 20% por terem entrado em Portugal (não estando nos últimos cinco anos) para exercer uma atividade de elevado valor acrescentado pode ver a Autoridade Tributária à perna, a reclamar uma liquidação maior de imposto, acrescentada de juros de mora. Esta é a decorrência do acórdão do Tribunal Constitucional.
O regime anterior foi terminado em 2024, ainda por determinação do último ano do Governo de António Costa, que estabeleceu um período transitório para quem tivesse processos pendentes, o que Francisco Castro Guedes, sócio no Departamento de Fiscal da SRS, descreve como “cuidados paliativos” para que as pessoas que estavam a chegar a Portugal e que estavam a contar com o regime não ficassem descalças.
Com o regime transitório, o período para a caducidade das liquidações referentes ao antigo regime ainda está a contar. As ações inspetivas referentes a 2022 estão agora a caducar, mas havendo uma ação de inspeção externa o prazo fica suspenso e, portanto, a Autoridade Tributária tem até ao final de 2026 e 2027 para poder, querendo, corrigir.
“Há aqui, claramente, uma contingência para os contribuintes, um potencial problema para os contribuintes que tiveram o regime de residentes não habituais (RNH) e que eram tributados nos termos do número 10 do artigo 72.º. Mas há aqui uma porta que se abre”, realça o mesmo advogado.
O que está em causa? Depois de uma decisão arbitral que deu razão à Autoridade Tributária num litígio contra um residente não habitual que tinha rendimentos em Chipre (que o Fisco não considerou), determinando a liquidação adicional de imposto, por considerar que não estava abrangidos pelo regime que atribui um imposto de 20% aos “cérebros”. A decisão levou o Ministério Público a pedir ao Constitucional o pronunciamento sobre o caso, que acabou por não ser avaliado nessa questão já que o Tribunal que fiscaliza a Constituição determinou a inconstitucionalidade da portaria que “aprova a tabela de atividades de elevado valor acrescentado” com caráter científico, artístico ou técnico.
Para o Constitucional, o Código de IRS “atribui à função administrativa – por meio de portaria – o poder de, com eficácia externa, interpretar, integrar, modificar, suspender ou revogar”, lê-se no acórdão. Ou seja, não poderia ter sido feito por portaria, mas devia ter sido escrita em lei, de competência da Assembleia da República. E é a portaria que está em causa, porque classifica e densifica e dá um conceito que a lei não dá. Também é por esse motivo inconstitucional a norma do Código do IRS que remete para a portaria. O resto da norma é constitucional.
Este é o primeiro acórdão nesse sentido. São necessários três no mesmo sentido para fazer cair, em definitivo, a portaria. No entanto, Francisco Castro Guedes considera ao Observador que, dada a robustez, a fundamentação e a assertividade, remetendo ao direito comparado, do acórdão não será fácil reverter esta decisão a breve prazo. “É uma técnica legislativa errada”. Daí que a AT possa ir atrás de todos os contribuintes que foram abrangidos por taxas de 20% de IRS por atividades de elevado valor acrescentado. Serão os contribuintes a ter de demonstrar que a sua atividade é mesmo de elevado valor acrescentado. “Não há um critério infalível para provar” o elevado valor acrescentado de determinada atividade, admite o mesmo jurista.
Francisco Castro Guedes realça, no entanto, que esta decisão do Tribunal Constitucional pode também levar a outra consequência — e nesse caso até inversa. “Se antes estávamos numa zona cinzenta, agora estamos num pântano. Por um lado, a hipótese mais simples será dizer como não há densificação dos conceitos, logo não posso aplicar este benefício fiscal. É uma interpretação possível e se calhar a Autoridade Tributária vai-se agarrar”.
Mas o jurista acrescenta uma outra possibilidade. Os contribuintes que consideram que a sua profissão é de elevado valor acrescentado, mas não estava enquadrada na portaria, pode entender que poderiam ter beneficiado do regime 20%. “Como não há qualificação de atividade, se eu demonstrar perante um tribunal que a minha atividade, que gerou aquele rendimento, é de elevado valor acrescentado, se calhar faz sentido que seja tributada a 20%”. Ou seja, se há contribuintes que beneficiaram e agora podem ver uma liquidação adicional, outros contribuintes poderão não ter sido abrangidos mas que provando em Tribunal que a atividade é de elevado valor acrescentado poderão acabar a beneficiar de uma taxa de 20%, limitada no tempo. “Estamos sempre a falar de um prazo de caducidade de quatro anos”.
Se o acórdão remete para o anterior sistema de residentes não habituais, os advogados não têm dúvidas de que, no entanto, a decisão é extrapolável para o novo regime, o IFICI (Incentivo Fiscal à Investigação Científica e Inovação), criado pelo artigo 58.º-A do Estatuto dos Benefícios Fiscais (EBF), ativo desde janeiro de 2024. “Tem consequências para trás, e tem efeito para a frente”, diz ao Observador Francisco Castro Guedes, que realça até a maior complexidade do RNH 2.0. Esta nova regra está escrita em lei que “é mais denso, e o que está tipificado na lei está seguro, mas fala-se em profissionais altamente qualificados, já entramos na zona cinzenta, que remete para portaria”.
Segundo o artigo do EBF, as profissões altamente qualificadas serão “definidas em portaria dos membros do Governo responsáveis pelas áreas das finanças e da economia” [que nunca chegou a ser publicada], e que até à aprovação dessa portaria “consideram-se como profissões altamente qualificadas aquelas que correspondam às atividades previstas na Portaria n.º 12/2010, de 7 de janeiro”, a tal declarada inconstitucional. O que fere também o novo regime de inconstitucionalidade. Mas há mais.
O mesmo artigo dos Estatutos de Benefícios Fiscais atira para a AICEP e para o IAPMEI a classificação das atividades que podem beneficiar do regime para postos de trabalho qualificado e membros de órgãos sociais. “Se nós no primeiro regime tínhamos uma portaria do Governo, do ponto de vista hierárquico estando abaixo de Lei e do Decreto-Lei, mas que ainda é uma figura com hierarquia considerada e um meio de legislar do governo, aqui estamos a falar quase de uma delegação de competências para duas entidades”, acrescenta o mesmo especialista.
Com esta decisão do Constitucional e para sanar a inconstitucionalidade, terá de ser o Parlamento a densificar os conceitos na lei — no Estatuto dos Benefícios Fiscais — não ficando à mercê de uma portaria inconstitucional. Ainda que o saneamento possa ser rápido, ficarão em aberto os processos até essa alteração legislativa, ou seja, estes dois anos. É que para Francisco Castro Guedes “dificilmente” poderá ser feita uma alteração com efeitos meramente interpretativos, para assumir que a lei sempre teve essa leitura. “Se o legislador fizer isso estará a utilizar um expediente jurídico de forma errada, e tentar tapar o sol com a peneira. Há que assumir esta contingência e corrigir a lei o mais rapidamente possível sob pena de estarmos a afastar potenciais beneficiários do IFICI e com isto a afastar o objetivo que se pretende com este benefício fiscal e mostrar à nossa concorrência — estados com regimes fiscais favoráveis — que Portugal está um caos”.
Outra hipótese é a Autoridade Tributária emitir uma orientação com a sua interpretação da lei, que são guidelines para os contribuintes. “Se a AT emitir orientações, dando segurança, sobre a sua interpretação destas normas estamos confortáveis, apesar de estarmos num cenário cinzento”. E esta orientação pode mesmo chegar depois do acórdão que se aplicou ao caso julgado.
“Este acórdão [do Constitucional] aplica-se única e exclusivamente ao caso específico, mas é muito provável que venham mais questões para serem dirimidas. E se pensarmos que no IFICI temos o mesmo problema em dobro o que estamos a arranjar é contencioso infindável. Cada profissão altamente qualificada vai ter esta questão para tratar, portanto o Governo tem de estancar o problema o mais rapidamente possível”.
Numa publicação no Linkedin o fiscalista Luís Leon deixa outra questão. Considerando o TC inconstitucionalidade pela densificação em portaria, estarão feridos da mesma ilegalidade outros regimes como o dos paraísos fiscais ou mesmo a lista de atividades que configuram recibos verdes, questiona.