
Índice
Índice
[Este é o último de uma série de seis artigos sobre a origem dos nomes e a história de marcas de vestuário – os anteriores podem ser lidos aqui:]
- Do Jardim do Éden a Coco Chanel
- Paris, capital da moda
- De uniformes para as SS a jeans com cristais Swarovski
- Os reis da ganga: Uma história das marcas de vestuário, pt. 4
- A ascensão da fast fashion: Uma história das marcas de vestuário, pt. 5
Da ausência de moda à obsessão com a moda
Mao Tse-tung não se limitou a ser um ditador no sentido político do termo, governando a China com mão de ferro entre 1949 e 1976. Foi também um ditador da moda, impondo aos chineses uma túnica de estilo militar, geralmente cinzenta ou verde, despojada, deselegante e bisonha, ao estilo da que ele mesmo adoptara como farda. Esta túnica era uma evolução do “Zhongshan fu”, promovido pelo líder revolucionário e primeiro presidente da República da China Sun Yat-sen (também conhecido como Sun Zhongshan). Sun Yat-sen concebeu o “Zhongshan fu” como um dos elementos do processo que iria libertar a China de tradições anacrónicas da dinastia Qing e projectá-la no futuro.
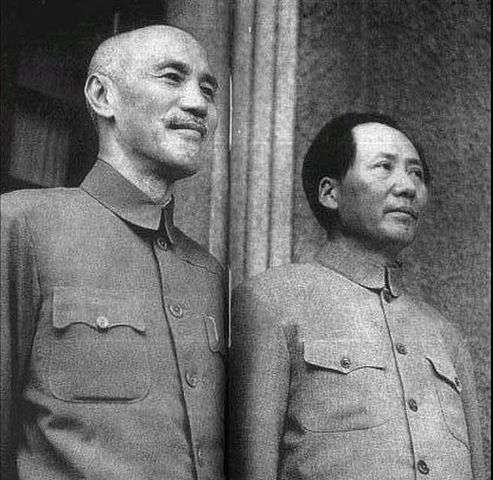
Chiang Kai-shek e Mao Tse-tung em 1945, envergando o “Zhongshan fu”
Com a tomada do poder por Mao, em 1949, o “Zhongshan fu” tornou-se obrigatório para os funcionários públicos e para os membros do Partido Comunista Chinês, alastrando, com o início da Revolução Cultural, em 1966, a toda a população masculina e, com uma ou outra variante, a parte da população feminina. O apertar das regras de vestuário na Revolução Cultural tinha o intuito de extinguir completamente qualquer manifestação de distinções de classe ou de individualismo. Dificilmente poderiam conceber-se condições mais adversas ao florescimento de marcas de vestuário ou até à própria ideia de moda.
Após a morte de Mao, em 1976, houve um afrouxamento do poder do Estado para ditar o comportamento dos cidadãos no dia a dia. Deng Xiaoping principal obreiro do processo de reforma e abertura da China ao mundo, que ascendeu ao poder em 1978, continuou a usar o “Zhongshan fu” nas aparições em público, mas também terá (alegadamente) proclamado que “enriquecer é glorioso”. O “Zhongshan fu” foi uma das vítimas da reforma e abertura da China e os governantes e membros do partido foram, progressivamente, adoptando o fato & gravata típicos da classe política ocidental, ainda que alguns possam usar o “Zhongshan fu” em ocasiões especiais, sobretudo em visitas ao Ocidente, com o propósito de afirmar a identidade chinesa.
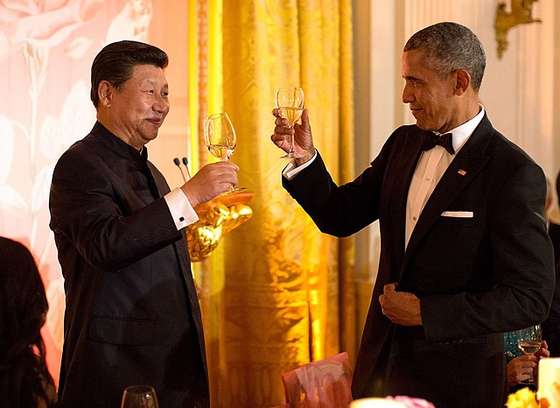
Casa Branca, Washington DC, 2015: Xi Jinping envergando um “Zhongshan fu”
Quanto aos chineses comuns, converteram-se rapidamente aos padrões da moda ocidental, fazendo com que o mercado chinês de moda tenha vindo a crescer a um ritmo estonteante: em 2021 representou 303.300 milhões de dólares, um pouco atrás dos EUA (317.600 milhões de dólares) e muito à frente do 3.º e 4.º países do ranking, a Grã-Bretanha (76.300 milhões) e o Japão (75.900 milhões). Em 2023, os EUA ganharam terreno, com 351.000 milhões de dólares, a China manteve o 2.º lugar, com 313.000 milhões de dólares, e a Índia, com 101.000 milhões de dólares, ultrapassou o Japão, com 87.000 milhões de dólares, e a Grã-Bretanha, com 83.000 milhões de dólares. As estimativas para 2025 apontam para a manutenção da ordenação de 2023: EUA (366.000 milhões), China (314.000 milhões), Índia (101.000 milhões, Japão (87.000 milhões) e Reino Unido (83.000 milhões).
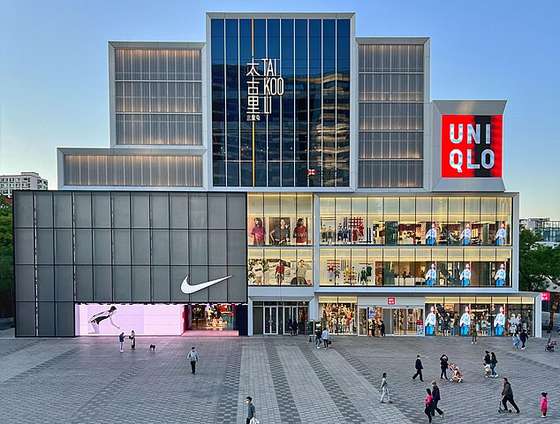
Uma China que Mao não seria capaz de reconhecer: Dois dos 19 edifícios do centro comercial Taikoo Li Sanlitun, em Pequim
O milagre económico chinês permitiu a ascensão à classe média-alta e alta de largas dezenas de milhões de cidadãos, que, varrendo os austeros preceitos do maoísmo para debaixo do tapete, canalizaram boa parte dos seus rendimentos para a exibição de sinais exteriores de riqueza – e, em particular, para a aquisição de peças de vestuário das marcas ocidentais do segmento de luxo: em 2023, as marcas de luxo mais populares na China foram Dior, Louis Vuitton, Gucci, Chanel e Prada, de acordo com o Compass Luxury Index da agência ReHub, que mede a popularidade das marcas através da frequência de menções nas redes sociais chinesas. Em 2024, este ranking foi o seguinte: Louis Vuitton, Gucci, Dior, Prada, Lacoste.
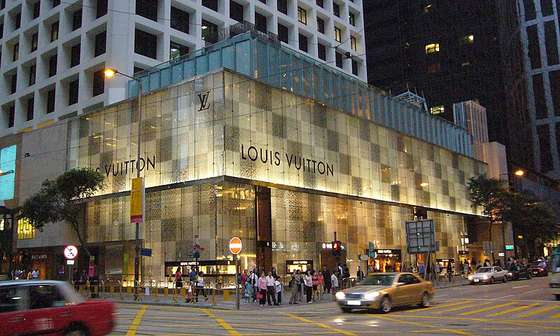
Loja Louis Vuitton em Hong Kong
A afirmação de uma nova superpotência
Ainda antes de se ter tornado numa ávida consumidora de moda, a China já tinha assumido a liderança destacada na produção de vestuário. No que toca às exportações de vestuário em 2023, a China foi o n.º 1 incontestado, com um valor de 176.000 milhões de dólares, seguida de longe pela Alemanha (39.000 milhões de dólares): seguiram-se, em 3.º Índia (37.000 milhões de dólares), 4. Itália (37.000 milhões de dólares), 5.º Bangladesh (34.000 milhões de dólares), 6.º Vietnam (27.000 milhões de dólares), 7.º Turquia (20.000 milhões de dólares), 8.º México (14.000 milhões de dólares), 9.º EUA (12.000 milhões de dólares) e 10.º Indonésia (11.000 milhões de dólares) – ou seja, as exportações chinesas de vestuário representam quase tanto como a soma das exportações dos outros nove países do top 10. Em 2024, a Ásia consolidou o seu domínio na exportação de têxteis: 1.º China (286.000 milhões de dólares), 2.º Bangladesh (46.000 milhões de dólares), 3.º Vietnam (43.000 milhões de dólares), 4.º Índia (41.000 milhões de dólares), 5. Alemanha (40.000 milhões de dólares), 6.º Turquia (36.000 milhões de dólares), 7.º Itália (35.000 milhões de dólares), 8.º EUA (25.000 milhões de dólares), 9.º Espanha (20.000 milhões de dólares). 10.º Paquistão (19.000 milhões de dólares). Para termo de comparação, o sector têxtil português exportou em 2024 cerca de 6000 milhões de dólares.
A maior parte das exportações chinesas dizem respeito ao segmento da fast fashion, em que as marcas chinesas estão, na China e no resto do mundo, a ameaçar o tradicional domínio da Zara, H&M, C&A e Uniqlo. No ramo da fast fashion, a China conta com marcas como a Meters/Bown (vestuário desportivo e “casual”), a Septwolves (focada no cliente masculino jovem), ou a Peacebird (com grande popularidade na Douyin, uma rede social chinesa similar ao TikTok).
No ramo do luxo, destacam-se a Shanghai Tang (fundada em 1994 em Hong Kong e que é a marca chinesa mais popular neste segmento), a Erdos (especializada em artigos de cachemira), a Trendiano e a Uma Wang.
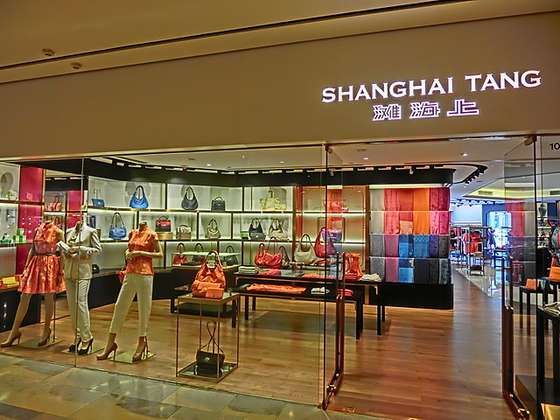
Loja Shanghai Tang em Hong Kong
No vestuário desportivo merece menção a Anta Sports, que foi fundada em 1991, conta com 30.000 funcionários e detém dezenas de marcas (algumas delas ocidentais, como a francesa Salomon, a americana Wilson, a japonesa Descente e o ramo chinês da FILA). Embora esteja longe de ter o prestígio das marcas ocidentais, possui uma quota de 17% no mercado chinês e uma capitalização bolsista (market cap) de 35.000 milhões de dólares, o que faz dela a n.º 4 no ranking desta área, só atrás da Nike (107.000 milhões), da Adidas (44.000 milhões) e da Lululemon Athletica (40.000 milhões) bem acima de marcas de renome como a Asics (7.º lugar, com 15.000 milhões) ou a Puma (14.º lugar, com 4000 milhões). Deve sublinhar-se que a capitalização bolsista da Anta Sports já atingiu um pico de 60.000 milhões de dólares em 2021.
“A Bosideng aquece o mundo”
Uma das maiores empresas do sector do vestuário da China é a Bosideng, que foi fundada em 1975 e cuja actividade está focada no vestuário para o frio (parkas, blusões de penas, etc.), é líder em volume de vendas; tem apostado sobretudo no mercado interno, onde possui mais de 7500 lojas, o que faz dela a marca de moda do mundo com maior número de lojas. O seu lema é “A Bosideng aquece o mundo” (“Bosideng warms the world”), que, em princípio, não seria muito feliz em tempos em que todos andam (supostamente) angustiados com o aquecimento global – mas quem pensa nisso quando anda às compras?
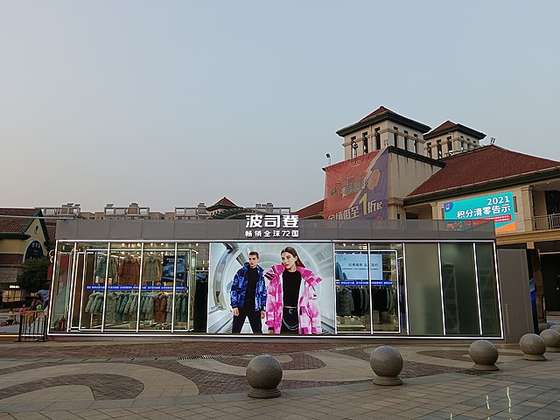
Loja Bosideng em Changsha, uma cidade da província de Hunan com tantos habitantes quanto Portugal inteiro
A Bosideng International Holdings detém, além da marca Bosideng, várias marcas populares na China, mas sem expressão internacional, como Snow Flying e Bengen (vestuário para o frio), Jessie, Buoubuou, Koreano, Klova (esta especializada em vestuário feminino), Sameite (uniformes escolares), e ainda outras como Kangbo, ShuangYu e Shangyu. Além destas marcas que cobrem grande amplitude de segmentos de mercado, também fabrica artigos para marcas ocidentais de renome, como a Adidas. O seu volume de vendas tem, nos últimos anos, crescido sistematicamente acima dos 10% ao ano, um ritmo que nem a pandemia de covid-19 foi capaz de quebrar. A Bosideng foi, em 2012, a primeira marca de moda chinesa a abrir uma “flagship store” (loja-capitânia) na Grã-Bretanha, mas a maioria dos clientes da loja Bosideng de Londres são chineses que residem ou estudam em Londres ou turistas chineses. Apesar de ter repetidamente expressado aspirações de expansão internacional, a presença da Bosideng no estrangeiro continua a ser residual. Por outro lado, as (até agora) tímidas incursões da Bosideng no mercado internacional têm incidido em segmentos de topo (as suas peças têm vestido estrelas como Nicole Kidman e Scarlett Johansson), não parecendo interessada, para já, em desafiar a Zara e a H&M no Ocidente.
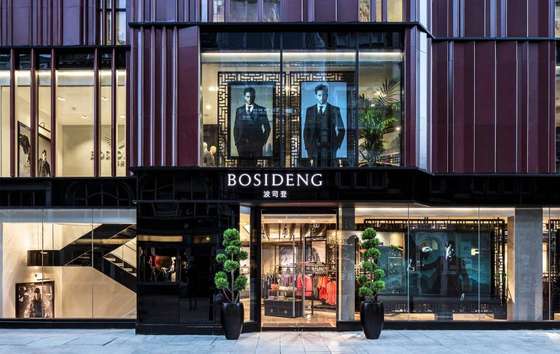
A loja da Bosideng em Londres
Shein: “Tornar a beleza da moda acessível a todos”
Outro gigante chinês do sector do vestuário é a Shein, que tem vocação e estratégia comercial completamente diversas das da Bosideng: é relativamente pouco conhecida na China, está virada exclusivamente para o mercado internacional, dispensa retalhistas e lojas físicas e vende a sua caleidoscópica gama de artigos (quase) exclusivamente através da Internet.
A Shein foi fundada em 2008 por Chris Xu, com o nome ZZKKO e um foco assaz limitado: vendia vestidos de noiva (pelo menos, assim reza a lenda). Não tardou a alargar a actividade aos mais diversos tipos de vestuário e acessórios de moda e em 2012, a data que a própria empresa indica como sendo a da sua fundação, começou a construir a sua rede de fornecedores. Pelo caminho, mudou a denominação para SheInside, antes de, em 2015, ter assentado em Shein (que se pronuncia como “she-in” em inglês).
A missão da Shein é, nas suas próprias palavras, “tornar a beleza da moda acessível a todos e não apenas a alguns privilegiados”. Explica a Shein, no seu website, que “quando a companhia foi fundada, em 2012, reparámos que as marcas de moda tinham de escolher entre proporcionar uma larga oferta ou reduzir o desperdício e a pressão sobre o inventário. Foi então que decidimos alterar essa situação, assumindo a liderança do desenvolvimento de processos e tecnologias que permitam trazer a moda para o futuro”. É sempre enternecedor ver uma empresa de um país onde a autocracia de inspiração comunista convive com o capitalismo selvagem apresentar-se como uma força de democratização.
A Shein, que tem, desde 2022, a sede em Singapura (para maior facilidade das operações internacionais), mantém quase toda a restante estrutura na China (fornecedores, armazéns, logística) e tem como principais mercados os EUA (que geram 28% das receitas), a Alemanha (6.6%), o Reino Unido (6.0%), a França (5.4%), o Japão (4.3%), a Itália (4,1%), o Brasil (3.7%), a Coreia do Sul (3.7%), a Espanha (3.6%) e o México (3.2%).
O que catapultou a Shein para o estatuto de gigante global foi a aposta no marketing digital e nas redes sociais – não é por acaso que o seu fundador e CEO é especialista em marketing digital e, em particular, em optimização para motores de busca (“search engine optimization”). A Shein tem também criado, pontualmente, “pop-up stores” (lojas projectadas para existirem apenas durante escassos dias ou semanas), cuja finalidade é sobretudo publicitária, já que o fulcro do seu negócio são as vendas através do website da marca, que tem versões adaptadas a quase todos os países com relevância comercial e envia encomendas para mais de 150 países.
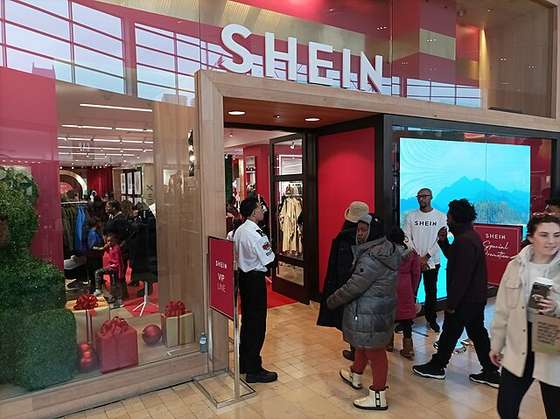
Loja “pop-up” da Shein em Toronto
A Shein foi pioneira no recurso maciço a “fashion bloggers” e “influencers” e hoje o seu principal meio de publicidade são as redes sociais, onde tem 250 milhões de seguidores – entre os quais 34.5 milhões no Instagram e 9.9 milhões no TikTok, em Fevereiro de 2025 (um ano antes, eram 31 milhões no Instagram e 7.6 milhões no TikTok). Graças ao perfeito domínio do marketing digital e ao conhecimento aprofundado da psicologia do seu cliente típico, a Shein consegue auscultar as suas aspirações, prever as suas reacções a um determinado artigo e antever (ou até criar e moldar) “tendências de moda”. Neste domínio, é elucidativo perceber a distribuição dos clientes da Shein em termos geracionais: Geração Z 30%, Millennials 25%, Geração X 21%, Boomers 11% (dados de 2024).
Nos últimos 10 ou 15 anos, muitos fabricantes de vestuário chineses deixaram a posição de fornecedores de marcas ocidentais de fast fashion para passarem a vender directamente no mercado planetário através da Internet, mas nenhuma empresa se aproximou da eficácia e desenvoltura da Shein na exploração das potencialidades (benignas e malignas) da Internet. Por outro lado, até à data, nenhuma outra empresa de moda pôde contar com uma base de financiamento suficientemente sólida para sustentar uma tão ambiciosa operação de conquista do mercado planetário. O triunfo do modelo de negócio da Shein levou muitos especialistas a profetizar que ele iria impor-se e que a Zara, a H&M e a Uniqlo teriam de escolher entre copiá-lo ou definhar.
Dois outros aspectos essenciais da Shein são a extrema rapidez de actuação e a profusão da oferta, mesmo para os desvairados padrões da fast fashion: enquanto as suas rivais Missguided (britânica) e Fashion Nova (norte-americana) lançam em média no mercado 1000 novos artigos por semana, a Shein lança 1000 novos artigos por dia, repartidos entre uma constelação de marcas que inclui nomes como Sheglam, MOTF, Luvlette, Dazy, Emery Rose, Cuccoo, Glowmode, ou Petsin. Isto é conseguido graças a uma equipa de muitas centenas de designers, que estão constantemente a criar novos modelos – e também a plagiar modelos alheios, a dar crédito às marcas e estilistas que têm processado a Shein por comercializar réplicas perfeitas das suas criações. A produção dos artigos é depois subcontratada a um grande número de pequenos e médios fabricantes chineses, que está estimado em cerca de 6000. Tudo é feito com uma presteza que permite colocar à venda no website da Shein um sucedâneo low cost de uma peça apresentada num desfile de moda por uma marca de prestígio, quase em simultâneo com a chegada da peça original dessa marca às lojas. Nem todo o catálogo Shein provém das ideias da equipa de design da casa – outra parte provém dos fabricantes que trabalham com a Shein, a quem a marca delega o design dos artigos.
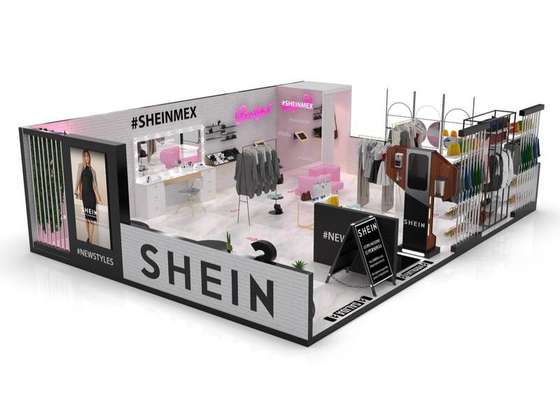
Loja “pop-up” da Shein na Cidade do México, que esteve aberta apenas entre 21 de Maio e 3 de Junho de 2021
Embora a esmagadora maioria dos fornecedores da Shein sejam chineses, no final de 2023 a empresa anunciou uma forte aposta na expansão do fabrico ao Brasil e Turquia, que já está a ser concretizada. A marca anunciou que iria investir 150 milhões de dólares para treinar e pôr em operação 2000 fornecedores só no Brasil, que, nos planos da Shein, será o centro de produção e expedição para toda a América Latina (ainda que, posteriormente, tenha anunciado também a construção de uma fábrica no México). Desde o início de 2025, antevendo a guerra tarifária anunciada por Donald Trump e que tem a China como principal alvo, a Shein tem vindo a incentivar muitos dos seus fornecedores chineses a relocalizarem-se no Vietnam (a medida poderá compensar pela diminuição dos custos de mão-de-obra, mas ninguém poderá garantir que o Vietnam não seja também abrangido pela guerra tarifária de Trump, que tem vindo a desenrolar-se de forma errática e imprevisível).
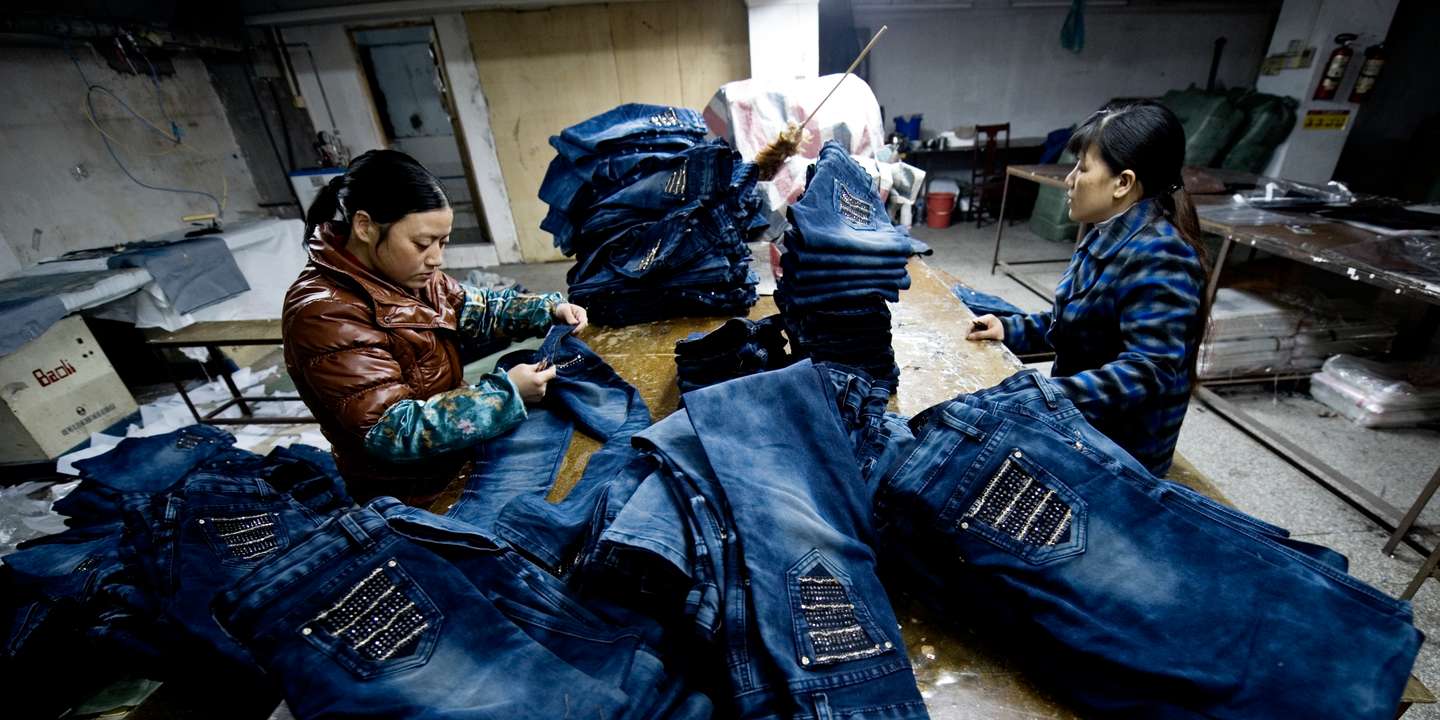
A circulação de rumores insistentes sobre as penosas condições de trabalho – por vezes com jornadas de trabalho de 18 horas – nas fábricas que laboram para a Shein, levou a que, em 2023, a marca convidasse seis influencers americanas a seu soldo para uma visita guiada a uma selecção de fábricas na China, de forma a que testemunhassem o cumprimento dos preceitos e regulamentos laborais. O testemunho favorável que as influencers deixaram nas redes sociais sobre esta visita não produziu, todavia, o efeito desejado: houve quem sugerisse que as visitas tinham apenas contemplado uma pequena e cuidada selecção de instalações fabris “exemplares” e ignorara a legião de sweatshops com condições deploráveis e quem acusasse as influencers de ingenuidade, de obtusidade ou de cumplicidade com a Shein numa desajeitada operação de branqueamento.
Empresa fornecedora da Shein em Guangzhou, 2024
Percalços como este podem alienar temporariamente algumas clientes com consciência social e ambiental mais espevitada, mas a maioria nem sequer está a par destas polémicas, nem se preocupa em saber se os artigos que adquire são ou não produzidos num espaço com condições laborais satisfatórias por pessoas com remunerações condignas e horários compatíveis com a vida familiar. E mesmo as clientes mais despertas para as questões da sustentabilidade e dos direitos dos trabalhadores poderão ver as suas reservas em relação à marca evaporar-se instantaneamente ao descobrirem, ao fazer scroll pelas últimas novidades do catálogo da Shein, bikinis a seis euros que são indistinguíveis, a olho, dos que a Dolce & Gabbana vende por 600 euros.
A efémera efervescência que este episódio suscitou em círculos restritos não perturbou o que, até agora, tem sido uma história de sucesso e de superação de expectativas em quase todas as frentes:
1) Em Maio de 2021 a app da Shein tornou-se na app de compras mais popular dos EUA.
2) O número de downloads da app de compras da Shein a nível mundial foi de 195 milhões em 2022, de 262 milhões em 2023 e de “apenas” 200 milhões em 2024 (estes valores correspondem a novos downloads – ou seja, a clientes adicionados em cada ano – não a totais acumulados).
3) Em 2024, o website da Shein tornou-se o mais visitado do mundo no ramo da moda, à frente da Nike, Zara, H&M, Myntra e Uniqlo (por esta ordem).
4) A quota da Shein no mercado de fast fashion dos EUA foi de 18% em Março de 2020, 28% em Junho de 2021, 40% em Março de 2022, 50% em Novembro de 2022; as suas rivais mais próximas, a H&M e a Zara, ficam-se por 16% e 13%, respectivamente.
5) A quota da Shein no mercado global de fast fashion atingiu 18% em 2024.
6) O volume de vendas da Shein passou de 610 milhões de dólares em 2016 para 5000 milhões de dólares em 2019, 10.000 milhões de dólares em 2020, 23.000 milhões de dólares em 2022, 32.000 milhões de dólares em 2023 e 50.000 milhões de dólares em 2024.
7) As taxas de crescimento das vendas da Shein em 2024 relativamente ao ano anterior foram de 110% no Japão e Coreia do Sul, 50% na Europa e EUA, 40% na Austrália e 35% no Brasil.
Porém, para os que julgavam que o sucesso da Shein poderia prosseguir indefinidamente, 2023 trouxe surpresas: o valor estimado da empresa, que atingira 100.000 milhões de dólares em 2022, caiu para 66.000 milhões de dólares. Foi anunciada uma “oferta pública inicial” (IPO, na sigla inglesa) das acções da Shein na bolsa de valores de Nova Iorque, que depois foi transferida para bolsa de Londres – a IPO londrina foi apontada para o início de 2025, mas paira alguma indefinição sobre a operação, a que talvez não sejam estranhas a quebra de 40% nos lucros da empresa entre 2023 e 2024 (apesar do aumento das receitas) e a possibilidade de a “guerra tarifária” de Trump poder prejudicar as vendas da Shein nos EUA, que são o seu maior mercado. Têm corrido rumores de que o valor inicialmente estimado para a IPO, a rondar os 60.000 milhões de dólares, possa ficar-se por metade.
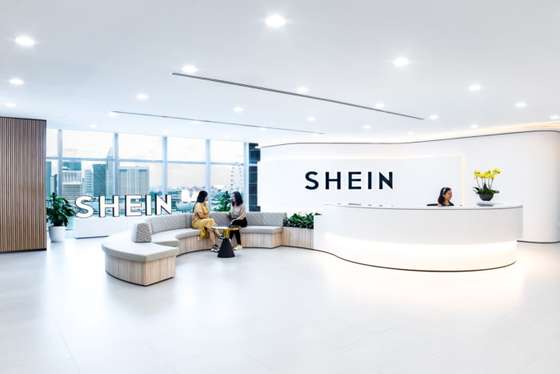
Sede da Shein, em Singapura
“Faça compras como um multimilionário”: o fenómeno Temu
É provável que a principal causa do arrefecimento da euforia em torno da Shein seja a afirmação de uma empresa rival, a também chinesa Temu. A Temu não é uma marca de fast fashion, é uma plataforma de comércio online e vende não só moda como produtos de beleza, têxteis lar, artigos decorativos, brinquedos, electrónica de consumo. Não concebe, nem fabrica os artigos que comercializa no seu website, nem encomenda o design ou o fabrico a terceiros, nem sequer mantém esses artigos em stock nos seus armazéns. A Temu limita-se a colocar em contacto uma vasta constelação de pequenos fabricantes e retalhistas chineses (que, especula-se, poderão andar perto dos 100.000) e os consumidores internacionais; em seguida, os vendedores encaminham os seus produtos para os centros logísticos da Temu, onde a sua qualidade e conformidade às normas é (supostamente) avaliada. A expedição das encomendas é realizada por operadores logísticos subcontratados, responsáveis por fazer as encomendas chegar ao seu destino e o custo das eventuais devoluções é debitado pela Temu aos vendedores.
A Temu é, portanto, catalogável no que costuma designar-se como “mercado em linha” (online marketplace), de que os exemplos mais conhecidos são o Amazon Marketplace (que partilha a plataforma da Amazon), o eBay, a Taobao (o marketplace associado ao gigante chinês do comércio online Alibaba) ou a Farfetch (especializada no segmento de luxo da moda e dos produtos de beleza).
Embora não seja inovadora em termos de modelo de negócio, a Temu merece menção pelo seu crescimento explosivo e por ameaçar destronar a Shein da sua recém-conquistada posição de rainha da fast fashion e causar uma revolução neste sector – não é possível falar de fast fashion, ou mesmo de moda, comércio retalhista e consumo em geral, sem mencionar a Temu.
O nome Temu não tem origem clara; entre as várias “teorias” (quase todas pouco sólidas), há uma que aponta para a pronúncia aproximada (por um falante de mandarim?) da primeira parte do slogan “team up, price down”, que designa a possibilidade oferecida pela app da Temu de fazer encomendas em conjunto, com amigos, familiares ou colegas (“team up”) de forma a obter (ainda mais) descontos (“price down”).
[Julho de 2023: Coincidindo com a estreia do filme Barbie, a Temu propunha às suas clientes vestirem-se como uma barbie girl por menos de 20 dólares:]
A Amazon existe desde 1994, o eBay desde 1995, a Alibaba desde 1999 e a Taobao desde 2003, e todas estas plataformas tiveram uma fase inicial de crescimento lento e periclitante, mas a Temu ganhou posição de relevo à escala planetária em escassos meses. Foi fundada em Julho de 2022, entrou no mercado dos EUA em Setembro de 2022, no canadiano em Fevereiro de 2023, no australiano em Março, no europeu ocidental em Abril; em Janeiro de 2024, com o início de operação na África do Sul, o território da Temu passou a contar com 49 países; no final de 2024, esse número já tinha crescido para 79.
Ao fim de apenas cinco meses de operação nos EUA, a Temu atingiu 23 milhões de utilizadores activos mensais (isto é, que fazem pelo menos uma compra por mês), o mesmo número do que a Shein, que já operava nesse mercado havia oito anos. Em Fevereiro de 2025, o número de utilizadores activos mensais da Temu tinha subido para 186 milhões, mais do dobro dos da Amazon, que é de 98 milhões. Nessa mesma data, o número de utilizadores activos mensais da Temu era de 92 milhões na União Europeia; Portugal é o país da Europa em que a Temu tem, proporcionalmente, maior percentagem de utilizadores mensais (42.8% da população que usa plataformas de comércio electrónico); é seguida de muito perto pela Shein e pelo TikTok, com a Amazon num distante 4.º lugar (25.3%), segundo dados do final de 2024. A nível global, em 2024 a Temu tinha 186 milhões de utilizadores activos mensais, o que fazia dela a segunda plataforma de comércio electrónico mais visitada do mundo, apenas atrás da Amazon, que contava com 238 milhões, mas a Temu continuou a crescer mais rapidamente do que a Amazon e ultrapassou esta em Janeiro de 2025.
No que respeita a volume de vendas, em 2022, ano em que operou apenas durante alguns meses num número muito limitado de mercados, a Temu facturou 290 milhões de dólares, valor que subiu em 2023 para 17.000 milhões de dólares, o que representou cerca de um terço do volume de vendas da Shein, que facturou 32.200 milhões de dólares. Em 2024, o volume de vendas da Shein chegou aos 48.000 milhões de dólares, o que representa um aumento de 50% face a 2023 – que poderia ser classificado como “impressionante”, não fosse ter sido ofuscado pelo crescimento da Temu, que saltou para 70.800 milhões de dólares, um aumento de 316%. Em 2025, apesar de ter ultrapassado a Amazon em número de utilizadores, a Temu continua atrás da Amazon em volume de vendas, uma vez que o valor da compra média na Temu é inferior ao da Amazon.
Deve sublinhar-se que a afirmação da Temu no mercado dos EUA tem sido tudo menos discreta: em Fevereiro de 2023, os 200 milhões de espectadores da transmissão televisiva da Super Bowl (a final da NFL, o campeonato de futebol americano dos EUA), assistiram durante o intervalo – o espaço publicitário mais dispendioso do mundo – a dois anúncios de 30 segundos à Temu, que custaram 7 milhões de dólares cada um.
[“Shop like a billionaire” — anúncio à Temu exibido no intervalo da Super Bowl 2023:]
14 milhões de dólares por dois anúncios de 30 segundos pode parecer uma extravagância, mas não foi dinheiro deitado à rua, já que, nos dias seguintes à Super Bowl, os downloads da app de compras da Temu atingiram um pico, superando os das apps da Amazon e da Walmart. Em Fevereiro de 2024, a Temu voltou a destacar-se no espaço televisivo da Super Bowl, gastando 21 milhões de dólares em três anúncios e sorteando entre os seus clientes 15 milhões de dólares em cupões de desconto e de crédito. Em 2023, os gastos globais da Temu em publicidade atingiram os 1700 milhões de dólares – ou seja, 1/10 do valor total do volume de vendas desse ano. Outras estimativas sugerem que em 2023 a Temu despendeu 2000 milhões de dólares só em anúncios nas redes sociais da Meta, o que representaria cerca de 10% das receitas da empresa de Mark Zuckerberg. Foram avançadas estimativas de que em 2024, a Temu iria investir 3000 milhões de dólares em publicidade, mas, no final de 2024, algumas fontes sugeriam que, nesse ano, a Temu terá gasto 4000 milhões de dólares em “sales and marketing” em apenas 13 semanas (o que daria uma média de 500 milhões por semana).
Pode encontrar-se um indicador da eficácia dos anúncios da Temu na transmissão televisiva da Superbowl no facto de, em Fevereiro de 2025, o senador Rick Scott (do Partido Republicano) ter pressionado a Federal Communications Commission (FCC) – equivalente aproximada da “nossa” ERC – para que interditasse anúncios de empresas chinesas neste evento. A FCC não fez a vontade a Scott, mas a Temu não comprou espaço publicitário na Superbowl de 2025, talvez por pretender não chamar a atenção sobre si no contexto da guerra de tarifas aduaneiras actualmente em curso entre os EUA e o resto do mundo – e a China em particular – ou por entender que o objectivo de conquistar notoriedade nos EUA já fora alcançado com os anúncios de 2023 e 2024.
[“Shop like a billionaire” — versão para a Super Bowl 2024:]
Por outro lado, há que considerar que o “segredo” para o crescimento explosivo da Temu não assenta só em campanhas televisivas milionárias – também recorre a:
1) Campanhas maciças nas redes sociais;
2) Recurso a influencers pagos, não só para elogiar a Temu como para denegrir os seus rivais (pelo menos é do que se queixa a Shein);
3) Apropriação de imagens usadas pelas marcas rivais (a dar crédito a outras queixas da Shein);
4) Emulação de artigos de outras marcas (o que levanta questões de propriedade intelectual);
5) Artigos a preços ainda mais baixos do que os da maioria das empresas de comércio electrónico e com frouxo controlo de qualidade (a crer no número de reclamações dos clientes), fabricados em sweatshops chinesas com escasso respeito pelos direitos dos trabalhadores;
6) Imposição de regimes de trabalho “intensivos” aos próprios trabalhadores da plataforma, aplicando o horário “996” do hipercapitalismo stakhanovista característico da actual República Popular da China (das 9 da manhã às 9 da noite, 6 dias por semana).
7) “Gamificação” do acto de compra: a app da Temu tem uma componente de “casino”, bombardeando o comprador com a geração aleatória de cupões que oferecem descontos generosos (que podem chegar a 90%) com prazo de validade muito curto ou contemplando artigos cujas existências são limitadas; esta cacofonia de “ofertas”, de “oportunidades únicas” e de prazos em contagem decrescente visa gerar no cliente um estado de excitação propício a fazer compras irracionais e inúteis.
[Vídeo de recrutamento de influencers para a Temu, Dezembro de 2023:]
Apesar de a Shein estar focada na moda e a Temu vender tudo e um par de botas, as duas empresas estão engalfinhadas num combate feroz, atestado pela sucessão de processos judiciais que têm movido mutuamente: a Shein acusando a Temu de plágio e de pagar a influencers para denegrir os artigos da Shein; a Temu acusando a Shein de interferir com os seus fornecedores e de infringir as leis anti-cartel dos EUA. No duelo das apps de compras, a Temu ocupava, em meados de 2023, o lugar n.º 1 nos EUA, Reino Unido, França, Espanha, Itália, Alemanha, Áustria, Holanda, Bélgica, Suíça, Suécia, Canadá e Austrália, enquanto a app da Shein era n.º 1 no Japão, Brasil, México, Arábia Saudita, Emirados Árabes Unidos, Israel, Portugal, Irlanda e Dinamarca. No que respeita a número de encomendas, as duas empresas andam a par, despachando, cada uma delas, cerca de um milhão de encomendas por dia para os seus clientes.
Lojas físicas vs. comércio online
Depois de a Inditex, a H&M e a Primark terem conquistado o segmento low cost do mercado às marcas tradicionais, conseguirão estes impérios assentes em lojas físicas resistir à concorrência de plataformas de comércio electrónico como a Shein e a Temu? Irá a Temu não só suplantar a Shein no sector da moda, como tornar-se no maior colosso do comércio online em geral, ultrapassando a Amazon e a Alibaba? Ou irão surgir dezenas de rivais que, recorrendo às mesmas armas e estratégias da Temu, conseguirão rivalizar com a esta? Será que ainda existe margem de manobra para baixar preços na fast fashion ou já se bateu no fundo? Irão os gigantes do comércio online de fast fashion enveredar pela venda abaixo do preço de custo, esperando que os seus competidores rebentem antes deles?
Para já, Março de 2025 registou uma baixa de vulto nesta guerra sem quartel: a Forever 21, um dos gigantes (e pioneiros) americanos da fast fashion, fundada em 1984, em Los Angeles, por um casal de imigrantes sul-coreanos e tendo como público-alvo adolescentes e jovens adultos, anunciou o encerramento de todas as suas lojas nos EUA e apresentou pedido de insolvência, invocando a diminuição das vendas nos centros comerciais em resultado da competição da Shein e Temu.
A Forever 2021 teve o seu melhor ano em 2015, quando as suas receitas atingiram 4400 milhões de dólares, mas foi declinando lentamente, em parte por se ter revelado incapaz de fazer face à concorrência online – em 2019 entrou em insolvência pela primeira vez, ocasião em que a marca foi adquirida pela SPARC, um consórcio entre empresas detentoras de centros comerciais e a Authentic Brands, um grupo que “colecciona” marcas de moda em dificuldades financeiras. Em 2020, a Forever 21, apesar de deter 800 lojas nos EUA e no estrangeiro, entendeu que era imperativo afirmar-se no comércio online, mas a sua nova plataforma revelou-se um fiasco, devido a problemas técnicos. Em 2023, a Shein associou-se à SPARC, ficando a deter 1/3 do capital deste grupo, um movimento inesperado, já que Shein e Forever 21 são competidoras. Apesar de os artigos da Forever 21 terem passado a ser também comercializados na plataforma da Shein, o declínio das vendas da Forever 21 prosseguiu, conduzindo à presente situação de insolvência.
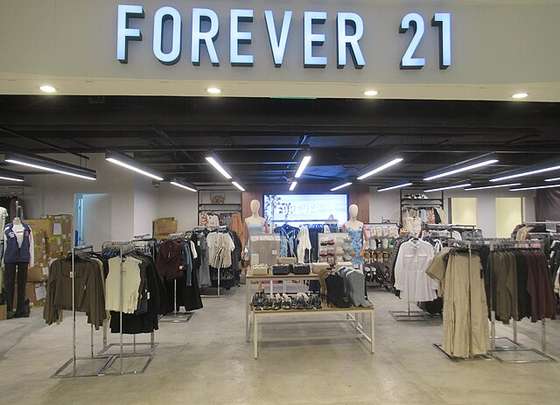
Loja Forever 21 no SM Megamall, um centro comercial com 747.000 m2 de área comercial, em Mandaluyong, uma cidade de quase meio milhão de habitantes que faz parte da área metropolitana de Manila, nas Filipinas
Entretanto, os gigantes da Internet têm vindo a expandir a oferta de plataformas de comércio online. Em Setembro de 2023, o TikTok lançou uma funcionalidade de comércio electrónico, a TikTokShop, que tira partido do vasto número de utilizadores desta rede social (mais de 2000 milhões). Em Novembro de 2024, a Amazon lançou, a Amazon Haul, uma app de compras completamente independente do website principal da Amazon, que apenas comercializa produtos com preços inferiores a 20 dólares. A Amazon Haul foi lançada praticamente sem campanha promocional e, para já, está apenas disponível nos EUA. Quer a TikTokShop quer a Amazon Haul funcionam como um “mercado em linha” (online marketplace), ou seja, limitam-se a funcionar como plataforma que coloca os clientes em busca de produtos muito baratos em contacto com vendedores, maioritariamente sediados na China – o objectivo de ambas é, claramente, competir no segmento da Temu e da Shein.
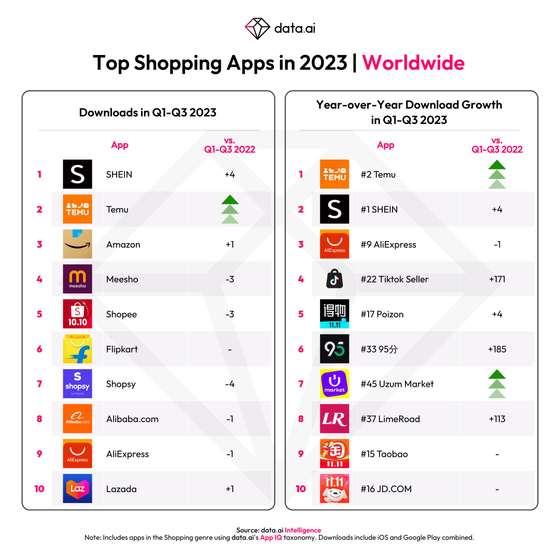
Apps de compras mais descarregadas nos três primeiros trimestres de 2023, a nível global: à esquerda, n.º de downloads; à direita, taxa de crescimento de downloads face ao ano transacto
O que está por trás da Temu?
Para tentar compreender o fenómeno Temu e a disrupção que está a criar no comércio online (e no comércio em geral) há factores relevantes a ter em conta. O primeiro é que a Temu não caiu do céu: ela é o ramo internacional do colosso chinês do comércio online Pinduoduo, uma empresa detida pela PDD Holdings. A Pinduoduo, que foi fundada em 2015, opera apenas na China, onde conseguiu, em pouco tempo, conquistar uma quota apreciável num mercado que estava estabilizado e era dominado por dois gigantes, a Alibaba (que começou a operar em 1999) e a JD (que se lançou no comércio online em 2004). Em 2023 as receitas da Pinduoduo atingiram um recorde de 28.000 milhões de dólares, duas vezes o valor de 2021 e sete vezes o valor de 2019; a capitalização bolsista (market cap) está hoje nos 150.000 milhões de dólares (o que faz dela a n.º 88 no ranking mundial de empresas), depois de ter atingido um pico de 240.000 milhões de dólares no início de 2021.
O modelo de negócio da Pinduoduo é idêntico ao da Temu – é uma plataforma de marketplace, não concebe, fabrica, armazena ou providencia o transporte e entrega dos produtos que vende – e também ela arrancou a actividade com investimentos maciços em publicidade e marketing, de forma que só a partir de 2020 começou a registar lucros. Estes cresceram substancialmente em 2022 e 2023 e presume-se que são eles que sustentam os investimentos colossais necessários para implantar a Temu no mercado internacional. O verbo “presumir” é aqui crucial, uma vez que os evasivos relatórios financeiros da PDD Holdings não discriminam entre as operações da Temu e da Pinduoduo – na verdade, apenas mencionam a Temu en passant. A bem dizer, quase tudo na PDD Holdings está envolto em brumas: tudo indica que a sua sede física está em Shanghai, mas o seu domicílio fiscal esteve nas Ilhas Cayman até 2023, ano em que se transferiu para um anódino 2.º andar numa rua de Dublin.
Resta pois aos analistas financeiros fazer estimativas e especulações sobre a operação da Temu e da Pinduoduo: é certo que, por serem marketplaces de comércio online, as suas despesas com salários são muito inferiores às das suas rivais – a PDD Holdings tem 13.000 funcionários, enquanto a Alibaba tem 235.000 e a Amazon tem 1.5 milhões. Ainda assim, há quem estime que a Temu perde, em média 6-7 dólares por cada encomenda que envia; outros estimam que em 2023 a Temu acumulou prejuízos de 4000 milhões de dólares.
Serão os lucros da Pinduoduo suficientes para continua a suportar as perdas continuadas da Temu até esta conseguir fazer estoirar as suas rivais ocidentais? Acontece que, após décadas de crescimento avassalador (nalguns anos na ordem dos dois dígitos), a economia chinesa começa a dar sinais preocupantes, com a implosão da bolha imobiliária, iniciada com a falência da Evergrande (em tempos a maior empresa do mundo no ramo), e o abrandamento generalizado do crescimento económico. Em 2023, este foi de “apenas” 5%, o que é um valor elevado pelos padrões das economias ocidentais, mas que talvez não seja suficiente para corresponder às expectativas das massas chinesas e manter o modelo socioeconómico chinês a funcionar. O sinal mais inquietante é a instalação de um clima deflacionário, iniciado em Outubro de 2023, uma vez que, quando se dá uma quebra consistente e generalizada dos preços, os consumidores reagem com o adiamento das compras (na expectativa de que os preços baixem ainda mais), o que poderá reduzir drasticamente as receitas da Pinduoduo, Alibaba, JD e similares.
A miragem do comércio electrónico
Apesar das tensões e dos atritos geopolíticos, do arrefecimento da até agora pujante economia chinesa, da ameaça de guerra tarifária generalizada e da instabilidade decorrente de a maior economia do mundo ser liderada por uma criatura caprichosa, volúvel e mal informada (e mal formada), a nível global o ambiente em torno do comércio online continua, para já, a ser de euforia e esta apoia-se em dados objectivos. Cada vez mais consumidores optam por fazer compras online, como atesta a evolução do volume global de encomendas postais: em 2013 circularam 36.000 milhões de encomendas, número que subiu para 103.000 milhões em 2019 e deu um salto brusco em 2020, devido ao encerramento das lojas físicas durante a pandemia de covid-19, atingindo 131.000 milhões. A experiência de 2020 terá, provavelmente, persuadido muitos consumidores da conveniência das compras online, pois o fim dos confinamentos não ditou um regresso em massa às lojas físicas e o volume de encomendas postais continuou a subir irresistivelmente: 2021: 158.000 milhões em 2021, 2022: 175.000 milhões em 2022, 194.000 milhões em 2023; as estimativas para 2026 apontam para 266.000 milhões.
Perante estes números, há muita gente que se deixa arrebatar pelos profetas do empreendedorismo e se convence de que a Internet é a versão século XXI da Cocanha das lendas medievais, onde basta ter topete e um “mindset vencedor” e pedir a um amigo que frequentou um curso de webdesign que crie um website e colocar lá fotos de uns bikinis desenhados pela prima que frequentou um curso de design de moda para, em três ou quatro anos, a empresa se converter num “unicórnio” e o seu astuto fundador se pavonear ao volante de um Bugatti Veyron. É como uma banda de garagem de Sernancelhe acreditar que criar uma página no Bandcamp a vai catapultar para cabeça de cartaz do Primavera Sound dentro de três ou quatro anos. Tal como acontece com o Bandcamp (e aconteceu com o MySpace, defunto há tantos anos que já poucos se lembram da sua promessa de ser “o futuro da música”), a natureza democrática e global do comércio online, ao mesmo tempo que permite a qualquer um disponibilizar os seus produtos e serviços a 8000 milhões de consumidores potenciais, também permite que muitos milhões de empreendedores façam o mesmo – e não só é impossível que todos triunfem, como por cada um que triunfa ou, pelo menos, consegue gerar dinheiro suficiente para subsistir, haverá 1000 que não sairão da cepa torta ou que se estatelarão aparatosamente (ainda que o facto de as histórias de sucesso terem muito mais divulgação do que as histórias de fracasso possa fazer prevalecer a ideia contrária).
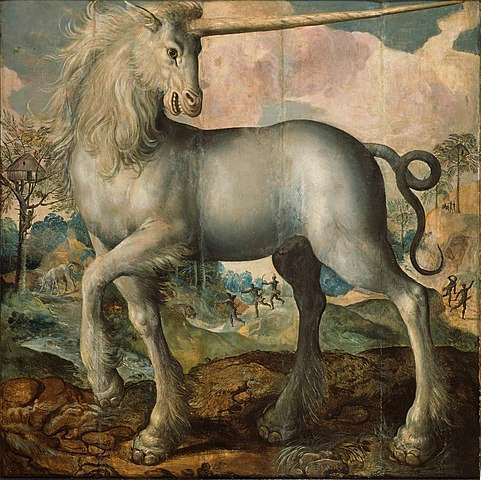
Unicórnio, por Maerten de Vos, 1572
Interlúdio: A delicada saúde dos unicórnios da moda
É difícil adivinhar se a Shein continuará a prosperar ou qual será a nova Shein, pois o comércio de moda online pauta-se pela extrema volatilidade, como demonstra a história da Farfetch. Esta move-se num segmento de mercado nos antípodas da fast fashion, mas a sua abrupta ascensão e a sua ainda mais abrupta queda servem de advertência a empresas de comércio online de moda de todos os segmentos.
A Farfetch foi fundada em Londres, em 2008, pelo português José Neves e é uma plataforma especializada no comércio electrónico de moda de luxo – é o tipo de “loja” onde podem comprar-se calças de 17.500 euros e sandálias de 6900 euros.
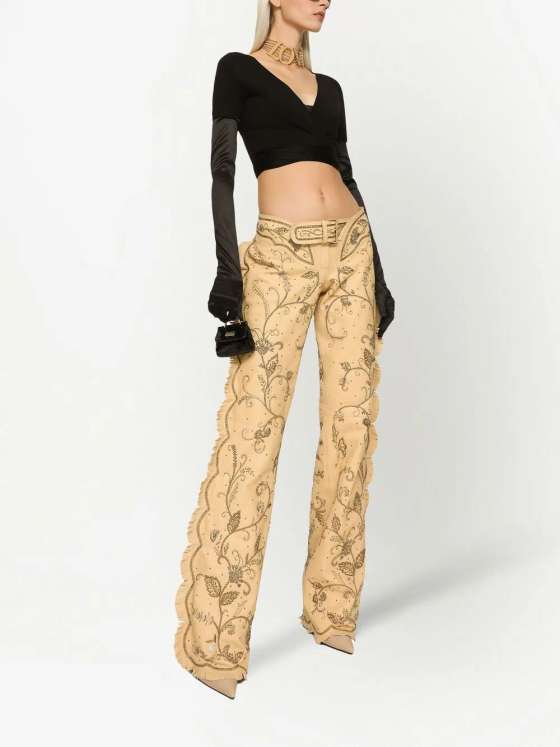
Calças Dolce & Gabbana, à venda por 17.500 euros do website da Farfetch
A Farfetch começou a ganhar ímpeto a partir de 2015 e em Setembro de 2018 foi admitida na bolsa de valores de Nova Iorque (NYSE, na sigla inglesa). Em Fevereiro de 2021, cada acção da empresa transaccionava-se por 73.35 dólares, a capitalização bolsista da empresa tingia 25.000 milhões de dólares e a imprensa nacional andava com “o primeiro unicórnio português” ao colo, celebrando-o como símbolo do “empreendedorismo” luso, do admirável mundo novo da economia digital e do poder dos algoritmos. Ao longo de 2022 e 2023, a Farfetch continuou a expandir a actividade, a estabelecer novas parcerias e a adquirir competidores, pelo que os rumores surgidos no início do Outono de 2023 sobre a periclitante saúde financeira da empresa foram acolhidos com incredulidade. Porém, tais informações tinham fundamento e, em três ou quatro meses, a Farfetch foi expulsa da NYSE, as acções passaram a ser transaccionadas por 0.02 dólares cada uma e a empresa só não faliu porque foi adquirida (in extremis) pela Coupang, um gigante sul-coreano do comércio online – processo que levou a que José Neves abandonasse o cargo de CEO. Entretanto, o grupo de luxo francês Kering (ver capítulo “Yves Saint Laurent” em Do Jardim do Éden a Coco Chanel) anunciou que deixaria de trabalhar directamente com a Farfetch, o que ensombra ainda mais o futuro da marca. A capitalização bolsista da Farfetch está actualmente nos 250 milhões de euros, um centésimo do que valia há quatro anos – o que ajuda a perceber que boa parte do capitalismo financeiro, por trás da sua arrogância e da sua presunção de cientificidade, se sustenta em especulações e naquilo que John Maynard Keynes chamava, há 90 anos, os “espíritos animais”: “Mesmo pondo de parte a instabilidade devida à especulação, há que considerar a instabilidade característica da natureza humana, uma vez que uma grande proporção das nossas acções positivas depende do optimismo espontâneo e não de uma expectativa [com fundamentação] matemática, seja esse optimismo de ordem moral, hedonística ou económica. A maioria das nossas decisões para fazer algo positivo (cujas consequências só poderão ser plenamente avaliadas muitos dias depois da acção que as desencadeou), só poderão ser vistas como resultado dos espíritos animais [animal spirits], ou seja, de um impulso espontâneo que privilegia a acção em detrimento da inacção, e não como o produto de uma média ponderada dos benefícios quantitativos multiplicados pelas respectivas probabilidades quantitativas” (General theory of employment, interest and money, 1936).
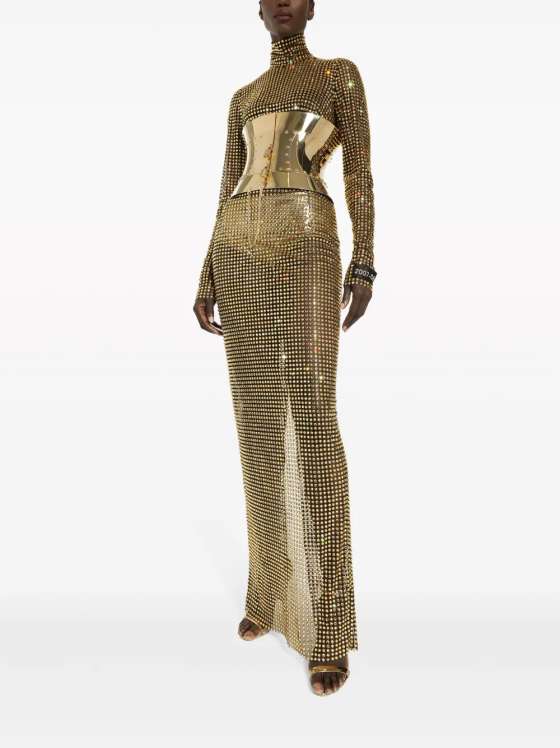
Vestido Dolce & Gabbana à venda por 85.000 euros do website da Farfetch
A história da Rent the Runway, outra plataforma de comércio electrónico consagrada à moda de luxo, tem afinidades com a da Farfetch, ainda que o seu modelo de negócio seja diferente. A empresa, lançada em 2009, tem como principal actividade o aluguer de artigos de moda (vestuário, calçado, acessórios). Gastar 1000 euros num vestido está ao alcance de poucas carteiras e mesmo quem tenha esta quantia disponível poderá considerar que, atendendo a que o vestido será usado poucas vezes (por enfado ou devido à elevada taxa de rotação das modas), será um investimento pouco razoável. A possibilidade que a Rent the Runway ofereceu às mulheres (as clientes da empresa são sobretudo mulheres) para acederem ao patamar do luxo foi alugarem um vestido de 1000 euros por 200 euros, a fim de brilharem num casamento, baptizado, funeral, baile ou outro evento social. O lema da empresa escolhido pela empresa reflecte bem o seu espírito: “Todos merecemos ter uma experiência Cinderela”. Haverá quem observe que alugar o vestido cinco vezes é tão caro como comprá-lo, mas há que reconhecer que muitos artigos de vestuário não chegam a ser usados cinco vezes por quem os compra.
Em 2016, a Rent the Runway, ao constatar que o investimento feito na aquisição de um inventário de dezenas de milhares de artigos (com uma extensa gama de tamanhos) de 800 marcas de luxo estava a ter pouco retorno, havendo artigos que só eram alugados muito esporadicamente, mudou de estratégia. De forma a incentivar a utilização média de cada artigo, a Rent the Runway lançou a modalidade de subscrição mensal, que rapidamente suplantou a modalidade de aluguer pontual, passando a representar 75% das receitas da empresa. Existem diferentes planos de subscrição, cujo custo começa nos 94 dólares/mês e vai até 235 dólares/mês, e dão direito a “requisitar” mensalmente um certo número de artigos (com ou sem restrições de escolha); o custo da subscrição inclui as despesas de envio e devolução, bem como a limpeza a seco dos artigos entre alugueres.
Em 2019, a Rent the Runway estava avaliada em 1000 milhões de euros e parecia ter um futuro radioso pela frente, mas a menção à fábula de Cinderela acabou por revelar-se apropriada, pois as badaladas da meia-noite soaram e a carruagem dourada voltou a ser uma abóbora. Primeiro foi a pandemia de covid-19, que levou ao cancelamento maciço de subscrições pelos clientes; o negócio recuperou após o termo dos confinamentos, o que permitiu angariar 1000 milhões de dólares quando da entrada da empresa em bolsa, em 2021. Porém as acções, que, tinham começado por valer 350 dólares cada, foram perdendo valor e no final de 2024 valiam apenas 20 dólares, em parte devido à concorrência de novas empresas que entraram no ramo do aluguer de artigos de moda, como a Armoire (lançada em 2016) e a Nuuly (lançada em 2019 pela Urban Outfitters), que apostaram num catálogo menos focado na gama alta, mais informal e menos vasto do que o da Rent the Runway. Em 2024, a Rent the Runway viu-se forçada a encerrar as suas cinco lojas físicas e a sua falência parece iminente – a não ser que surja um príncipe, com um sapatinho com cristais Swarovski na mão, para a resgatar à última hora.
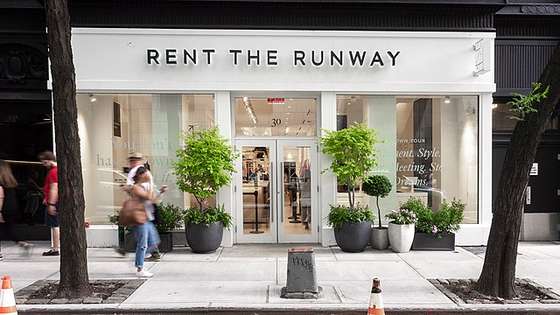
A primeira loja física da Rent the Runway, em Nova Iorque
Onde vai parar a “fast fashion”?
A fast fashion afadiga-se a emular o resplendor das marcas de luxo, mas não é preciso ser connoisseur para perceber a falsidade dos seus dourados e das suas pedras preciosas. Na verdade, há mais aspectos enganadores na “narrativa” de ambição, de superação e de “democratização da moda” que as marcas de fast fashion gostam de contar:
1) O “modelo de negócio” de alguns fornecedores das marcas de fast fashion assenta em regimes de trabalho impiedosos e opressivos e em salários raquíticos, ou até mesmo em trabalho forçado. Algumas marcas têm feito um esforço para assegurar que a sua roupa é produzida em condições justas e éticas e que os locais de fabrico cumprem as regras de higiene e segurança no trabalho, mas nem todas parecem sinceramente empenhadas e, embora produzam declarações tranquilizadoras das consciências do consumidor ocidental, os seus relatórios neste domínio são deliberadamente vagos e omissos.
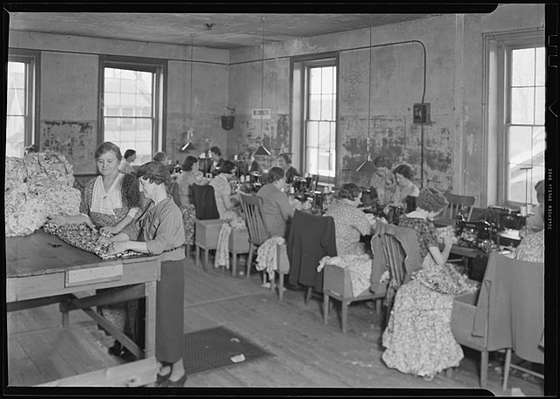
A fast fashion poderá ser um fenómeno recente, mas as “sweatshops”, são tão antigas quanto a indústria do vestuário: Instalações da Western Dress Factory, Milville, New Jersey, c.1941-42, foto por Lewis Hine
2) Alguns artigos de fast fashion não cumprem os requisitos definidos pelas autoridades que, no Ocidente, definem os padrões de saúde e defesa do consumidor, tendo alguns artigos testados revelado a presença de compostos químicos tóxicos ou potencialmente tóxicos, nomeadamente ftalatos e chumbo, em concentrações muitas vezes superiores às recomendadas.
3) Fora do mundo ocidental, a legislação sobre ambiente tende a ser débil e omissa e, mesmo quando é sólida e abrangente, nem sempre é eficazmente aplicada. Resulta daqui que muitas das fábricas de fast fashion da Ásia, na sua obsessão em maximizar a produção e minimizar custos, descuram os preceitos de sustentabilidade e protecção ambiental, nem no que respeita às fontes das suas matérias-primas nem à forma como tratam e gerem os seus efluentes e resíduos.
4) O preço baixo (ou até irrisório) da maioria dos artigos comercializados pelas marcas de fast fashion e a alucinante taxa de renovação dos seus catálogos incentivam os consumidores a vestirem os artigos apenas quatro vezes (é esta, efectivamente, a taxa média de uso de um artigo de fast fashion) e a porem-nos de lado, para encomendarem nova remessa passado pouco tempo. Na verdade, a modesta qualidade dos materiais e da confecção de muitos destes artigos dita que a sua durabilidade seja limitada, pelo que acabariam por ser descartados por se terem descosido, descolado, desbotado, deformado, delido, rasgado, fanado, ou, de algum modo, perdido funcionalidade. Quem está habituado a comprar peças de vestuário por dois patacos, não costuma ter angústias existenciais sobre o que lhe acontece quando, após serem usadas três ou quatro vezes, são atiradas para o lixo. Boa parte das peças descartadas vão para ao Chile, que é um dos maiores importadores de roupa usada do mundo – apenas 15% delas são vendidas e as restantes 85% acabam em lixeiras clandestinas, a céu aberto, sobretudo no Deserto de Atacama.
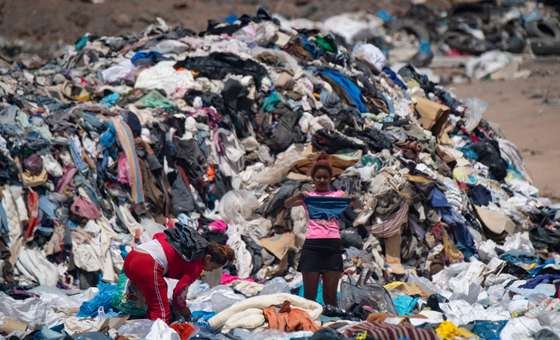
Fast fashion descartada no Deserto de Atacama. Foto por Martin Bernetti, tirada em Alto Hospicio, província de Iquique, Chile, 2021
5) A tendência crescente para que as compras de moda sejam feitas online tem sido acompanhada pelo avolumar das devoluções, que representam hoje 20-30% das encomendas realizadas.
“Onde estava eu com a cabeça quando encomendei isto?”
A elevada frequência de devoluções no comércio electrónico resulta, em boa parte, das generosas condições de devolução e reembolso de compras oferecidas pelas empresas e plataformas de comércio online, que não obrigam o cliente a justificar a devolução e suportam o custo do processo de devolução. Estas políticas têm por objectivo cativar novos clientes e manter a sua fidelidade numa arena global de competição ferocíssima, mas têm o efeito perverso de incentivar as compras impulsivas e mal informadas, já que os clientes sabem que não serão eles a pagar pela sua inconsciência e volubilidade.
Deve sublinhar-se que a inconsciência e volubilidade não explicam todas as más decisões de compra: um inquérito de opinião realizado, em 2019, pela empresa de inquéritos de consumo Attest, no Reino Unido, apurou que mais de 40% dos clientes da geração Millennial admitiram já ter feito compras online estando embriagados ou sob o efeito de drogas, percentagem que baixou para “apenas” 25% entre a Geração X. Os confinamentos ditados pela pandemia de covid-19 vieram agravar esta tendência, com um estudo realizado nos EUA em 2021 a revelar que 70% dos clientes do comércio online admitiam ter feito pelo menos uma compra num estado de espírito alterado por substâncias intoxicantes (com uma apreciável diferença entre sexos: 76% dos homens e 46% das mulheres). Este estudo estimou que as compras “intoxicadas” representavam anualmente 583 dólares/ano nos clientes do sexo masculino e 526 dólares/ano nos clientes do sexo feminino. É provável que estes valores tenham aumentado entretanto, não necessariamente por a intoxicação ter aumentado, mas por os gastos médios anuais em compras online terem vindo a aumentar consistentemente: nos EUA, foram de 2723 dólares em 2017, 4240 dólares em 2021 e de 5380 dólares em 2024 – bem à frente da Europa, onde os campeões de compras são os dinamarqueses, com 2916 euros, seguidos pelos noruegueses, com 2364 euros, e os britânicos, com 2316 euros (dados de 2024).
Se o problema das devoluções afecta todos os sectores do comércio online, ele tem incidência particularmente alta na área da moda: um inquérito realizado em 2023 nos EUA apurou que as roupas representavam 26% das devoluções, seguidas pelas malas, com 19%, pelos sapatos, com 18%, e pelos acessórios, com 13%, ou seja, um total de 76% só para o sector da moda, sendo o restante repartido maioritariamente entre electrónica de consumo (smartphones, televisores, etc.), produtos de beleza e higiene e electrodomésticos. É frequente que o comprador online de artigos de moda fique decepcionado com o aspecto e a qualidade do artigo face às imagens exibidas no website, que conclua que a medida que escolheu é demasiado grande ou demasiado pequena, que conclua que o artigo é desconfortável ou pouco prático, ou lhe “cai mal”, ou não combina bem com a cor da sua pele ou dos seus olhos, discrepância que tende a acentuar-se num tempo em que os modelos nas passerelles e nos anúncios são cada vez mais jovens e cada vez mais esculturais (e têm as suas qualidades naturais exacerbadas por fotógrafos profissionais e por um minucioso trabalho de retoque, “polimento” e filtragem das imagens) e o corpo do cliente médio é cada vez mais obeso, flácido e disforme (para o que contribuem as muitas horas passadas frente a écrans, nomeadamente a fazer… compras). Assim se explica que as devoluções de artigos de moda sejam em média, três vezes maiores nas compras online do que nas compras realizadas numa loja física. E embora parte dos artigos de moda devolvidos sejam reintroduzidos no circuito comercial, frequentemente a preços mais baixos, cerca de 1/3 tem como destino a incineração (ver também capítulo “Louis Vuitton” em Paris, capital da moda).
E mesmo quando os artigos devolvidos não são destruídos, a devolução tem associadas emissões de CO2 no sistema logístico e, provavelmente, será seguida por nova compra, dando uso ao dinheiro prontamente reembolsado, e nada garante que também esta satisfaça o consumidor, pelo que não é de excluir nova devolução. Devolver umas calças que achamos que nos fazem parecer mais gordos ou mais baixos não gera mais do que algumas centenas de gramas adicionais de CO2, mas quando se multiplicam estas pelos muitos milhões de devoluções feitas diariamente, o efeito não é negligenciável.
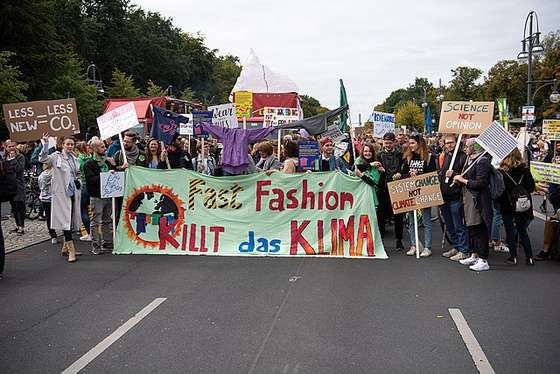
Manifestação na Alemanha: na faixa lê-se “A fast fashion mata o clima”
Há que realçar que as devoluções de compras online entroncam noutro problema de desperdício que aflige a indústria da moda em geral: dos cerca de 150.000 milhões de peças de vestuário fabricadas anualmente, 30% nunca chegam sequer a ser compradas ou usadas (ou seja, são compradas e não são devolvidas, mas o comprador desiludido acaba por não as vestir uma única vez) e também acabam em aterros, lixeiras ou incineradoras. E é bom lembrar que o fabrico de vestuário consome anualmente 93.000 milhões de metros cúbicos de água (4% do consumo global de água potável) e representa 10% das emissões globais de CO2.
Como fazer frente à “fast fashion”?
É inevitável que, num mundo em que a sustentabilidade ambiental é tema cada vez mais candente, o conceito de fast fashion tenha vindo a enfrentar contestação em termos éticos, sociais e ambientais e a levar algumas instâncias políticas a tomar medidas para reprimir os seus excessos. Foi assim que, em Abril de 2023, o Parlamento Europeu apelou a que a Comissão Europeia e os Estados-membros tomem medidas para que as peças de vestuário comercializadas na União Europeia sejam mais duráveis e facilmente recicláveis e incorporem uma fracção tão grande quanto possível de fibras recicladas. Note-se: “apelou”, mas não mais do que isso.
A 15 de Março de 2024, a França assumiu a liderança do combate à fast fashion na Europa, quando a Assembleia Nacional aprovou (por unanimidade) legislação que impõe restrições à publicidade a fast fashion (sobretudo à que é feita na Internet e recorre a influencers) e obriga os fabricantes e vendedores a prestar informação detalhada sobre a “pegada ecológica” de cada um dos seus artigos, ficando sujeitos a uma penalização monetária pela venda de cada artigo que não cumpra os requisitos ambientais. É uma medida que afectará sobretudo a Shein e a Temu (ainda que não as nomeie) e que, por outro lado, visa (implicitamente) proteger a indústria de luxo francesa das imitações baratas fabricadas em massa na Ásia.
Não terá sido coincidência que a aprovação desta legislação na Assembleia Nacional tenha tido lugar dois dias depois de Emmanuel Macron ter atribuído a Grão-Cruz da Legião de Honra (a mais alta condecoração da República Francesa) a Bernard Arnault, fundador e director executivo do grupo de luxo LVMH (ver capítulo “Louis Vuitton” em Paris, capital da moda), e dois meses depois de Arnault se ter alcandorado à posição de homem mais rico do mundo, com fortuna estimada, à data, em 230.000 milhões de dólares, suplantando, efemeramente, o anterior detentor do “título”, Elon Musk, que, em Março de 2024, valia “apenas” 180.000 milhões de dólares (como é sabido, poucos meses depois Musk entrou para a órbita de Donald Trump e do movimento MAGA e viu a sua fortuna pessoal subir até aos 428.000 milhões no final de 2024, para tombar, com igual rapidez, para 305.000 milhões de dólares – a 16 de Março de 2025).
“Uma forma de fealdade absolutamente insuportável”
Por louváveis que sejam a medidas que visam fazer baixar a febre da fast fashion, a verdade é que os “pecados” apontados a esta não são mais do que a exacerbação dos “pecados” inerentes aos conceitos genéricos de “moda”, “colecções” e “tendências”, a que estão subjacentes os conceitos fundamentais que fazem girar o mundo moderno: o consumismo infrene, a obsolescência planeada e o hipercapitalismo.
No lado esquerdo do espectro político há quem atribua a subjugação das massas à moda e ao consumismo exclusivamente às urdiduras maquiavélicas do Grande Capital; ora, se é verdade que o Grande Capital tem desenvolvido uma admirável panóplia de técnicas de manipulação das massas, tais manobras seriam vãs se as massas não estivessem reféns de um paradoxal mecanismo psicológico que faz com que cada um se sinta impelido a fazer parte de um grupo, ao mesmo tempo que se imagina a mais independente e racional das criaturas. O consumidor atento às modas que adquiriu uma peça de vestuário, uns sapatos ou uma mala que julga que o identificará como membro da elite cosmopolita, moderna e de bom gosto (“les gens de qualité”, nas palavras de Monsieur Jourdain, em Le bourgeois gentilhomme), descobrirá, dentro de poucas semanas, que no escritório, no restaurante, na esplanada, nas rua, na televisão, no Instagram, há dezenas (centenas?) de “burgessos” que fizeram o mesmo e que o sentido de exclusividade associado à peça adquirida se evaporou – há que recomeçar o processo do início e averiguar que novas tendências estão a germinar entre as elites. Quem tem a obsessão de “estar na moda” e não dispõe de meios para comprar a verdadeira exclusividade, está condenado a viver numa incessante fuga em frente – é este o destino de quem se deixou aprisionar no Império da Heteronomia (ver capítulos “Os que caminham em função do passo alheio”, “De acordo com o hábito das ovelhas” e “O Império da Heteronomia” em A filosofia da Antiguidade tem alguma utilidade no século XXI?).
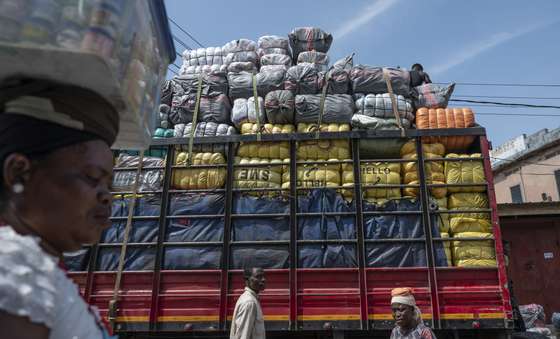
O outro lado da fast fashion: Fardos de roupa usada chegam ao mercado de Kantamanto, em Accra, no Gana
Nos países mais desenvolvidos e com maior poder de compra, alguns consumidores dão sinais de algum afastamento em relação à fast fashion – nos EUA, a taxa de crescimento do volume de vendas desta atingiu o pico no 2.º trimestre de 2021, declinou rapidamente nos trimestres seguintes, entrou em terreno negativo no 2.º trimestre de 2021 e tem mantido taxas de crescimento negativas (entre 11 e 15%) desde então. Porém, a fast fashion continua a exercer um poder irresistível sobre quem tem rendimentos modestos (a maiora dos habitantes do planeta, incluindo muitos americanos, estão longe do rendimento médio per capita de 89.678 dólares que os EUA registaram em 2024) e não está disposto a prescindir de estar “à la page”, mesmo que recorrendo a sucedâneos e não às marcas de prestígio.
Num estudo de opinião sobre fast fashion realizado pela Sheffield Business Scholl entre alunos da Sheffield Hallam University, no Reino Unido, 63% dos inquiridos manifestaram preocupação sobre as suas implicações sociais (exploração dos trabalhadores) e 48% disseram estar preocupados com os seus efeitos ambientais; 94% declararam que deveriam ser tomadas medidas para que o vestuário seja fabricado em moldes sustentáveis. Todavia, 17% dos inquiridos declararam comprar em média uma peça de fast fashion por semana e 62% declararam fazê-lo mensalmente e, quando questionados sobre marcas de fast fashion com práticas sustentáveis, apenas 20% foram capazes de nomear pelo menos uma marca que as adoptasse.
Perante os fracos recursos financeiros de alguns clientes e a hipocrisia de outros, o mercado global de fast fashion continua, pois, a exibir um crescimento pujante: em 2022, o volume global de vendas foi de 106.000 milhões de dólares, em 2023 subiu para 123.000 milhões de dólares e chegou aos 136.000 milhões de dólares em 2024. As previsões apontam para valores de 150.000 milhões de dólares em 2025 e 192.000 milhões de dólares em 2030.
Oscar Wilde descreveu a moda como “uma forma de fealdade tão absolutamente insuportável que temos de a mudar a cada seis meses”. Wilde, que viveu num tempo de “very slow fashion”, talvez tivesse palavras ainda mais acutilantes para o mundo da moda do século XXI, em que há modas-relâmpago impulsionadas por vídeos “virais” no TikTok e em que as casas de moda lançam um milhar de novos modelos por dia. Por este caminho, em breve não haverá um recanto do planeta que não esteja conspurcado pelos detritos do insensato frenesim consumista a que convencionámos chamar “moda”.