
Os certificados de aforro vão passar a render menos do que 2,5% em abril – o valor máximo ao qual a sua remuneração (base) está limitada na série atualmente em comercialização. A descida das taxas de juro – em particular, da taxa Euribor a três meses que serve de indexante – irá fazer com que, ao fim de mais de dois anos, este produto de poupança do Estado volte a oferecer uma remuneração que é inferior ao limite máximo.
Se a recente descida das taxas Euribor é uma boa notícia para quem tem créditos com prestações indexadas à taxa variável, nas poupanças esta é uma evolução que vem reduzir a respetiva rentabilidade – sobretudo num produto como os certificados de aforro (CA), em que a remuneração é calculada diretamente a partir dos valores de mercado.
A rendibilidade dos certificados de Aforro (série F), que é paga trimestralmente, é calculada no antepenúltimo dia útil de cada mês, a partir do cálculo da média dos valores da Euribor registados nos dez dias úteis anteriores. As regras dizem que, mesmo que a Euribor esteja acima desse valor, a taxa-base nunca pode ser superior a 2,5% (nem inferior a 0%), embora existam prémios de permanência que acrescem à taxa-base.
Ora, sendo o antepenúltimo dia do mês o dia 27 de março, o período de 10 dias relevante começou a 14 de março e termina nesta quinta-feira, dia em que a Euribor a três meses baixou para os 2,355%. Nos últimos 10 dias a Euribor registou um valor médio de exatamente 2,400% (valor arredondado à terceira casa decimal), segundo as contas do Observador a partir da informação disponível em Euribor-rates.eu.
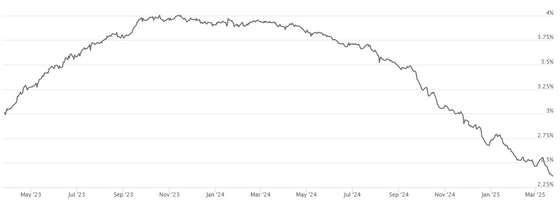
Taxa Euribor (a três meses) afastou-se dos máximos superiores a 4% e tem seguido a descida das taxas do BCE. FONTE: Euribor-rates.eu
Eis o que isso significa num investimento de 10.000 euros. Investindo esse valor nos últimos meses, com uma taxa de 2,5%, era possível obter um rendimento (líquido de impostos) de 45 euros (62,5 euros menos a taxa de imposto) que, logo após os primeiros três meses, vai capitalizar na poupança. Com uma taxa de 2,400%, aquela que se calculou para abril, o rendimento líquido desce para 43,20 euros ao fim dos primeiros três meses.
Os aforristas podem beneficiar de uma remuneração adicional se tiverem subscrito o produto de poupança há mais tempo e, por isso, tenham direito aos seguintes prémios de permanência:
- 0,25% – do 2.º ao 5.º ano;
- 0,50% – do 6.º ao 9.º ano;
- 1,00% – no 10.º e 11.º ano;
- 1,50% – no 12.º e 13.º ano;
- 1,75% – no 14.º e 15.º ano.
Estas são as contas que se aplicam à série F, que o anterior Governo (Fernando Medina era ministro das Finanças) lançou em junho de 2023 com condições globalmente menos vantajosas do que a anterior série, a E.
Nessa série E, que já não é possível comprar, além de o limite ser superior (3,5%) ainda acrescia um ponto percentual como “bónus” de rentabilidade – além dos prémios de permanência. Essa série, porém, tinha um prazo máximo de investimento de 10 anos, ao passo que na série F ascende a 15 anos.
Quem tem os certificados da série E, por ter esse limite superior para a taxa-base (3,5%), não é afetado pelo facto de se ter descido abaixo do máximo que está previsto na série F. A remuneração também tem vindo a descer, porque é indexada à mesma taxa Euribor, mas esses aforristas ainda beneficiam de um ponto percentual de rendibilidade adicional (além dos prémios de permanência).
Valor investido pelas famílias em CA sobe há cinco meses consecutivos
Segundo dados do Banco de Portugal, há cinco meses consecutivos que as famílias portuguesas estão a aumentar o investimento nos certificados de aforro (CA). Em fevereiro, atingiu-se um stock total de 35,75 mil milhões de euros.
O patamar dos 35 mil milhões de euros tinha sido superado, pela primeira vez, em janeiro. E em fevereiro os portugueses aplicaram mais 630,66 milhões de euros (em termos líquidos de resgates), o que será uma consequência de os CA, mesmo com condições menos vantajosas do que a série anterior, darem uma rentabilidade (com garantia de capital) que compara bem com a generalidade dos depósitos a prazo na banca, cujas rentabilidades também têm vindo a descer.
Esse valor líquido das subscrições de fevereiro correspondeu ao montante mais elevado desde junho de 2023, que foi precisamente a altura em que o Governo de então decidiu baixar a remuneração deste produto, que estava a ser alvo de uma autêntica corrida por parte de aforradores que quiseram aproveitar a escalada das taxas de juro.
[Já saiu o segundo episódio de “O Misterioso Engenheiro Jardim”, o novo Podcast Plus do Observador que conta a história de Jorge Jardim, o empresário que, na verdade, era um agente secreto que liderou missões perigosas em todo o mundo, tentou criar um país e deu início a um clã de mulheres aventureiras. Pode ouvir aqui, no Observador, e também na Apple Podcasts, no Spotify e no YoutubeMusic. E pode ouvir aqui o primeiro episódio]
Os certificados de aforro são instrumentos de dívida criados pelo Estado com o objetivo de captar a poupança das famílias. São distribuídos a retalho, isto é, são vendidos diretamente aos aforradores e têm montantes mínimos de subscrição reduzidos. Só podem ser emitidos a favor de particulares e não são transmissíveis exceto em caso de morte do titular.
A subscrição pode ser feita através do site AforroNet (do IGCP), dos balcões e da app dos CTT e, também, junto do único banco comercial que quis fazer esta comercialização – o Banco Big.
O prazo dos Certificados de Aforro série F é de 15 anos a partir da data da subscrição. No entanto, não se pode levantar o dinheiro durante os primeiros três meses do investimento. Depois dos primeiros três meses, o levantamento pode ser feito a qualquer momento, sem encargo, quer se levante a totalidade ou só uma parte.
Aforradores já podem subscrever até 100 mil euros em certificados, o dobro do limite anterior
Em outubro de 2024, o Ministério das Finanças duplicou o limite para o investimento em certificados de aforro da série que está atualmente em distribuição, a série F: o valor máximo que cada aforrador pode comprar nessa série foi aumentado de 50 mil para 100 mil euros.
Quem já tinha certificados da série anterior passa a poder acumular até 350 mil unidades (mais do que o anterior limite de 250 mil) deste produto de poupança gerido pelo Estado. Cada unidade, no momento da subscrição, equivale a um euro.
Essa foi uma das várias alterações que o Governo fez, em outubro de 2024, nos certificados de aforro. Outra foi que, para tentar acabar com a litigância que se gerou entre alguns herdeiros e o Estado, veio clarificar-se na legislação que estes instrumentos passam a prescrever ao fim de 20 anos após a morte do titular.
Além disso, o IGCP passou a dar informação sobre a existência de certificados de aforro associados a um titular e essa informação vai passar a aparecer pré-preenchida no formulário que é entregue pelos herdeiros (o chamado “modelo 1”). Isso faz com que não seja tão frequente os herdeiros alegarem que não tinham conhecimento.
(notícia atualizada às 11h25 de 27 de março com cálculo definitivo sobre a média da Euribor nos últimos 10 dias, relevante para o cálculo da remuneração dos CA)