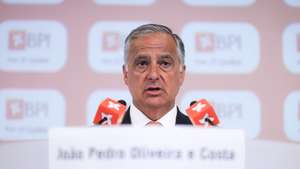
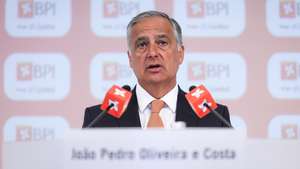
É “um bocadinho provinciano falar-se em centros de decisão nacional, na Europa dos dias de hoje”, afirma João Pedro Oliveira e Costa, em entrevista ao Observador. Em pleno processo de venda do Novo Banco, por parte do fundo Lone Star, o presidente da comissão executiva do BPI admite que o banco precisa de ganhar dimensão e salienta que o seu acionista espanhol, o CaixaBank, quer ter uma “presença significativa em Portugal” e tem muita “experiência” em fusões e aquisições.
Depois de o presidente da Caixa Geral de Depósitos alertar para o peso da banca espanhola em Portugal, João Pedro Oliveira e Costa responde com outra preocupação, lançando a pergunta sobre se “faz ou não faz sentido ter um banco público com uma posição tão elevada… Isso não se passa no resto dos mercados”.
“Nós temos visto, no passado, que as soluções às vezes não são as melhores, porque depende muito de quem é que está à frente do banco público. Felizmente hoje em dia temos uma excelente administração liderada pelo Dr. Paulo Macedo, que tem feito um ótimo trabalho, mas no futuro pode não ser assim. E já tivemos muitas experiências não tão positivas”, lembra o banqueiro.
E diz mais: será politicamente aceitável a Caixa pagar mais vários milhares de milhões pelo Novo Banco, depois da recapitalização pública que foi feita? “Como português, tenho dúvidas“, responde.
Perante a possível crise política, com uma moção de confiança prevista para terça-feira, Oliveira e Costa mostra-se preocupado com “a imagem que damos lá para fora” e lamenta que as crises sucessivas “adiam sistematicamente projetos de futuro“. E, de um modo geral, critica a forma como se faz política em Portugal: “vemos que as pessoas estão mais preocupadas com as pequenas gincanas, com as pequenas tricas e com as pequenas farpas”.
O presidente do BPI volta, também, a elogiar Mário Centeno, recusando as críticas de que o governador do Banco de Portugal procura ter demasiado protagonismo. “Eu acho que as pessoas não são amorfas. Já tivemos irrelevantes no passado – e deu no que deu“, atira.
BPI quer crescer e CaixaBank tem “experiência” em aquisições
Na apresentação de resultados anuais, há poucas semanas, disse que o BPI não teria capital para comprar o Novo Banco, mas que a haver algum interesse ele existiria ao nível do acionista do BPI, que são os espanhóis do CaixaBank. Sente da parte do acionista vontade em aumentar a presença em Portugal com a compra do Novo Banco?
Bom, é uma excelente pergunta, que deveria ser dirigida ao acionista. Mas está-me a perguntar o que é que eu sinto do meu lado. O CaixaBank tem uma história de aquisições significativas nos últimos anos e hoje é a maior instituição na Península Ibérica com uma presença territorial muito forte em toda a Espanha. Em Portugal, fez um caminho através da aquisição do BPI, já tinha uma história connosco – há cerca de 30 anos que é nosso acionista – e, depois, naquele momento em 2016/2017, que houve algumas exigências relativamente à clarificação acionista, nomeadamente relacionada com Isabel dos Santos, acabou por ficar com a totalidade do capital. E a aposta que fez no BPI foi uma aposta num banco português. É preciso notar que o BPI, em 4.300 funcionários, só tem três funcionários do CaixaBank – três espanhóis que estão deslocados no BPI e eu até gostaria de ter mais. Mantemos a marca BPI e o compromisso é total através, também, da fundação. E é importante, também, referir a participação que o Criteria [fundo de investimento do CaixaBank] tem nas empresas espanholas – e tem vontade de investir em Portugal.
Mas sente, então, que o CaixaBank quer reforçar na banca nacional?
A vontade do acionista é que o BPI tenha uma presença significativa em Portugal. Eu penso que no futuro vai acontecer uma luta – positiva – para poder oferecer um bom serviço aos nossos clientes e [nesse cenário será importante ter] uma dimensão maior. E, por isso, se me perguntar se eu penso que a dimensão que nós temos é suficiente… A resposta é não. Nós temos, claramente, que crescer, é esse o nosso objetivo, é isso que diz o nosso plano estratégico. Enquanto presidente da comissão executiva, o meu mandato é um crescimento orgânico. Mas cabe ao acionista tomar outras opções que venha a entender como positivas – e tem experiência de o fazer.
Em novembro, o CaixaBank disse que não está a contemplar qualquer operação de crescimento que não seja orgânico. Mas depois ouvimos o presidente do BPI dizer que uma eventual compra poderia acontecer. Fica-se com a ideia que o presidente do BPI está com mais vontade de comprar o Novo Banco do que o presidente do CaixaBank…
Essa é uma observação sua. Eu não disse, em momento algum, que o crescimento tenha de ser através da aquisição. O meu foco é crescer e é para isso que eu tenho preparadas as equipas e o banco. Mas cabe sempre ao acionista. Estes são assuntos muito delicados. Eu tenho mostrado um respeito muito grande pelo Novo Banco, pela sua administração, pelos seus clientes e pelos seus funcionários, por isso eu acho que temos de ter algum cuidado ao falar desses temas. Além disso, houve demonstração de outros de vontade em seguir uma operação – se ela vier a acontecer. E, por isso nestas ocasiões, não faz muito sentido estar a fazer grandes comentários de pretensões, podem até ser entendidos fora de contexto.
O crescimento orgânico tem um limite para o BPI, não é? A partir de um determinado nível vai ter mesmo de crescer por aquisição ou não?
Neste momento, não necessariamente. Essa questão pode ser posta da seguinte maneira: a forma como hoje em dia nós oferecemos o serviço bancário claramente vai ter tendência a alterar-se, a introdução da inteligência artificial, a maneira como os consumidores se comportam, e nós temos visto outros entrantes que começaram de uma maneira muito ténue no mercado português e que hoje em dia têm um peso significativo, como é o exemplo do Revolut. Há outros modelos que podem dar crescimentos mais rápidos e eu não descarto outro tipo de atuação para crescimentos mais rápidos. Por exemplo, no campo das empresas, que é claramente um dos nossos focos, nós entendemos que há caminho para crescer.
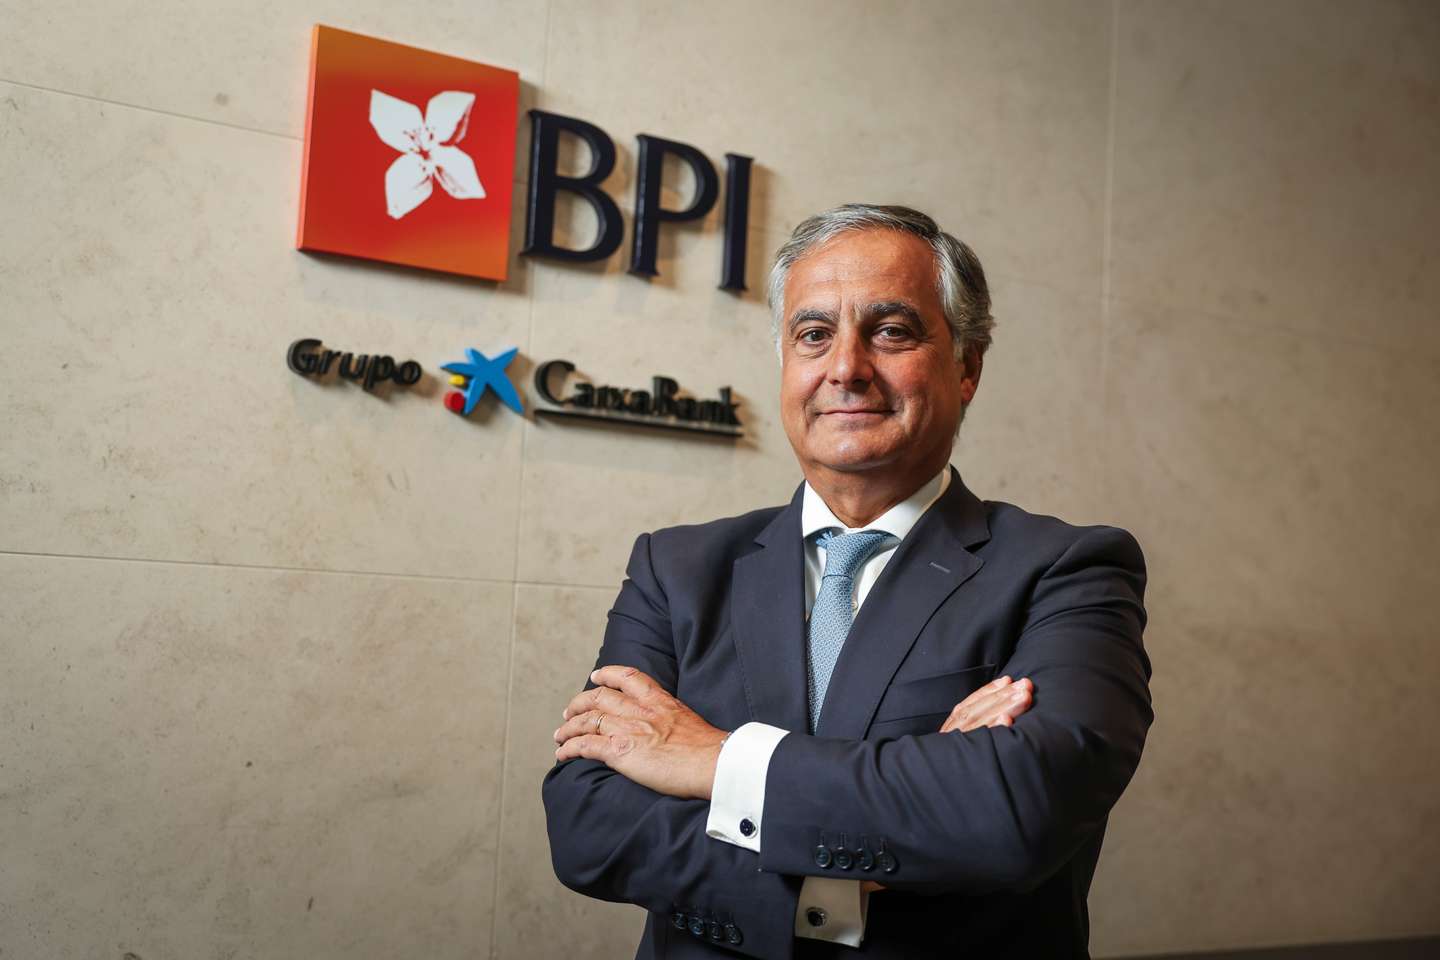
▲ "Eu penso que este tema dos centros de decisão é uma coisa um bocadinho provinciana. Na Europa, hoje em dia, não faz sentido falar nisso", diz João Pedro Oliveira e Costa.
JOÃO PORFÍRIO/OBSERVADOR
Em termos de sinergias, o Novo Banco não encaixa bem no BPI?
Na teoria, qualquer aquisição de duas entidades a operar no mesmo mercado, em que sejam complementares em termos de linhas de negócio, elas [as sinergias] vão sempre existir.
Já estudou o nível de sinergias que seria possível?
Não. Honestamente, não.
E preocupa-o que o Novo Banco possa fusionar-se com uma Caixa Geral de Depósitos ou com um BCP, que ficam com uma posição de mercado bastante mais significativa?
Todos os nossos concorrentes e todas as pessoas que operam no mercado têm o direito de estudar ou de atuar na maneira que entenderem, desde que cumpram as regras da concorrência e do supervisor. Não acho que deva haver, à partida, nenhum tipo de barreiras a ninguém, exceto aquelas que são determinadas…
As concorrenciais?
Sim, essas sim, claramente. Mas essas aplicar-se-iam também ao BPI se, por exemplo, o BPI viesse a anunciar que queria comprar uma entidade muito maior e que ficaria com uma posição totalmente dominante. Tenho a certeza que os remédios que a Autoridade da Concorrência nos imporia seriam os mesmos. Este é um primeiro plano. O segundo plano, falando como português e não como concorrente, é se faz ou não faz sentido ter um banco público com uma posição tão elevada. Isso não se passa no resto dos mercados. Nós temos visto no passado que as soluções às vezes não são as melhores, porque depende muito de quem é que está à frente do banco público. Felizmente hoje em dia temos uma excelente administração liderada pelo Dr. Paulo Macedo, que tem feito um ótimo trabalho, mas no futuro pode não ser assim. E, no passado, nós temos muitas experiências não tão positivas: a injeção de capital que houve na Caixa Geral de Depósitos não foi só a última injeção de 3,5 mil milhões de euros. Houve um valor muito significativo de injeção de capital ao longo dos anos, desde 2004… Nós temos memória curta mas foi muito significativo, aproximando-se daquilo que acabou por nos custar a falência do BES. E, por isso, é importante perceber que é importante que haja algum equilíbrio entre aquilo que é o setor privado e o setor público, principalmente quando esse setor público tem o mesmo objetivo de concorrência.
Os mecanismos da Comissão Europeia que limitam as ajudas de Estado não o confortam? Acha que pode haver concorrência desleal por ser uma entidade pública?
Eu não gosto da palavra ‘confortam’, porque, mais uma vez, a Caixa Geral de Depósitos e o Estado têm todo o direito de atuar em relação ao Novo Banco, conforme entenderem, ou em relação a qualquer outra operação que venha a aparecer. Terá que se reger, tal e qual como nós, pelas regras do mercado. E, por isso, não é uma questão de conforto, é uma questão de ter de ser de uma determinada forma. Mas eu não estou focado, sinceramente, em saber se a Caixa Geral de Depósitos pode ser ou não ser um comprador do Novo Banco. Para mim, como concorrente, ficar com a quota de mercado atual não é o meu objetivo. Isso é claro, do nosso ponto de vista. Como é que nós o vamos alcançar? Para já temos um plano, um plano principal de atuação que é um crescimento orgânico, mas enquanto eu estiver nesta posição o meu objetivo é crescimento.
A posição competitiva do BPI nessa circunstância fica demasiado pequena, se não avançar para uma compra de uma entidade maior?
Terá de nos levar a uma importante reflexão sobre como é que nós nos queremos posicionar no mercado. Isto é dito pelo relatório Draghi, o posicionamento das empresas europeias – e nomeadamente os bancos, que é algo que está a ser fomentado pelo Banco Central Europeu – tem de ser a de uma dimensão mais importante.
O BPI fica comparativamente ainda mais pequeno se o Novo Banco se unir à Caixa ou ao BCP?
Enfim, também se criam oportunidades. É importante perceber que, em qualquer operação que possa acontecer, também acabam por surgir algumas oportunidades, mas claramente será um tema que nos exigirá a reflexão.
Espanholização da banca? “Se for para apoiar a economia e as famílias portuguesas é muito bem-vinda”
O presidente da Caixa, Paulo Macedo, disse que se um banco espanhol comprar o Novo Banco isso levará, pelas suas contas, a que 45% da banca nacional seja detida por acionistas de outro país, neste caso de Espanha. Disse que não conhece nenhum caso de outros países onde isto aconteça. Compreende esta preocupação que ele manifestou?
Ele está a defender a sua dama e eu entendo… Ele tem um acionista que também afirmou algo parecido publicamente, enfim… Não quero estar a comentar o que é que o Dr. Paulo Macedo pensa, mas o que eu penso relativamente a este assunto é o seguinte: o maior parceiro comercial português é Espanha. Espanha é a 15.ª maior economia do mundo. O compromisso que o meu acionista tem tido com Portugal está espelhado no BPI, na fundação e em todos os investimentos que se têm feito, com um compromisso de longo prazo – eu acho que isso é o que nos interessa, como portugueses. E bancos com acionistas espanhóis, bancos supervisionados pelo Banco de Portugal, com o estatuto de banco, nós temos essencialmente dois, que é o Santander e o BPI. Os outros são sucursais. É uma presença que se for para apoiar a economia portuguesa, para apoiar as famílias portuguesas, tem de ser muitíssimo bem-vinda. Eu penso que este tema dos centros de decisão é uma coisa um bocadinho provinciana. Na Europa, hoje em dia, não faz sentido falar nisso. É uma questão de soberania a definição de compromisso e as regras para operar no mercado português. Não me interessa qual é o capital. Até porque o capital é volátil e tem sido ao longo do tempo na nossa economia. Um bom centro de decisão é se for eu? Se for ali o outro ao lado já não é um bom centro de decisão?
O centro de decisão do BPI está mesmo em Portugal?
Está.
Não recebe diretrizes do CaixaBank?
As mesmas que o do Dr. Paulo Macedo recebe. Exatamente as mesmas. Há regras, isto é um mercado muito regulado onde – felizmente, para não se repetir o que aconteceu no passado e que todos estamos ainda a pagar a fatura – não há uma liberdade dos gestores dos bancos de fazerem o que lhes apetece. Há regras. Agora, se a pergunta é se as decisões, dentro das regras, são tomadas em Portugal ou se eu tenho de ir a Espanha para pedir a autorização, a resposta é que [as decisões] são tomadas em Portugal. Nas operações com uma determinada dimensão, em que é necessário ter o apoio do acionista, é a mesma coisa do que se a decisão for tomada por um acionista espanhol, português, francês, alemão, seja o que for, dentro das regras. As regras são muitíssimas rígidas, quer do lado do Banco de Portugal, quer do lado do BCE. Eu já ouvi muito falar-se desse tema e confesso que me perturba um pouco, porque nos passa, um bocadinho, quase uma roda de incompetentes. Quem conhece o mercado português é o BPI. Quem está no mercado português é o BPI. Quem fala com as empresas é o BPI.
É a mesma coisa o BPI com o capital português, se quisesse ir ao Novo Banco, do que ser o CaixaBank a determinar se vai ou não ao Novo Banco?
Onde é que está esse capital português?
Já esteve.
Onde?
O BPI já teve capital português.
Sim, teve sempre uma percentagem relativamente pequena. Essa é uma boa história: o BPI sempre teve uma percentagem muito significativa de capital estrangeiro. Felizmente, tornou-se num banco independente, que não fez fretes a ninguém, que seguiu o seu caminho, apoiou as empresas e sempre foi reconhecido como tal, ganhou uma quota de mercado acima da sua quota natural.
Politicamente, seria aceitável que o banco público pagasse mais 4 ou 5 mil milhões de euros pelo Novo Banco depois da recapitalização pública que já foi feita nos últimos anos?
Como português, tenho dúvidas. Mas enfim, não me debrucei muito sobre o tema. E mais uma vez, eu penso que é um assunto delicado, porque eu estou a falar de um concorrente que tem as suas opções, pode fazer o que entender…
E o BCP? Uma fusão entre o BCP e o Novo Banco ajudaria a criar o tal campeão nacional que pudesse disputar a liga dos campeões no mercado bancário europeu?
Não. Onde é que está o campeão nacional? O acionista é chinês e angolano. Não estou a ver onde é que está o campeão nacional…

▲ "Eu acho que nós todos, principalmente quem tem alguma relevância e alguma capacidade de ter intervenção, temos de ter mais intervenção", diz João Pedro Oliveira e Costa.
JOÃO PORFÍRIO/OBSERVADOR
Contexto atual “é desafiante” para entrada em bolsa do Novo Banco
Nesse aspeto, defende que uma entrada do Novo Banco em bolsa (IPO, initial public offering) seria o cenário mais concorrencial, em vez de ser comprado por um banco já existente no nosso mercado?
É uma opção. Vamos ver como é que corre um IPO, vamos ver. Eu não estou a ver muitos institucionais a terem interesse em terem pequenas participações num banco que é o número 5 do mercado português, mas vamos ver como é que corre. Acho que é uma opção perfeitamente razoável, que está a ser seguida há muito tempo. Foi anunciada. O presidente do Novo Banco já a anunciou, será em princípio no verão, é disso que nós estamos à espera, com expectativa que isso venha a acontecer. O contexto atual é desafiante para fazer operações da IPO…
O contexto atual de geopolítica internacional ou nacional?
Os dois.
O presidente do Novo Banco disse [na quinta-feira] que a questão da incerteza política interna não abalava o IPO…
Ainda bem. Vamos ver. Eu diria que são fatores que eventualmente… Ele também não podia dizer outra coisa.
Mas não ajuda…?
Não ajuda, claramente não ajuda. Acho que o cenário não é o melhor cenário. Mas, posto isto, mais uma vez, eu não estou no IPO, eles terão mais informação, se terão feito contactos com investidores, já devem ter investidores preparados para entrar no IPO, de certeza. Penso que não vão fazer um IPO que não tenha alguma garantia de sucesso. Eu só tenho expectativa que o IPO não seja para passar de um fundo, como é o caso da Lone Star, para o outro fundo, também participado pela Lone Star. É a única coisa que eu tenho a expectativa, para a defesa do mercado português. Espero que essa não seja uma opção.
Mas há essa desconfiança?
Não sei, é uma observação minha.
Porque é que o Lone Star havia de vender a alguém para, no fundo, estar a recomprar?
Não, não estou a dizer para recomprar. Estou a dizer que não deveria ser novamente um investidor puramente de capital – mas que seja um investidor estratégico, que aposta em Portugal, que tenha uma visão de crescimento em Portugal. Mas os investidores são completamente livres – isso até pode criar uma oportunidade para nós, de concorrência.
Bancos criticados pelos lucros (que vão baixar em 2025). “Porquê os bancos e não outros setores?”
Os cinco maiores bancos a operar em Portugal, onde o BPI se inclui, tiveram quase 5 mil milhões de euros de lucros em 2024, ainda mais do que os lucros históricos de 2023. A expectativa é que os lucros dos bancos possam baixar já em 2025 e nos próximos anos?
Sim. Resposta sim, claramente. As taxas de juro, desde esse momento para cá, já evoluíram de forma significativa. Os primeiros sinais que nós estamos a ter do andamento deste ano é nesse mesmo sentido. Do lado das receitas, não estou a ver que haja aumento de comissões, nem espaço para isso. Acho que os bancos, inclusive, vão ter que repensar a sua estrutura de comissões por uma questão de concorrência entre eles. Isto é um tema que vai continuar e, por isso, o volume será a palavra de ordem. Em termos de margem financeira, ela vai-se estreitar e está a estreitar-se significativamente e, por isso, espero que não venha um pânico ao contrário de notícias quando os resultados dos bancos no primeiro trimestre apresentarem já, comparando com o primeiro trimestre de 2024, quedas significativas. Eu acho que aí vamos ver o reverso da medalha, vai haver uma normalização. Claro que nós temos taxas de juros hoje em dia positivas, coisa que nos últimos anos não temos tido. No caso do BPI, só para dar um exemplo, o nosso retorno de capital este ano foi de 18%, em 2024, mas em média, nos últimos anos, não ultrapassou 7%, o que demonstra bem que isto é um movimento pontual. Além do mais, os resultados dos bancos, nomeadamente dos nossos concorrentes, têm uma grande componente de recuperação de crédito, há uma parte em que foi muito provisionado no passado, por deterioração da carteira, e que neste momento está a ser reposto e por isso os resultados aparecem, mas há uma parte que vem daí.
Não percebe as críticas em relação aos lucros excessivos da banca em relação a 2024?
Porquê aos bancos e não a uma data de outros setores?
O que é que ganham os clientes com essas rentabilidades da banca?
Os clientes têm um ótimo serviço, têm uma oferta de produtos e serviços muitíssimo concorrencial, nós temos neste momento das ofertas mais concorrenciais em termos de crédito à habitação em Portugal e nas empresas o mesmo. O que eu acho que é importante é, depois de terem tido estes resultados, o que é que os bancos lhes vão fazer e como é que os vão utilizar.
▲ "Um supervisor não deve ser só um polícia, tem que ser também, acima de tudo, um agregador e alguém que determine um determinado caminho", afirma.
JOÃO PORFÍRIO/OBSERVADOR
Então entregar muito boa parte aos acionistas.
Há uma parte que é entregue aos acionistas, que tem o seu direito de o receber, mantendo rácios de capital muitíssimo robustos. É importante dizer que os acionistas durante anos e anos e anos a fio receberam zero e em alguns casos meteram muito capital, o caso da Caixa Geral de Depósitos, o caso do BCP, onde se meteu muito capital e por isso nem de perto nem de longe esse capital sequer retornou ainda, em termos de dividendos. E, por isso, esse movimento agora para a frente é que vamos ver como é que todos se vão comportar relativamente à utilização destes mesmos resultados. E aquilo que o BPI tem feito. Tem modernizado o seu quadro de pessoal e é preciso ser agradecido e pagar às pessoas que saem de forma generosa para poder renovar e contratar novas pessoas. Temos a parte toda da tecnologia, que são investimentos muito significativos, que também os estamos a realizar. E depois, finalmente, eu vou dar só este exemplo do crédito à habitação, 214 mil contratos de crédito à habitação, zero casas recuperadas nos últimos anos. Essa é uma boa demonstração de como podemos ter uma atitude na sociedade, além de pagar os impostos e, em cima dos impostos, ainda retornar, através da nossa fundação, mais 50 milhões de euros por ano. Este aspeto não está contabilizado no tema dos resultados. Esta situação que nós vivemos com a evolução das taxas de juros foi uma situação que, se permanecesse de forma sistemática, de certa maneira a concorrência iria ter que ajustar os resultados dos bancos, porque há novos entrantes. Torna-se muito mais interessante um negócio onde ninguém quis estar. Durante anos a fio, ninguém quis estar no negócio bancário. Ninguém. Hoje em dia, temos vários neobancos e vários entrantes a dizer ‘agora interessa-me porque as taxas de juros são positivas e porque os resultados são interessantes’. Mas vamos assistir a uma redução significativa dos resultados nos bancos.
Essa normalização vai acontecer quando? No primeiro trimestre ainda não se verá essa normalização ou já se vai ver?
Vai ver, vai. E vai ver durante o ano de 2025 todo. Se olhar para os resultados dos bancos, na margem financeira do último trimestre de 2024, comparando com os trimestres anteriores, vai sentir uma queda significativa. Eu acho que há muita limpeza que foi feita que terminou.
Uma queda em comparação com um nível alto…
Certo. Mas vai completamente normalizar para valores bastante mais baixos.
Numa outra parte do produto bancário, o BPI cobrou 327 milhões de euros em comissões na atividade em Portugal, mais 7% em termos comparáveis. Como é que num ambiente concorrencial os bancos não estão a competir mais via comissões, sobretudo numa altura em que a margem financeira, apesar de tudo, ainda é elevada?
Nós crescemos muito no volume, e por isso nós temos oferta de alguns produtos que não são com margem financeira, são com comissões, nomeadamente o que diz respeito à venda de seguros, a venda de fundos de investimento, produtos de poupança, que tem embutido uma comissão pela gestão desses mesmos ativos, e nós crescemos aí significativamente, e também no número de clientes que nós fomos angariando ao longo do tempo. E, por isso, nós temos é mais atividade, não aumentámos as tabelas.
Mas também não as baixaram, nem o BPI, nem a generalidade dos bancos, em termos nominais, pelo menos.
Não as baixámos, e eu penso que o que nós temos de melhorar é a oferta de um serviço de qualidade que justifique essas mesmas comissões. É importante dizer que tem havido inflação e, por isso, como qualquer empresa, eu teria aumentado os preços pela inflação, e não o fiz. De certa maneira, não é uma diminuição direta, mas é uma diminuição relativa, e por isso esse aspeto tem sido contemplado. Essa tem sido sempre uma tónica dada relativamente aos bancos, o tema das taxas dos depósitos, ou o tema das comissões. Nós estamos num mercado completamente concorrencial e aberto, e por isso não há ninguém aqui que tenha um domínio. O mercado funcionará. É sempre interessante esta observação que há um foco muito grande no nosso setor, mas há outros setores também que lucraram bastante, e bem, e tiveram um caminho muito significativo durante este período, e não foi só os bancos.
▲ "Espero que não venha um pânico ao contrário quando os resultados dos bancos no primeiro trimestre apresentarem já quedas significativas", afirma o presidente do BPI.
JOÃO PORFÍRIO/OBSERVADOR
Já falámos dos clientes, dos acionistas… E os trabalhadores, vão usar algum instrumento daqueles que ficaram previstos para 2024, como o que ficou conhecido como 15.º mês, para premiar os trabalhadores do Banco BPI?
Temos um programa de remuneração bastante competitivo. Daí a razão pela qual contratámos 225 jovens abaixo dos 30 anos, das melhores universidades portuguesas, durante o ano de 24. Acabei com três níveis bancários do ACT, nível 5, 6 e 7, por isso ninguém pode ter aquele nível. Por isso eu acho que este é um movimento discricionário importante. Temos um programa de remunerações variáveis que está perfeitamente definido e estabelecido, e temos um enorme programa de apoio às pessoas, nomeadamente as pessoas com doenças prolongadas, pessoas com situação difícil familiar. E, por outro lado, havia um plafonamento do crédito à habitação para os funcionários do banco que tinham uma lista de espera para aceder, e nós abrimos para toda a gente este crédito bonificado.
Mas vão dar o prémio salarial do 15.º mês, ou não cumprem os requisitos para dar esse prémio?
A razão de nós no passado termos feito um movimento discricionário, tal como foi feito por outras instituições, teve a ver com um momento muito específico da pandemia e com a situação da inflação e das taxas de juros muito repentinas. Neste momento não vivemos essa situação, os salários foram normalizados, subiram significativamente. Neste momento eu penso que, comparando com qualquer outra indústria, os trabalhadores bancários são bem remunerados, comparem com qualquer outro setor. Eu percebo os sindicatos, faz parte, apesar de eu entender que muito do comportamento dos sindicatos continua nos anos 70, mas esse é um problema deles. A mim o que me compete e o que a mim me interessa é as pessoas que trabalham no BPI. Às vezes há condições que não são só salariais, são também as condições de trabalho, e, por exemplo, nós temos a opção de as pessoas poderem na sexta-feira à tarde ter maior liberdade, os programas que temos de teletrabalho, por isso temos imensas medidas que implementamos para melhorar as condições das pessoas.
▲ "Não há um ataque à burocracia. É inaceitável o que hoje em dia um empresário tem de enfrentar, ou qualquer investidor, tem que enfrentar para investir em Portugal."
JOÃO PORFÍRIO/OBSERVADOR
Crises políticas “adiam sistematicamente projetos de futuro”
Tudo indica que vamos novamente para eleições no país, para legislativas. A banca estava mais confortável com um governo de direita?
Eu não ponho a coisa dessa forma. Eu colaboro com qualquer governo a favor de Portugal, qualquer um. E estarei completamente disponível para apoiar, ajudar naquilo que me solicitarem, para qualquer governo que tenha como fim desenvolver Portugal, apoiar Portugal e que crie um futuro claro. Coisa que nos está a dificultar conseguir, que é um ponto que a mim me perturba, porque nós temos um conjunto enorme de assuntos que são completamente prioritários e que não são sistematicamente atacados. O que é que nós assistimos, como comum dos mortais portugueses a ver a televisão? Nós vemos que as pessoas estão mais preocupadas com as pequenas gincanas, com as pequenas tricas e com as pequenas farpas. E por trás há portugueses, há um país, há um contexto muito desafiante e que é preciso atacá-lo. Primeiro, falta-nos habitação para os nossos jovens. Um programa fortíssimo de construção de habitação.
O que foi feito até agora não é suficiente?
Completamente não é suficiente. Isto tinha que ser um desígnio nacional fortíssimo, que traz crescimento económico, que atrai trabalhadores. Temos arquitetos, temos engenheiros, temos empresas. É uma questão de desenvolvimento, é uma questão de foco. Às vezes o Governo e o Estado, para mim, são impulsionadores e motivadores de uma economia que, felizmente, nos últimos anos, mesmo com tudo o que tem acontecido, temos tido crescimentos muito significativos na Europa. Isto deve-se a quê? Aos empresários e aos portugueses, que de certa maneira seguiram com as suas vidas. Se nós estivéssemos à espera que o Estado fizesse alguma coisa, estaríamos parados. Felizmente, acho que nós todos, coletivamente, já adotámos uma forma de estar, que é: Portugal é capaz de fazer por si próprio. E é o que nós estamos a fazer. É que o que o país está a fazer.
Mas que impacto é que estas crises políticas sucessivas podem ter na economia portuguesa?
Os dois primeiros aspetos que me preocupam. O primeiro é o adiar sistematicamente projetos de futuro. Vamos ver o aeroporto, vamos ver a terceira travessia sobre o Tejo, vamos ver o PRR, vamos ver. Não há um ataque à burocracia. É inaceitável o que hoje em dia um empresário tem de enfrentar, ou qualquer investidor, tem que enfrentar para investir em Portugal. Não se está a atacar os problemas de fundo, que são uma questão de competitividade. Nós temos que atrair capital para Portugal. Isso é a primeira. A segunda é a imagem para fora que nós damos.
Centeno tem demasiado protagonismo como governador? “Já tivemos irrelevantes no passado – e deu no que deu”
A crise política e eventual queda do Governo também pode resultar no prolongamento do mandato do governador Mário Centeno à frente do Banco de Portugal, pelo menos mais uns meses. Isso é bom para o BPI e para a banca?
Para o BPI, ou para qualquer outro banco, o regulador e o supervisor é completamente supra qualquer entidade. Eu, particularmente, João Pedro Oliveira e Costa, e isso só me afeta a mim, penso que o atual governador tem feito um ótimo trabalho, não só na parte da supervisão, mas também naquilo que eu acho que nos falta às vezes, que é uma boa agregação num objetivo comum de termos uma banca forte, de trabalharmos todos no mesmo sentido, de melhorarmos tudo aquilo que estamos a fazer. E um supervisor não deve ser só um polícia, tem que ser também, acima de tudo, um agregador e alguém que determine um determinado caminho. Eu acho que o professor Mário Centeno tem tido esse papel.
Não politizou o cargo?
Não vou comentar isso. Eu acho que as pessoas não são amorfas. Ou seja, eu não posso ter uma pessoa que tem um cargo de uma dimensão muito significativa em Portugal, e que é respeitado e que não possa ter uma opinião, seja ela qual for. Depois, a seguir, as opiniões podem ser contraditas. É o tal do politicamente correto. Onde é que estão essas regras do politicamente correto? Primeiro é porque fala, e então cai o Carmo e a Trindade. Depois é porque não fala e é completamente irrelevante. Nós já tivemos, no mesmo cargo, irrelevantes no passado. E deu o que deu. Por isso, prefiro ter alguém com alguma intervenção, muito competente, como é o caso, do que ter irrelevantes. É um tema muito interessante na forma como eu vejo o país e como eu vejo os agentes. Nós temos neste momento uma situação política complexa, que eu acho que se vai resolver, porque nós temos sempre esta capacidade de ultrapassarmos estas situações. Estou positivo que a coisa vai acabar por se resolver. Mas eu acho que nós todos, principalmente quem tem alguma relevância e alguma capacidade de ter intervenção, temos de ter mais intervenção. Quer no apoio à classe política, que precisa de ser apoiada, daqui a pouco não vai para lá ninguém e ficamos entregues a pessoas mesmo que não nos interessam. E o segundo ponto é que, quando alguém tem uma opinião e outros estão de acordo, devemos apoiar essa opinião publicamente. Porque se não, qualquer um que venha a terreiro dizer a sua opinião, como eu estou aqui a fazer, vai levar 40 farpas de uma data de cobardes, que se escondem atrás das redes sociais, para dizer aquilo que não têm coragem de dizer, frente a frente, e vão mandar farpas. Não são construtivas. Não precisam de concordar comigo. Se alguém pensa que a minha visão não é a mais correta, nós podemos ter uma discussão civilizada. Não é esconderem-se atrás de comentários em que nem sequer se identificam e dizem as mais variadas barbaridades.
Não é estranho os regulados dizerem tão bem do regulador?
Porquê? Não lhe devo nada e ele não me deve nada a mim.
Cumpriu a missão de regulador?
Tocou no ponto certo. Como sou presidente de um banco, ninguém pode concordar comigo? E se alguém concordar comigo, lá vai o tema, está a concordar. Por eu ter a função que tenho, já não se pode concordar comigo? Eu já tive essa situação. Eu já cheguei a um sítio, em que nós tivemos uma ideia fantástica, os bancos, em conjunto, fizemos uma doação enorme, das maiores doações que houve em Portugal, ao Banco Alimentar Contra a Fome. Eu estava lá, e chegou um alto dignatário, que eu não vou referir quem, e o seu chefe de gabinete disse-me ‘bancos não’, que não podia aparecer na fotografia. Eu não concordo com esse mundo, não faço parte dele.

▲ "Apesar de eu entender que muito do comportamento dos sindicatos continua nos anos 70, mas esse é um problema deles", afirma o presidente do BPI.
JOÃO PORFÍRIO/OBSERVADOR
Crédito aos jovens “Não prevejo a utilização da garantia do Estado”
Sobre a garantia pública no caso da habitação aos jovens, está a ter a adesão que esperava que tivesse?
Está até, diria, um pouco acima daquilo que eu esperava. É uma medida positiva. Todas as medidas têm os seus prós e contras. O pró é que está a proporcionar que uma data de jovens tenham acesso à casa, o que é bom. O segundo é que aumenta um pouco a procura num sítio onde não há oferta, e claro que tem algum impacto no preço, e admito que isso também possa ter alguma influência, mas também carece de prova. O ponto principal é olhar para o lado brilhante da lua, que é, há um conjunto enorme de jovens que de repente conseguem adquirir uma casa, e eu acho que esse é um aspeto positivo. Os bancos, como sabemos, tinham vontade e têm vontade, de apoiar esse mesmo movimento. Há um tema regulatório que era preciso encaixar, foi encaixado e está resolvido.
Foram estipulados plafonds para cada banco. Quando é que o BPI estima que o seu plafond fique coberto?
O senhor ministro das Finanças tem já vindo a público dizer que está disponível para aumentar esse mesmo plafond. Eu acho que muito em breve o plafond geral dos bancos vai terminar. Eu entendo que seria completamente desejável continuar, até porque eu não prevejo a utilização da garantia do Estado. Não prevejo. Não só porque a análise do risco foi bem feita, e é bem feita pelos bancos. Em segundo lugar, porque os jovens têm os seus empregos e as suas condições e pagam, e vê-se o que o crédito à habitação tem de crédito mal parado. Estamos a falar de valores inferiores a 2%. Não penso sequer que o Estado vá utilizar essa mesma garantia. Acho que foi uma medida positiva nesse sentido. É uma boa medida e até nos devia levar a pensar, enquanto não tivermos uma solução para a habitação, até onde é que nós poderíamos ir neste tipo de medidas para apoiar os jovens para conseguirem adquirir uma casa.
Tem alguma ideia?
Devíamos ir até ao máximo que fosse aceitável, dentro das regras que podem ser impostas quer para o Estado português quer pela Comissão Europeia. Não tenho nenhum valor em concreto, mas acho que devemos ter essa ambição.