

Índice
Índice
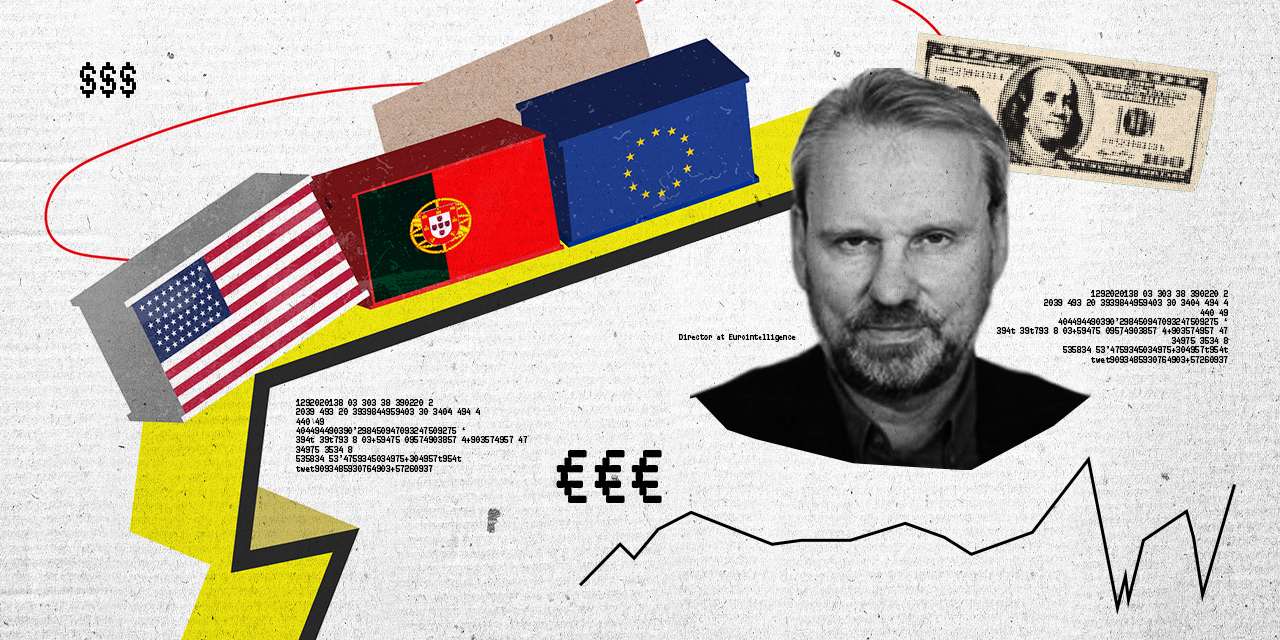
A economia europeia pode já ter “passado o ponto de não retorno, há muito tempo” e, por isso, poderá ser demasiado tarde para reverter o declínio que, para Wolfgang Munchau, começou há vários anos – e só tende a piorar. Há coisas que se podem fazer para evitar que se alargue cada vez mais o “fosso” em relação aos EUA e à China, mas este influente economista alemão acha que não serão feitas.
“A única forma de resolver isto é deixarmos de pagar às pessoas por não trabalharem. Basicamente, é preciso dizer às pessoas que, se querem viver, têm de trabalhar — como sempre foi, ao longo da História”, diz Wolfgang Munchau, em entrevista ao Observador, por videoconferência, dias depois de visitar Lisboa e participar numa conferência do Banco de Portugal.
Embora esse esteja longe de ser o único problema da economia europeia, o autor de “Kaput – O fim do milagre alemão” considera que “estamos viciados no estado social na Europa“, o que prejudica a situação demográfica e impede que se aproveite o enorme salto de produtividade que a Inteligência Artificial irá trazer aos países que souberem aproveitá-la “de forma inteligente”.
Sobre Portugal, Munchau diz que recomenda “vivamente” que o país continue a reduzir a dívida de forma rápida, mesmo que outros – como França – não estejam a fazê-lo. “Se Portugal tentasse fazer o que França está a fazer, é bastante possível que os especuladores apostassem contra a sua dívida, porque é um país mais pequeno, com menos peso e menos influência no BCE”, afirma o antigo colunista do Financial Times e fundador da EuroIntelligence.
Além de recear um “colapso global” nos mercados de dívida, Munchau diz que o que lhe tira o sono são as stablecoins, as criptomoedas que a administração Trump quer utilizar e que irão permitir ao Governo norte-americano contrair ainda mais dívida. “E isso é muito semelhante ao que aconteceu com os CDO”, os instrumentos financeiros complexos que levaram à grande crise financeira de 2008.
“Se as stablecoins colapsarem, poderá ser ainda pior do que essa crise financeira“, avisa o alemão.
“Vivemos num mundo em que o comércio é usado com fins políticos”
Há poucos dias, vimos saírem alguns indicadores económicos animadores – os chamados índices PMI de outubro – que trouxeram boas notícias sobre a Alemanha e a economia europeia – com exceção de França. Podemos estar num ponto de viragem?
Não, receio que não. Dados como os PMI, que são baseados em inquéritos às empresas, não são mais do que ruído. Estes dados têm a sua utilidade mas, de um modo geral, dizem muito pouco. O que sei, a partir de dados mais concretos, é que a produção industrial está a cair, as encomendas industriais estão a cair, e a grande mudança que está a acontecer neste momento – e que não se reflete em nenhum PMI – é o impacto da escassez de chips provenientes da China, que já está a afetar as cadeias de abastecimento. Ainda não levou ao encerramento de grandes fábricas, mas isso pode acontecer dentro de uma ou duas semanas. Isso poderá eliminar várias décimas de crescimento neste trimestre. Portanto, não, não acho que possamos declarar o fim desta recessão.
Recessão? Os dados na Alemanha falam numa estagnação, para já…
Não me preocupo muito com a definição técnica de recessão, essa definição clássica dos dois trimestres consecutivos de contração da economia. Isso é apenas economês, jargão sem grande sentido. O que temos é uma fraqueza prolongada, tanto na Alemanha como no resto da Europa. E não há sinais de que este marasmo esteja a mudar, porque o contexto interno não está a mudar, a taxa de câmbio não está a mudar e as políticas comerciais também não estão a mudar. Basicamente, não estamos a recuperar.
No seu mais recente livro, Kaput, fala sobre a decadência da economia alemã, que acabou por apostar em demasia nas exportações, na sua leitura. Portugal, que tem uma economia mais pequena, tem nos últimos anos tentado aumentar a importância das exportações no PIB. A que é que os responsáveis políticos devem estar atentos, para não cometerem os mesmos erros?
É diferente ser um país pequeno ou uma economia grande. Para um país pequeno, uma estratégia baseada nas exportações pode funcionar bem — não sou contra isso. O que escrevi no livro foi que a estratégia de exportação da Alemanha foi longe demais, o que tem a ver com o facto de a Alemanha ser um país tão grande. Quando se é tão grande como a Alemanha e se adota uma estratégia baseada nas exportações para o conjunto da UE, isso acaba por afetar o resto do mundo. Se a China fizer o mesmo, ambos precisam que alguém absorva essas exportações. Basicamente, quando se tem uma dimensão grande não se pode ignorar o impacto das próprias ações no resto do mundo.
E quando se é uma economia mais pequena?
Aí é diferente, pode-se ignorar esse impacto. Para um país como Portugal, o risco tem a ver com eventuais dependências. Neste novo contexto geoestratégico, é preciso pensar de forma diferente de antes. Já não vivemos num mundo de comércio livre e de organizações multilaterais de comércio. Vivemos num mundo em que o comércio é usado com fins políticos. No caso da Alemanha, houve um exagero na aposta nas exportações de bens, criando frustração noutros setores como os serviços, e desenvolveram-se dependências da Rússia, da China…
A lição, para um país como Portugal, passa, então, por evitar as dependências, dizia…
Sim. As perguntas que um país tem de fazer são: até que ponto é que estamos dependentes das terras raras da China? Quão robustas são as nossas cadeias de abastecimento? Até que ponto dependemos da boa vontade de uma administração americana? Que outras dependências podemos ter? Quão resilientes somos perante eventuais mudanças? Estas são as perguntas fundamentais que antes quase ninguém fazia. Mas, agora, é preciso fazê-las.
“Títulos de dívida de França são ativo tóxico. Não é sustentável”
Nas últimas semanas, vimos França num grande impasse político — é a grande economia europeia que parece estar mais em risco de enfrentar problemas na dívida soberana. Ainda assim, os mercados parecem não estar a incomodar-se com isso. Isso surpreende-o? E acha que esta calma vai continuar?
A razão pela qual os mercados não se mostram preocupados é fácil de compreender. Imagine que é um especulador e quer lucrar com a situação. Teria coragem de apostar contra a dívida de França neste momento? Creio que não, porque sabe que existe o BCE que, a qualquer momento, pode começar a comprar esses títulos, fazendo os preços subir e apanhando-o em contrapé. Os especuladores sabem que se começarem a apostar na queda do mercado de obrigações francês, arriscam-se a acabar do lado errado do mercado e sofrer grandes perdas. Todas as pessoas do setor financeiro com quem falo dizem-me que não há muito apetite para especular contra França. É uma situação muito diferente da crise do euro, porque agora todos sabem que o BCE está em segundo plano, pronto a intervir.
Então a pressão sobre França está contida?
O que penso que vai acontecer é um agravamento da situação, mas de forma lenta e gradual. França será cada vez mais desclassificada pelas agências de rating, os investidores terão mais relutância em comprar dívida francesa e alguns deixarão simplesmente de o fazer. As taxas de juro (yields) poderão subir, não por causa da especulação, mas porque os compradores deixam de querer adquirir aquele ativo tóxico.
Dívida francesa? Ativo tóxico?
Se o sistema político de um país não consegue chegar a acordo sobre um orçamento sustentável, então, obviamente, a dívida é insustentável. Nessas condições, ninguém quer comprar dívida francesa a um juro de 3,5%; talvez já aceite comprar se for 5% ou 6%. Portanto, o que espero ver é um aumento lento e gradual das taxas de juro em França, mas não uma crise financeira — pelo menos não antes de 2027.

▲ "Macron já tentou tudo. Pode tentar outro primeiro-ministro, mas isso não fará diferença", diz Wolfgang Munchau.
LUKAS COCH/EPA
Porquê 2027?
Penso que vamos atravessar uma fase que irá durar até às próximas eleições presidenciais, que acontecem daqui a 18 meses. Até lá, teremos um ano e meio de incerteza política. Não há qualquer hipótese de um governo estável, porque não existem maiorias. Macron já tentou tudo. Pode tentar outro primeiro-ministro, mas isso não fará diferença. Conseguem aprovar orçamentos, sim, mas apenas reconduzindo orçamentos antigos. França não está a caminho da bancarrota, de modo algum. É, como dizem os britânicos, uma situação “sem esperança, mas não é grave”.
“Recomendo vivamente” que Portugal continue a reduzir a dívida
Com a dívida de Portugal ainda perto dos 90% do PIB, faz sentido continuar a insistir numa redução rápida — quando outros países estão a registar défices sem que os mercados, ou seja quem for, pareçam castigá-los por isso?
Sim, acho que faz sentido — e recomendo vivamente que Portugal continue a fazê-lo. A ideia de que não há reação dos mercados… Bem, a questão é que não há uma reação dos mercados até que, de repente, há uma reação dos mercados. Na crise da zona euro as pessoas estavam tranquilas em relação à dívida até que, de repente, deixaram de estar. E as taxas de juro dispararam. Isso pode acontecer a França e, sem dúvida, pode acontecer a um país mais pequeno como Portugal.
Um país como Portugal, se estivesse na situação orçamental de França, o que aconteceria? Mesmo com os programas que hoje existem do BCE?
Se Portugal tentasse fazer o que França está a fazer, é bastante possível que os especuladores se focassem em Portugal. Porque Portugal é um país mais pequeno, com menos peso e menos influência no BCE. Por isso, para os especuladores, atacar Portugal seria menos arriscado do que atacar a França.
Uma dívida de 90% do PIB já é um valor que considera confortável? Ou é urgente reduzi-la ainda mais?
Em geral, a questão da relação dívida/PIB tem a ver, no fim de contas, com a sustentabilidade. Se eu estivesse à frente da economia portuguesa — ou de qualquer outra —, não me sentiria confortável com níveis de dívida acima dos 80%. Consideraria esse um valor demasiado elevado.
O primeiro-ministro e o ministro das Finanças querem a dívida abaixo de 60% daqui a dez anos.
Os 60% são um número algo arbitrário, de origem histórica, portanto não o vejo como um objetivo em si mesmo — até porque praticamente ninguém o faz hoje. Por exemplo, a Alemanha está a caminhar dos 60% para os 80%, e se a Alemanha for para 80% a Finlândia também estará nos 80%. Estar nos 80% é, digamos, estar “em boa companhia”. Estar nos 120% já é estar “em má companhia”. E recordo o famoso estudo de Reinhart e Rogoff, de há alguns anos, que identificava os 90% como o ponto de viragem entre uma dívida “boa” e uma “má”.
Já disse que ficou surpreendido com a forma como a Alemanha suspendeu o chamado “travão da dívida”, para avançar com investimentos em infraestruturas e na defesa. De que forma é que esses investimentos vão moldar as “placas tectónicas” do crescimento na Alemanha e na Europa?
Não acredito que esses investimentos levem a um crescimento mais forte, de forma persistente. O dinheiro não vai ser gasto em nada que gere produtividade: são gastos militares, que são importantes mas não aumentam a produtividade. E os investimentos em infraestruturas, melhorar as estradas, são uma boa ideia mas não é isso que vai estimular o crescimento. Para mim, o impacto disto na produtividade e no crescimento será próximo de zero.
“O que me tira o sono? A dívida (e a inflação) e as stablecoins“
Escreveu muito sobre os riscos do mercado de crédito subprime nos Estados Unidos, antes de este rebentar, em 2007/2008. E também foi uma voz de alerta em relação aos riscos da dívida soberana europeia, antes dessa crise. O que é que hoje em dia lhe tira o sono? Qual é o grande risco extremo que o preocupa neste momento — aquele que talvez esteja a passar despercebido?
Bem, uma coisa com a qual eu não estou preocupado é com os mercados acionistas. Acho que as avaliações no mercado de ações fazem sentido — percebo a lógica. Muitas pessoas andam alarmadas com [os recordes nas] bolsas, mas eu não. O que realmente me preocupa é o aumento da dívida, especialmente da dívida pública, mas também alguma dívida do setor privado em certos países. Acho que não é sustentável, sobretudo tendo em conta os níveis de crescimento que estamos a registar. Basicamente, estamos a caminhar para um momento de insustentabilidade.
Como é que se evita uma crise, nesse cenário?
Há duas formas de resolver este problema da dívida. Pode ser resolvido através de uma inflação mais elevada — e penso que é assim que acabará por ser resolvido — ou através do incumprimento (default) dos mais endividados. Creio que o mundo optará pela inflação. As elites políticas irão considerar essa via como a menos dolorosa. Mas penso que isso poderá empurrar as democracias liberais ocidentais para lá do limite. Uma inflação elevada terá um enorme impacto distributivo — afetará o crescimento, o bem-estar e gerará reações violentas. Acredito que a inflação aumenta a probabilidade de as nossas democracias liberais acabarem por colapsar, e de a União Europeia deixar de existir tal como a conhecemos.

▲ "As stablecoins irá permitir ao Governo norte-americano contrair ainda mais dívida, é muito semelhante ao que aconteceu com os CDO na crise de 2008."
JASON SZENES/EPA
E que mais lhe tira o sono?
A outra coisa que me tira o sono são as stablecoins. Em geral, sou favorável às criptomoedas — não tenho grandes problemas em relação à bitcoin, mas a bitcoin é, digamos, um ativo simples, “baunilha”. É criado e pronto; não há alavancagem, pelo menos dentro da própria bitcoin. Pode colapsar, claro, mas uma bitcoin vale, em dólares, aquilo que as pessoas estão dispostas a pagar por ela. A bitcoin não tem valor intrínseco — tal como o nosso dinheiro também não tem, nem o dólar. Uma moeda fiduciária não tem valor intrínseco; o seu valor vem apenas da confiança que depositamos nela. Se decidirmos deixar de confiar no dólar, o dólar deixa de ter valor. Mas, enquanto houver confiança, o dólar tem valor.
As stablecoins são uma coisa diferente?
Sim, o principal perigo são as stablecoins. Porque, ao contrário da bitcoin, as stablecoins são instrumentos financeiros que estão efetivamente garantidos por um ativo. No caso dos EUA, esse ativo são os títulos do Tesouro — ou seja, são obrigações, dívida. O que irá acontecerá é que a emissão de stablecoins irá permitir ao Governo norte-americano contrair ainda mais dívida. E isso é muito semelhante ao que aconteceu com os CDO [os produtos complexos que geraram a crise do subprime] durante a crise financeira. Os CDO e os títulos garantidos por hipotecas (mortgage-backed securities) permitiram que os bancos americanos contraíssem muito mais dívida do que seria possível de outra forma. Foi assim que todo o esquema funcionou: os bancos emitiram dívida com base em hipotecas insustentáveis, transformaram-nas em pacotes de dívida, venderam-nos como títulos com classificação AAA, as pessoas acreditaram que eram seguros — e depois tudo implodiu.
Pode acontecer uma coisa parecida agora?
Penso que sim, que algo semelhante pode acontecer com as stablecoins. Elas poderão originar uma crise da dívida nos EUA e, se esses instrumentos colapsarem, poderá ser ainda pior do que a crise financeira global.
O que são "stablecoins" e porque podem ser tão perigosas, segundo Wolfgang Munchau
↓ Mostrar
↑ Esconder
“Em termos simples, uma stablecoin é basicamente um direito sobre um dólar. É uma ‘moeda’ que se pode trocar por um dólar. Compra-se a moeda, e ela é equivalente a um dólar — mas não é um dólar real. Não é algo que, provavelmente, consiga usar numa loja, mas pode trocá-la por um dólar, e a empresa que emite a stablecoin entrega-lhe esse dólar”, explica Wolfgang Munchau.
Quando você compra a moeda, a empresa emite a stablecoin. O dinheiro que a empresa recebe é usado para comprar títulos do Tesouro dos EUA, obrigações americanas, pelo mesmo valor que pagou. Por exemplo, se comprar 10 moedas, a empresa pega nos 10 dólares e compra títulos do Tesouro. A empresa recebe os juros desses títulos — não você. Se forem 3% ao ano, você não recebe nada, apenas tem o direito sobre aquele dinheiro.
O problema, diz Munchau, é que “isto é uma forma muito lucrativa para a empresa ganhar dinheiro e permite ao governo dos EUA emitir mais dívida, porque consegue ‘vender’ essa dívida a pessoas comuns”.
“Normalmente, a maioria das pessoas comuns não comprariam dívida do Tesouro, mas comprar essas moedas é fácil. Cada moeda representa dívida dos EUA, e se muita gente comprar, o país emite cada vez mais dívida”, afirma, acrescentando que “se atualmente a dívida é de 100% do PIB, pode subir para 200%, 300%, 400% — rapidamente — se as pessoas continuarem a ver isto como uma fonte de dinheiro fácil”.
A dada altura, “como em todas as crises da dívida, o esquema entra em colapso”. “Podemos falar em stablecoins, pode chamar-se subprime, pode dar-se o nome que se quiser. No fundo, é sempre uma forma de esconder empréstimos”.
No fim, podemos pagar ou não a dívida, mas a realidade subjacente não muda. Nenhum truque financeiro consegue esconder isso. Esta é a lição de todas as crises da dívida: acabamos sempre por regressar à realidade subjacente”, avisa.
“Precisamos de falir uma grande parte do sistema bancário europeu”
Nos mercados de ações não vê os mesmos riscos? Há quem fale numa “bolha” nas ações…
Não, as ações são muito diferentes. As bolhas acionistas nunca são iguais umas às outras, mas as crises da dívida são sempre iguais. E, com base nisso, o que eu receio é que haja um colapso massivo global, por causa da dívida. No fundo, falar em excesso de dívida e de stablecoins é falar de duas coisas que estão ligadas – são maneiras de acumular mais dívida do que deveríamos acumular. E já o fizemos. Referiu que há esse debate em Portugal, sobre abrandar o ritmo de redução de dívida: eu seria contra isso, porque estamos perante uma crise enorme que se avizinha. Será uma crise muito cara para muitos países e para a economia mundial, mas especialmente para os países que enfrentarem essas crises de dívida. Acredito que isso acelerará o declínio dos EUA na hierarquia global de poder.
Acha que os decisores políticos dos EUA têm um plano deliberado, de má fé, de usar as stablecoins? Quero dizer, será uma espécie de manobra maquiavélica para aumentar a sua dívida, ou torná-la mais disseminada, arriscando provocar o colapso dos sistemas financeiros do resto do mundo?
Bem, quando fala em má-fé… Eles, na verdade, provavelmente não veem as coisas assim. Não é como um assaltante de banco que sabe que está a assaltar um banco. É mais como um assaltante que pensa que não está a assaltar um banco… mas está. Penso que há aqui um certo grau de ilusão. As pessoas ficam fascinadas — lembro-me do exemplo da crise subprime: nem todos os envolvidos eram criminosos. Muitas pessoas acreditavam sinceramente nos disparates que estavam a dizer. Pensavam que se tratava de um instrumento financeiro inovador e “inofensivo”.
Isso é o que pensa a administração Trump?
Acredito que, na administração Trump, há pessoas inteligentes. Mas há outras menos inteligentes que, provavelmente, pensam: “isto é fantástico, descobrimos algo novo, somos modernos”. Por isso, não creio que haja má-fé, mas haverá certamente consequências negativas.
BCE avança no “euro digital”, que pode começar a ser emitido a partir de 2029
Poderá o “euro digital” ser uma resposta adequada a esta ameaça?
Sim, poderia ser, mas apenas se fosse dinheiro “real”. E não é isso que vai acontecer. Para que o euro digital seja bem sucedido, precisa de ser emitido diretamente pelo BCE, e não através do sistema bancário. Mas na Europa, tudo passa sempre pelo sistema bancário. Mas se fosse emitido diretamente, os bancos perderiam muito dinheiro, porque as pessoas poderiam aceder ao seu dinheiro sem passar pelos bancos. Na minha opinião, isso seria positivo. Acho mesmo que precisamos de falir uma grande parte do sistema bancário europeu para conseguirmos reformar a nossa economia – porque o que devíamos ter era mais e melhores mercados de capitais. O euro digital precisa de ser livre, sem restrições artificiais.
Isso não vai acontecer, na sua opinião, presumo…
O problema é que tenho a certeza de que o Parlamento Europeu vai regular isto, o dinheiro digital que criarmos terá limites de utilização: limites de transações, de gastos por dia, etc. Já as stablecoins, em contraste, não terão esses limites. Por isso, as pessoas irão preferir usar stablecoins, porque são “dinheiro melhor”. Vão usá-las, por exemplo, para fazer as suas compras. Mas ao comprá-las estarão, indiretamente, a comprar dívida dos EUA e, em troca, a receber uma moeda de transação que o nosso euro digital, cheio de limites, nunca será.
“IA vai originar taxas de crescimento enormes nos EUA e na China, não na Europa”
A Europa ainda vai a tempo de aumentar a adoção da Inteligência Artificial (IA)? Qual é a sua opinião sobre o potencial desta tecnologia?
A Europa passou ao lado, claramente, da primeira e da segunda fases de desenvolvimento da IA. Mas ainda é possível aumentar a implementação da IA na Europa — e é isso que eu recomendaria. Mas, para implementar a IA de forma eficaz seria necessário eliminar, e não apenas reformar, o Regulamento Geral de Proteção de Dados (RGPD), e também eliminar a regulamentação de IA.
Porquê?
Porque estas regras foram desenhadas mais para dificultar os negócios de IA do que para protegê-los. Precisamos de repensar toda a estratégia digital. Não acho que, nesta viagem, devamos tentar “ultrapassar” a China e os EUA — não é assim que eu vejo as coisas. O que a IA faz para quem a utiliza é aumentar dramaticamente a produtividade desses países. Será a primeira invenção tecnológica das nossas vidas com impacto mensurável na produtividade — algo que o computador, por si só, não conseguiu. Pode gerar taxas de crescimento enormes nos EUA e na China, no lado da produtividade. Mas a Europa não vai beneficiar disso, porque não está a usar a IA de forma inteligente.
Como é que se usaria a IA de forma mais inteligente?
Para usar a IA de forma inteligente é preciso mudar muitas coisas. Por exemplo, pense numa empresa alemã de média dimensão que produz maquinaria. São empresas avessas ao risco, tradicionais, de tecnologia média — não de alta tecnologia. A Alemanha tem legislação laboral que impede as empresas de despedir os seus trabalhadores livremente. Ou seja, se essa empresa implementasse IA, provavelmente precisaria de metade dos trabalhadores. Mas isso não é legal na Alemanha. Nos EUA ou na China, sim, mas aqui seria impossível substituir metade da força de trabalho por robôs…
Qual é a alternativa, então?
A questão é saber se queremos proteger a força de trabalho ou se queremos criar oportunidades para aumentar a produtividade. A Europa não vai beneficiar disso. A menos que haja mudanças significativas, a Europa ficará completamente atrás. Será esmagada pelos EUA e pela China, e não obterá os ganhos de produtividade que eles terão. Estamos a ficar cada vez mais para trás. O fosso vai abrir-se ainda mais, de forma dramática.
Temos de “deixar de pagar às pessoas por não trabalharem”
Quando imagina a Europa daqui a 25 ou 30 anos — economicamente, politicamente — o que vê?
Acho que a Europa vai enfraquecer. Não vejo mudanças dramáticas. Vejo a Alemanha a recuar na industrialização, penso que essa tendência vai continuar. Não será algo dramático — a Alemanha continuará a ter um nível de indústria superior ao de outros países, mas não tão grande como no passado. Será um declínio gradual. Quanto à UE, ela irá ficar atolada na burocracia. Vai tentar aliviar algumas situações, tentar mostrar-se como um ator relevante, mas vejo o papel da UE a diminuir no nosso quotidiano.
Isso pode levar a uma fragmentação? Um colapso da União?
Não me parece. A UE não vai dissolver-se nem nada do género. Continuará a ter influência política, mas não se integrará mais, nem se desintegrará de forma significativa; será apenas mais uma camada de burocracia na Europa e um fator de crescimento mais lento. Isto contrasta fortemente com a UE das décadas de 1980, 1990 e início dos anos 2000, quando era uma força de liberalização. A sua importância no mundo vai diminuir.
E a demografia? Até que ponto é que essa é uma das suas principais preocupações?
Sem dúvida, é uma das principais. A demografia é aquilo que os economistas chamam de fatores endógenos. Quando se perde a esperança, quando se se torna pessimista, não se tem filhos. Para resolver o problema demográfico, primeiro precisamos resolver o problema económico. Neste momento, estamos a compensar a falta de filhos com a imigração. É a única razão pela qual ainda temos crescimento. Precisamos de imigração apenas para gerar estas taxas mínimas de crescimento. Espanha, por exemplo, tem uma economia fraca, mas consegue taxas de crescimento boas graças à imigração.
Isso não é sustentável?
Não, não é sustentável, porque, eventualmente, surge resistência, como se vê no Reino Unido. O Reino Unido começou a aceitar imigração nos anos 50 e 60, foi aumentando gradualmente, e agora enfrenta uma forte reação. Todos os países ocidentais atingem um limite do quanto conseguem tolerar de imigração em determinado momento. Sem uma mudança demográfica, será muito difícil reverter o declínio económico. Pense em Itália: está em declínio há mais de 25 anos. É simplesmente desesperante. Se és jovem em Itália, não há perspetivas — não há empregos, não há futuro. Os jovens mais capazes acabam por emigrar. As pessoas tornaram-se muito centradas em si próprias e estamos viciados no estado social na Europa, especialmente nos países com sistemas de proteção social generosos, como França e Alemanha. Uma vez instalados, esses sistemas são difíceis de desmontar. Politicamente, é muito difícil cortar no estado social…
Mas como é que se inverte isso? Como é que se resolve o problema económico, para que depois se atenue o problema demográfico?
Ouça, a única forma de resolver isto é deixarmos de pagar às pessoas por não trabalharem. Basicamente, é preciso dizer às pessoas que, se querem viver, têm de trabalhar — como sempre foi, ao longo da História… Se escolherem não trabalhar, não vão receber dinheiro. Haverá vales-alimentação, abrigo, somos sociedades civilizadas e não vamos deixá-los morrer à fome, mas não vão receber qualquer rendimento. É uma atitude dura, mas, na realidade, penso que já é tarde demais para a Europa, pelo que o declínio é, de longe, o cenário mais provável. Pergunta-me “como é que se resolve isto?” Bem, posso dar uma lista de medidas, a OCDE tem uma lista enorme de reformas… mas nenhuma é implementada porque é politicamente impossível. É por isso que estou pessimista, penso que já passamos o ponto de não retorno, há bastante tempo.
Quem é Wolfgang Munchau?
↓ Mostrar
↑ Esconder
Wolfgang Munchau é um economista e comentador financeiro, conhecido pela sua análise muitas vezes crítica sobre a economia europeia, os mercados globais e as políticas públicas.
É fundador da EuroIntelligence, uma publicação que analisa políticas económicas, monetárias e financeiras na União Europeia, e autor de vários livros – o último dos quais com o título “Kaput – O fim do milagre alemão” (2024).
Nascido na Alemanha, Munchau construiu a sua carreira no jornalismo económico e financeiro, colaborando com várias publicações europeias e internacionais.
Foi colunista do Financial Times entre 2003 e 2020, onde abordava temas que iam desde a política monetária até à crise da dívida soberana europeia, passando pelas transformações tecnológicas e o impacto da inteligência artificial na produtividade global. Foi, também, co-fundador do Financial Times Deutschland.
Ao longo da sua carreira, Munchau ganhou notoriedade por antecipar crises e identificar riscos antes de se tornarem evidentes para a maioria dos analistas.
Antes da crise do subprime nos EUA, alertou para os perigos do crédito hipotecário de alto risco. Mais tarde, avisou sobre os riscos da dívida soberana europeia e, agora, está a alertar para o impacto potencial das stablecoins no sistema financeiro global.
Que sinais vê de que os grandes planos de investimento lançados na Europa após a pandemia, o NextGenEU (PRR) tenham contribuído para a recuperação das economias europeias e aumento da sua resiliência?
Nem uma coisa, nem outra. [O programa] não aumentou a produtividade. A ideia era que elevasse a produtividade, e não o fez — falhou. Por isso, os países do norte veem isto apenas como mais um programa de subsídios. Vemos o fracasso em Itália, por exemplo. Itália não usou o dinheiro para aumentar a produtividade; foi apenas um presente fiscal. Não foi usado para reforçar a resiliência da economia nem para investir em novas tecnologias. Foi, basicamente, um esquema de transferências para sustentar o sistema de segurança social ou o estado social de alguns países, foi isso que acabou por acontecer.
Os países tiveram de apresentar planos de investimento, aprovados pela UE, para que isso não acontecesse…
Sim, mas o que digo é que os países protegeram os seus sistemas sociais e, em vez de gastar o dinheiro que teriam de ter gasto em investimentos públicos, puderam gastar esse dinheiro em despesa corrente. Se tivesse havido investimento extra, isso teria gerado mais atividade no setor privado. Mas o setor privado europeu já não investe. E isso acontece porque não há oportunidades. Para mudar isto, seriam precisas reformas estruturais profundas, eliminar praticamente todas as regulamentações tecnológicas e ambientais da UE — desfazer quase tudo o que a UE fez nos últimos 10 anos. Mas isso não vai acontecer. Honestamente, não vejo nenhuma maioria política para isso. Nem sequer uma minoria.