
Dois trimestres consecutivos de abrandamento no índice de preços, nova quebra no número de transações e sinais de que está a aumentar o número de casas disponíveis no mercado. Estes são alguns dos indicadores que apontam para um arrefecimento do mercado imobiliário, numa fase em que as taxas de juro estão novamente com tendência de subida – uma variável crucial para o dinamismo do mercado. Quem está no terreno garante que não se pode falar, ainda, de “inversão da tendência” nos preços mas admite-se que as subidas mais velozes já terão ficado para trás.
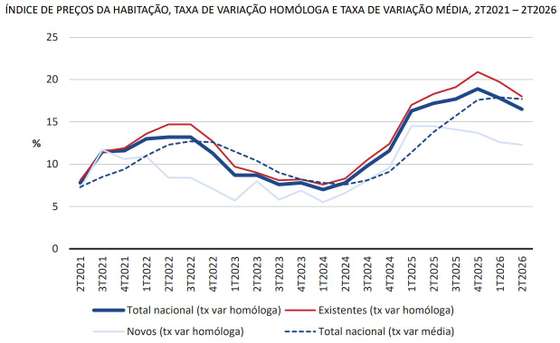
O Instituto Nacional de Estatística (INE) revelou na terça-feira que o índice de preços na habitação desacelerou, novamente, no segundo trimestre – embora continue a registar um crescimento de 16,5% em comparação com o mesmo período do ano anterior. No trimestre anterior, o crescimento homólogo tinha sido de 17,8% e no quarto trimestre fora de 18,9% (o máximo histórico desta série).
Há uma forte probabilidade de que essa valorização (homóloga) de 18,9%, no último trimestre de 2025, tenha sido o “pico” no ritmo de valorização dos preços das casas em Portugal. Patrícia Barão, presidente da maior associação da mediação imobiliária em Portugal, a APEMIP, antecipa que iremos “continuar a assistir a aumentos dos preços das casas, embora não naquelas ordens dos 17% e 18% que vimos” nos últimos anos.
Patrícia Barão, ao Observador, descarta, porém, que esteja no horizonte uma descida dos preços. O setor continua a projetar uma evolução crescente, de um modo geral, mesmo num cenário de maior equilíbrio entre procura e oferta que poderá fazer com que as valorizações dos últimos anos já não sejam a regra.
▲ Iremos "continuar a assistir a aumentos dos preços das casas, embora não naquelas ordens dos 17% e 18% que vimos" nos últimos anos, diz Patrícia Barão, da APEMIP.
FILIPE AMORIM/OBSERVADOR
Uma análise dos economistas do BPI, produzida nesta terça-feira, salienta que “os dados do Portuguese Housing Market Survey (Confidencial Imobiliário) em junho apontam para um arrefecimento do mercado, com as expectativas a piorarem face ao início do ano”. “As expectativas de preços para os próximos três meses estão em terreno neutro (0% face a +5% no final do primeiro trimestre de 2026)” e “as expectativas de vendas estão em terreno negativo (-6% face a +2% no final do primeiro trimestre de 2026)”, salienta-se.
Ainda assim, numa outra análise feita há poucas semanas pelo mesmo banco, o BPI sustenta que “há fatores que continuam a suportar uma valorização robusta de preços em 2026, entre eles a robustez do mercado de trabalho, a oferta limitada de novos imóveis e a pressão exercida pelos custos de construção“.
Segundo o INE, os custos de construção de habitação nova também têm mantido uma tendência de subida: em junho aumentaram 7,2% em termos homólogos (o preço dos materiais registou uma variação de 6,5% e o custo da mão de obra aumentou 8,0%).
FONTE: Instituto Nacional de Estatística
Por outro lado, embora o BPI fale numa oferta limitada de novos imóveis, surgiram nas últimas semanas sinais de que está a aumentar a oferta no mercado. Uma estimativa feita recentemente pela consultora eXp Portugal indica que o período de verão trouxe para o mercado de habitação mais 6.613 imóveis, um aumento de 5,1% face ao que havia em junho.
Nos cálculos feitos pela eXp Portugal, o número de casas disponíveis no mercado de habitação passou de 130.627 para 137.240, com os distritos de Braga (mais 16%), Vila Real (mais 13,9%) e Viseu (13,3%) com os maiores aumentos do stock de casas disponíveis no mercado. A oferta disponível no distrito do Porto (mais 6,6%) e de Lisboa (2,8%) aumentou a um ritmo inferior mas, de um modo geral, este aparente aumento da oferta pode contribuir para a tal desaceleração dos preços.
Além disso, nota o BPI, existe um “decoupling [afastamento] crescente entre preços da habitação e salários” em Portugal, e “o aumento de taxas de juro tende a moderar a valorização [dos preços das casas] face a 2025″.
Ataque da Fed à inflação nos EUA “inspira” BCE a subir mais os juros na zona euro
Juros mais altos provocam “uma retração e um adiamento da decisão da compra”
O principal “tema quente” neste momento, reconhece a presidente da APEMIP, é mesmo a evolução das taxas de juro, porque o surto inflacionista está a obrigar o BCE (e outros bancos centrais) a iniciar um novo ciclo de aperto na política monetária – o que já se está a refletir nas taxas Euribor.
Depois do indexante a 12 meses, nesta quarta-feira foi a vez da Euribor a seis meses superar o patamar dos 3%, tornando inevitáveis subidas significativas nas prestações de quem tem crédito a taxa variável (ou que comprou casa usando taxa mista mas com um curto período inicial de taxa fixa). No anterior surto inflacionista, as taxas de juro do BCE atingiram os 4% e as Euribor superaram esse valor – porém, neste momento, os mercados financeiros não antecipam que esses valores se repitam.
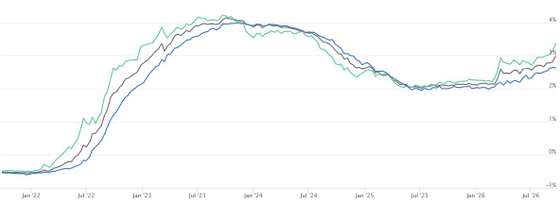
Taxas Euribor voltaram a subir após a estabilização dos últimos anos na região dos 2%. Taxas a 12 e 6 meses já superaram os 3%. FONTE: Euribor-rates.eu
Mesmo que não regresse aos valores de 2023, o agravamento das Euribor já está a obrigar quem tem crédito a uma ginástica maior nos orçamentos familiares. Mas está, também, a ser mais um obstáculo no acesso das famílias que querem comprar casa e que têm, com estes níveis da Euribor, maior dificuldade em cumprir os limites da taxa de esforço que são exigidos no momento da concessão de crédito.
Esse efeito é ainda mais importante tendo em conta os valores cada vez mais elevados das casas, de um modo geral, que se traduzem em financiamentos mais elevados e prestações mais altas – isto é, mais difíceis de enquadrar nos limites de endividamento.
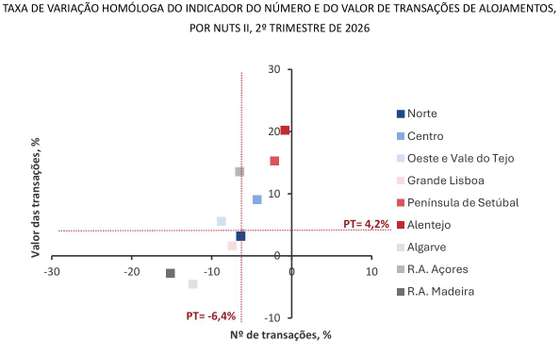
Os dados do INE mostram como é nas regiões com maior subida dos preços nos últimos anos, como a Grande Lisboa, o Algarve e a Madeira, que está a haver uma maior retração do número (e valor) de transações. Noutros locais, como o Alentejo e a Península de Setúbal, que têm preços menos proibitivos, o mercado está mais dinâmico, com aumentos que chegam aos 20% (Alentejo) no valor das transações imobiliárias residenciais.
FONTE: Instituto Nacional de Estatística
“Com preços mais elevados, o facto de o preço do financiamento estar mais alto faz com que haja uma retração e um adiamento da decisão da compra“, reconhece Patrícia Barão, recordando que no surto inflacionista de 2022/2023 a subida dos juros teve um impacto claro no mercado da habitação.
Esse impacto da subida dos juros, no surto inflacionista de 2022/2023, contribuiu para uma desaceleração dos preços (ver gráfico do INE, abaixo) mas levou, sobretudo, a uma forte redução do número de transações.
“Em 2023 tivemos um decréscimo de 19% (18,7%, em rigor) no número de transações imobiliárias residenciais. Em 2024, com a redução das taxas de juro, a atividade voltou a aumentar”, com o número de transações a aumentar 14,5%, evidenciando como a atividade neste setor é sensível às decisões de política monetária.
É visível nos dados que o INE revelou nesta terça-feira que, apesar de as taxas de juro ainda só terem subido duas vezes (de 2% para 2,25% e, agora, para 2,5%), já está a recuar o número de transações imobiliárias (residenciais). O número de transações baixou em 6,4% no segundo trimestre, em comparação com o mesmo período do ano anterior.
Apesar de ter sido uma quebra menor (no primeiro trimestre tinha baixado o dobro, também em comparação homóloga), a tendência de diminuição do número de transações é clara.
“Já começámos a ver uma maior lentidão da absorção”
Além de o crédito ser mais caro, proibitivamente caro para muitas famílias, também está mais difícil desde que o Banco de Portugal anunciou um aperto das regras macroprudenciais, que entraram em vigor a 1 de agosto.
A principal mudança foi na taxa de esforço, que é a percentagem de rendimento que é consumida no pagamento de créditos (o designado DSTI — debt service-to-income ratio). Passou a ser de 45%, em vez dos anteriores 50%. Ou seja, depois de pagar os créditos (todos os que tiver) o rendimento disponível tem de ser superior a metade do salário. Com taxas Euribor mais elevadas, torna-se mais difícil fazer caber a prestação nesse limite de taxa de esforço mais reduzido.
Antes da entrada em vigor das novas medidas do Banco de Portugal, em julho, houve um aumento nas novas operações de crédito para 2.345 milhões de euros (um aumento de 11% face ao período homólogo). Ainda não estão disponíveis os dados de agosto para avaliar até que ponto as medidas do Banco de Portugal podem ter tido impacto na concessão de crédito – e para tentar perceber se o aumento de 11% em julho poderá ter beneficiado de algum efeito de antecipação face à entrada em vigor das medidas mais apertadas.
Neste contexto, “nas casas que estão em comercialização, já começámos a ver uma maior lentidão da absorção“, afirma Patrícia Barão. Por outras palavras, quem põe uma casa à venda hoje vai esperar mais tempo do que dantes para conseguir fazê-lo, devido à subida das taxas de juro – e a maior demora pode levar alguns vendedores a baixar os preços para conseguir fechar o negócio.
Mas se as taxas de juro têm impacto na procura, também podem reduzir a oferta, explica Patrícia Barão, já que custos de financiamento mais elevados prejudicam a viabilidade económica dos projetos de construção e promoção imobiliária. Por outro lado, de acordo com a presidente da APEMIP, as medidas do Governo para acelerar os licenciamentos ainda não fizeram com que estes processos tenham deixado de ser “uma dor de cabeça”.
“Está melhor em algumas frentes mas continua a ser extremamente complexo todo o licenciamento de um projeto”, lamenta Patrícia Barão, acrescentando que “continuamos a ter 308 municípios com 308 regras de funcionamento diferentes“.
“Alguns [promotores] continuam sem conseguir perceber que documentação é necessária, outros dizem que a dada altura o que têm de aprovar tem de ser validado por um sítio e não por outro”, revela a especialista, admitindo que os membros da associação dizem que “continua a ser tudo muito complexo” e os promotores “continuam a queixar-se muito de que não conseguem agilizar os processos“.
[Dois meses após o desaparecimento, e já depois de o genro, Raymond Quendoz, lhes ter anunciado que ia divorciar-se dela, os Silva Pais recebem finalmente notícias da filha. Annie está bem. Recusa dar detalhes sobre o seu paradeiro mas há cada vez mais evidências de que fugiu do marido para se juntar à revolução cubana. E, se isso aconteceu, uma coisa é certa: Annie tem de ter tido a ajuda e o aval do próprio Fidel Castro. Resta apenas saber porquê. Já pode ouvir o segundo episódio de “Os Escândalos de uma Revolucionária”, o novo Podcast Plus do Observador. Está disponível no site do Observador, na Apple Podcasts, no Spotify e no Youtube.]