Os analistas de Wall Street previram que os resultados financeiros da Tesla no 3.º terceiro trimestre de 2025 apontariam para uma facturação de 26.457 milhões, o que, a acontecer, estabeleceria um novo recorde para a marca em termos de receita. Os mesmos especialistas previram igualmente a distribuição de 0,55 dólares de lucro por acção. Contudo, os resultados anunciados pela Tesla de Julho a Setembro deste ano surpreenderam pela positiva, ao encaixar 28.095 milhões de dólares, o que representa um recorde ainda maior do que o esperado.
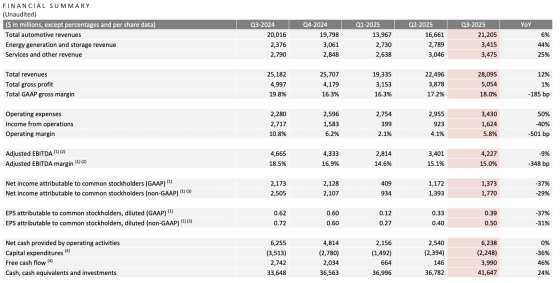
Depois da boa surpresa causada pela facturação no 3.º trimestre, a Tesla anunciou a “menos boa” distribuição de lucros por acção. Em vez dos 0,55 dólares previstos, o construtor pagou aos accionistas 0,50 dólares por título. A diferença face aos 0,55 esperados pode não parecer muito, mas a realidade é que é inferior em 9%, que se torna mais difícil de explicar quando a facturação foi 6% superior às expectativas.
A explicação para esta perda de eficiência financeira, ao conseguir menores lucros com uma facturação superior, ficou a dever-se em parte à maior agressividade comercial dos últimos tempos, também conhecida por “descontos”. Pesou igualmente no desempenho a redução das vendas de créditos de carbono aos construtores que poluem muito e que necessitam de, artificialmente, adquiri-los aos que poluem muito pouco ou nada, como é o caso da Tesla. Ainda assim, o construtor norte-americano de veículos eléctricos reivindicou um lucro EBITDA de 4.227 milhões de dólares no 3.º trimestre, o que corresponde a uma margem de 15%. E se este valor é inferior aos 18,5% do trimestre homólogo de 2024, a realidade é que está em linha com o declarado nos primeiros dois trimestres de 2025, em que a Tesla registou 14,6% e 15,1%, respectivamente. E 15%, nos dias que correm, é um valor que faria sorrir qualquer dos construtores generalistas europeus ou americanos.