São muitas as boas notícias para o mercado imobiliário nacional, contidas no relatório Market 360º Report – Portugal 2025/2026, elaborado pela consultora JLL. Além do desempenho robusto registado em 2025 – com os volumes de investimento comercial a aumentarem substancialmente face ao ano anterior e a superarem a média de longo prazo – as previsões para 2026 continuam a apontar no sentido da solidez.
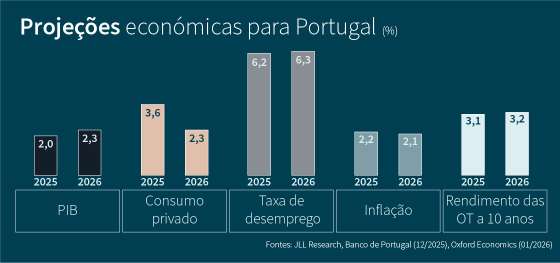
Os bons resultados devem-se, sobretudo, a dois fatores: por um lado, a forte procura em contexto de oferta limitada; por outro, uma conjuntura macroeconómica favorável, que inclui previsões otimistas para o PIB (projetado para crescer acima das médias da Zona Euro), estabilidade de preços e mercado laboral sólido. Como consequência, a confiança dos investidores sai reforçada e as perspetivas económicas continuam positivas.
Andreia Almeida, Head of Research da JLL Portugal, sublinha precisamente que “Portugal deverá crescer 2,3% em 2026, acima da média da Zona Euro, com inflação estabilizada em torno de 2% e um mercado de trabalho resiliente”. Além disso, “a compressão do spread da dívida soberana e a manutenção dos ratings em nível ‘A’ reforçam a perceção de baixo risco relativo no contexto europeu”, explica. A responsável acrescenta ainda que “a descida das taxas diretoras do Banco Central Europeu, ao longo de 2025, começa a refletir-se no custo de capital e na reativação de decisões de investimento e de ocupação, criando condições para maior fluidez transacional em 2026”.
Investimento imobiliário ganha força em 2026
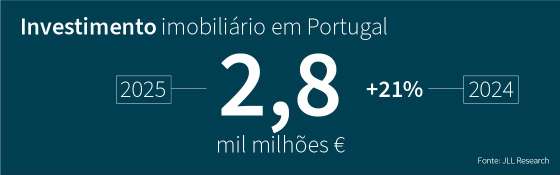
O ano de 2025 ficou marcado por um investimento imobiliário expressivo em Portugal, tendo alcançado 2,8 mil milhões de euros, o que corresponde a um crescimento de 21% face ao ano anterior e acima da média dos últimos cinco a dez anos. A atividade manteve-se estável ao longo do ano, revelando uma distribuição geográfica mais equilibrada, com 50% do volume transacionado concentrado na região Norte do país. Este comportamento confirma a maturidade crescente do mercado e reforça a confiança dos investidores.
A entrar em 2026, o setor apresenta bases sólidas, sustentadas por um forte interesse internacional por Portugal – responsável por cerca de 70% das transações efetuadas em 2025 – e por uma relação risco/retorno particularmente competitiva no contexto europeu.
É de esperar que, este ano, Portugal continue a ser um foco de atração, fruto do interesse crescente pela Europa do Sul, enquanto se prevê um reforço do investimento nacional, com maior protagonismo de fundos abertos e private equity.
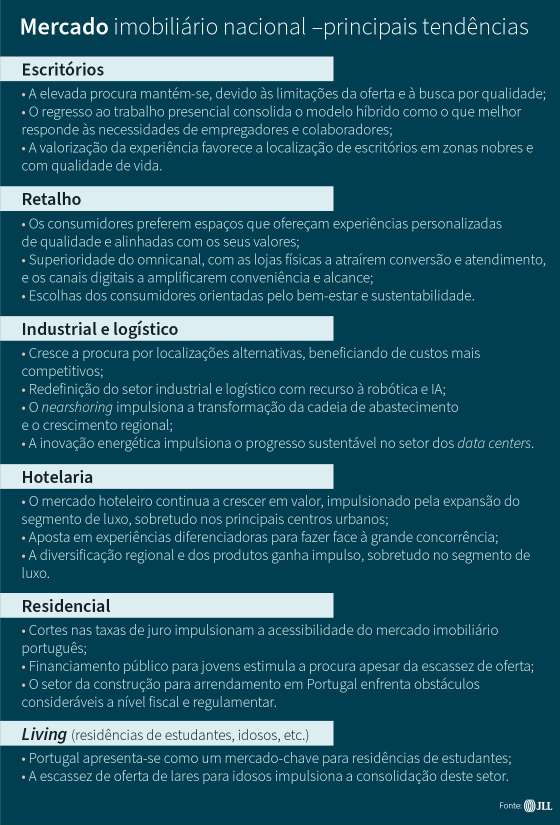
Entre os segmentos mais procurados deverão manter-se o retalho, a hotelaria e as residências de estudantes (Purpose-Built Student Accommodation/PBSA), refletindo tendências estruturais que continuam a atrair investimento.
5 fatores que explicam o crescimento do mercado em 2025
↓ Mostrar
↑ Esconder
- Ambiente macroeconómico favorável;
- Elevada procura turística;
- Procura robusta por ativos de retalho e hotelaria por parte dos investidores;
- Aumento de interesse pelos ativos de escritórios, motivado sobretudo por uma crescente participação de capital nacional;
- Forte desempenho do segmento de residências de estudantes, que atraiu o interesse dos investidores.
Oferta escassa eleva preços e rendas
A escassez de oferta é um fator importante a ter em conta e um dos desafios previstos para 2026, sendo o principal responsável pela pressão contínua de preços e rendas.
Segundo Andreia Almeida, “em geral no mercado imobiliário, mas particularmente na habitação, persiste um desfasamento significativo entre oferta e procura”. Nas suas palavras, “há sinais positivos no aumento do licenciamento residencial e no investimento em nova promoção nos escritórios, logística e alternativos, mas esse reforço ainda é insuficiente para aliviar a pressão no curto prazo”.
A Head of Research da JLL Portugal salienta que “temos de apostar claramente na criação de nova oferta”, lembrando que “o mercado precisa desse reforço para crescer nos segmentos não residenciais e para normalizar preços e rendas na habitação. Contudo, essa nova oferta deve incorporar novos drivers de procura.”
Procura pressiona em todos os mercados
A grande procura, aliada à oferta limitada, foi exatamente o que impulsionou a subida das rendas dos escritórios, sobretudo no segmento prime. Em Lisboa, as rendas atingiram 30 €/m2 no quarto trimestre de 2025, enquanto no Porto chegaram a 21€/m2.
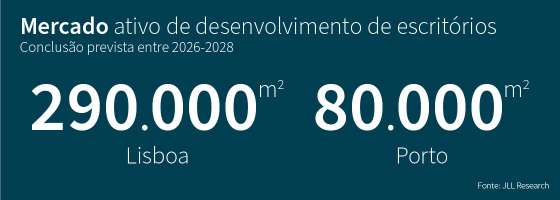
Atualmente, Lisboa tem cerca de 290.000 m² de escritórios em construção, com conclusão prevista entre 2026 e 2028. No Porto, para a mesma janela temporal, o portefólio de projetos em construção totaliza 80.000 m², com mais de 60% a concentrar-se na zona central da cidade. Entre estes edifícios em construção, muitos são os que já têm contratos de pré-arrendamento garantidos, reforçando a forte procura observada.
O setor industrial e logístico abrandou em 2025, mas manteve um desempenho sólido após o pico histórico do ano anterior. A absorção anual fixou‑se nos 485.000 m², uma quebra de 39% face a 2024, embora continue alinhada com a média dos últimos cinco anos (574.000 m²), sinalizando um mercado ainda dinâmico. A pressão da procura continuou a impulsionar as rendas de referência, com Lisboa a atingir valores entre 6,50€ e 7,00€/m², e o Porto a situar‑se entre 5,50€ e 6,00€/m².
Hotelaria com recordes históricos
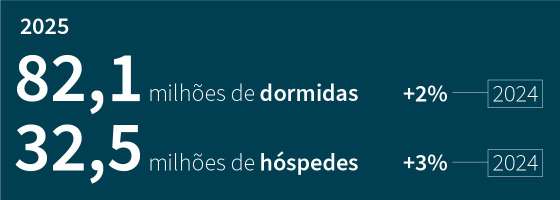
Em 2025, o setor hoteleiro continuou a sua trajetória recorde em Portugal, atingindo novos máximos históricos em todas as principais métricas. O país registou 82,1 milhões de dormidas (+2% face ao ano anterior), com foco crescente em oferta upscale e luxo, e recebeu 32,5 milhões de hóspedes (+3%). Tal como previsto, as taxas de crescimento entraram num ritmo moderado, após os resultados excecionais dos anos anteriores, o que indica um mercado em maturação que está a consolidar-se a um nível de desempenho elevado.
De acordo com os dados contidos no relatório Market 360º Report – Portugal 2025/2026, atualmente, estão em construção 70 unidades hoteleiras no país, num total de 7.520 quartos. A diversificação regional e a redução da sazonalidade registada no Algarve, apontam para um modelo de turismo nacional mais resiliente e equilibrado.
Residências estudantis e lares para idosos: novas oportunidades
O mercado residencial português demonstrou uma expansão consistente em 2025, tendo as transações imobiliárias aumentado 9% face ao ano anterior e o volume total transacionado a atingir 41,1 mil milhões de euros (mais 22% face a 2024). Ainda assim, o aumento dos preços dos imóveis e a elevada procura de arrendamento – por parte de famílias que não conseguem comprar casa – continua a exercer uma elevada pressão sobre os agregados de rendimento médio, evidenciando um desequilíbrio crucial do mercado.
Desfasamento idêntico verifica-se também no setor das residências de estudantes, revelando-se aqui oportunidades de investimento atrativas, com elevadas taxas de ocupação a sustentar o crescimento contínuo dos arrendamentos. A escassez de oferta, aliada ao aumento sustentado do número de estudantes nacionais e o aumento da mobilidade de estudantes internacionais para Portugal, reforça a posição das PBSA como uma das classes de ativos mais procuradas. Da mesma forma, as residências seniores e flex-living constituem também oportunidades de investimento cada vez mais interessantes no panorama nacional.
Tendo tudo isto em conta, para 2026, Andreia Almeida perspetiva que “num ambiente ainda marcado por riscos geopolíticos e ajustamento financeiro global, o mercado português deverá evoluir num regime de maior estímulo à oferta para responder a níveis robustos de procura em todos os segmentos, com especial atenção à habitação”. Em termos de investimento, considera que “Portugal mantém-se como um mercado europeu atrativo numa lógica de retorno ajustado ao risco, suportado por fundamentos macroeconómicos sólidos e uma procura estrutural nos diversos segmentos”.
Este artigo foi publicado no âmbito do projeto Rota Imobiliária, em parceria com a JLL: https://observador.pt/seccao/rota-imobiliaria/