
(Já após a publicação deste artigo, Trump deu uma reviravolta. Leia as consequências neste novo texto)
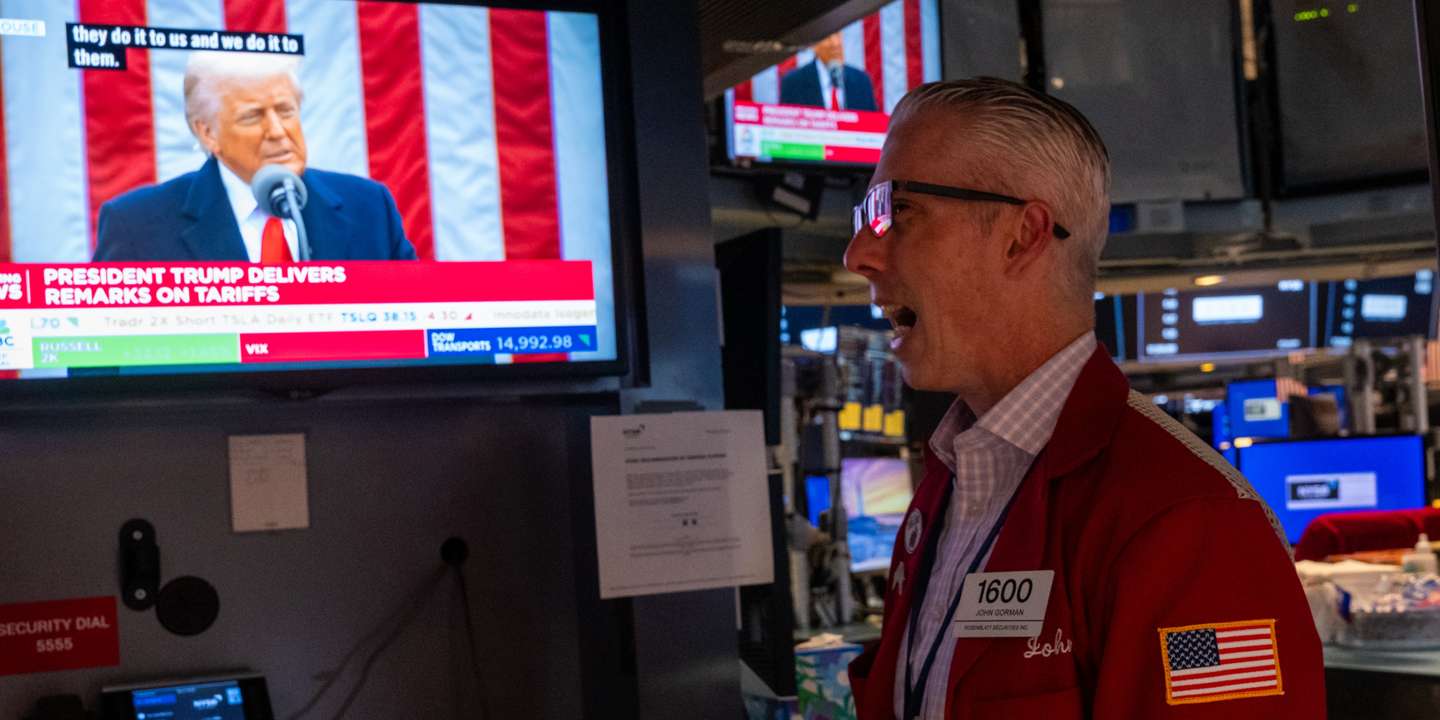
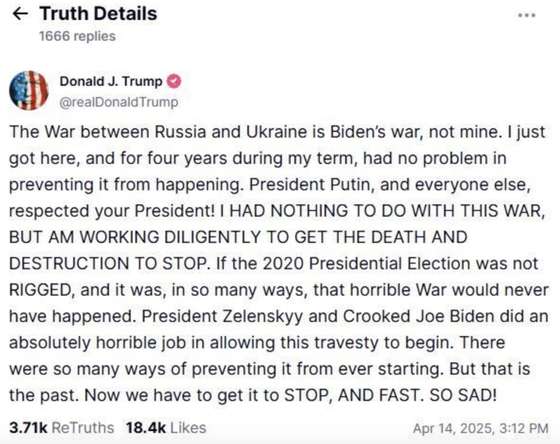
“Be cool“. O Presidente dos EUA dirigiu-se aos investidores nos mercados acionistas, pela primeira vez na atual crise, e pediu-lhes “calma”, garantindo-lhes que “tudo vai acabar bem“. Com esta publicação na sua Truth Social, Trump conseguiu levar as bolsas a recuperarem do impacto de uma nova retaliação por parte da China (anunciada um par de horas antes) e a quebrarem a pior sequência de quatro sessões consecutivas desde há, pelo menos, 75 anos. Trump diz que esta é uma “excelente altura para comprar”, mas os analistas avisam que a “tempestade das tarifas” está longe de estar resolvida e avisam que estamos perante o maior “erro de política económica” em quase 100 anos.
No momento em que Donald Trump fez esta publicação, o principal índice da bolsa nova-iorquina, o S&P 500, vinha da pior sequência de quatro sessões (consecutivas) desde que o índice foi criado, nos anos 50. Entre o início da sessão de quinta-feira da semana passada (a primeira após o dia em que Trump anunciou uma série de “tarifas recíprocas“) e o final da sessão desta terça-feira, as 500 empresas que compõem esse índice tinham dissipado um total de 5,83 biliões de dólares em capitalização de mercado, segundo as contas da Reuters.
Ao início da tarde desta quarta-feira, com as bolsas europeias a caírem mais de 3% (ainda a ajustarem-se às fortes perdas que marcaram a segunda metade da sessão norte-americana da véspera), o anúncio pela China de que iria avançar com uma nova retaliação – tarifas de 84% nas importações norte-americanas – fazia prever que esta quarta-feira seria mais uma sessão negativa em Wall Street.
Mas acabou por não ser assim: a cerca de três horas do fecho da sessão nova-iorquina, o índice S&P 500 estava a subir cerca de 1%.
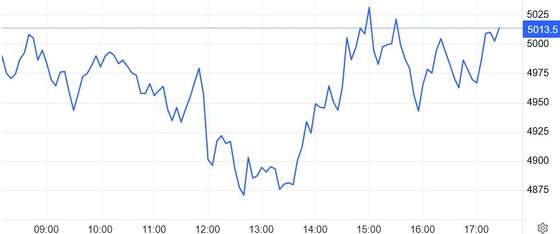
China anunciou retaliação pelas 12h00 em Lisboa, levando a uma queda dos contratos futuros do S&P 500. Mas a sessão acabou por ser positiva, potencialmente graças ao “post” de Trump. FONTE: TradingEconomics
Recessão é “o cenário mais provável”, diz líder do JPMorgan Chase
O nível de pessimismo nos mercados financeiros tinha-se acentuado depois de o líder de um grande banco norte-americano ter afirmado que uma recessão económica nos EUA é “o cenário mais provável“.
Já antes, o Banco de Inglaterra tinha avisado que o risco de “mais correções acentuadas” nos mercados financeiros era elevado. E, quase em simultâneo, a agência Reuters noticiou que o BCE estará a rever as suas estimativas sobre o impacto das tarifas de Trump – elas podem “roubar” não meio ponto percentual ao crescimento do PIB mas, sim, um pouco percentual – no mínimo.
Tarifas vão ter um impacto maior no crescimento europeu do que o BCE previa. PIB pode crescer menos um ponto percentual
↓ Mostrar
↑ Esconder
As tarifas lançadas por Donald Trump vão ter um impacto mais negativo no crescimento económico na zona euro do que o BCE previa, de acordo com fontes que falaram com a agência Reuters.
O BCE tinha estimado um impacto negativo de meio ponto percentual na taxa de crescimento mas esse valor está a ser revisto – e está em cima da mesa uma estimativa de que o crescimento do Produto Interno Bruto (PIB) poderá ser, logo no primeiro ano, um ponto percentual, no mínimo, mais baixo do que se as tarifas não fossem lançadas.
Além das ações, os sinais de receio dos investidores são visíveis na evolução dos títulos do Tesouro norte-americano e na negociação do dólar e, também, nas quedas do preço do petróleo, que baixou para menos 60 dólares por barril pela primeira vez em quatro anos (também depois da OPEP+ ter anunciado que em maio vai aumentar a produção).
Nas obrigações, alguns analistas tinham previsto que, com a queda das ações e as promessas da Casa Branca de que a dívida federal irá ser reduzida, havia uma tendência de valorização dos títulos do Tesouro – o que levaria a que os juros implícitos baixassem. Mas nos últimos dias tem acontecido precisamente o contrário: os juros dos Treasuries estão a aumentar, aproximando-se dos 4,5% (no prazo a 10 anos), num movimento que, contrastando com aquilo que é comum, coincide com uma descida do dólar norte-americano.
Essa rara conjugação de efeitos está a gerar nos mercados algumas suspeitas de que a China possa estar a despejar títulos de dívida norte-americana nos mercados, deprimindo o seu valor (e fazendo subir os juros). Por outro lado, a descida do dólar pode estar relacionada com as perspetivas de que a Reserva Federal dos EUA acabe por ter de baixar os juros – ou, até mesmo, reiniciar as compras de obrigações do Tesouro – para combater uma eventual estagnação económica.
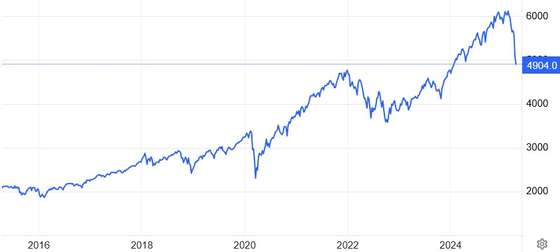
Numa perspetiva de longo prazo, perdas das últimas semanas parecem menos substanciais. Porém, analistas alertam para a forma brusca como esta correção se desenvolveu – e avisam que pode continuar. FONTE: TradingEconomics
Trump deixa de culpar “globalistas” e incentiva investimento na bolsa
Até esta quarta-feira, Trump não tinha feito um esforço tão explícito para tentar acalmar as bolsas. “A América vai ser ainda maior e melhor do que nunca!”, tinha acrescentado, na sua publicação no Truth Social.
Numa nota difundida ainda durante a manhã, analistas da Allianz Global Investors assinalavam que, pelo menos até ao momento, o Presidente dos EUA parecia estar deliberadamente a ignorar as perdas na bolsa – optando por um “finca-pé” ao mesmo tempo que associava o mau momento nos mercados à intervenção de poderosos “globalistas” que estariam, na sua interpretação, a manipular as bolsas com o objetivo de derrotar a estratégia económica da administração Trump.
“Não foi nisto que votámos”. Multimilionários que apoiaram Trump estão a virar-se contra ele
“Os acontecimentos dos últimos dias indicam que a agenda [de Trump] tem custos significativos a curto prazo tanto para os EUA como para o resto do mundo, mas o Sr. Trump parece disposto a aceitá-los na prossecução dos seus objetivos” políticos, escreviam Gregor Hirt e Martin Hochstein, respetivamente chief investment officer e economista sénior da Allianz Global Investors.
Explicando que “as bolsas têm estado a cair acentuadamente à medida que as tarifas lançadas pelos EUA aumentam os receios de estagnação económica, aumento da inflação e desmoronamento de três décadas de consenso económico”, os especialistas acrescentavam que era “notório, aos olhos dos investidores, que ele [Trump] parece disposto a aceitar elevados níveis de volatilidade nos mercados financeiros”. Isso “não acontecia, necessariamente, no primeiro mandato” (entre 2016 e 2020), lembravam.
[Já saiu o quarto episódio de “O Misterioso Engenheiro Jardim”, o novo PodcastPlus do Observador que conta a história de Jorge Jardim, o empresário que, na verdade, era um agente secreto que liderou missões perigosas em todo o mundo, tentou criar um país e deu início a um clã de mulheres aventureiras. Pode ouvir aqui, no Observador, e também na Apple Podcasts, no Spotify e no YoutubeMusic. E pode ouvir aqui o primeiro episódio, aqui o segundo e aqui o terceiro episódio]

No primeiro mandato, Trump mostrou em várias ocasiões que o desempenho das bolsas era, aos seus olhos, quase um barómetro da atuação do Presidente – e continuou a fazê-lo, em momentos específicos, durante a presidência Biden. Agora, questionado pelos jornalistas (na segunda-feira a bordo do Air Force One), o Presidente dos EUA deu o que parecia ser um pequeno sinal de preocupação com as bolsas, quando afirmou que não é seu desejo “fazer nada cair”. Mas, logo de seguida, mudou de tom e disse que estava confortável com aquilo que estava a acontecer nos mercados financeiros: “Às vezes é necessário tomar um medicamento [desagradável] para tratar alguma coisa”.
“Temos um défice comercial de um bilião de dólares com a China, penso eu, e estou disposto a negociar mas temos de resolver esta questão“, afirmou o Presidente dos EUA. E, questionado por uma jornalista sobre se existe algum limiar nos mercados financeiros a partir do qual a Casa Branca poderia começar a repensar a sua política, Trump respondeu de forma agressiva: “a sua pergunta é muito estúpida“.
“Pior erro de política económica” desde a Grande Depressão
Uma das mais influentes casas de investimento em Wall Street, a Wedbush, defendeu nesta quarta-feira que a “guerra comercial” iniciada por Trump “ficará na História como o pior erro de política económica nos EUA desde o plano Smoot Hawley, em 1930″.
Esta é uma referência ao plano de aumento tarifário que foi aplicado por Herbert Hoover no rescaldo do colapso bolsista de 1929, quando se acreditou que um aumento das tarifas aduaneiras iria ajudar a recuperar a economia. O resultado foi exatamente o contrário, com a generalidade dos economistas a considerar que esse plano contribuiu para agravar a crise que mais tarde se chamaria “Grande Depressão”.
A Wedbush argumenta que as tarifas anunciadas desde o início da presidência Trump – sobretudo as chamadas “recíprocas” apresentadas a 2 de abril – já provocaram uma elevada destruição de procura económica e, por outro lado, já levou à suspensão de despesas de capital (investimentos) e de novos projetos. “Os líderes empresariais estão a tentar, com dificuldade, perceber melhor a que poderá levar esta situação caótica”, afirma a Wedbush.
A Allianz GI afirma, na nota de análise emitida nesta quarta-feira, que, “num cenário extremo, uma ‘guerra comercial’ pode reduzir até 5,5% do produto económico global a médio prazo, ao mesmo tempo que pode aumentar a inflação num valor entre 1,5 pontos percentuais e três pontos percentuais.
O risco é que as quedas nas bolsas, por “terem sido tão rápidas e volumosas, podem tornar-se exponenciais“, afirmam os analistas da londrina Capital Economics. Os investimentos alavancados, isto é, apoiados em crédito, podem cair para níveis que levam à chamada “margin call” – o patamar em que existe a necessidade de reforçar as garantias desses investimentos (potencialmente obrigando a vendas de outros ativos para se reunir o dinheiro necessário para fazer esse reforço).
Este é um dos perigos, diz o Capital Economics. Outro é que “este deslocamento nos mercados gere um aumento do ‘risco de contraparte’ que pode levar a que algo na ‘canalização’ dos mercados monetários possa congelar ou, mesmo, partir-se”, afirmam os especialistas. Os indicadores mais comuns para avaliar o “stress nos mercados monetários pioraram, nos últimos dias, mas continuam, ainda assim, relativamente baixos“, diz a consultora financeira, acautelando que “a tempestade das tarifas está longe de terminar“.
Europa aprova retaliação em três fases, começando em 15 de abril. Hungria votou contra
Os Estados-membros da União Europeia votaram a favor, nesta quarta-feira, a proposta de medidas para responder às tarifas impostas pelos EUA – sendo que a Hungria foi o único país entre os 27 a votar contra. Bruxelas passará, assim, a impor uma tarifa de 25% à maioria dos bens importados dos EUA e 10% aos restantes produtos. As medidas entram em vigor a 15 de abril.
“A União Europeia considera que as tarifas dos EUA são injustificadas e danosas, causando perigo económico a ambos os lados, assim como à economia global”, lê-se na nota de imprensa onde se acrescenta que “a UE sublinhou a sua clara preferência por encontrar resultados negociados com os EUA, que devem ser equilibrados e benéficos mutuamente.”
O pacote de tarifas anunciado pela Comissão Europeia vai ser aplicado em três fases, ao longo de 2025 (abril, maio e dezembro).
Na primeira fase, que entrará em vigor no dia 15 de abril, vão ser afetados produtos que também foram na primeira guerra comercial com Trump, em 2018. Neste lote estão vegetais e frutas, legumes, tabaco, papel higiénico, aço laminado e motos, entre elas as da marca Harley-Davidson. O volume anual das importações destes produtos para a Europa é de 3,9 mil milhões de euros.
Na segunda fase, que entrará em vigor no dia 16 de maio, passam a ser alvo de uma tarifa de 25% alimentos como os ovos, a carne de bovino e de aves, óleos vegetais de palma e de girassol, bolachas, açúcar e citrinos. Também serão atingidos os produtos de bijuteria, plásticos, produtos de aço e alumínio, madeira e têxteis. As importações destes produtos norte-americanos na economia europeia rondam os 13,5 mil milhões de euros.
A última fase do pacote europeu entrará em vigor no dia 1 de dezembro e vai afetar produtos derivados da soja e amêndoas com um impacto de 3,5 mil milhões de euros na balança comercial europeia. A UE revela que esta medida de resposta “pode ser suspensa a qualquer momento, caso os EUA concordem com um desfecho negociado que seja justo e equilibrado”.