É uma primeira tranche de medidas, não será a única. O Governo anunciou um conjunto de alterações tendentes à simplificação fiscal que terão efeitos na vida dos cidadãos e das empresas, mas que não clarificou quando entrarão, ao certo, em vigor (sabe-se, apenas que será entre este ano e o próximo). Resultam de um trabalho feito nos últimos anos pela Autoridade Tributária (AT) e não vão ficar por aqui, revelou o ministro das Finanças, que deixou por explicar por que razão não esperou pelas conclusões de um grupo de trabalho designado em julho para se debruçar sobre a simplificação fiscal.
Para as alterações agora anunciadas — e que ainda terão de ser vertidas em lei — foram ouvidas 18 entidades, entre confederações patronais e outras entidades setoriais. Algumas das alterações obrigam a alterações legislativas e as que são da competência da Assembleia da República terão prazos mais longos. Há alterações no IUC, no IVA ou nas declarações de IRS e de IRC. O Governo não avançou com custos — admite que a AT vai pedir um aumento do orçamento para “desenvolvimentos aplicacionais” que custam dinheiro, mas que compensará a longo prazo.
IUC terá novo prazo para todos mas só em 2026
É uma das alterações do pacote de simplificação fiscal que mais terá impacto na vida dos cidadãos. O “Imposto Único de Circulação” (IUC) é atualmente pago todos os anos no mês de emissão da matrícula. Mas isso causava alguns problemas, explicou o ministro das Finanças, Joaquim Miranda Sarmento, na conferência de imprensa de apresentação das medidas: como as novas matrículas já não têm o mês de emissão, muitos automobilistas esqueciam-se ou não sabiam o mês do pagamento. A vida das empresas com frotas automóveis também não era simples nesta matéria, sobretudo quando essa frota é significativa, gerando-se um “trabalho burocrático” que podia ser mensal.
ACP saúda alterações no IUC mas lamenta que não tenha sido extinto
Geravam-se atrasos e, por sua vez, coimas, mas não há “necessidade” que assim seja. Haverá, por isso, um novo prazo igual para todos. O Governo diz que ainda não está completamente decidido, mas aponta o prazo para fevereiro quando o valor do imposto é inferior a 100 euros e, quando é superior, existirá a possibilidade de pagar em duas prestações — metade em fevereiro e a outra metade em outubro. “Quem quiser pagar antes pode fazê-lo”, acrescentou Joaquim Miranda Sarmento. A medida só vai entrar em vigor em 2026. Será chamado a pagar quem for o dono da viatura a 31 de dezembro do ano anterior, à semelhança das regras do IMI.
Paula Franco, bastonária da Ordem dos Contabilistas Certificados, defendeu à RTP3 que seria “preferível” permitir o pagamento ao longo do ano e diz que não ficou claro se o prazo será, efetivamente, fevereiro. Aliás, na publicação nas redes sociais, o Governo refere outra data: 31 de dezembro.
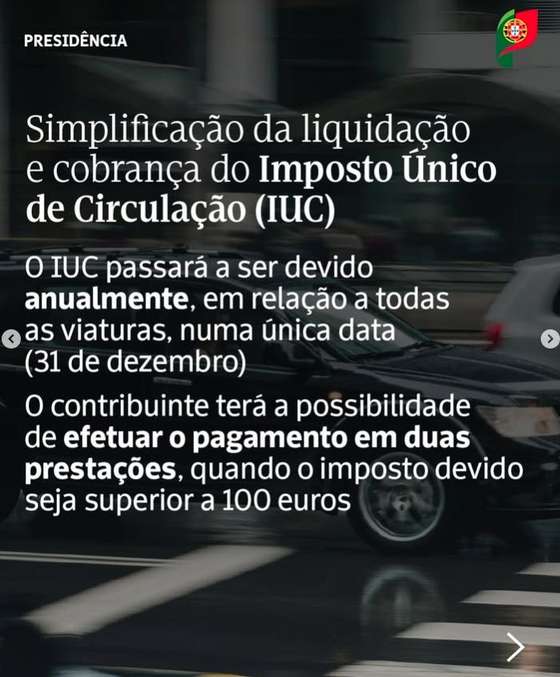
Publicação no Instagram do Governo
Paulo Franco deixou outra preocupação: “Estamos a olhar para pacote que ainda não está legislado e que está a ser anunciado a longo prazo. Cria uma expectativa nas pessoas que é difícil de gerir”, afirmou, defendendo que o Conselho de Ministro deveria “aprovar legislação” e não “intenções”, o que trouxe alguma desilusão à Ordem que representa.
Recibos verdes passam a classificar faturas quando estas são pedidas
Todos os anos, os recibos verdes vivem um “calvário“, nas palavras de Joaquim Miranda Sarmento, quando têm de classificar faturas no portal da AT — se são de âmbito pessoal ou profissional. Uma alteração agora anunciada é que essa classificação passa a ser feita no momento em que a fatura é pedida. Isto vai evitar a “correria todos os anos dos contribuintes” para ter de validar faturas. “Vai libertar muitas horas de trabalho”, disse Miranda Sarmento.
Esta medida, porém, ainda “vai demorar algum tempo” porque “obrigará a alterações significativas no funcionamento da Autoridade Tributária”. Não foi avançado um prazo.
Paula Franco identifica problemas neste anúncio: embora reconheça que era necessária mais celeridade na classificação das faturas, entende que pode ser uma violação da privacidade a classificação acontecer numa loja ou num restaurante. Mas mesmo ultrapassando esta questão, diz que os sistemas de faturação “não estão preparados” para a alteração, “vão ter de ser todos ajustados”. “Isto implica recursos, custos de contexto.”
[Já saiu o quinto episódio de “A Caça ao Estripador de Lisboa”, o novo Podcast Plus do Observador que conta a conturbada investigação ao assassino em série que há 30 anos aterrorizou o país e desafiou a PJ. Uma história de pistas falsas, escutas surpreendentes e armadilhas perigosas. Pode ouvir aqui, no Observador, e também na Apple Podcasts, no Spotify e no Youtube. E pode ouvir aqui o primeiro episódio, aqui o segundo, aqui o terceiro e aqui o quarto episódio]
Atestado médico pode ser entregue online
A entrega do Atestado Médico de Incapacidade Multiuso será simplificada. Atualmente, é feita presencialmente num serviço das Finanças. É “complexa e burocrática”, gera “injustiças ao ser presencial” para quem tem dificuldades de locomoção, por exemplo, e “intromissão na esfera pessoal”. Por isso, vai passar a poder ser entregue online, o que protege a “privacidade de quem sofre de algum tipo de incapacidade”. Para isso, será celebrado um protocolo entre a AT e os ministérios da Saúde, Segurança Social e Infraestruturas.
Joaquim Miranda Sarmento disse que quem quiser continuar a fazer entrega presencial pode fazê-lo. Também não se sabe quando entrará em vigor.
Harmonizados prazos para obrigações declarativas em sede do IRS
O Governo quer harmonizar prazos em sede de obrigações declarativas em sede de IRS, pretendendo que essas obrigações, a partir de 2026, passem a ser feitas em fevereiro. O objetivo é que “quem tenha de fazer comunicações em sede de IRS o faça num único mês”, indica Miranda Sarmento. Esta é a data para quem tem de informar o Fisco de obrigações declarativas, não é o prazo para entrega da declaração.
“Parte substancial daquilo que são alterações na entrega de IRS só poderá vigorar para 2026”, explica Miranda Sarmento, indicando que “já há procedimentos a correr”. “É mais expedito alterar declarações com frequência menor a um ano, do que as que têm periodicidade anual”.
A harmonização abrangerá informação relativa a faturas relacionadas com a atividade empresarial ou profissional; composição do agregado familiar e percentagem de despesas partilhadas; faturas comunicadas para apuramento de deduções à coleta; faturas de encargos com arrendamento de estudante deslocado; e comparticipação em despesas de saúde.
▲ Medidas anunciadas têm vindo a ser trabalhadas pela Autoridade Tributária
ANTÓNIO COTRIM/LUSA
O ministro das Finanças também disse que o Fisco tentará que na declaração de IRS “haja cada vez mais campos pré-preenchidos”, que depois são validados por cada contribuinte.
Por exemplo, serão pré-preenchidos, sempre que possível, os campos do Modelo 22 (IRC) com a dedução de prejuízos fiscais gerados em exercícios anteriores, de acordo com informação partilhada com os jornalistas.
Também serão harmonizados os prazos de validade das certidões de inexistência de dívida entre AT e a Segurança Social, que muitas empresas e particulares têm de entregar. Vai estabelecer-se um prazo de validade de quatro meses para a certidão de não dívida emitida pela AT, igualando o prazo da Segurança Social.
Outros procedimentos das empresas são simplificados
Há outras medidas que se propõem a simplificar a vida das empresas. Desde logo, pela simplificação do formulário da Informação Empresarial Simplificada (IES) que “apesar do nome, é complexa“, disse o ministro, obrigando as empresas a “despender muito tempo” no preenchimento. As alterações passam por eliminar os anexos Q e O e pelo “pré-preenchimento de muita informação que já está disponível noutras declarações” e em depositórios de informação da AT. No caso do Anexo Q, permite-se revogar a obrigatoriedade de apresentar uma declaração anual de imposto do selo, dado que a declaração mensal já disponibiliza informação detalhada. Também se pretende rever e simplificar os anexos A, L, P e M.
Haverá, também, uma simplificação das regras de faturação para que “cada vez mais a fatura eletrónica prevaleça” e as empresas não tenham de ter arquivos em papel, “permitindo que as empresas possam ter, se o entenderem, exclusivamente arquivos digitais”, afirmou Miranda Sarmento.
O ministro também anunciou a revisão do regime dos bens de circulação, desmaterializando a burocracia e eliminando documentos duplicados no transporte de mercadorias. Para isso, será necessário rever a legislação em vigor.
▲ Prazos para obrigações declarativas em sede do IRS serão harmonizados
JOSÉ SENA GOULÃO/LUSA
Além disso, será revisto o regime do SAF-T de contabilidade (que permite a troca de informação entre empresas e AT), que hoje “do ponto de vista dos softwares e empresas está preparado e permitirá simplificação e desburocratização do cumprimento das obrigações fiscais das empresas”, afirmou o ministro. Paula Franco, por sua vez, diz que há “situações que não foram possíveis de simplificar no procedimento informático” e que ainda têm de ser pensadas.
Outro exemplo de simplificação: o contribuinte deixa de ter de comunicar a identificação dos titulares de participações sociais das sociedades, sendo a informação enviada pelo Instituto dos Registos e do Notariado (IRN) de forma oficiosa e gratuita.
Mais apoio na hora de preencher a declaração de IRS
Há um objetivo de “aumentar muito” o uso de ferramentas de inteligência artificial na relação entre o Fisco e o contribuinte e o processo de preenchimento da declaração de IRS será facilitado na medida em que haverá mais apoio ao contribuinte. Joaquim Miranda Sarmento explicou que haverá mais informação disponível, mais simples e alertas que tentam evitar erros. Por exemplo, serão criados alertas para a possibilidade de proceder ao englobamento de rendimentos sujeitos a taxas liberatórias/autónomas.
Aliás, o objetivo é que o portal das finanças seja mais intuitivo. Será criada uma versão em inglês da informação mais relevante e de algumas declarações.
Outra alteração prende-se com a retenção na fonte: os rendimentos das categorias B (trabalhadores independentes), E (capitais) e F (prediais) inferiores a 25 euros ficam dispensados de retenção na fonte, exceto quando a retenção é efetuada a taxas liberatórias.
Reembolsos de IVA simplificados? Ordem dos contabilistas “desiludida”
Em matéria de IVA, o Governo compromete-se a simplificar os procedimentos para a concessão de reembolsos de IVA. Para isso, serão revisitadas as regras de 2010. Miranda Sarmento deu alguns exemplos das alterações: serão clarificados os requisitos para a concessão de reembolso do imposto, os prazos de reembolso serão “ainda mais rápidos, o que é muito importante para as empresas exportadoras que normalmente são credoras de IVA”, e o contribuinte passará a poder pedir para prestar uma garantia, de igual valor ao do reembolso, que lhe permita receber “logo o reembolso”. Não ficou claro em que patamares de reembolso tal será possível. A garantia será do valor do reembolso “para em caso de indeferimento ou deferimento parcial, a AT ter forma de poder ser ressarcida do valor do reembolso que pagou”.
A bastonária Paula Franco disse à RTP ter ficado “muito desiludida” com esta medida. “Quais são as empresas que vão ter capacidade para apresentar uma garantia? Traz burocracia, custos adicionais. Claro que percebo que quem está desesperado vai recorrer a isso, mas isto não é uma medida de simplificação”, defendeu. Paula Franco fala em “burocracia associada”. “Não me aprece que seja uma medida de simplificação de IVA que era muito importante existir para os reembolsos.”
Ainda em matéria de IVA, será alterado prazo para pedir o pagamento em prestações do imposto. Ou seja, vai ser possível que os pedidos de pagamento em prestações sejam apresentados antes do prazo de entrega das declarações periódicas, permitindo que a primeira prestação seja efetuada por débito direto.
Também se elimina a necessidade de deter livros físicos de registo para sujeitos passivos de IVA que não possuem contabilidade organizada, substituindo-os pela classificação de faturas no Portal das Finanças. Vão ainda ser revistas as formalidades para que seja possível renunciar à isenção do IVA nas operações relativas a bens imóveis (para permitir a dedução do IVA).
Também será desenvolvido o IVA automático, permitindo a entrega automática da declaração periódica quando o sujeito passivo não tenha operações tributáveis, através da conversão da declaração provisória pré-preenchida pela AT em declaração entregue pelo contribuinte.
Já em matéria de imposto do selo, será fixado o limite mínimo de 10 euros do reembolso (atualmente é 25 euros), alinhado com o limite da cobrança quando a competência de liquidação é da AT. O pacote também prevê a possibilidade de pagar o imposto do selo a pronto ou a prestações, sem ser necessária uma comunicação prévia ao serviço de finanças.
Quanto custa tudo isto e quando entra em vigor?
Questionado sobre os custos que este pacote tem, Miranda Sarmento não especificou. Disse que tudo será desenvolvido pela Autoridade Tributária, que “naturalmente vai pedir um orçamento maior”, mas antecipa que o investimento compense no longo prazo.
“Os desenvolvimentos aplicacionais custam dinheiro. Mas face à poupança financeira e económica que isto vai gerar nas pessoas e empresas é um custo de implementação muito reduzido, e se há entidade que tem tido retorno financeiro para o Estado e económico é sem dúvida a AT”, disse. “Creio que é dos melhores investimentos poderíamos fazer para a economia do país”, concluiu.
Tirando o IUC, que já se sabe que entra em vigor em 2026, não foi adiantada uma calendarização da entrada em vigor das medidas: algumas serão em 2025 outras em 2026. E este é um primeiro pacote, já que há mais medidas a serem preparadas.
Aliás, na conferência de imprensa, Joaquim Miranda Sarmento foi questionado sobre a razão de o Governo não ter esperado pelo grupo de trabalho dedicado à simplificação fiscal criado em julho do ano passado e que deverá apresentar as conclusões em breve. O ministro não respondeu à questão.
A criação de um grupo de trabalho dedicado ao diagnóstico das obrigações declarativas e a delinear propostas de simplificação já constava no reforço do acordo de rendimentos assinado pelo anterior governo na concertação social.
A bastonária da Ordem dos Contabilistas Certificados, à RTP, expressou alguma apreensão sobre o pacote e diz que é preciso aguardar para perceber como é que todas estas intenções serão vertidas em lei. “Como é que vão ser operacionalizadas é a dúvida que temos no momento. Porque além da intenção, é necessário que sejam implementadas de forma simples, direta, objetiva e que qualquer cidadão, sem precisar de grande ajuda, consiga concretizá-las.”
Paula Franco deixou outra preocupação: “Inicialmente, quando o senhor ministro das Finanças começou a falar preocupei-me um bocadinho quando disse que o pacote foi concebido com a Autoridade Tributária, que não é propriamente uma entidade que costume facilitar ou simplificar muito as obrigações dos contribuintes”.
Veja aqui as 30 medidas:
- Simplificação da Informação Empresarial Simplificada (IES)
- Simplificação dos procedimentos para a concessão de reembolsos de IVA
- Simplificação das regras de faturação
- Entrega automática da Declaração Periódica de IVA para pessoas singulares sem operações tributáveis
- Criação de uma identificação fiscal diferenciada para a Categoria B
- Agilizar a declaração de início/alteração de atividade
- Dispensa da reunião de regularização em sede de inspeção tributária
- Incrementar o uso de ferramentas de IA visando a celeridade na resposta ao contribuinte
- Melhorar o apoio ao contribuinte no preenchimento da declaração de IRS
- Simplificação da liquidação e cobrança do Imposto Único de Circulação (IUC)
- Simplificação da entregado Atestado Médico de Incapacidade Multiuso
- Revisão do Regime de Bens de Circulação
- Melhoria do Portal das Finanças
- Harmonização dos prazos de validade das certidões de não dívida da AT e da Segurança Social
- Pré-preenchimento da Modelo 22 com os prejuízos fiscais gerados em anos anteriores
- Fixar em 10 euros o montante mínimo para o reembolso do Imposto do Selo
- Simplificação do Imposto do Selo no âmbito das transmissões gratuitas
- Rever o regime dos certificados de renúncia à isenção do IVA
- Alteração do prazo para pedido de pagamento em prestações do IVA
- Desmaterialização dos Registos de IVA
- Isenção da Declaração Aduaneira de Exportação
- Simplificação de procedimentos aduaneiros
- Comunicação oficiosa da identificação dos titulares de participações sociais
- Harmonização dos prazos para cumprimento de obrigações declarativas
- Dispensa de retenção na fonte para valores inferiores a 25 euros
- Eliminação do processo individual dos contribuintes
- Simplificação de diversas obrigações declarativas
- Simplificação de procedimentos no Imposto Sobre Veículos (ISV)
- Simplificação de procedimentos no âmbito dos Impostos Especiais de Consumo
- Revisitação do Regime do SAF-T (PT) Contabilidade