1 A grande novidade do programa económico deste segundo mandato de Donald Trump reside na “weaponization” — que poderíamos traduzir pelo neologismo “belicização” — das tarifas alfandegárias enquanto instrumento privilegiado de política externa. No seu primeiro mandato (2017–2021), os principais objetivos das tarifas inseriam-se predominantemente no plano económico (embora já houvesse um vislumbre de pressão política), visando a redução do desemprego, o aumento do investimento e a reindustrialização dos EUA, através da repatriação das fábricas e manufaturas norte-americanas anteriormente deslocalizadas, sobretudo, para a China.
Hoje, a aplicação de tarifas transcende claramente o domínio económico, sendo orientada sobretudo para a prossecução de objetivos políticos. Exemplos paradigmáticos são: a tarifa base de 30% sobre a China — ainda em fase negocial durante um período de 90 dias — com o propósito de enfraquecer a indústria tecnológica chinesa e reforçar a posição negocial dos EUA na disputa sobre Taiwan e o Mar do Sul da China; a ameaça de aumento das tarifas sobre a União Europeia, de 10% para 30%, caso esta não reforçasse as suas despesas com a defesa (que deu lugar ao acordo celebrado com a Comissão Europeia em 27 de julho, prevendo uma tarifa base de 15% sobre os bens da UE e 0% sobre as exportações norte-americanas, entre outros elementos); a ameaça de 25% sobre a Colômbia, caso o país não aceitasse as deportações de imigrantes em território norte-americano (o que foi prontamente aceite); e a ameaça de 50% sobre o Brasil, caso não fosse interrompida a perseguição político-judicial a Jair Bolsonaro. A estes somam-se dois casos de tarifas secundárias: no caso da Venezuela, uma tarifa de 25% sobre os países que importem petróleo venezuelano, como forma de pressão sobre o regime de Maduro; e a ameaça de aumento de 100% sobre os países que mantenham comércio com a Rússia, caso Moscovo não ponha fim à guerra na Ucrânia.
Esta mudança de paradigma é particularmente significativa se atentarmos no papel tradicional dos EUA como principal defensor do liberalismo comercial global desde o final da Segunda Guerra Mundial. O seu instrumento primordial — o General Agreement on Tariffs and Trade (GATT), de 1947, que esteve na génese da Organização Mundial do Comércio (OMC) — visava precisamente a criação de um sistema multilateral de regras destinado a prevenir guerras comerciais e a evitar o ressurgimento do nacionalismo económico destrutivo que marcara o período entre guerras, caracterizado pelo protecionismo. A espiral tarifária dessa época contribuiu para uma queda de cerca de 65% no comércio mundial entre 1929 e 1933, transformando o comércio internacional num instrumento de rivalidade geopolítica, em nítido contraste com a lógica de interdependência pacífica característica do liberalismo económico pós-1945.
2 No âmbito estritamente económico, o aumento das tarifas alfandegárias visa, tradicionalmente, proteger a indústria nacional e reduzir o deficit comercial. Ao encarecer os bens importados, desencoraja-se o seu consumo e cria-se uma vantagem comparativa para os produtores nacionais de bens semelhantes ou de substituição, que não estão sujeitos às mesmas taxas. Este mecanismo favorece a substituição de importações por produção interna, promovendo a criação de indústrias nacionais, reduzindo o desemprego e dinamizando a atividade económica, com efeitos positivos sobre o Produto Interno Bruto (PIB).
À primeira vista, o processo parece simples e linear.
2.1. No entanto, o quadro complica-se porque o aumento das tarifas encarece os bens importados, levando os consumidores a recorrer a produtos nacionais de substituição, que nem sempre são mais baratos ou disponíveis em quantidade suficiente. Este desvio da procura pode provocar uma subida generalizada dos preços internos, não como resultado direto de uma expansão da política monetária, ou seja, não por existir mais dinheiro em circulação, mas sim devido à pressão sobre uma oferta nacional menos eficiente ou limitada. Embora tal fenómeno não implique, por si só, um aumento da massa monetária, pode alimentar a perceção, por parte do banco central, de um risco inflacionista, levando-o a adotar medidas preventivas de carácter restritivo, como o aumento das taxas de juro.
No caso dos Estados Unidos, Jerome Powell, presidente do Federal Reserve, sinalizou desde 2022 uma trajetória de subida das taxas de juro para conter o pico inflacionista alimentado pelas políticas de Quantitative Easing (QE) iniciadas em 2020, no contexto da crise pandémica do COVID-19. Esta orientação deu início ao ciclo mais rápido de subida de juros desde a década de 1980, com a taxa diretora a aumentar de 0,25% em 2020 para 5,5% em 2023, encontrando-se atualmente estabilizada em torno dos 4,5%.
Nesta conjuntura de juros elevados, reduz-se o incentivo ao recurso ao crédito para financiar a criação de novas unidades produtivas, comprometendo assim a concretização de um dos principais objetivos económicos das tarifas: fomentar a industrialização e reduzir o desemprego através do investimento produtivo.
É neste contexto que se inscreve a tensão entre Donald Trump e Jerome Powell, frequentemente descrita como uma “guerra” aberta entre a Casa Branca e a Reserva Federal. A frustração com a limitação dos efeitos económicos das tarifas — nomeadamente no que respeita à reindustrialização da economia norte-americana — atribuída à morosidade da resposta da política monetária, em particular à resistência em proceder à desejada redução das taxas de juro, alimentou rumores persistentes sobre uma eventual substituição de Powell antes do termo do seu mandato, previsto para maio de 2026 — uma medida sem precedentes na história das administrações norte-americanas, cujas implicações institucionais e económicas seriam profundas e imprevisíveis. Trump tem acusado o presidente da Fed de ter reagido demasiado tarde para conter os efeitos inflacionistas do Quantitative Easing e de continuar a adiar o corte das taxas de juro num cenário em que, segundo a Administração, tal flexibilização seria crucial para sustentar a reindustrialização promovida por via tarifária. Daí a alcunha reiterada de “Too Late Powell”, que sintetiza não apenas o descontentamento presidencial, mas também a crescente disposição para confrontar diretamente a ortodoxia da política monetária norte-americana.
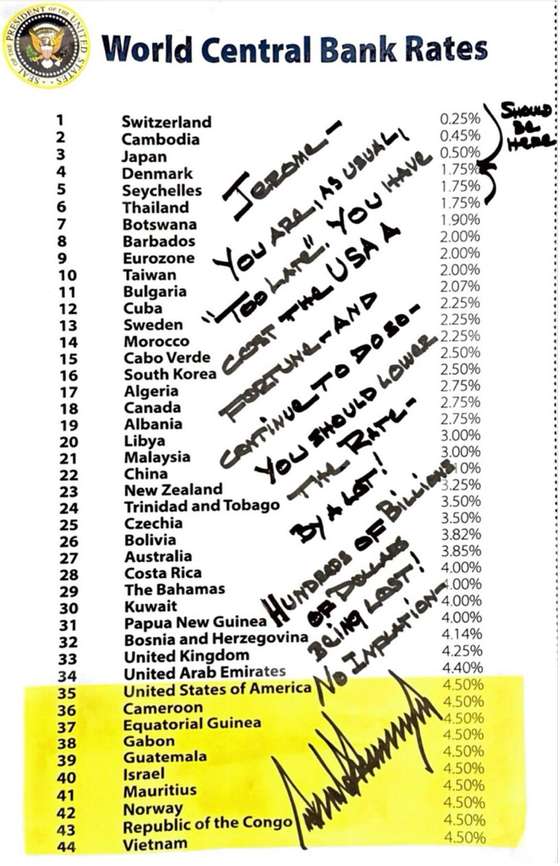
A Administração Trump justifica a sua posição com a trajetória sustentadamente descendente da taxa de inflação desde 2021, atualmente estabilizada em torno dos 2,7%. Nesse enquadramento, argumenta que a meta inflacionária de 2% definida pela Reserva Federal revela-se excessivamente rígida para um contexto económico caracterizado por políticas tarifárias e ambições de reindustrialização, nas quais algum aumento de preços – que poderia ser encarado como inflação estrutural – seria não apenas tolerável, mas potencialmente necessário para estimular o investimento produtivo.
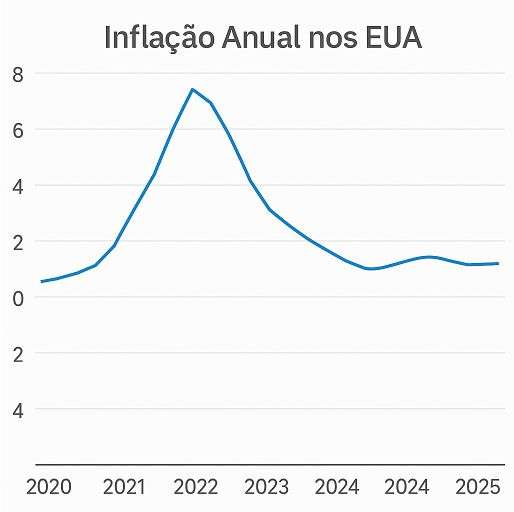
Em suma, a contradição entre o protecionismo fiscal e a ortodoxia monetária anti-inflacionista evidencia os limites da coerência estratégica na política económica norte-americana atual.
2.1.1. Em termos de teoria económica, a definição tradicional de inflação assenta na ideia de um desfasamento entre o crescimento da massa monetária e o crescimento do Produto Interno Bruto (PIB), resultando numa pressão generalizada sobre os preços. Tanto uma expansão desproporcionada da massa monetária, como uma contração da atividade económica, medida pelo PIB, podem provocar um aumento do nível geral de preços, originando fenómenos inflacionistas.
No entanto, no caso das tarifas, o aumento dos preços não decorre de um acréscimo da massa monetária em circulação, mas de uma causa concreta e exógena: a própria imposição das tarifas. Em termos teóricos, o mecanismo inflacionista clássico — baseado numa expansão da liquidez ou contração do PIB — não se aplica diretamente aqui; trata-se, antes, de um fenómeno de natureza tarifária, e não monetária. O aumento da massa monetária pode ocorrer posteriormente, como reação ou consequência do novo enquadramento económico, mas não constitui a causa primária da subida de preços.
Esta confusão entre causa e efeito tem conduzido a uma leitura inflacionista tradicional de aumentos de preços que, na verdade, têm origem num fenómeno distinto. Poder-se-ia, com propriedade analítica, designar este tipo específico de pressão sobre os preços de “tariflação”.
Ora, não sendo este aumento de preços de natureza monetária, a aplicação de medidas clássicas de combate à inflação — nomeadamente a redução da massa monetária via subida das taxas de juro — tende a produzir efeitos limitados, quando não contraproducentes. Se os preços aumentam devido à “tariflação”, a elevação dos juros pouco contribuirá para os reduzir e poderá, pelo contrário, inibir o investimento produtivo, frustrando os objetivos que estiveram na origem das tarifas, como a reindustrialização.
A dificuldade reside precisamente na distinção entre os efeitos de origem monetária — associados ao Quantitative Easing, e que correspondem a uma inflação propriamente dita — e os efeitos tarifários, que exigem respostas diferenciadas, eventualmente até opostas, no plano da política monetária.
Importa também sublinhar que este fenómeno do aumento de preços por via tarifária também não decorre de uma contração do PIB, afastando assim a segunda hipótese clássica de inflação. O PIB real dos EUA cresceu a uma taxa anualizada de 3,0% no segundo trimestre de 2025, recuperando de uma contração de 0,5% no primeiro trimestre. As exportações líquidas (exportações menos importações) acrescentaram 4,99% ao PIB, dado que as importações caíram 30,3%. As importações subtraem ao crescimento nas contas nacionais porque o PIB mede a produção interna — e as importações são produzidas no estrangeiro.
Em suma, a resposta macroeconómica adequada à “tariflação” não passa por restringir a massa monetária através da subida das taxas de juro, uma vez que o aumento dos preços não reflete um excesso de liquidez. Ao invés, impõe-se uma estratégia orientada para o crescimento do PIB, onde a redução das taxas de juro poderá desempenhar um papel central, ao estimular o investimento e favorecer o ajustamento estrutural pretendido.
2.2. Outro objetivo da aplicação de tarifas é a obtenção de receitas orçamentais que permitam financiar a administração e diminuir os impostos à população. O exemplo histórico é o mandato de presidente William McKinley (1897–1901), em que os EUA financiaram a maior parte do seu orçamento federal através de tarifas aduaneiras e não de impostos sobre a renda ou consumo interno. Até à criação do imposto federal sobre o rendimento em 1913 (16.ª Emenda da Constituição), as tarifas representavam entre 80% e 90% da receita federal. Este sistema constrangia o Estado manter-se pequeno e à margem da vida económica, o que é valorizado pelos ideais republicanos, e permitia um aumento considerável da renda dos cidadãos. Nos nossos tempos, a Secretaria do Tesouro estima que as receitas tarifárias poderão chegar a 300 Mil Milhões (MM) USD até ao final deste ano, representando um aumento de 2% para 5% no total das receitas federais.
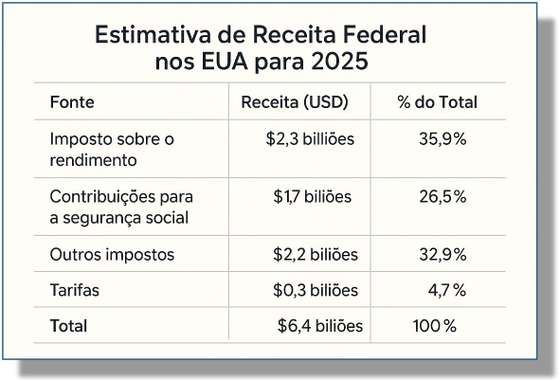
No entanto, a substituição dos impostos sobre o rendimento por tarifas aduaneiras, nos nossos dias, significaria que estas teriam de ascender de 5 para ~36% da receita orçamental, ou seja de 0,3 biliões (trillion, na terminologia norte-americana) para 2,3 biliões USD. Isso representaria um aumento médio de cerca de 667% nas receitas tarifárias, ou seja, a multiplicação da média das tarifas já aplicadas por Trump por 7,7 vezes.
2.3. O terceiro objetivo das tarifas é o equilíbrio da balança comercial e a consequente diminuição do deficit orçamental. Algumas análises macroeconómicas quantitativas sugerem ser necessário um aumento considerável das tarifas para colmatar o deficit: um estudo do FED, tendo por cenário uma aumento de tarifas de 60% para a China e de 10% para o resto do mundo, prevê uma redução do deficit comercial de apenas ~25%, assumindo a inexistência de retaliações, e à custa de uma descida do PIB de ~2,5%. Este estudo, no entanto, não leva em conta as chamadas vantagens dinâmicas, como a substituição de importações por produtos manufaturados nos EUA. Dados relativos ao relacionamento comercial dos EUA com a China de 2019, mostram uma redução de 18% do deficit comercial com um aumento tarifário de 21%. Nesse ano, as exportações dos EUA para a China diminuíram 13,5 MM USD, enquanto as importações caíram 87,4 MM USD, levando a uma redução no déficit comercial de 73,9 MM USD, passando de ~423 MM USD, para ~348,8 MM USD.
De entre os modelos quantitativos que preveem vantagens dinâmicas salientam-se: 1. o Melitz+TFP (Total Factor Productivity); 2. o GTAP/CGE (Global Trade Analysis Project — um modelo específico de CGE – Computable General Equilibrium model + uma base de dados) e 3. o DSGE (IMF) – Dynamic Stochastic General Equilibrium — uma classe de modelos macroeconómicos empregues pelo FMI e utilizados para compreender como as economias evoluem ao longo do tempo sob incerteza, alicerçados no comportamento microeconómico.
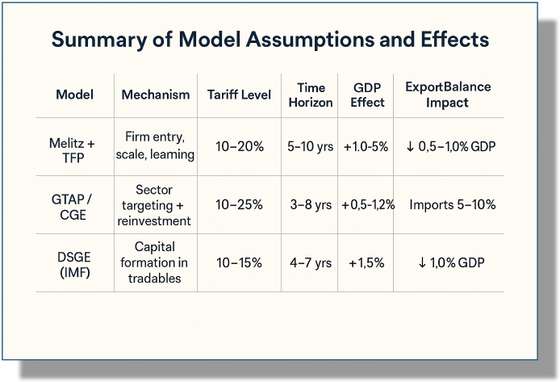
Em particular o modelo Melitz, fundamental na moderna teoria do comércio internacional e desenvolvido por Marc J. Melitz (2003), explica como se comportam empresas de diferentes níveis de produtividade em contextos de liberalização ou proteção comercial. Sem tarifas, apenas exportam as empresas com melhor desempenho e as empresas ineficientes desaparecem. Com tarifas (especialmente as temporárias), mais empresas nacionais sobrevivem e crescem, devido a menor concorrência estrangeira. Estas empresas expandem-se, investem e aprendem através do learn-by-doing e com o passar do tempo, algumas podem tornar-se suficientemente produtivas para exportar, mesmo após a remoção das tarifas. Isto pode aumentar a produtividade a longo prazo e a capacidade de exportação, criando as vantagens dinâmicas do protecionismo. O modelo Melitz capta tanto as perdas estáticas (menor concorrência) como as vantagens dinâmicas (maior produtividade, novos exportadores) decorrentes das mudanças na política comercial. Neste modelo, a introdução de tarifas de 10 a 20% levariam, num horizonte de 5 a 10 anos, a uma subida do PIB norte-americano de 1 a 5% e a uma diminuição do deficit comercial equivalente a entre 0,5 e 1% do PIB, ou seja, entre 140 a 280 MM USD, o que, em termos percentuais, significa uma redução de 16,5% a 32,9%.
2.4. É necessário considerar os efeitos da política tarifária na taxa de câmbio do USD, sendo necessário considerar os efeitos a curto, médio ou longo prazo.
A curto prazo, o USD tenderá a subir, porque:
- a redução das importações implica menor procura por outras moedas estrangeiras. Tarifas mais altas tornam os bens estrangeiros mais caros, levando as importações dos EUA diminuem, pelo que os consumidores americanos precisam de menos euros, yuans, ienes, etc., levando a um aumento da procura por dólares.
- políticas protecionistas ou ameaças de tarifas geram incerteza. Se os EUA forem vistos como porto seguro, os investidores movem capital para ativos norte-americanos (obrigações, ações) → o dólar valoriza-se com a entrada de capitais nos EUA.
- a imposição de tarifas pode ser interpretada como um sinal de poder negocial ou económico, levando os mercados a apostarem num desempenho relativamente melhor da economia americana o que leva a um reforço do dólar. Há uma perceção de força dos EUA.
Exemplo: Durante a guerra comercial EUA–China (2018–2019), o dólar valorizou-se face ao yuan chinês (CNY) e a várias moedas de mercados emergentes.
A médio prazo, os efeitos podem ser mistos ou inversos:
- se os parceiros comerciais retaliam e as exportações dos EUA sofrem, o saldo comercial pode não melhorar e enfraquecer a confiança na economia americana, provocando uma desvalorização do USD devido a um agravamento do desequilíbrio externo.
- as tarifas aumentam os preços dos bens importados, o que leva a um aumento da inflação, mas se o FED subir as taxas de juro para conter a inflação, o dólar pode apreciar-se. No entanto, se houver inflação sem crescimento do PIB, o dólar pode enfraquecer devido à perda de poder de compra e aumento da incerteza.
A longo prazo, o USD pode enfraquecer devido aos seguintes riscos:
- a possibilidade uma retaliação global reduzir a competitividade das exportações americanas.
- verificarem-se casos crescentes de diversificação cambial, em que países como a China ou a Rússia reduzem a dependência do dólar.
- se as tarifas prejudicarem o crescimento e reduzirem receitas fiscais e aumentarem os receios sobre a sustentabilidade da dívida deteriora-se a confiança no dólar devido a riscos orçamentais.
Ou seja, um protecionismo persistente pode, a longo prazo, enfraquecer o papel do dólar como pilar do sistema financeiro global.
2.5. Há um aspeto crucial a considerar em qualquer política económica assente no aumento de tarifas aduaneiras: a necessidade da sua aplicação ser necessariamente transitória, em virtude de múltiplos fatores erosivos que lhe são inerentes.
O primeiro desses fatores prende-se com a ineficiência gerada nas indústrias protegidas. Ao serem artificialmente isoladas da concorrência internacional, essas indústrias tendem a tornar-se menos eficientes do que os seus concorrentes estrangeiros, tanto em termos de qualidade como de custos de produção. Uma tarifa protecionista mantida por demasiado tempo favorece comportamentos monopolistas, elevação de preços e obsolescência dos métodos de fabrico. Perde-se o incentivo à inovação e à optimização dos processos produtivos, penalizando-se, em última instância, o consumidor, que acaba por pagar mais por bens de qualidade inferior. Cria-se, assim, um ambiente de complacência industrial, onde a preservação de estruturas produtivas ineficientes se sobrepõe à busca da produtividade sistémica. Este fenómeno foi particularmente visível na indústria automóvel norte-americana ao longo do século XX, cuja estagnação qualitativa contrastou com os avanços tecnológicos e de eficiência dos seus concorrentes japoneses e alemães.
Por isso, as tarifas devem ter um carácter claramente temporário, com prazos definidos e metas concretas de transição para a competitividade internacional. Caso contrário, correm o risco de cristalizar a mediocridade produtiva e agravar desequilíbrios estruturais.
O segundo fator refere-se à própria sustentabilidade orçamental das tarifas. A receita pública obtida através de direitos aduaneiros tende, por natureza, a decrescer ao longo do tempo. Por um lado, porque as empresas nacionais passam a produzir internamente os bens anteriormente importados, deixando de pagar tarifas. Por outro, porque os países visados pelas medidas protecionistas procuram e frequentemente conseguem redirecionar os seus fluxos comerciais através de acordos preferenciais com terceiros países onde não enfrentam barreiras – um fenómeno conhecido como desvio de comércio.
Assim, a receita tarifária atinge normalmente um pico inicial, mas revela-se estruturalmente decrescente e volátil. Como tal, constitui um instrumento de financiamento transitório e incerto, incapaz de sustentar compromissos fiscais de médio ou longo prazo, como reduções estruturais de impostos ou o financiamento estável de programas sociais.
2.6. Por último, há que levar em conta os efeitos da política tarifária sobre o “Exorbitant Privilege” dos EUA. Este refere-se à vantagem estrutural dos Estados Unidos por emitirem a principal moeda de reserva global, o que lhes permite financiar défices externos em dólares sem risco de crise cambial.
A curto prazo, o aumento das tarifas pode reduzir o défice comercial e melhorar momentaneamente a sua posição de investimento internacional líquida (NIIP), reforçando os chamados puzzles empíricos: o income puzzle (saldo positivo de rendimentos apesar da posição líquida negativa) e o position puzzle (diferença entre défices acumulados e a NIIP). Contudo, essa melhoria é muitas vezes ilusória e temporária.
No plano estrutural, tarifas elevadas introduzem incerteza no comércio global e reduzem a previsibilidade da política económica americana, o que pode diminuir a confiança internacional no dólar. Isso incentiva a diversificação de reservas por parte de outros países e promove alternativas monetárias, como o yuan ou o euro, enfraquecendo o papel do dólar enquanto moeda de reserva global.
Se as tarifas forem vistas como instrumento legítimo de defesa de interesses nacionais, sem rupturas sistémicas, o poder do dólar pode manter-se intacto.
Contudo, o uso recorrente e unilateral de tarifas como arma geoeconómica (como visto na guerra comercial com a China ou nas tarifas contra aliados europeus) pode enfraquecer o multilateralismo e incentivar zonas de influência não-dolarizadas, minando a universalidade do dólar como reserva global.
3 Conclusão
A geoeconomia da Administração Trump visa, sobretudo, obter alavancagem política no cenário internacional, sendo a política tarifária um instrumento particularmente eficaz para pressionar aliados e adversários a conformarem-se com os interesses estratégicos norte-americanos.
Enquanto instrumento de política económica, a atual Administração — como referido em entrevistas recentes do Secretário do Comércio, Howard Lutnick (aqui e aqui) — manifesta preocupação com a dimensão do défice comercial dos EUA, atualmente na ordem dos 1,2 biliões de dólares. Uma das principais consequências apontadas é a crescente aquisição de ativos norte-americanos por entidades estrangeiras, que já representariam cerca de 19% da economia total do país. Com o objetivo de reverter esta tendência, a estratégia passa por “reorganizar” o comércio mundial, corrigindo assimetrias tarifárias herdadas e desfavoráveis aos EUA.
A Administração sustenta que o défice só poderá ser sustentado enquanto os EUA conservarem uma vantagem qualitativa nos produtos que fabricam, sobretudo a nível da inovação. A conjugação entre esta premissa e a preocupação com o défice explica a natureza dos novos acordos firmados com o Japão e a União Europeia, os quais se estruturam em dois pilares principais: i) tarifas alfandegárias de 15% aplicadas pelos EUA sobre as importações e isenção tarifária (0%) para as suas exportações; ii) compromissos de investimento estatal estrangeiro em solo americano, no valor de 550 mil milhões de dólares no caso do Japão e 600 mil milhões no caso da UE, acrescidos de 750 mil milhões em produtos energéticos nos próximos três anos (como substituto das importações russas), bem como um valor não divulgado em aquisições militares. Esses investimentos, de natureza estatal e não empresarial, serão dirigidos a projetos definidos pelo governo dos EUA, com retorno estimado de 90% para os EUA e 10% para os países investidores.
Ciente dos limites da receita gerada pelas tarifas, a Administração pretende direcioná-la para compensar a eliminação de determinados impostos específicos, sem pretender substituir integralmente o imposto sobre o rendimento.
Quanto aos efeitos macroeconómicos, a permanência de taxas de juro elevadas por parte da Reserva Federal não será necessariamente um entrave à criação de indústrias de substituição das importações, dado que os novos acordos asseguram influxos massivos de capital externo. Em todo o caso, o mandato do atual presidente da Fed termina em 5 de maio de 2026, sendo expectável que o seu sucessor, a nomear por Donald Trump, adote uma orientação monetária mais alinhada com a Casa Branca. A este respeito, importa sublinhar que, na reunião do Board of Governors do Fed em 30 de julho, se registaram duas dissidências favoráveis à descida das taxas de juro.
Em suma, a estratégia tarifária atualmente em curso reúne os elementos necessários para, no curto e médio prazo, se poder afirmar como um êxito político e económico da Administração Trump — precisamente no quadriénio final do seu mandato. Já os efeitos a longo prazo permanecem incertos, dependendo da capacidade dos EUA manterem a confiança internacional no dólar, da reação das potências concorrentes e da evolução da ordem económica global. O risco é que o recurso sistemático ao protecionismo, embora eficaz eleitoralmente, possa acelerar a fragmentação monetária e comprometer o “privilégio exorbitante” que sustenta a supremacia financeira americana.