O custo de três medidas do pacote fiscal da habitação do Governo que está em discussão no Parlamento supera os 300 milhões de euros, segundo um relatório da UTAO (Unidade Técnica de Apoio Orçamental), a que o Observador teve acesso, no qual a entidade alerta para os riscos de fixar uma renda média nos 2.300 euros, acima da mediana do mercado, e que, como tal, pode conduzir a aumentos no arrendamento e à absorção do benefício fiscal pelo proprietário.
À UTAO foi pedido que estimasse o impacto orçamental da redução no IRS de 25% para 10% dos rendimentos prediais com rendas mensais até 2.300 euros, a exclusão de tributação no IRC de 50% dos rendimentos prediais dessas rendas e o aumento da dedução no IRS de encargos com rendas para 900 euros em 2026 e para 1000 euros em 2027. O impacto orçamental “incerto” — “depende da resposta da oferta no mercado de arrendamento — destas medidas aplicadas em 2026 “apenas se materializará no exercício orçamental de 2027, aquando do apuramento das liquidações de IRS e de IRC”, especifica a UTAO.
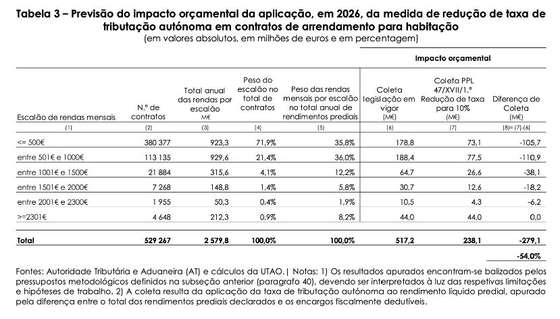
No primeiro caso, para uma redução da taxa de tributação autónoma em sede de IRS de 25% para 10% para os rendimentos prediais conseguidos com rendas — desde que dentro do limite de 2.300 euros — o corte na receita de IRS com esta coleta atinge os 54%, passando de 517,2 milhões de euros para 238,1 milhões, uma redução de 279,1 milhões, indica a UTAO. Tendo em conta que os contratos de arrendamento com rendas superiores a 2.300 euros representem apenas 0,9% do total dos contratos e 8,2% do total de rendimentos prediais com habitação sujeitos a tributação autónoma, se a medida for aprovada é no escalão de renda até os mil euros mensais que acontecerão as maiores reduções da coleta — 105,7 milhões nos casos em que a renda é de até 500 euros e de 110,9 milhões entre 501 e 1000 euros. Só aqui estão 216,6 milhões de euros.
Esta medida foi proposta para vigorar até 31 de dezembro de 2029.
A UTAO simulou um cenário em que existe um aumento de 26 mil contratos de arrendamento com uma renda média mensal de 800 euros. Neste caso o impacto negativo seria atenuado em 22,8 milhões de euros.
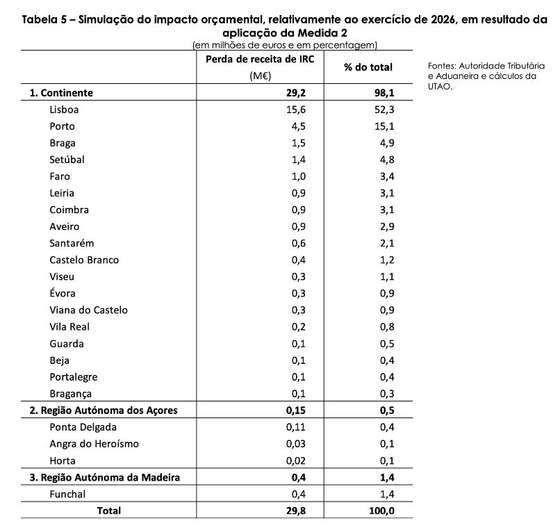
Já na segunda medida, que reduz o IRC cobrado na tributação de rendas, o impacto, a preços correntes de 2026, será, segundo a UTAO, de 29,8 milhões. O Governo pretende excluir de imposto 50% dos rendimentos prediais para arrendamentos até 2.300 euros. Haverá uma concentração do impacto orçamental desta medida nos distritos de Lisboa (52,3% do total) e do Porto (15,1% ). A Região Autónoma da Madeira representa cerca de 1,4% e a Região Autónoma dos Açores cerca de 0,5%.
UTAO alerta para o risco de ajustamento em alta das rendas com benefício fiscal a poder ser absorvido pelo proprietário
Para a UTAO estas duas medidas, de reduzir a tributação dos rendimentos prediais até 2300 euros, conduzem a perda de receita fiscal, “sobretudo num contexto de rigidez da oferta no curto prazo”, ainda que se a medida promover a entrada de imóveis no segmento possa haver um alargamento da base tributável. A entidade alerta que, por outro lado,”atendendo à rigidez da oferta e ao posicionamento do limiar de renda moderada, subsiste o risco de ajustamentos em alta das rendas nos novos contratos, com convergência para o limite de 2300 euros, ampliando a base sujeita a tributação”.
Aliás, esse limiar de renda moderada (2300 euros), “significativamente acima da mediana do mercado de arrendamento”, com uma “rigidez de oferta”, pode “induzir comportamentos de convergência para o limite máximo admissível para concessão do benefício fiscal, o qual pode acabar por ser absorvido pelos proprietários”.
E, por isso, aponta a UTAO, “num contexto de forte pressão da procura, e tendo em consideração que o patamar de renda mensal de 2300€ corresponde a um percentil elevado, então a medida de alteração fiscal de 25% para 10% poderá revelar-se insuficiente para impedir a subida do nível das rendas nos escalões inferiores”. A UTAO alerta ainda para o facto de o valor da renda moderada ser definido a nível nacional e não considerando a especificidade territorial.
Aumentar dedução no IRS do valor das rendas beneficia agregados com rendimentos superiores
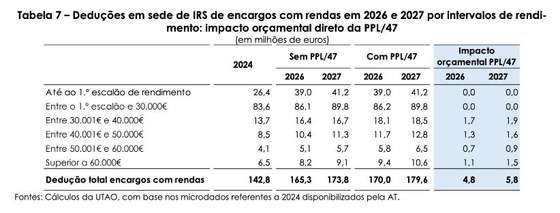
A terceira medida analisada pela UTAO é o aumento da dedução no IRS dos valores pagos com as rendas para 900 euros em 2026 e 1000 euros em 2027. Em 2024, as deduções à coleta com rendas atingiram os 143 milhões, “representando cerca de um quinto das deduções totais em sede de IRS”, indica a UTAO, apontando o maior impacto nos rendimentos coletáveis até 30 mil euros anuais, ou seja, 88% dos agregados com deduções.
Para a UTAO, o impacto orçamental deste aumento “é reduzido”, de 4,8 milhões em 2026 e 5,8 milhões em 2027. Já estava em vigor uma norma que aumentaria os valores face aos atuais nos próximos anos. Além disso a proposta do Governo não mexe na majoração já em vigor para o primeiro escalão de rendimentos. O que significa que a alteração é “de pequena monta”. Por isso, aponta a entidade, “o aumento do limite das deduções proposto pelo Governo “apenas beneficia os agregados com rendimentos coletáveis superiores a 30 000 euros anuais, que representam cerca de 11% dos agregados com deduções de encargos com rendas em 2026 e em 2027″, precisamente devido às majorações. “A maior expressão desta alteração legislativa concentra-se nos rendimentos entre 30 000 euros e 50 000 euros — 3,5 milhões de euros — e nos rendimentos superiores a 60 000 euros (1,5 milhões de euros)”.
O pedido de avaliação orçamental foi feito pelo PS, que pediu a contabilização do impacto em outras medidas, como o IVA a 6% na construção, que ainda não está neste documento. O pacote fiscal para a habitação do Governo foi aprovado na generalidade, estando agora a ser discutido na especialidade. Entrou no Parlamento como pedido de autorização legislativa.
[Gregorian Bivolaru dá todos os passos do manual de manipulação. Mas quem vive no interior da seita vai demorar a perceber. Ouça o terceiro episódio de “Os segredos da seita do yoga”, o novo Podcast Plus do Observador. Uma série em seis episódios, narrada pela atriz Daniela Ruah, com banda sonora original de Benjamim. Pode ouvir aqui, no site do Observador, e também na Apple Podcasts, no Spotify e no Youtube Music. E pode ouvir aqui o primeiro episódio e o aqui o segundo.]