

Vítor Gaspar, ex-ministro das Fnanças, afirmou que 2013 seria o ano do investimento. O chavão, reproduzido com frequência, pelo Governo português para promover um benefício fiscal pode não se ter concretizado em Portugal, mas a Europa parece apostada em fazer o mesmo caminho.
O Fundo Monetário Internacional (FMI) deu o mote quando começou, em 2014, a defender na sua mais importante publicação que os países deviam começar a pensar em fazer investimentos públicos em infraestruturas financiados com dívida para estimular a economia. Na Europa, a nova Comissão Europeia fez chegar o plano do seu novo presidente, Jean-Claude Juncker : 315 mil milhões de euros para investir na União Europeia.
No duelo, mais uma vez reacendido, entre os defensores das teorias de John Maynard Keynes e as de Friedrich Von Hayek, Keynes parece estar novamente na frente da contenda. Mas será que é desta que os líderes mundiais se vão entender sobre a melhor forma de resolver a crise? Até se pode já avistar a luz ao fundo do túnel, mas o caminho até à saída não promete ser fácil.
“A zona euro é um avião que voa baixinho e que está constantemente a atravessar bolsas de ar”. A imagem é da maior gestora de ativos do mundo, a BlackRock, no respetivo “outlook” global de antevisão de 2015, e espelha bem a situação difícil em que a economia europeia se encontra à entrada do novo ano. Os economistas anteveem uma melhoria muito ligeira do produto interno bruto (PIB) da zona euro, na ordem de 1,1%. A zona euro continua a enfrentar “enormes desafios” na política económica, com níveis de dívida ainda elevados e perspetivas demográficas preocupantes. Contudo, os indicadores avançados mais recentes fizeram aliviar os receios de que a zona euro volte a cair em recessão. E pode haver razões para acreditar em possíveis surpresas positivas, dizem alguns bancos de investimento.
A desvalorização do euro torna as empresas exportadoras mais competitivas e a queda do preço do petróleo é um estímulo ao consumo e uma espécie de “benefício fiscal” para as empresas. Os economistas, como os do HSBC, notam, também, que o ritmo da austeridade das contas públicas vai abrandar, outra razão para estar mais otimista em relação à economia. “Os orçamentos para 2015 de muitos Estados-membros mostram que o setor público se prepara para ser um apoio maior para o crescimento do que aquilo que estava planeado até há alguns meses”, diz o HSBC. Por último, mas não menos importante, a zona euro deverá contar, em 2015, com um banco central mais disposto do que nunca a avançar com estímulos monetários, incluindo a possibilidade de um programa de compra de dívida pública.
Os fantasmas de um muito baixo crescimento e inflação levaram a nova Comissão Europeia a apresentar um pacote de 315 mil milhões de euros para projetos de investimentos em toda a União. Ainda muito está para se perceber no ‘plano Juncker’, e há uma boa dose de ceticismo sobre a forma de financiar este plano, mas a mudança de paradigma parece ter chegado à Europa. Resta saber o que a Alemanha vai fazer acerca disto.
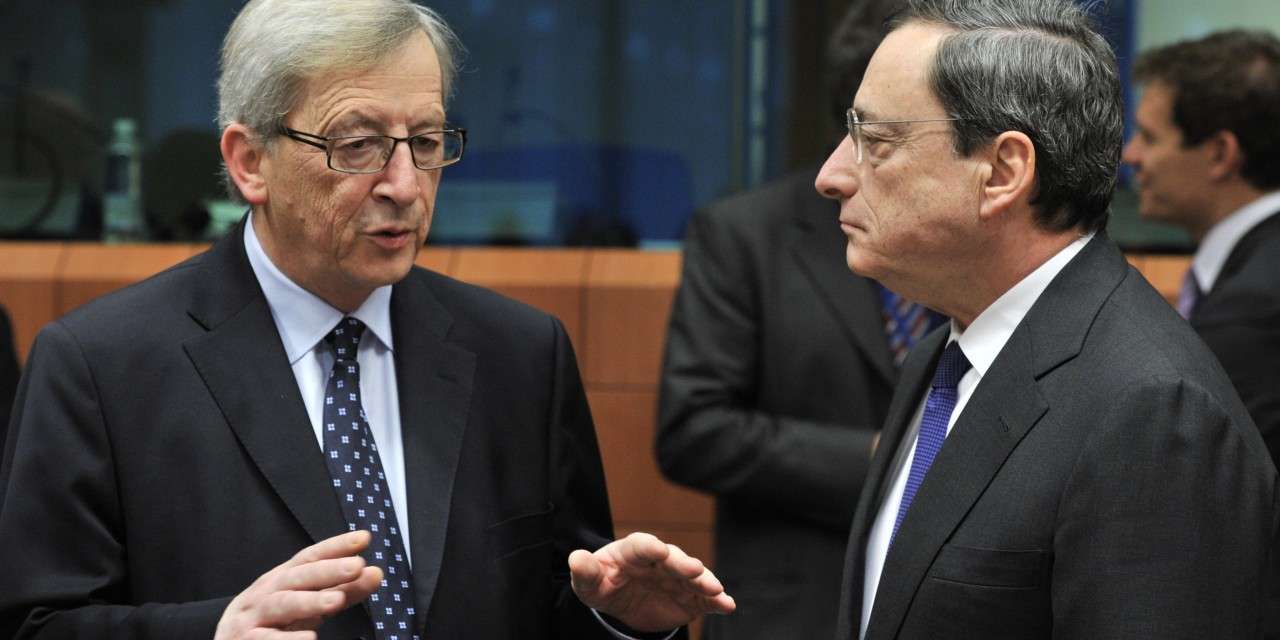
▲ Jean-Claude Juncker apresentou um plano de investimentos. Mas é de Mario Draghi que muitos continuam a esperar que resolva a crise europeia.
AFP/Getty Images
Foi nos Estados Unidos que estourou a crise financeira que viria a contagiar o resto do mundo e a revelar algumas das fragilidades das economias europeias. Logo após a falência do banco de investimento Lehman Brothers e perante os efeitos em cadeia causados pela crise do “subprime”, os responsáveis políticos dos EUA optaram por “disparar primeiro e pensar depois”. O governo federal não hesitou em substituir-se à quebra do investimento privado, amortecendo a crise e evitando que a Grande Recessão se transformasse em mais uma Grande Depressão. O banco central, a poderosíssima Reserva Federal, avançou com vários planos de estímulo e mantém a taxa de juro em 0% desde 2008. Esta deverá, finalmente, voltar a subir em 2015, já que a economia parece estar a chegar a uma “velocidade de cruzeiro”.
“A economia norte-americana vai continuar a ser um dos principais motores de crescimento a nível global em 2015“, diz Harm Bandholz, economista chefe do UniCredit para os EUA. O UniCredit espera um crescimento médio do produto interno bruto (PIB) de 3%, o que, a confirmar-se, será a taxa anual de crescimento mais elevada dos últimos dez anos. O consumo interno corresponde a mais de dois terços do PIB dos EUA e “a recuperação no mercado de trabalho, a par dos aumentos salariais e da descida dos preços da energia e dos combustíveis, deverá levar ao maior aumento do consumo desde 2006”, antecipa o economista do UniCredit. O investimento do governo federal também deverá ser um fator positivo, nas vésperas das eleições presidenciais de 2016.
O PIB dos EUA subiu 5% no terceiro trimestre, um sinal de grande força na maior economia do mundo. A retoma deverá levar a Reserva Federal a fazer este ano a primeira subida da taxa de juro de referência, o passo natural depois de ter sido gradualmente interrompido o programa de estímulo monetário que incluía a compra de dívida privada e pública para comprimir os custos de financiamento à economia. Os economistas estão confiantes de que a atividade já é suficientemente robusta para que a Reserva Federal tire a taxa de juro de 0%, nível que está desde a crise financeira. Esta decisão será, antes de mais, um sinal da Reserva Federal contra a tomada de risco excessiva que estará a ocorrer nos mercados e na economia como resultado da política expansionista do banco central. Tomada de risco excessiva que, no final de contas, poderá levar a outra crise económica caso não seja combatida.
▲ Barack Obama tem razões para sorrir. A economia dos EUA cresceu 5% no terceiro trimestre.
Getty Images
Vladimir Putin é seguido no Ocidente sempre com apreensão e como um elemento de instabilidade na região. Em 2014 foi especialmente assim mas, no final do ano, a Rússia parece estar a colher a tempestade que Putin semeou. A economia russa termina 2014 sob pesadas sanções impostas pela comunidade internacional devido à sua participação na crise da Ucrânia, com um rublo em forte desvalorização e com os preços do petróleo demasiado baixos para um país com tão grande dependência das exportações de petróleo e gás.
O cenário para 2015 é negro: o banco central da Rússia já disse que a economia russa poderá registar uma recessão em 2015 entre os 4% e os 5%. Os preços do petróleo podem ser o maior dos entraves à recuperação da Rússia, já que representam dois terços das exportações da Rússia e continuam a descer, mas as sanções internacionais também têm um grande peso (entre 25% a 30% diz Vladimir Putin) nos atuais problemas. E estão para ficar, uma vez que a Rússia também não desarma na sua posição relativamente à Ucrânia.
Com a crise em torno do rublo e todas as incertezas, outro dos problemas com que a economia russa se pode deparar é a fuga de capitais. Para já, as autoridades afastam a imposição de controlos de capitais, mas o banco central da Rússia estima que irão sair do país 120 mil milhões de dólares [98,4 mil milhões de euros] em 2015. Por outro lado, as reservas do país, a menina dos olhos de Putin, levaram um forte golpe na tentativa de estabilizar o rublo e a garantia do líder russo de que estas não serão totalmente consumidas só criou mais receios de uma espiral de desvalorização do rublo. O próximo ano promete ser difícil.
▲ Putin queria devolver grandeza à Rússia. Poderá esta crise fazer encolher a sua influência?
DMITRY ASTAKHOV
A economia chinesa prepara-se para entrar em 2015 com um sabor agridoce. Se, por um lado, o último relatório do Programa Internacional de Comparações do Banco Mundial diz que a China já começará 2015 como a maior economia do mundo, destronando os EUA, Pequim prepara-se, também, para o que deve ser o mais fraco crescimento dos últimos 15 anos.
Uma projeção de crescimento de cerca de 7% do PIB está longe de ser pequena, especialmente em comparação com outros países (como os da zona euro), mas não só revela um abrandamento no ritmo de crescimento chinês como coloca novos problemas, especialmente aos investidores que se endividaram consideravelmente, casos da construção e do imobiliário, e que podem entrar em incumprimento caso a realidade seja menos animadora do que as projeções. Sobretudo se os preços da habitação continuarem a dar sinais de correção.
O Presidente Xi Jinping traçou um ambicioso plano de reformas económicas que pretende preparar a China para o seu “novo normal”, de um crescimento mais baixo, mas também mais sustentável. O “novo normal” deve ditar o fim de um modelo assente em crescimento por investimento e exportações apoiadas pelo Estado e a criação de uma economia mais assente nos serviços e consumo privado. E uma economia menos dependente do financiamento por parte dos chamados “bancos sombra”, que passam ao lado da supervisão e que são vistos por alguns economistas como um “barril de pólvora”. O próximo ano deve marcar o início desse percurso. Resta saber quais serão os efeitos colaterais.
▲ Xi Jingping tem nas suas mãos o futuro da economia chinesa.
Getty Images
O aumento do imposto sobre as vendas no Japão, em abril, mostrou que a economia japonesa ainda está vulnerável. A economia voltou a cair em recessão técnica, mostrando que qualquer passo em falso pode atirar por terra todo o programa de estímulos e reformas gizado por Shinzo Abe, a “Abenomics”. O primeiro-ministro convocou eleições antecipadas para revalidar a confiança política com uma nova maioria absoluta, o que conseguiu – caso contrário o governo teria caído. Shinzo Abe poderá, assim, continuar o seu plano de estímulos de “três setas”: investimento público, estímulos monetários e reformas estruturais. Um plano de “tudo ou nada” para tirar a economia japonesa da deflação e do marasmo em que está há mais de duas décadas.
Ninguém sabe se Shinzo Abe conseguirá colocar para trás das costas as “décadas perdidas” na economia japonesa, tal é o peso da dívida pública que pende sobre o país e o desafio demográfico que o Japão enfrenta: uma população envelhecida e mulheres fora do mercado de trabalho. É certo que as empresas exportadoras têm beneficiado da desvalorização do iene, mas alguns economistas alertam que isso não está, para já, a traduzir-se em mais investimento e mais contratações. Contratações que serão cruciais para estimular a inflação, o principal objetivo da Abenomics.
“O maior risco de curto prazo para o Japão é uma perda de ímpeto da ‘Abenomics'”, diz a BlackRock. O plano de Shinzo Abe poderá abrir caminho para a “Kurodanomics”, ou seja, uma “atuação cada vez mais intensa do banco central [liderado por Haruhiko Kuroda] e as reformas estruturais a não irem a lado algum. Isso acabará, inevitavelmente, em lágrimas”, afirma a BlackRock. Em 2015, os economistas preveem um crescimento de 1%, uma aceleração face à expansão de 0,3% estimada para 2014. O que não irá acontecer em 2015, já se sabe, é outra subida do imposto sobre as vendas que se revele demasiado precipitado, como foi a decisão anunciada em abril de 2014. A segunda subida do imposto acontecerá apenas em 2017, garantiu Shinzo Abe.
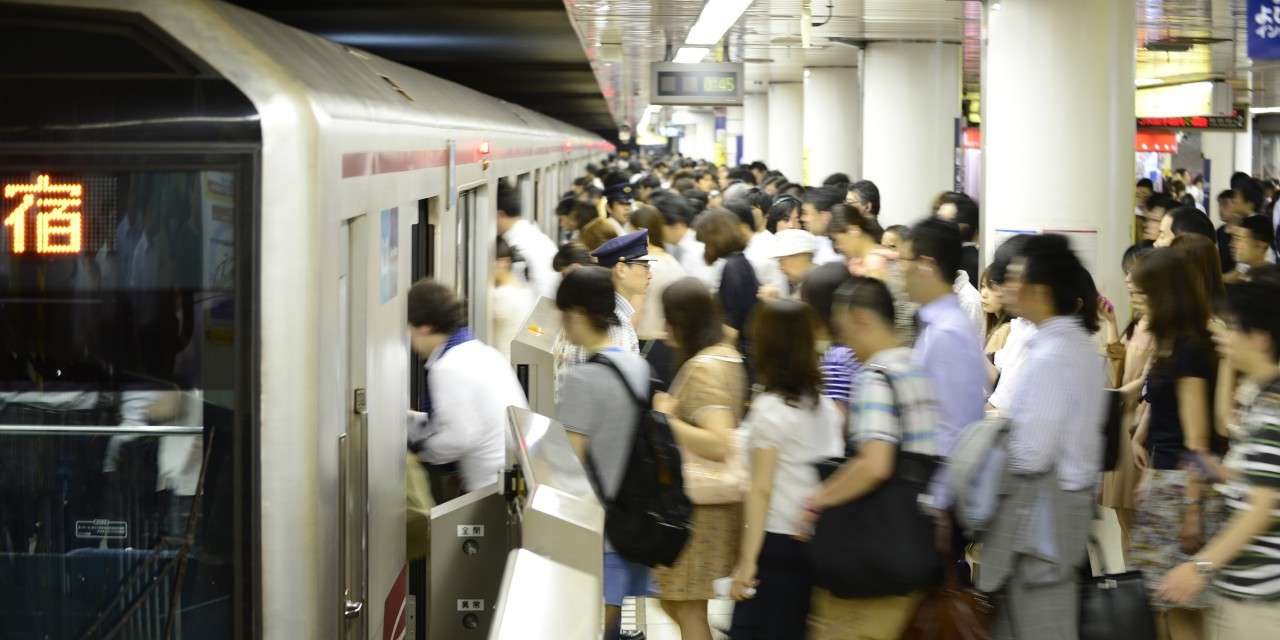
▲ A economia japonesa voltou a cair em recessão após o aumento do imposto sobre as vendas.
AFP/Getty Images
O impacto da queda do preço do petróleo é, naturalmente, muito diferente entre os países produtores e os restantes. No cômputo geral, segundo simulações do FMI, uma redução de 20% no preço pode aumentar o crescimento económico mundial em 0,4%, dois a três anos depois. Estados Unidos, Japão e a zona euro estão entre os mais beneficiados pela descida, devido ao elevado consumo que apresentam.
Mas as assimetrias são profundas, mesmo entre os países que vendem petróleo. A Arábia Saudita, o Kuwait ou a Noruega, por exemplo, são países com grandes reservas financeiras, capazes de aguentar uma queda desta dimensão nos preços, mas, ainda assim, a descida faz mossa.
Já Venezuela, Irão e Nigéria não podem dizer o mesmo. A Venezuela, segundo alguns economistas, perde cerca de 700 milhões de dólares de cada vez que o preço do petróleo desce apenas um dólar e 96% das exportações do país têm origem no petróleo. Especialistas da consultora Venezuela Ecoanalítica estimam que o país precise que o preço do petróleo atinja 130 dólares para equilibrar o orçamento. Atualmente, está abaixo de 60 dólares.
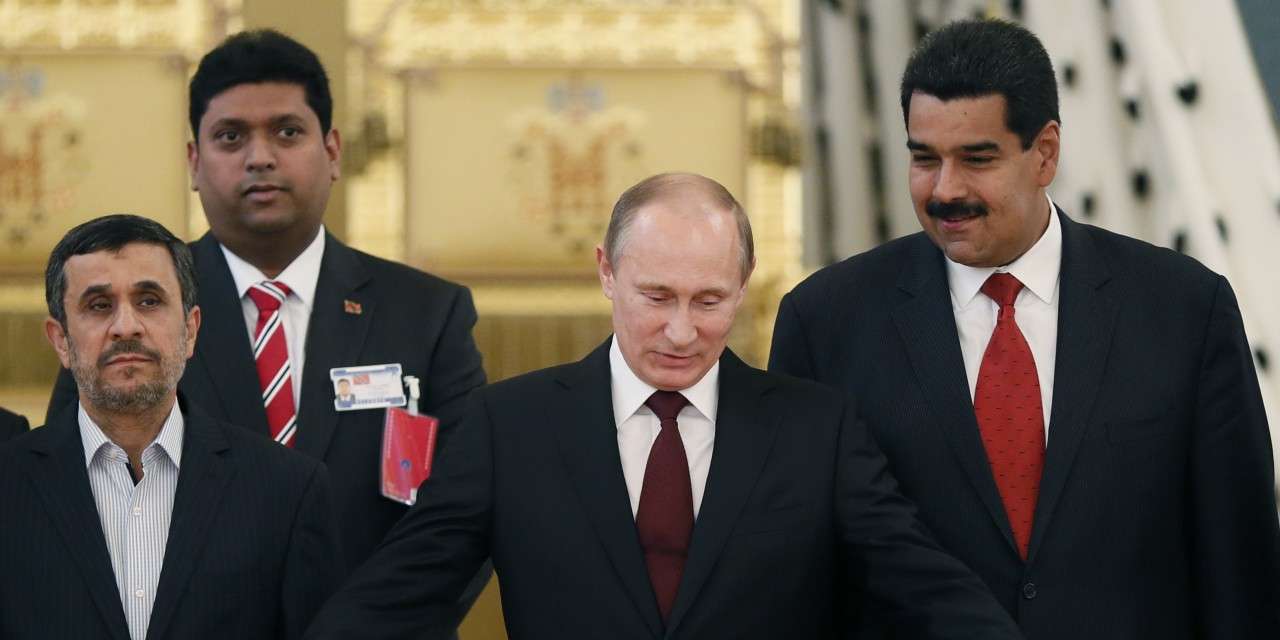
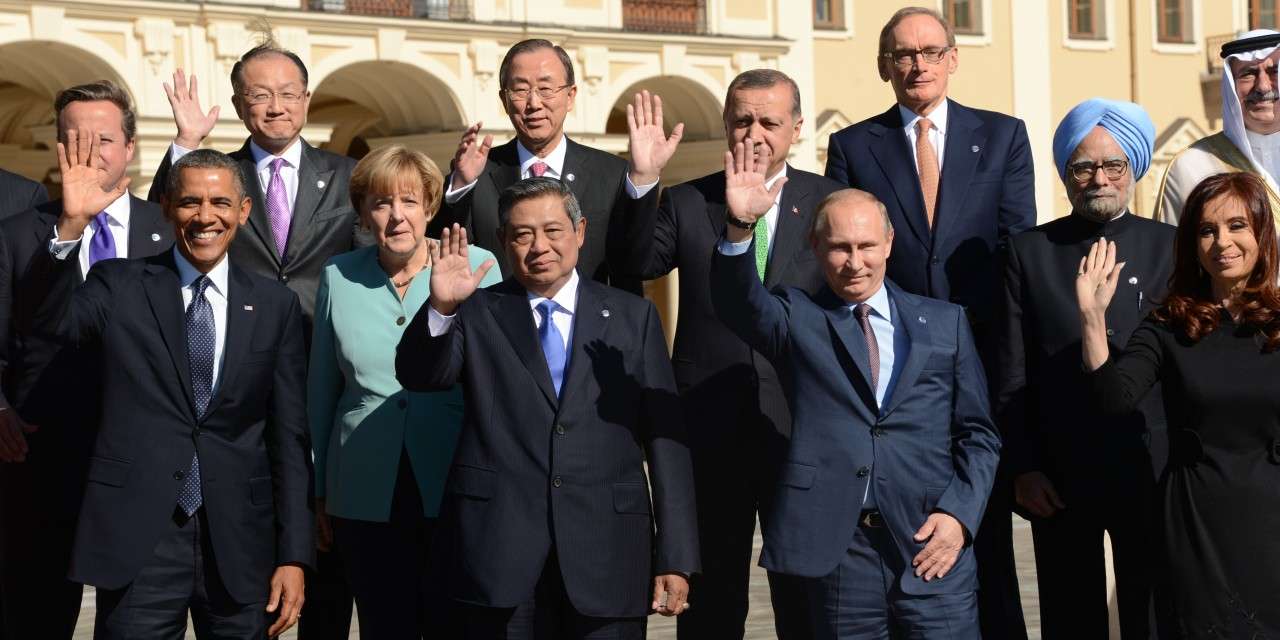
▲ Irão, Rússia e Venezuela. Na alegria (na foto em 2013) e agora também na tristeza.
AFP/Getty Images