Os dados estatísticos não corroboram uma parte importante das bases do Trumpismo.
Primeiro, os EUA continuam a ser o bloco com maior rendimento per capita do mundo, com maior nível tecnológico, e com elevada taxa de crescimento do PIB entre os países desenvolvidos. Portanto, é falso que a sua riqueza tenha sido apropriada pelo Resto do Mundo.
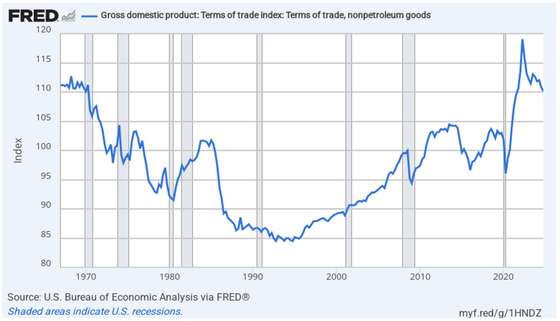
Segundo, o comércio internacional tem beneficiado o País: (i) ao permitir o país especializar-se em indústrias e serviços de maior valor acrescentado e produtividade, (ii) ao mesmo tempo que os seus consumidores beneficiam de produtos importados a preços mais baixos do que se fossem produzidos internamente, e de maior variedade, (iii) ao beneficiar de uma maior concorrência internacional às suas empresas, o que leva a maior inovação, e (iv) ao ter acesso a recursos naturais que precisa e não tem. Assim, o comércio internacional gera mais emprego e leva a um maior crescimento. Há diversos estudos a corroborar o impacto positivo do comércio sobre o PIB e emprego. Mais ainda, as razões de troca com o Resto do Mundo têm sido largamente favoráveis aos EUA desde 1990.
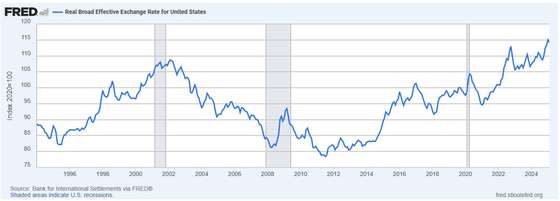
Terceiro, o estatuto de moeda de reserva do dólar permite ao País ter um défice substancial na sua balança de pagamentos (privilégio excecional), apesar de aumentar o montante dos ativos (ações e obrigações) propriedade dos estrangeiros. Como não há ativos denominados noutras moedas que sejam facilmente substitutos, não é de esperar grandes alterações no apetite pelos ativos em dólares, pelo que este privilégio se deve manter. Também é falso que tenha havido uma apreciação do dólar no longo prazo. Como sempre depende do horizonte temporal de análise.
Quarto, o défice externo da balança corrente é devido, em grande parte, ao elevado défice orçamental, fazendo crescer o peso da dívida pública a níveis bastante elevados.
Vejamos alguns dados que sustentam esta investigação. No ensaio seguinte veremos os fatores da análise do Trumpismo em que a evidência lhe é favorável.
1
Performance relativa dos EUA no contexto internacional: os EUA continuam a ser o bloco económico mais próspero do mundo, mas já perdeu para a China a liderança de potência económica, em termos do PIB total.
Trump afirma que os EUA foram “explorados” pelo Resto do Mundo desde a II Guerra Mundial. “America is being ripped off. We’re not going to have an America in 10 years if it keeps going like this. We’re a debtor nation, and we have to tax, we have to tariff, we have to protect this country. And nobody’s doing it,” (entrevista à ABC News [1]). They have “Taken our jobs, taken our wealth… and sometimes friend have taken more than foe”. Desde os acordos comerciais às regras de segurança da NATO, Trump sustenta que os EUA têm tido um baixo retorno. E que os EUA não têm tido reconhecimento pelos recursos e pela proteção de defesa e política que têm dado ao Mundo …
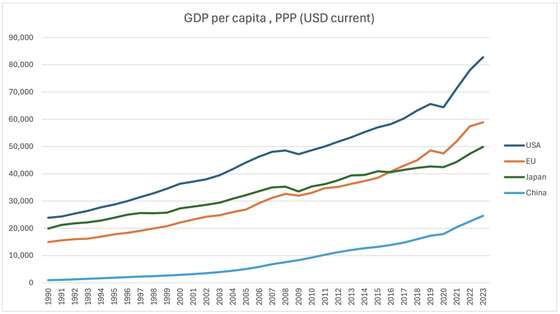
Esta afirmação não tem fundamento nos factos. Os EUA continuam a manter o maior PIB per capita dos grandes blocos económicos mundiais. O bloco económico em segundo lugar, a EU, tem convergido lentamente até 2019 (74% do PIB per capita, em PPC – Paridade de Poder de Compra – dos EUA). E temos assistido à convergência espetacular da China: de 4% em 1990 para 30% em 2023 (Figura 1 e Quadro 1). Em 2023, o PIB per capita dos EUA era de 82,7 mil dólares por pessoa, contra 58,9 da UE e 24,5 da China.
Os EUA têm mantido uma taxa de crescimento do PIB e da produtividade superior à da UE nas últimas duas décadas, embora uma parte desta vantagem tenha resultado do maior crescimento populacional e das horas trabalhadas. Também em termos tecnológicos, os EUA têm mantido a liderança mundial, quaisquer que sejam os indicadores usados, como o relatório Draghi tem referido, embora a China esteja a ameaçar nalguns setores.
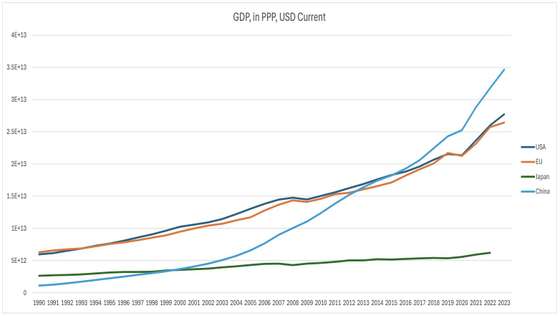
É um facto que o PIB total dos EUA, em PPC, passou de 20% do PIB Mundial em 1990 para 15% em 2023, e a UE de 21 para 14%. Estas quedas são sobretudo devidas à China que passou de 4 para 19% (Figura 2). O PIB global dos EUA em 2023 era de 27,7 biliões[2] de dólares, da UE 26,4 e da China 34,7 biliões de dólares, segundo os dados do Banco Mundial, em PPC, que corrige as flutuações cambiais e diferenciais de preços entre os países.
Em conclusão, os EUA e a UE reduziram a sua parte no PIB e comércio internacionais por causa da expansão espetacular da China, mas mantêm-se os dois blocos mais prósperos do mundo.
Figura 1
Fonte: Banco Mundial
Quadro 1
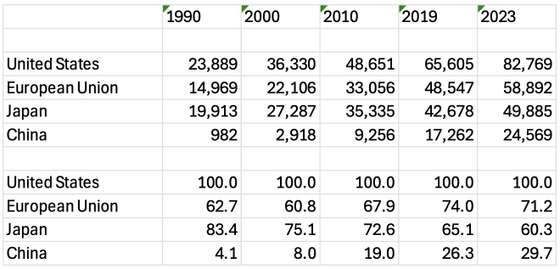
PIB per capita, em dólares, e em PPC. Fonte: Banco Mundial
Figura 2
Fonte: Banco Mundial
Porém, a distribuição do rendimento nos EUA tem um elevado grau de desigualdade e os grupos económicos de mais elevado rendimento beneficiaram mais do crescimento económico.
2 Os EUA têm beneficiado com o comércio internacional e sistema financeiro internacional
O comércio internacional tem beneficiado os EUA: (i) contribuindo para o crescimento económico e criação de emprego, ao permitir o país especializar-se em indústrias e serviços de maior valor acrescentado e produtividade, dando acesso aos mercados internacionais, (ii) ao mesmo tempo que os seus consumidores beneficiam de produtos importados a preços mais baixos do que se fossem produzidos internamente, e de maior variedade e porventura de qualidade mais alta, (iii) ao beneficiar de uma maior concorrência internacional às suas empresas, o que leva a uma maior inovação, (iv) ao ter acesso a recursos naturais que precisa e não tem, (v) a exposição das empresas à concorrência internacional provoca o aumento da produtividade, e (vi) a transferência de tecnologia permite acelerar o progresso tecnológico.
Mas também há perdas e dificuldades geradas pelo comércio internacional: (i) a especialização leva a uma reafectação de recursos, e à contração e desemprego nos setores onde o país deixou de ter vantagens comparativas, (ii) o desaparecimento de alguns destes setores pode ter um impacto crucial em termos de segurança do país, (iii) a queda dos preços de exportação em relação aos de importação leva à redução da riqueza do país, e (iv) a contração dos setores que deixaram de ser competitivos leva ao desemprego e ao aparecimento de zonas deprimidas, com sérios problemas sociais.
Mas prova-se, teoricamente, que o comércio internacional contribui, em termos agregados, para o aumento do bem-estar do País.
E é também necessário sublinhar que o comércio internacional não assegura necessariamente uma distribuição de rendimento mais equitativa dentro do país, pelo que são necessárias políticas de proteção social, de readaptação na mobilidade profissional e territorial, e de redistribuição do rendimento.
Com base nos dados de 2018 e tendo em conta os ganhos e as perdas (ou seja, uma estimativa líquida), o comércio internacional sustentou mais de 40 milhões de empregos nos EUA em 2018. Um em cada cinco empregos nos EUA estava ligado às exportações e importações de bens e serviços. Em 2018, o comércio gerou duas vezes mais empregos do que em 1992 — antes da aceleração da liberalização do comércio que começou com a implementação do Acordo de Comércio Livre da América do Norte (NAFTA) em 1994 — quando o comércio gerava apenas 14,5 milhões de empregos líquidos, ou um em cada dez empregos nos EUA.[3]
Um estudo do Council of Economic Advisers de 2015 (The Economic Benefits of External Trade), dirigido pelo reputado professor de Harvard, Janson Furman, concluía que: (i) os exportadores pagavam cerca de 18% mais do que o resto da economia, e que nas últimas duas décadas o crescimento das exportações tinha adicionado 1 300 dólares anuais ao trabalhador médio, (ii) o consumidor americano ganhava um quarto do seu poder de compra do comércio externo, (iii) e cerca de um quarto do aumento da produtividade na indústria se devia ao comércio externo.
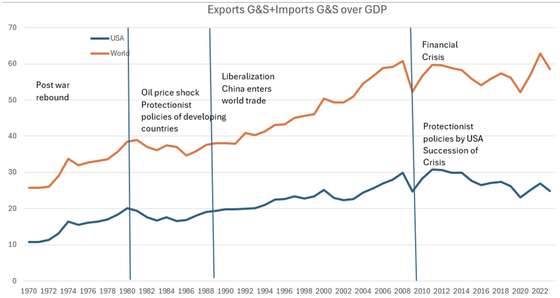
Evidentemente que o país ganha tanto mais no comércio internacional quanto mais a sua economia se abre ao exterior, medido pelo peso das exportações mais importações de bens e serviços sobre o PIB. Os EUA tiveram uma estagnação na sua abertura da economia ao Exterior, entre 2000 e 2023, enquanto aquele rácio a nível mundial aumentou 8 pontos percentuais, com uma significativa estagnação no pós-crise financeira internacional, e as disrupções do primeiro mandato de Trump. Pode dizer-se que desde a crise financeira global, os EUA deixaram de participar na globalização (Figura 3).
Figura 3 – Abertura das economias ao comércio internacional
Fonte: Banco Mundial
Um dos principais indicadores do ganho relativo dos países no comércio internacional é a evolução dos preços de exportação sobre os preços de importação, ou seja, o valor do que se dá contra o que se recebe na troca, conhecido pelas razões de troca. As razões de troca com o Resto do Mundo têm sido largamente favoráveis aos EUA desde 1990, como a Figura 4 mostra. Os EUA tiveram uma redução das razões de troca entre 1970 e 1990, excluindo o petróleo, mas no período 1991 a 2023 as razões de troca aumentaram de forma espetacular +35%, em grande parte devido à redução dos preços de importação de bens manufaturados da China e do Sudeste Asiático.
Figura 4
Razões de troca dos EUA
3 O estatuto do dólar como valor de reserva permite os EUA terem um défice crónico da balança de pagamentos, o que é um privilégio excecional e não um peso para a economia americana. Também não há evidência de uma apreciação do dólar, em termos reais, nas últimas 3 décadas.
Outra afirmação do Trumpismo é que o dólar tem apreciado substancialmente desde o fim do sistema de Bretton-Woods, em 1971. A Figura 5 mostra que no longo prazo (entre 1995 e 2025) a taxa efetiva do dólar, em termos reais, não mostra uma clara tendência de subida. O que se verificam são ciclos de subida (1995-2003), desvalorização (2003-2012) e apreciação (2013-2025).
As taxas de câmbio são das variáveis mais difíceis de prever. Existem muitas teorias para explicar os movimentos das taxas de câmbio. No médio prazo estas refletem os desequilíbrios da balança corrente. No curto prazo refletem paridades das taxas de juro, movimentos de capitais e variáveis monetárias. E no longo prazo refletem as paridades de poderes de compra de forma a verificar-se a lei de um preço. Assim, no longo prazo, seriam as diferenças de taxas de inflação, de crescimento da produtividade e das barreiras comerciais, que poderiam explicar estes movimentos. Mas todas estas teorias têm fatores importantes para explicar os movimentos a curto, médio e longo prazos.
Figura 5: Taxa de câmbio efetiva, em termos reais, do dólar dos EUA
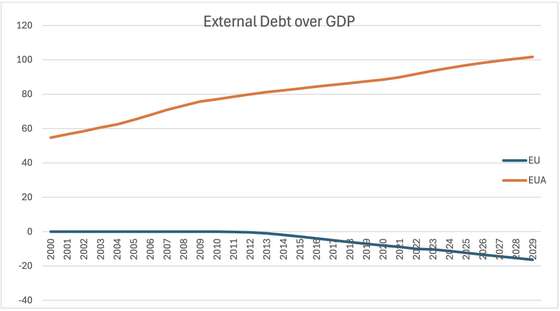
Segundo o Trumpismo esta fictícia apreciação seria devida ao estatuto do dólar como moeda de reserva. De facto, a balança de ativos monetários e financeiros, no caso de um país com moeda de reserva, leva a que os países estrangeiros procurem ativos em dólares em geral para além daquilo que os EUA necessitam para financiar a sua balança corrente. Daí que surja uma balança de pagamentos deficitária. A evolução daquele saldo é dada pela Posição dos Investimentos Internacionais dos EUA. Quando esta é negativa traduz-se numa dívida externa. É esta dívida externa que preocupa Trump. A Figura 6 mostra que o FMI projeta que esta atinja cerca de 100% do PIB em 2029.
Figura 6
Fonte: FMI
Já a UE deve ter um excedente daquela Posição de Investimentos de cerca de 20% do PIB, pois o Euro ainda não se afirmou como moeda de reserva internacional.
Mas esta é uma confusão do Trumpismo, pois o facto de o dólar ser uma moeda de reserva internacional, permite aos EUA ter um défice da balança de pagamentos sem que isso acarrete uma crise da balança para o país. Qualquer outro país, como Portugal o viveu na crise financeira de 2011-2013, teria de recorrer ao FMI para corrigir gradualmente aquele défice e restabelecer o acesso aos mercados internacionais.
4 O défice da balança corrente é devido ao défice orçamental que tem provocado um forte aumento da dívida pública
Ao contrário do Trumpismo, que atribui o défice da balança corrente às tarifas e barreiras aduaneiras dos parceiros comerciais, este défice teoricamente é a diferença entre a poupança e investimento nacionais. Supondo que a diferença entre poupança e investimento privados se mantém, o défice é sobretudo devido a uma política orçamental expansionista, com elevados défices desde 2007 (teoria dos défices gémeos). Por outro lado, a política monetária também foi fortemente expansionista, devido ao quantitative easing que se verificou depois da crise financeira global, agravado pelas políticas durante e pós Covid (Figura 7).
Figura 7
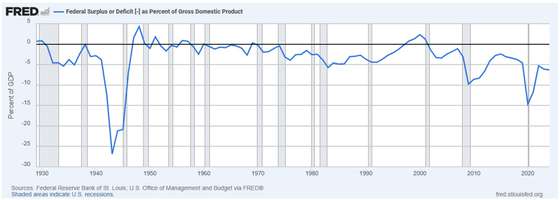
O défice da balança corrente é um indicador macroeconómico que depende, pois, explicitamente das políticas orçamental e monetária dos EUA e não das políticas comerciais dos parceiros, de forma bilateral. Este é um erro inadmissível de um estudante de economia.
Figura 8
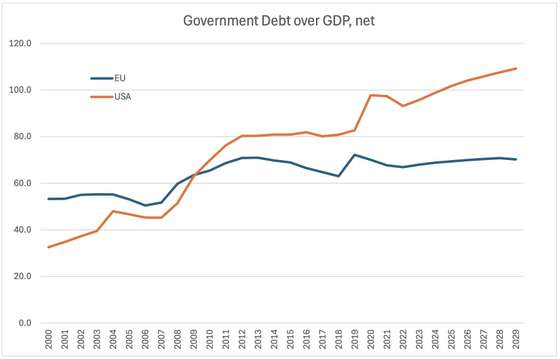
Fonte: FMI, WEO
Como a Figura 8 mostra, a dívida pública dos EUA é muito superior à da UE. Segundo as projeções do FMI para 2029, os EUA devem ter uma dívida de 115% do PIB, enquanto a UE, apesar de também estar a subir, se deve ficar pelos 65%. Embora seja de referir que ainda não incorpora possíveis aumentos devido ao rearmamento.
5 Conclusões
Portanto, é falso que os EUA tenham sido explorados no comércio internacional pelo Resto do Mundo, e em particular, como afirma Trump, pelos parceiros mais importantes (Canadá, México e UE). Mantém-se o país com maior rendimento per capita do mundo e com uma das mais elevadas taxas de crescimento do PIB e da produtividade.
Segundo, é falso que o seu estatuto de moeda de reserva seja um peso para a economia. Pelo contrário, é um privilégio excecional que lhe permite financiar o défice da balança de pagamentos sem ter crises de acesso ao mercado de capitais.
Terceiro, o dólar não mostra apreciação em termos efetivos reais, mas tem flutuado em ciclos, devido a flutuações nas taxas de câmbio provocadas por expetativas de rentabilidade nos ativos ou de políticas macroeconómicas relativas às outras moedas.
Quarto, o défice da balança corrente é devido às políticas orçamental e monetária, e não às relações bilaterais associadas a tarifas e barreiras aduaneiras.
No próximo ensaio veremos os fundamentos do Trumpismo que são corroborados pela teoria económica e pelos dados estatísticos.
Lisboa, 17/4/2025
[1] Entrevista a Diane Sawyer em 1989.
[2] Triliões, em inglês.
[3] Trade Partnership Worlwide, LLC, outubro 2020.