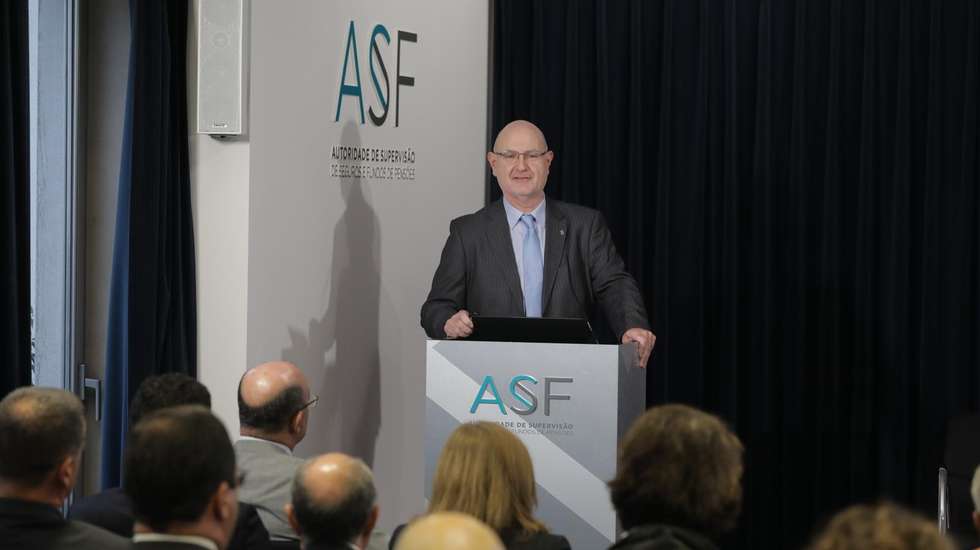
As “hipotecas inversas” podem, em breve, ser um produto oferecido de forma generalizada pelas instituições financeiras portuguesas, admitiu nesta terça-feira Gabriel Bernardino, o novo presidente da Autoridade de Seguros e Fundos de Pensões (ASF). O responsável incluiu na apresentação das prioridades do supervisor o estímulo da poupança para a reforma (por parte das empresas e dos trabalhadores) e criar condições para o surgimento do modelo das “hipotecas inversas“, um tipo de produto financeiro que noutros países gerou muita polémica e, em Portugal, chegou a ser preparado mas acabou por não existir.
Este conceito da “hipoteca inversa” é relativamente comum no setor financeiro internacional mas é pouco conhecido em Portugal – chegou a ser trabalhado pelo setor financeiro, em conjunto com os supervisores, mas não se avançou devido às polémicas e aos riscos associados, sobretudo no que diz respeito à proteção dos consumidores mais idosos.
Em termos simples, este é um modelo que permite aos proprietários de imóveis, regra geral pessoas mais velhas, transformar parte do valor da sua casa num rendimento – sem terem de a vender no imediato. A designação advém do facto de este mecanismo funciona como o inverso do crédito habitação tradicional: em vez de o cliente pagar prestações mensais ao banco, à medida que vai amortizando o capital em dívida, aqui é a instituição financeira que lhe paga, usando a sua casa como garantia e sendo ressarcido (com juros) mais à frente.
“Temos uma realidade, em Portugal e noutros países da UE, que são as situações de pessoas que são ricas em património mas pobres em liquidez, todos nós conhecemos pessoas nessa situação – pessoas que têm casas que, pela valorização tremenda dos últimos anos, têm um património muito elevado mas que, depois, têm pensões baixas e não conseguem transformar esse valor em liquidez”, afirmou Gabriel Bernardino, à margem da apresentação, na sede da ASF em Lisboa, do plano estratégico 2026-2028.
Há “uma série de países que avançaram com modelos” diferentes, na Europa, destaca Gabriel Bernardino, salientando que o que o “preocupa é se isto não for regulado”. “Isto é uma matéria sensível, as pessoas vão assinar um contrato onde vendem a casa mas continuam na casa até morrerem ou irem para uma instituição, portanto isto não pode estar entregue ao livre arbítrio do Código Civil, tem de ser regulado”.
Ente os riscos e desvantagens estão, por exemplo, a perda da herança para os herdeiros, custos com juros que podem avolumar-se ao longo dos anos (levando a uma liquidação, no momento do reembolso, maior do que a prevista pelos clientes ou seus herdeiros) e a falta de transparência e complexidade excessiva que deixa, por vezes, os consumidores numa posição de vulnerabilidade.
Em países como o Reino Unido, nas últimas décadas, este tipo de modelos gerou muita polémica mas o líder da ASF sublinha que, “uma vez que se regulou esta atividade e uma vez que as pessoas passaram a estar mais protegidas, este foi um setor que cresceu” de forma sustentável e saudável. “As seguradoras têm todo o interesse” nestes modelos, notou Gabriel Bernardino, acrescentando: “O que nós queremos, e vamos trabalhar em conjunto com outras autoridades de supervisão, é olhar para a possibilidade de regularmos este tipo de mecanismos para protegermos as pessoas e os cidadãos”.
Noutras áreas, o novo líder da ASF elencou, entre as suas prioridades, um aumento das ações de fiscalização “on site“ nos operadores na área dos seguros e dos fundos de pensões e destacou que o supervisor vai “atuar” e “olhar de perto para produtos que são vendidos e olhar para o equilíbrio que existe na relação contratual” – em particular, o enfoque da ASF estará nos seguros de proteção de crédito (como os seguros nos créditos à habitação) e os chamados seguros acessórios (de que são exemplo os seguros que são vendidos, por exemplo, nas compras de eletrodomésticos ou equipamentos informáticos).
Além disso, Gabriel Bernardino defendeu que na área dos seguros de saúde se devem propiciar a existência de seguros de saúde de longo prazo, que mitiguem um dos problemas que diz existir no mercado de seguros de saúde em Portugal, que é as pessoas terem seguros de saúde via empresa e, quando se reformam, terem de comprar um seguro individual – “e aí tem o problema de que, com a idade que tem, o risco é maior, os preços são muito mais elevados mas também tem o problema de, ao mudar de um seguro de grupo para individual, trata-se de uma nova subscrição, geram-se questões relacionadas com as pré-existências, preenchimento de questionários médicos, etc“.
Gabriel Bernardino admite que isso poderá significar que se paga mais pelo seguro ao longo da vida mas há um maior “nivelamento” dos prémios ao longo da vida, para evitar o aumento súbito dos valores quando se entra na idade da reforma.
Ainda, o líder da ASF considerou que os PPR (planos poupança reforma) são hoje um produto “desvirtuado”, “demasiado líquido” (ou seja, com demasiadas justificações para o seu levantamento – que não a reforma) e que também por isso não tem, regra geral, rendibilidades muito positivas. Gabriel Bernardino mostrou disponibilidade para contribuir para a criação, no âmbito das mudanças que estão a ser apresentadas a nível europeu por Maria Luís Albuquerque, de novos produtos de poupança a pensar na reforma que comportem incentivos, designadamente fiscais, para que sejam subscritos por uma grande parte da população.
Governo vai estudar no próximo ano criação de contas-poupança com eventuais benefícios ficais