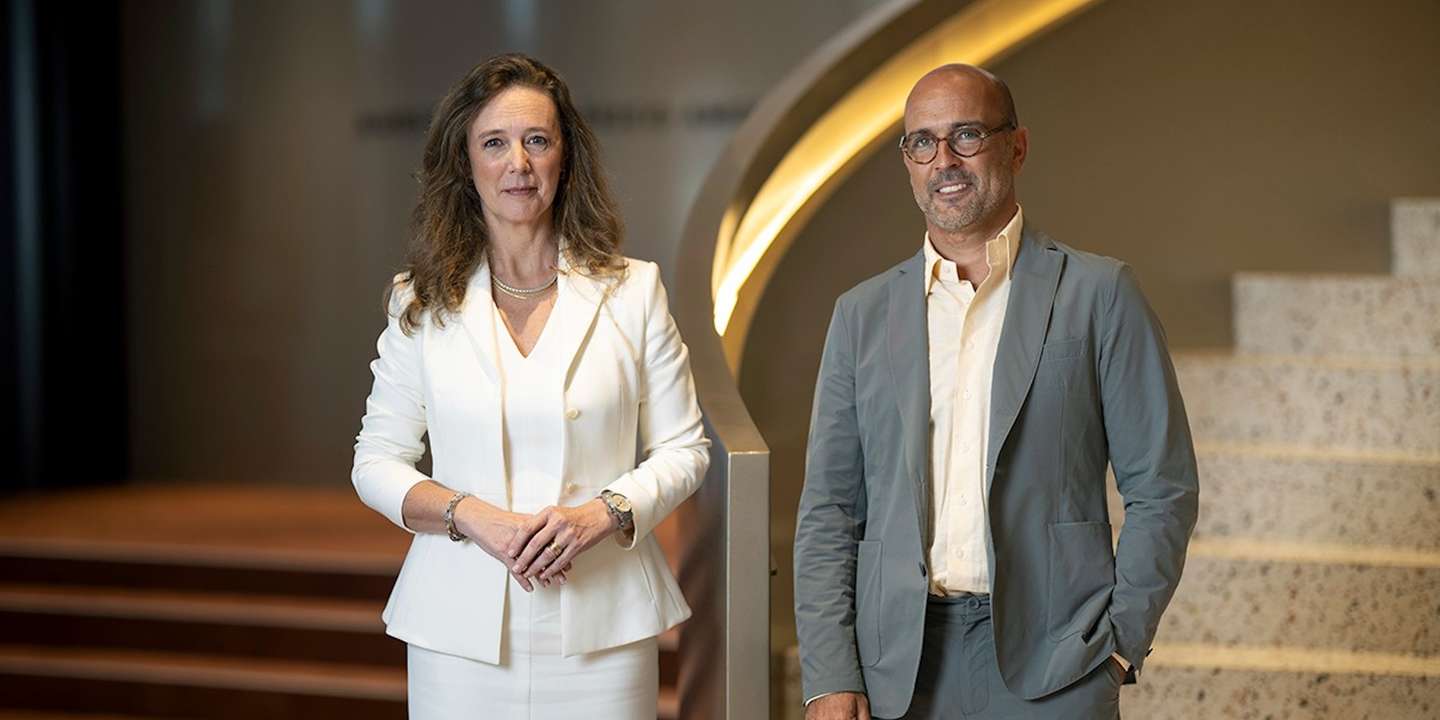

A Galp Energia quer juntar os negócios da rede de combustíveis e da refinação com o segundo maior operador espanhol, a Moeve, dona da antiga Cepsa. Os termos finais da transação ainda estão a ser negociados, mas já se sabe que a empresa portuguesa vai deixar de ter o controlo da refinaria de Sines que será integrada numa nova empresa industrial.
Os dois presidentes executivos da Galp argumentam que a participação de 20% (ou mais), apesar de minoritária, garante uma intervenção estratégica na gestão da futura joint-venture que vai agregar os ativos industriais das duas empresas. A realização dos investimentos na descarbonização de Sines está assegurada na transação e a negociação que se segue vai procurar salvaguardar a intervenção da Galp em “decisões estratégicas”, defendem Maria João Carioca e João Diogo Marques em entrevista ao Observador.
O Governo foi informado da operação que vai criar um grupo ibérico com dimensão para disputar o mercado com a líder Repsol e que terá como acionistas a Amorim Energia, que controla a Galp, o fundo soberano do Abu Dhabi (principal investidor da Moeve) e o fundo americano Carlyle. A Galp reduz ativos industriais em Portugal, mas mantém a marca, absorve os postos da Moeve em território nacional e ganha músculo em Espanha. Fica com 50% de uma rede 3.500 postos e ganha escala para realizar a transição energética numa Europa em que há refinarias a fechar.
De fora da fusão vão ficar a exploração e produção de petróleo e gás que valem 70% da geração de fundos da Galp. O alinhamento com a Moeve traz “complementaridade e uma visão de futuro”, defende João Diogo Marques. Para Maria João Carioca, “estamos num setor em que estar parado não é inocente, não é uma hipótese. Vamos continuar à procura de soluções e neste momento temos uma solução muito boa em mãos.”
Da configuração da operação que foi anunciada, parece que a Galp quase deixa de controlar ativos em Portugal e que vai focar-se na exploração de petróleo e gás (fora de Portugal). É uma visão justa?
Maria João Carioca (MJC): Acho que o objetivo com o qual fazemos esta transação não é sair de um negócio ou de prescindir de uma presença ou vontade estratégica de um negócio para nos concentrarmos apenas em outros que, é verdade, vão continuar a fazer parte do nosso portefólio. Já temos uma parte muito importante do valor da Galp… quando olhamos para o que não faz parte do âmbito desta transação aquilo que está para lá são de 70% da nossa geração de caixa, do nosso valor. Esses 70% vão continuar a ser uma parte muito importante do valor da Galp. Com esta transação não estamos a tentar sair de Portugal.
Não será um objetivo…. mas não é uma consequência?
MJC: Não é uma consequência. A consequência é criar condições para o negócio de downstream em Portugal onde vamos continuar presentes com uma parceria e através de uma participação num leque mais alargado de ativos. E, portanto, vamos ter mais oportunidades de fazer esses ativos evoluírem, de lhes dar sustentabilidade a prazo. Vamos ter mais oportunidade de concretizar investimento. Não acreditamos que o resultado do negócio seja, de todo, um focar ou sair daquilo que é a visão de negócio que temos para estes ativos em Portugal. É um encontrar caminhos para que essa visão de negócio possa ser concretizada e tenha sustentabilidade no futuro.
A Galp estava à procura de parceiros para a refinação e retalho ou foi uma oportunidade trazida pela Moeve? E a parceria só faz sentido com esta empresa?
João Diogo Marques (JDM): A possível transação que estamos a discutir foi já avaliada e conjeturada por diversas vezes. Somos muitas vezes confrontados com alternativas que permitam dar maior escala, dimensão e competitividade a todo o sistema que temos de downstream (refinação). É verdade que neste caso concreto houve um alinhamento importante que permitiu chegar a este ponto entre acionistas na visão que temos para descarbonização das refinarias que é um processo bastante exigente e que implica, até do ponto de vista europeu, criar escala e dimensão que dê sustentabilidade e longevidade a este tipo de ativos num contexto que é muito desafiante e em que assistimos a várias refinarias a fechar. Por outro lado, no retalho e onde termos controlo partilhado, teremos uma posição paritária com a Moeve, passamos a ter um operador muito mais equilibrado. Líder em Portugal que já era, mas também um operador que vai discutir a liderança em estações do serviço com o principal operador espanhol que é a Repsol. Temos 3.500 estações de serviço, passamos a ter um músculo para crescer, o que é diferenciador, e também alargado ao que é o negócio de conveniência. Quando olhamos para os ativos de um lado e de outro, encontramos uma complementaridade, mas também uma visão de futuro.
Se não chegarem a acordo com este operador para esta operação?
MJC: Há uma diferença muito grande entre esta ser a única alternativa e ser a alternativa que, neste momento, faz mais sentido e tem a toda a lógica. Estamos agora a negociar esta alternativa porque achamos que tem contornos e um potencial para a transformarmos na melhor solução possível para estes ativos. O que não quer dizer que, se ela não se concretizar, e aquilo que acreditamos que podemos tirar do negócio se por algum motivo não se concretizar, não tenhamos condições para explorar o negócio como até agora. E que não tenhamos condições para os investimentos muito relevantes em curso e condições para os sustentar. Também não quer dizer que, tendo esses investimentos em curso, não continuemos a olhar para o ativo numa lógica dinâmica. Há necessidades de investimento, há benefícios de escala e temos uma transição energética em curso, reconhecendo que estamos num contexto em que olhamos à nossa volta e para uma Europa que afirma a necessidade de ganhar escala para as suas plataformas, para ter uma presença industrial com relevância. Isto é um desafio para nós que estamos num setor em que estar parado não é inocente, não é uma hipótese. Vamos continuar à procura de soluções e neste momento temos uma solução muito boa em mãos.
Postos de combustíveis em Portugal ficarão com marca Galp. Em Espanha serão Moeve
Vamos continuar a ter a marca Galp em Portugal?
JDM: Claro que sim, a marca Galp é um ativo fortíssimo. Se estas entidades desaproveitassem a força, a credibilidade e confiança que a marca Galp tem de décadas de vida isso era desaproveitar um ativo fundamental. Na plataforma de retalho as marcas vão-se manter. A Galp [que tem 700 postos em território nacional] vai ser vigente em Portugal. As estações da Moeve em Portugal [250] serão transformadas em estações Galp e o contrário acontecerá do lado espanhol onde a marca Moeve tem evidente supremacia, apesar de ser uma marca jovem, relativamente à Galp. As duas marcas vão continuar e vão prevalecer as marcas mais fortes em cada território.
O desenho para junção de ativos prevê algum tipo pagamento aos acionistas ou à Galp?
MJC: Não. Não é essa a lógica do negócio, estamos a falar apenas desta arquitetura na qual os ativos da Moeve são trazidos para dentro desta arquitetura de duas joint-ventures para as quais a Galp aporta também os seus ativos. E é a única configuração prevista.
Mas há algum valor que possamos usar para quantificar a operação?
JDM: Neste momento não. Estamos a comunicar o início de negociações sérias comprometidas com visto ao fecho de uma transação. Quando for encerrada, será o momento para falar dessa valorização.
Há um equilíbrio na gestão da rede de retalho, mas na área industrial a Galp vai ficar minoritária. Estando a falar de um grande ativo industrial em Portugal, a refinaria de Sines, a Galp vai a ter uma palavra na gestão deste ativo?
JDM: É preciso acrescentar significativa à palavra minoritária. Qualquer participação acima de 20%, que é o caso, traz um conjunto de direitos que nos permitem assegurar decisões estratégicas, todas as decisões associadas aos investimentos em curso em Sines — e essa é a preocupação — estão asseguradas. Aliás esses investimentos seguem na dianteira no percurso da descarbonização das refinarias na Península Ibérica. E será um exemplo importante para os projetos que vão nascer no Green Hidrogen Valley da Andaluzia (onde estão as refinarias da Moeve) que podem ser complementares aos que estamos a fazer em Sines com uma parceria muito forte com a Mitsui e que são estrategicamente super-relevantes para esta joint-venture que se está a criar.
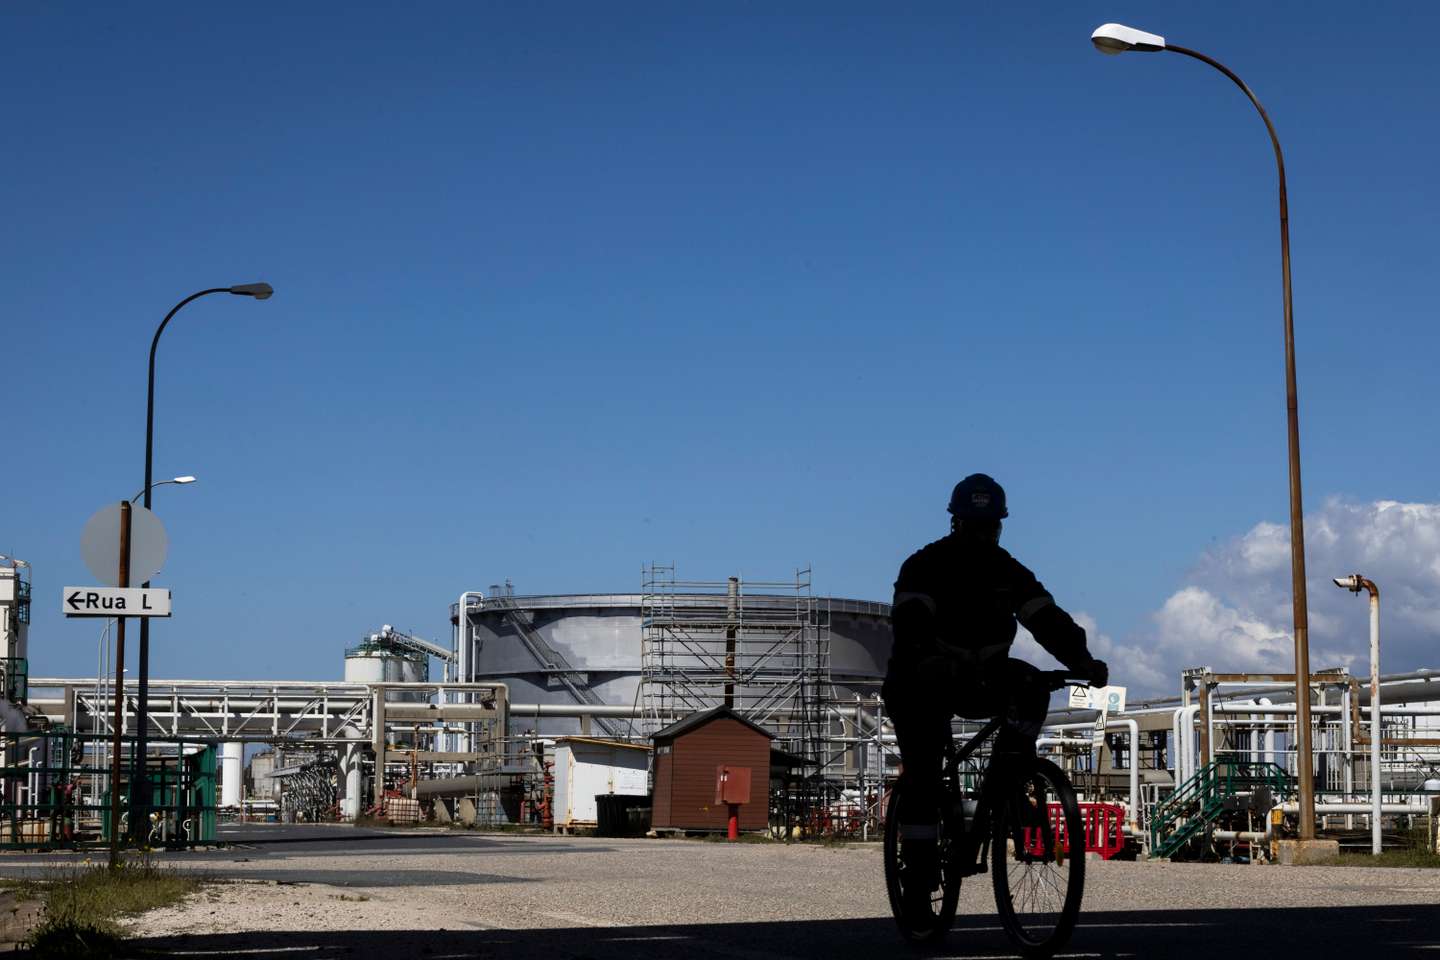
▲ A refinaria de Sines da Galp, a única em Portugal, vai fazer parte da nova empresa industrial a criar com a Moeve, em que a Galp fica com 20%.
TOMÁS SILVA/OBSERVADOR
Há uma assimetria entre os ativos que são integrados. A Moeve tem mais refinarias do que a Galp. É isso?
JDM: E não só. Tem um setor petroquímico super-relevante. É o resultado da dimensão relativa que os ativos têm de parte a parte.
Em termos de governance, como vão assegurar a gestão deste ativo estratégico para a Galp e para o país?
MJC: Uma participação de 20% tem relevância e vai ser acoplada com um conjunto de questões de governance que vamos articular. Existirá uma definição acerca de que decisões é que poderão ter um peso mais marcado de cada um dos parceiros e isso é parte do trabalho que vamos fazer. Teremos essa preocupação, apesar de 20% já ser uma participação que nos dá determinação estratégica.
Governo foi informado das negociações, garantem presidentes da Galp
Sines é a única refinaria portuguesa. Há uma lei em Portugal (nunca usada) que dá ao Governo o poder para se opor à venda de ativos estratégicos em setores como a energia. Vão comunicar esta operação para garantir que será aprovada?
MJC: O Governo foi já informado e obviamente que vamos cumprir com todas as obrigações que existam. Isso está completamente acautelado. No alinhamento que esperamos obter o importante é criar condições para o futuro e para o funcionamento do ativo. Independentemente da estrutura acionista que está a suportar o investimento no ativo, acredito que o existir uma melhoria das condições de continuidade no futuro seja um fator importante para que esta operação possa ser concretizada.
Existem já algumas contas que possam partilhar sobre as sinergias (ganhos ou poupanças) desta operação?
JDM: É um processo que estamos a iniciar, ainda é cedo. Mas é evidente que quando ganhamos escala, quando utilizamos as marcas mais fortes em cada um dos mercados e quando temos potenciais eficiências por unificar determinadas estruturas, há um conjunto de sinergias que são evidentes, mas não estamos em condições de partilhar um valor.
E podem dar alguma garantia neste momento de que não haverá despedimentos ou fecho de postos?
JDM:Voltando à questão da oportunidade de associação entre estes dois players, o que podemos verificar é que o conjunto de estações em Portugal e Espanha não nos parece que possa configurar qualquer medida restritiva do lado espanhol ou português.
Não antecipam que poderão ter que ceder alguns ativos numa avaliação do impacto da operação em termos de concorrência?
JDM: Neste momento, não. Mas faremos as comunicações e as autoridades farão as suas análises.
A logística e a participação na CLC (parque de Aveiras e pipeline de Sines) ficam do lado industrial ou no retalho?
JDM: Ficam do lado industrial.
E para que lado vão a comercialização de eletricidade e produção de energia renovável?
JDM: A produção renovável fica de fora do perímetro de transação. A comercialização de eletricidade no retalho fica fora. A comercialização para grandes clientes fica dentro.
MJC: A lógica da nova empresa industrial é uma lógica de serviços de forma integrada de todas as necessidades energéticas os clientes.
A Galp vai manter-se como operador de trading de gás?
JDM: Sim, a esfera de atuação da Galp como trader é muito mais ampla e nessa medida a Galp tem de manter no petróleo, gás e eletricidade, a sua atividade de trading nos mercados internacionais. Sendo produtor de petróleo, temos de manter a atividade de trading. O abastecimento das atividades industriais na Península Ibérica será assegurado pela joint-venture.
Há um calendário indicativo para esta negociação?
MJC: Temos noção de que vamos iniciar agora um processo que vai ainda passar por todas as fases habituais de partilha de informação que terá de ser feita com todas as cautelas e rigor porque na prática estamos a falar de duas entidades concorrentes. Temos de fazer com rigor e confidencialidade. A nossa expectativa do trabalho que fica a cargo das duas empresas, due dilligence e o pensamento sobre os futuros planos de negócios, acreditamos que até meados de 2026 estará concluído e estaremos em condições de ambas as empresas poderem tomar a decisão final e definir as condições de fecho do negócio. Mas mesmo concluída esta fase, haverá que conseguir um conjunto de autorizações, nomeadamente a autorização da Concorrência ao nível da Comissão Europeia e isso é um conjunto de atividades para os quais não há timings. São conhecidos, mas não são do nosso controlo. Temos noção de que esta é uma operação com um timing esperado que se vai prolongar para o final do 2026.
Existe algum acordo preliminar?
MJC: Existem termos de referência. Todo o trabalho que foi feito para chegarmos à conclusão de que temos espaço para começar a aprofundar uma negociação. Há trabalho preliminar feito, mas é totalmente indicativo e uma base de negociação em cima da qual vamos ter de detalhar.
E porque comunicaram ao mercado ainda sem terem um acordo?
MJC: Somos uma empresa cotada e dada a abrangência desta transação, vários parques industriais em várias geografias e vários negócios com parceiros, seria muito difícil manter a confidencialidade. E não queríamos de maneira nenhuma que isto fosse conhecido sem podermos ter oportunidade de comunicar o que está em causa e sermos muito transparentes. A Moeve, apesar de não ser cotada, entendeu esta nossa preocupação. Havendo acordo dos dois parceiros, pareceu-nos que era a abordagem mais transparente e mais responsável perante o mercado.