
Índice
Índice
“Bom dia Europa”. Titulava o Diário Popular. “Soares assinou o Tratado da entrega”, dizia-nos o jornal O Diário. Pelas páginas dos jornais em junho de 1985 via-se que ainda havia espaço para colocar em dúvida a participação de Portugal no projeto europeu. Hoje, como podemos ver pelo Eurobarómetro, a esmagadora maioria dos portugueses é o que se pode designar como euroentusiásticos. E mesmo se recuarmos a essa altura, os primeiros anos de entrada na CEE são marcados pelo entusiasmo do consumismo e do investimento. Ainda antes da adesão, em 1981, quando se negociava a entrada, já os GNR cantavam “Quero ver Portugal na CEE”.
Nas quatro décadas que agora se completam, da integração de Portugal no projeto europeu, o país mudou em todas as frentes. É hoje mais rico, tem níveis de educação mais elevados, tem mais e melhores infraestruturas, é mais cosmopolita e aberto. Mantém-se, contudo, ainda afastado da média do rendimento da União Europeia. Como todos os outros também se movem, o país parece não sair do mesmo sítio, ficando-se com um rendimento por habitante que varia entre 65% e 70% da média europeia nos últimos 40 anos.
O caminho que percorreu não foi linear. O crescimento foi muito rápido e bastante acima da média europeia na primeira década e meia da adesão. Seguiram-se depois duas décadas e meia de quase estagnação após a adesão ao euro em 1999. Pelo meio vivemos uma das piores crises económicas do regime democrático entre 2011 e 2014, consequência de um endividamento excessivo que a incompreensão do euro gerou. A mudança do mundo pode estar a gerar aqui uma nova fase de maior crescimento, mas isso ainda está por provar.
Durante todo este tempo não faltaram recursos financeiros. Os fundos europeus que entraram no país foram em média quatro mil milhões de euros por ano nestas quatro décadas. E até a entrada de capitais de que beneficiámos quando integrámos o euro podia ter servido para garantir maior prosperidade. Mas, como era de esperar, os investimentos foram mais acentuados no tempo anterior à entrada do euro, acumulando-se também nessa altura muito mais capital físico.
Nesta prosperidade em dois tempos, a questão é sempre se poderia ter sido diferente. A maior incompreensão continua a residir nas razões que nos levaram a crescer tão pouco depois da integração na moeda única.
Os dois tempos de 40 anos
Em 40 anos o rendimento por habitante foi multiplicado por pouco mais de dois. Mas há claramente dois tempos, um de crescimento e convergência muito rápida até 2000, seguindo-se um marcar passo até à crise das dívidas soberanas, que acabou por ditar a terceira intervenção financeira externa em democracia.
Quando Portugal entra na então designada Comunidade Económica Europeia (CEE) vivia um quadro interno e externo favorável. O país tinha saído do seu segundo plano de estabilização financeira desde o 25 de Abril de 1974, estando, por isso, financeiramente equilibrado. No mundo, os preços do petróleo diminuíam e o dólar desvalorizava, era o reverso dos choques petrolíferos de 1973 e 1979, o que se traduz numa espécie de lotaria com transferência de rendimento de quem produz para quem consome. O que, só por si, tornou mais fácil a redução da inflação.
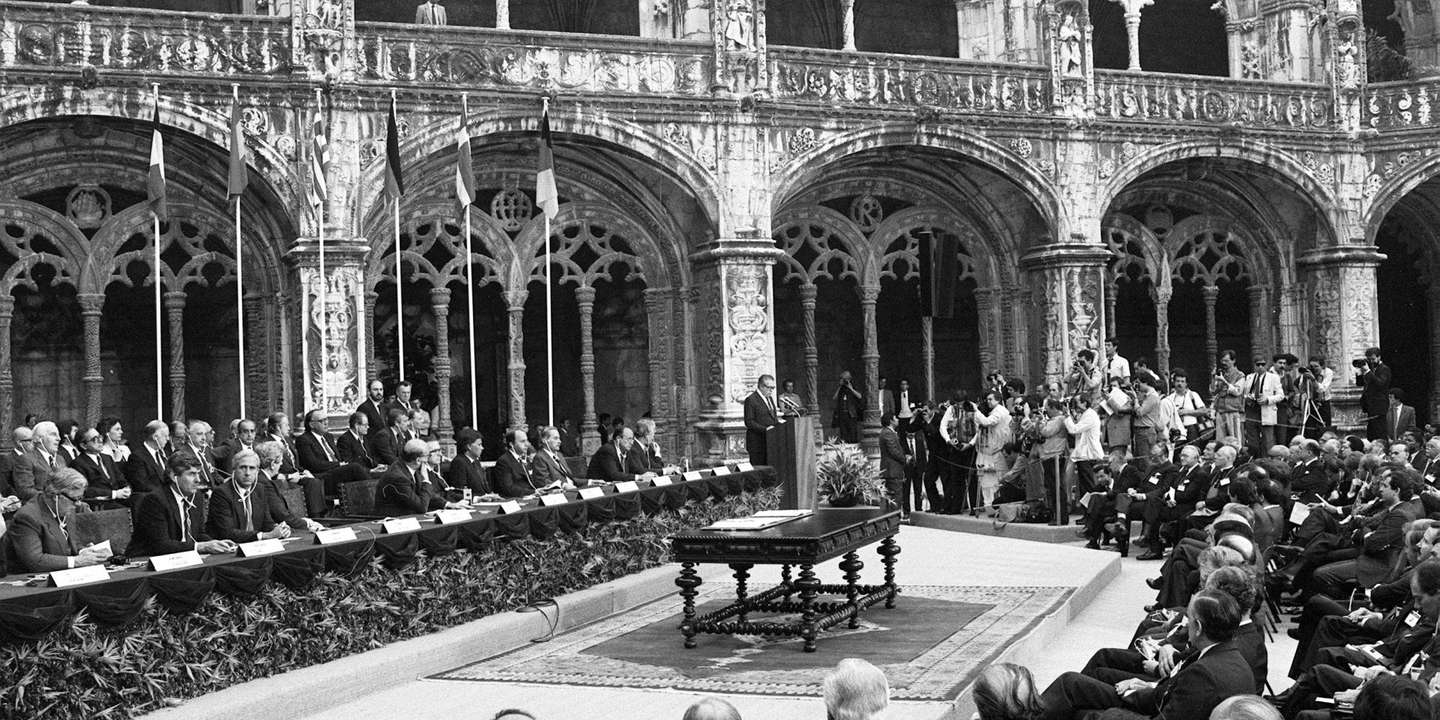
O futuro vai ainda garantir estabilidade política. O tratado de adesão é assinado a 12 de junho de 1985 no Mosteiro dos Jerónimos, com Mário Soares como primeiro-ministro num governo do PS suportado por um acordo de incidência parlamentar com o PSD. Dois dias depois, Mário Soares demite-se, na sequência do fim desse entendimento, após Aníbal Cavaco Silva ter sido eleito líder dos sociais-democratas no congresso da Figueira da Foz, em Maio. O então Presidente da República Ramalho Eanes convoca eleições e a 5 de outubro de 1985 o PSD vence com uma maioria relativa que transformará em duas absolutas, primeiro em 1987 e depois em 1991, deixando o governo em 1995. Viveremos a primeira década da entrada na então designada CEE em estabilidade política.
A estes dois fatores, de enquadramento externo favorável e estabilidade política, que só por si já contribuiriam para o crescimento da economia, junta-se a entrada de elevados montantes de recursos financeiros via fundos comunitários e investimento direto estrangeiro. É nesta altura que se concretiza um dos maiores investimentos diretos estrangeiros que ainda hoje é estruturante para a economia portuguesa, a Autoeuropa.
É quando Portugal integra a CEE que começam a surgir os primeiros sinais do que iria mudar na Europa e desencadear um processo de aprofundamento e alargamento da construção europeia. Os encontros entre Ronald Reagan e Mikhail Gorbachev na segunda metade da década de 80, a queda do muro de Berlim a 9 de novembro de 1989 e o colapso da URSS em dezembro de 1991 marcam o fim da Guerra Fria e da geografia política europeia desenhada após a II Guerra Mundial. Os ex-países comunistas do designado Pacto de Varsóvia abrem-se e viram-se para o ocidente. A Alemanha volta a ser apenas uma a 3 de outubro de 1990.
A unificação alemã foi tudo menos consensual, como seria de prever face à história europeia das guerras. Mas, apesar da oposição, quer de França, quer do Reino Unido, concretiza-se. Na altura, vários analistas admitiram que a França de François Miterrand apenas aceitou a unificação quando o chanceler alemão Helmut Kohl concordou com a criação de uma moeda única europeia. E a 1 de novembro de 1993 entra em vigor o Tratado de Maastricht com o objetivo de criar a União Económica e Monetária, além de dar mais poderes de decisão ao Parlamento Europeu e criar formas de cooperação na segurança, defesa e justiça. A par destas mudanças, entramos numa era de maior abertura das economias, quer comercial como financeira, com a respetiva desregulamentação.
As quatro liberdades – livre circulação de bens, serviços, pessoas e capitais – a par das limitações na flutuação da moeda, determinadas pelo Mecanismo de Taxa de Câmbio (MTC) do Sistema Monetário Europeu (SME), tinham igualmente criado, no domínio dos movimentos de capitais, uma tensão que só viria a ser efetivamente resolvida com a moeda única. Embora os países, teoricamente, tivessem liberdade de determinar a sua taxa de juro – autonomia da política monetária –, na prática, estando limitados na flutuação da sua moeda, tinham de seguir de perto a taxa de juro do marco alemão, a moeda de referência.

▲ Mega feijoada na inauguração da então maior ponte da Europa, a Ponte Vasco da Gama, a 29 de Março de 1998
DR
É assim que, quando o Governo alemão resolve aumentar as taxas de juro para combater as pressões inflacionistas, geradas pela escolha política da unificação de conversão um para um do marco oriental e ocidental, todos os outros países tinham basicamente de fazer o mesmo. E como não o fizeram, até porque não era essa a necessidade das suas economias, desencadearam-se movimentos especulativos que tiveram como momento simbólico a incapacidade do Banco de Inglaterra em defender a libra, por ter deixado de ter reservas, sendo obrigado a deixar cair a moeda e a abandonar o mecanismo europeu de taxas de câmbio.
Estávamos em setembro de 1992 e, além da libra, moedas como o franco francês, a lira italiana e mesmo o escudo e a peseta espanhola foram submetidos a essa mesma pressão. Os líderes europeus tiveram de flexibilizar o mecanismo, permitindo flutuações das moedas da ordem dos 15%, em vez dos 2,5% ou 6% das bandas estreitas e largas. Só assim deram maior autonomia de definição das suas taxas de juro, sem terem de acompanhar a subida alemã. Ficou então também claro, pela crise, que a soberania monetária era já uma ilusão, estando os países da comunidade basicamente submetidos à política monetária do país identificado como dando mais garantidas de estabilidade de preços e, logo, do poder de compra da sua moeda, a Alemanha.
Quando a crise cambial acontece Portugal tinha acabado de aderir, em abril de 1992, ao mecanismo cambial europeu. O anúncio é feito pelo primeiro-ministro Aníbal Cavaco Silva que classifica a decisão como “histórica” e a concretizar-se “75 meses após a adesão de Portugal”. E nesse anúncio ao país diz-nos que a decisão vai “contribuir para uma descida mais rápida das taxas de juro” e para que Portugal “continue na caminhada para a União Económica e Monetária”. Portugal acabará também por ser uma vítima do ataque ao SME, mas mantém-se no mecanismo e conseguirá, mais tarde, cumprir o critério da estabilidade cambial, um dos que lhe permitirá ser membro fundador do euro.
Nos últimos anos da década de Aníbal Cavaco Silva, no seu terceiro Governo, além de se viver já um mundo mais aberto e desregulamentado, tinha-se no horizonte o desafio da integração dos países ditos de Leste e o objetivo de ser um dos fundadores do euro. António Guterres tomará posse a 28 de outubro de 1995 e a participação de Portugal como membro fundador do euro constitui um dos principais objetivos de política económica.
Até à integração do euro, a economia portuguesa regista de facto um enorme dinamismo que é visível em todos os indicadores, económicos, financeiros e sociais. Em década e meia, de 1985 a 2000, a produção medida pelo PIB aumenta 72%. De 2000 a 2024, em 25 anos, o PIB aumentou apenas 25%. A adesão ao euro é um separador a partir do qual o país nunca mais conseguirá dinâmicas iguais aos tempos de ouro da segunda metade da década de 80 e início de 90, em que houve anos com crescimento de 6% em 1987, 1988 e 1990. Com António Guterres, quando se acelera a preparação para o euro, ainda conseguiremos crescer entre 4 e 5%, em 1997 e 1998, mas a partir daí o máximo fica-se pouco acima dos 3%.
As duas décadas e meia que já vivemos em moeda única, em que o crescimento médio não chegou a 1%, são marcadas pelo fraco dinamismo, mas igualmente por uma crise financeira que levou o país a precisar de apoio financeiro internacional, na sua terceira intervenção externa em democracia, e ao colapso de bancos. Mais recentemente vivemos uma pandemia e resistimos ao choque energético provocado pela invasão da Ucrânia pela Rússia. Mudanças que nos podem trazer outras perspetivas.
O dinheiro que vem de Bruxelas
A Autoeuropa, as redes de esgotos e de água, a expansão do Metro de Lisboa e do Porto, as pontes Vasco da Gama em Lisboa e do Freixo no Porto, o Alqueva e os investimentos em escolas e professores. Nem só de autoestradas foram feitos os investimentos concretizados graças aos fundos europeus, ainda que sejam elas a face mais visível, falada e criticada dos milhões que chegaram, e continuam a chegar, de Bruxelas durante as últimas quase quatro décadas.
Em 1986 Portugal não tinha uma autoestrada que ligasse Lisboa ao Porto. Iniciada nos anos 60, só será concluída em 1991. Mas Portugal é atualmente o segundo país da União Europeia com mais quilómetros de autoestrada por mil habitantes (0,3), apenas ultrapassado pela Espanha. Esse enviesamento para a construção de autoestradas – que hoje nos custam dinheiro – é um dos temas mais controversos quando se fala de fundos europeus.
A atenção focada em investimentos como as estradas e até as rotundas e, mais recentemente, as ciclovias impede-nos de olhar para outros domínios em que os fundos europeus foram determinantes. Pior do que não ter as duas principais cidades ligadas por autoestrada, em 1981 – data do Censos – só pouco mais de metade da população tinha água canalizada da rede pública e só 37% dos alojamentos possuíam saneamento básico, tendo sido os apoios comunitários determinantes para a aceleração de investimentos iniciados logo após o 25 de Abril de 1974.
Portugal recebeu 154 mil milhões de euros de fundos europeus entre 1986 e 2024 e contribuiu com cerca de 49 mil milhões de euros. Em média, o “dinheiro da CEE” representou 2,7% do PIB nestas quatro décadas. São dados da Comissão Europeia. Um dos mais acalorados debates sobre a integração europeia está relacionado com os efeitos desses recursos, discutindo-se se foram bem aplicados e até que ponto criaram uma cultura de dependência e reduziram a exigência de avaliação dos projetos.
Em termos gerais os fundos europeus foram aplicados fundamentalmente em infraestruturas, assumindo especial relevância as autoestradas, mas incluindo igualmente projetos no gás e saneamento. No trabalho “30 anos de fundos estruturais (1986-2015)” realizado por Luís Madureira Pires é possível verificar que de 1994 a 2014 as infraestruturas territoriais absorveram sempre a maior fatia dos fundos comunitário (entre o máximo de 38% e o mínimo de 25% das verbas).
O peso máximo foi atingido no Quadro Comunitário de Apoio II (QCA II), ainda negociado com Aníbal Cavaco Silva como primeiro-ministro, em que 38% dos apoios comunitários se dirigiram para as infraestruturas territoriais. Incluem-se neste período investimentos como a reabilitação da zona oriental de Lisboa que deu origem ao atual Parque das Nações, a ponte Vasco da Gama em Lisboa e do Freixo no Porto, a CREL e CRIL em Lisboa, a construção de vários hospitais, infraestruturas desportivas e estações de tratamento de resíduos.
Ainda tendo como referência o levantamento realizado por Luís Madureira Pires, o terceiro QCA (2000-2006), que passa pelos governos de António Guterres, Durão Barroso, Santana Lopes e José Sócrates, tem no financiamento das infraestruturas um peso praticamente semelhante ao anterior (37%). Além de estradas, como os IP 2, 3 e 6, financia-se, entre outros projetos, a expansão do Metro de Lisboa, os aeroportos de Porto e Faro, o terminal de gás liquefeito de Sines, parques eólicos e ainda a compra de computadores para as escolas.
O QREN (2007-13) inicia a sua aplicação ainda com José Sócrates e vive boa parte do seu tempo durante a crise financeira. Embora as infraestruturas continuem a ter o peso mais elevado (25%), a formação, que no anterior quadro absorveu apenas 17 % dos fundos, tem agora 23%, tal como o investimento das empresas em tecnologia e inovação. Mesmo assim, ainda temos aqui o túnel do Marão, a CRIL, a expansão do Metro de Lisboa até à Reboleira e do Porto até à Venda Nova, além de investimentos em escolas, universidades, abastecimento de água e Alqueva.
É só a partir de 2014, com o Portugal 2020, que se reduz o peso das infraestruturas. Como se pode ler no trabalho desenvolvido por Luís Madureira Pires, a Comissão Europeia “impediu o financiamento de infraestruturas desportivas e reduziu de forma substancial os apoios às infraestruturas territoriais, designadamente estradas”. As prioridades deveriam ser o investimento produtivo e a competitividade, bem como projetos que reduzissem a pegada de carbono. É neste contexto que a área do investimento nas empresas, tecnologia e inovação, reforça o seu peso, absorvendo 32% das verbas, seguindo-se o desenvolvimento rural e urbano (24%) e só depois aparecendo as infraestruturas (20%).
É como se o Portugal 2020 regressasse ao que foram as prioridades do primeiro programa aplicado a Portugal pós-entrada na então CEE, o QCA I de 1989 a 1993. Nesses primeiros anos, 36% das verbas que chegaram a Portugal foram para as empresas, Tecnologia e Inovação, com a formação a ocupar a segunda posição (25%) e as infraestruturas ficando apenas em terceiro lugar. Dados que contrariam a ideia de que a era de Cavaco Silva como primeiro-ministro foi o tempo do betão. De facto, é nesta altura que se termina a ligação entre Lisboa e Porto de autoestrada, mas foi também o tempo do projeto da Autoeuropa, um investimento que ainda hoje é estruturante para o país.
O período de 2014 a 2020 é igualmente marcado pela retração do investimento público financiado com recursos nacionais, utilizado que foi como variável de ajustamento para a redução do saldo orçamental. É nesse período que se vê uma outra virtude dos fundos europeus: sem eles o investimento teria sido muito inferior. De acordo com um relatório do Tribunal de Contas Europeu, 90% do investimento público realizado nessa altura teve origem em fundos comunitários ligados à política de coesão.
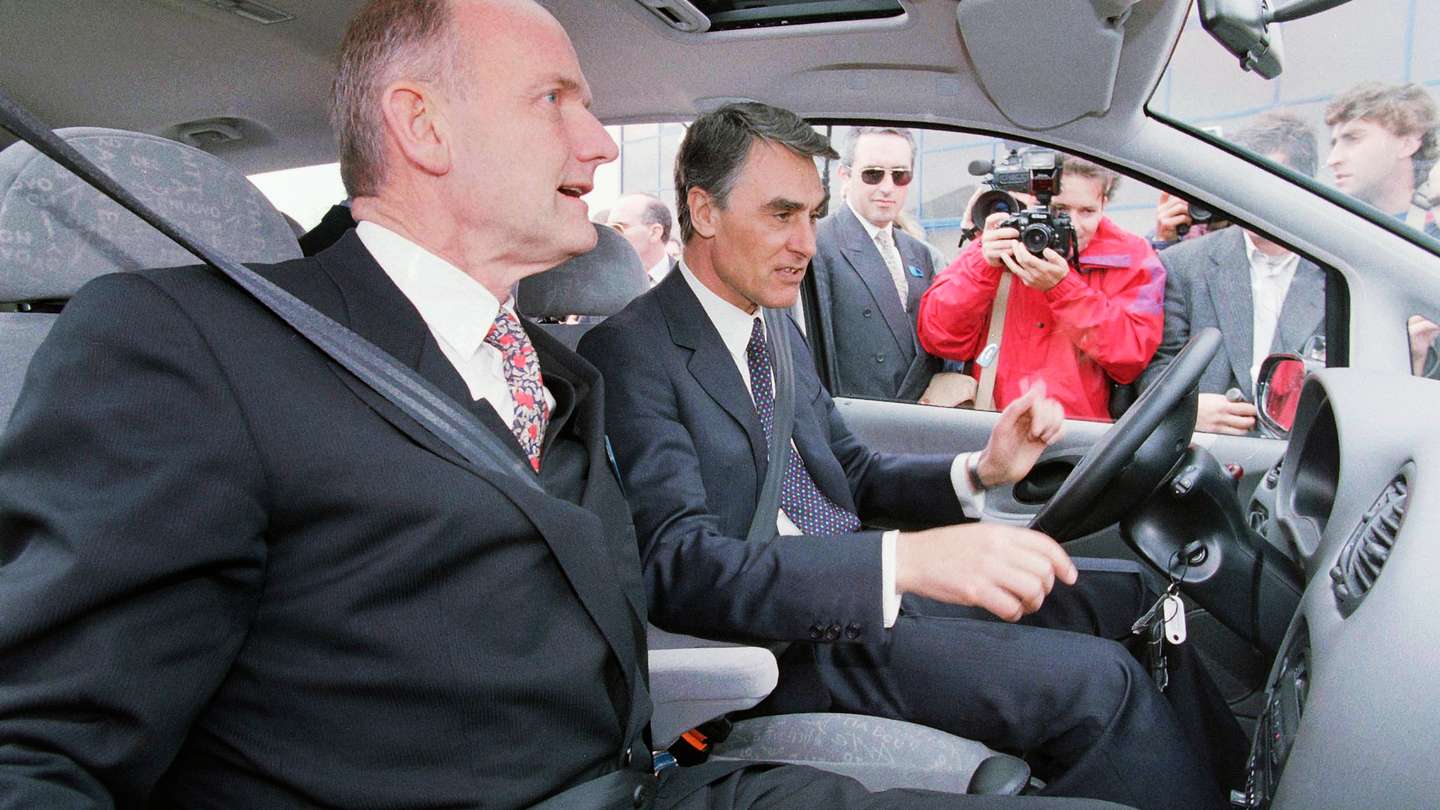
▲ A inauguração da Autoeuropa em 1995, com o primeiro-ministro Aníbal Cavaco Silva, e o presidente da Volkswagen, Ferdinand Piech.
AFP
Podia ter sido diferente?
As prioridades dos sucessivos governos na aplicação dos fundos comunitários, naquela que era a sua margem face aos condicionalismos das regras europeias, bem como até que ponto se criou no país uma cultura de dependência que pode condicionar o futuro são, em termos gerais, os principais debates em torno dos fundos europeus.
Os “milhões de Bruxelas” fazem parte da lista dos aspetos mais marcantes das quatro décadas de integração europeia, suscitando vários tipos de discussões que, muitas vezes, não são mutuamente exclusivas. Num dos extremos estão os que defendem que os fundos criaram uma cultura de subsidiodependência e conduziram a muitos investimentos desnecessários ou que não cuidaram de garantir recursos para pagar as despesas de manutenção. Como posições mais moderadas estão os que reconhecem que foram cometidos erros, discutem as prioridades e os resultados e admitem até que houve investimentos que não deviam ter sido feitos.
Do ponto de vista teórico, é óbvio que “dinheiro dado” corresponde a um custo de capital igual a zero que acaba por se traduzir numa exigência de rentabilidades mais baixas do que se existisse uma restrição financeira ou a necessidade de obter empréstimos. Claro que existe aqui uma ilusão de “almoço grátis”, de que não existe um custo de oportunidade. Ainda que as contribuições de Portugal para a União Europeia sejam bastante inferiores ao que recebe, alguém paga aquelas verbas que nos são enviadas. O preço do dinheiro é um pouco mais visível no instrumento que deu a origem ao PRR – a União endividou-se – mas Portugal continuará a pagar menos do que os seus parceiros.
Teríamos seguramente menos autoestradas, centros culturais e polidesportivos espalhados pelo país ou até rotundas e, mais recentemente, ciclovias se não existissem fundos europeus. O problema é que teríamos levado muito mais tempo a ter as autoestradas que, de facto, precisávamos, assim como atingir objetivos de condições de vida como o saneamento básico.
A questão é se podia ter sido diferente, se podíamos ter usado o dinheiro de forma mais produtiva. Tendo os fundos europeus sido concebidos para dar aos países instrumentos de política económica, que vão perdendo à medida que se aprofunda a integração europeia, mas também servindo para prosseguir objetivos de convergência do rendimento para a média europeia dos Estados-membros mais pobres com Portugal, a questão é se estão a conseguir atingir esse objetivo. E há países que o conseguiram melhor do que outros.
Quando olhamos para os dados da convergência, a situação de Portugal está longe de ser positiva. Com pequenas diferenças, o país parece não sair do mesmo sítio, ficando-se com um rendimento por habitante que varia entre 65% e 70% da média europeia nos últimos 40 anos. A convergência foi muito rápida nos primeiros 15 anos após a adesão para depois se marcar passo. Países como a Irlanda, Espanha e Grécia, que integram igualmente os países originais da política de coesão, tiveram um percurso diferente – embora, no casos dos espanhóis e dos gregos, também não tenham sido conseguidos progressos em matéria de convergência.
Um dos aspetos referidos por Alfredo Marques no trabalho “Três décadas de fundos europeus em Portugal” é a inconsistência nas prioridades quando se compara Portugal com a Irlanda. Quer um quer outro deram um importante peso aos investimentos empresariais financiados com fundos europeus, mas a Irlanda apostou simultaneamente na educação e formação. E Portugal partiu nos anos 1980 de níveis de educação bastante mais baixos. Usando os dados referidos nesse estudo, em 1995, apenas 11% da população entre os 25 e os 65 anos tinha o ensino secundário, quando na Irlanda já se elevava a 27%.
De acordo com Alfredo Marques, uma vez que os apoios às empresas são para novos projetos, “não se compreende como poderiam esses novos investimentos, numa economia atrasada e com recursos humanos pouco qualificados, produzir efeitos positivos significativos na competitividade das empresas e no crescimento da economia na ausência de uma melhoria da qualificação desses recursos”. E o caso irlandês mostra que não foram as regras europeias que impediram o uso dos fundos para a educação e formação, foram as escolhas nacionais.
Os fundos europeus contribuíram para a modernização do país, mas mantiveram Portugal praticamente à mesma distância da média do rendimento europeu. Claro que sem a Europa estaríamos pior. A questão é se poderíamos estar melhor. E o futuro levanta hoje uma série de interrogações face às necessidades de investimento na defesa.
A ver Portugal na CEE
10 de dezembro de 1985. Abre o primeiro hipermercado do país, o Continente em Matosinhos. Foi preciso chamar a polícia para orientar o trânsito e à porta estava um funcionário, com um apito, para gerir a lotação do espaço. Só entravam mais pessoas quando outras saiam. E já se davam na altura descontos na gasolina. Meses antes, em setembro, tinha aberto o Centro Comercial das Amoreiras. Representam simbolicamente a entrada do país numa fase de prosperidade rápida. Uma década e meia de mudança de hábitos de consumo, melhoria acentuada das infraestruturas e da qualidade de vida, de mudanças que vão dos impostos à liberalização da economia, com o início das privatizações, de alterações na estrutura da economia portuguesa e progressos na educação e saúde.
“A adesão à CEE representa uma opção fundamental por um futuro de progresso e modernidade”, discursa o então primeiro-ministro Mário Soares no Mosteiro dos Jerónimos onde decorreu a 12 de junho de 1985 a assinatura do Tratado de Adesão de Portugal. Mas, alerta, “não se pense que seja uma opção de facilidade, exige muito dos portugueses, embora lhes abra simultaneamente largas perspetivas de desenvolvimento”. Na realidade, os anos seguintes pareceram ser fácil prosperar e de perspetivas largas de modernidade.
O processo de adesão tinha começado oito anos antes, quando dia 28 de março de 1977 também Mário Soares, então a liderar o primeiro governo constitucional, faz entrar em Bruxelas o pedido de adesão de Portugal. As negociações começaram a 17 de outubro de 1978. E passam oito governos entre o pedido de adesão e a assinatura do Tratado, no mesmo dia em que também a Espanha entrou na CEE.
A CEE não era estranha ao país. Portugal tinha integrado a EFTA (Associação Europeia de Comércio Livre) em 1959, simplificadamente falando, uma espécie de resposta do Reino Unido à criação da Europa dos seis em que não quis, primeiro, participar. Mas em 1972 a EFTA fragiliza-se com a saída do Reino Unido – que, entretanto, mudou de ideias – e da Dinamarca que resolvem aderir à CEE. Os restantes membros negoceiam acordos bilaterais com a CEE o que inclui Portugal. Este acordo entra em vigor em 1973, mas sem que os produtos agroalimentares tivessem tido um tratamento preferencial. E a Comunidade ficou com o poder de aplicar reduções aduaneiras em alguns produtos como os têxteis e vestuário. Ou seja, o país já tinha a sua economia de alguma forma exposta à concorrência dos produtos europeus e o acordo de 1973 servirá de base para o tratado de adesão.
Com a queda da ditadura a 25 de Abril de 1974 cai o constrangimento à adesão e reforçam-se as razões para a integração do país na CEE. A consolidação do regime democrático, uma espécie de “seguro contra a ditadura”, constitui-se como uma das principais razões políticas. E, com exceção do PCP e de movimentos de extrema-direita, todos os partidos com assento parlamentar apoiaram. A oposição do Partido Comunista é patente na manchete que o jornal O Diário fez no dia da assinatura do Tratado de Adesão: “Soares assinou tratado da entrega”.
A par das motivações políticas, também a economia recomendava que Portugal integrasse o espaço europeu. O país tinha deixado de ter as ex-colónias e uma pequena economia teria sempre o crescimento limitado pela sua dimensão. Os países da CEE, naquela altura com dez Estados-membros, eram também já os principais destinos das exportações portuguesas. Até porque, na sequência do acordo bilateral com a EFTA, Portugal já tinha a sua economia relativamente aberta à CEE. E a seguir ao 25 de Abril e ainda antes da adesão, Portugal beneficia de um empréstimo do BEI (Banco Europeu de Investimentos), Bruxelas facilita a entrada de emigrantes portugueses e antecipa num ano, para 1976, a eliminação de direitos aduaneiros sobre as exportações portuguesas para a CEE.
A dinâmica económica que se seguiu foi notável ainda que não se possa considerar uma exceção. De acordo com Ricardo Reis, que pode ser lido no livro de diversos autores “A economia Portuguesa e União Europeia”, a evolução portuguesa “tem tantos pontos comuns com o que aconteceu noutros países que é difícil achar que somos excecionais”. E a hipótese explicativa que coloca para a dinâmica desses anos é “a abertura ao exterior e sobretudo às ideias que vinham de fora”.
Os anos de ouro
Liberalização da economia, privatizações, um novo regime de impostos, a construção do Estado Social com reforço da Educação, Saúde e Prestações Sociais, a ligação por autoestrada de Lisboa ao Porto, o investimento estruturante como a Autoeuropa, a preparação do país para a entrada no euro e o culminar na Expo 98, como que a marcar o princípio do fim desta era. É uma lista nunca esgotada do que se passou na década e meia que se seguiu à adesão de Portugal à CEE, os anos de ouro da prosperidade, que contaram com apenas dois governos, Aníbal Cavaco Silva e António Guterres.
A economia portuguesa cresceu em média 4%, a inflação baixou de 19,6% em 1985 para 2,3% em 2000, a taxa de desemprego manteve-se sempre em níveis baixos e o stock de capital aumentou 72% nesse período, com o investimento a representar, em média, 27% do PIB (20% após a entrada no euro).
As contas públicas e externas têm um comportamento menos linear. O défice orçamental reduziu-se numa primeira fase, mas em 1995, quando Aníbal Cavaco Silva deixa o Governo, atingia os 5,2% do PIB, realizando-se depois um esforço de consolidação para garantir a entrada de Portugal no euro. As contas externas, em contrapartida, vivem anos de relativo equilíbrio até 1995, começando a registar défices a partir daí e assim lançando as bases daquela que seria a crise de 2011, com intervenção da designada troika.
A revisão constitucional de 1982, que abriu o sector financeiro à iniciativa privada, e a segunda em 1989, que elimina o princípio da irreversibilidade das nacionalizações criam o quadro jurídico para o aparecimento de novos bancos privados e a venda de empresa que foram nacionalizadas logo após o 25 de Abril de 1974. Em 1985 nascem dois bancos privados de raiz em Portugal, o BPI e o BCP, os dois com capitais de industriais do norte do país. Os dois irão igualmente comprar alguns dos bancos que vão ser privatizados nesta altura. O BCP compra o Banco Português do Atlântico e o Sotto Mayor. O BPI compra em 1991 o Banco Fonsecas & Burnay e em 1996 o Fomento e Exterior e o Borges & Irmão.
A estreia das privatizações cabe à Unicer e concretiza-se a 26 de abril de 1989. Segue-se o Banco Totta e Açores. Serão 40 as empresas vendidas entre 1989 e 1995, abrangendo praticamente todos os setores de atividade, da banca às cervejeiras, passando pelos transportes, como se pode ver neste documento. Em 1995, a 1 de junho, concretiza-se a privatização parcial da Portugal Telecom num processo que prosseguirá com António Guterres como primeiro-ministro e será concluído em 2000, tendo o Estado ficado com 500 ações a dar-lhe direitos especiais (eliminados em 2011). A PT acabará por colapsar em 2014 arrastada pelo BES. É também na segunda metade dos anos 90 que começam a ser vendidas a EDP e a Galp. As privatizações só voltarão a ganhar um novo ímpeto entre 2011 e 2015, com a conclusão da alienação da EDP e a venda da REN, da ANA, dos CTT e da Caixa Seguros, além de parte da TAP.
É também nesta altura que regressam as famílias de industriais e banqueiros, como os Espírito Santo, os Champalimaud e os Mello, que saíram do país logo após as nacionalizações. Em 1991 a família Espírito Santo recupera o BES, na primeira fase de privatização, assumindo a sua liderança até ao colapso do banco, em agosto de 2014. António Champalimaud compra a Mundial Confiança e os bancos Totta, Crédito Predial e Sotto Mayor, que um atribulado processo leva à divisão do grupo entre a CGD e o Banco Santander.
A fase das privatizações e liberalização da economia é acompanhada pela crescente presença do Estado nas suas funções sociais, numa dinâmica que surge com o 25 de Abril e se reforça para além de 1999, o ano da adesão ao euro. Na primeira década e meia de integração na CEE, o peso das despesas do Estado com as funções sociais aumenta mais de dez pontos percentuais, passando de 14,3% para 25,3% do PIB. Nesta altura são as despesas com educação e saúde que crescem mais rapidamente que as prestações sociais. Uma relação que se altera a partir de 2000, com uma dinâmica mais significativa das prestações sociais. Apesar destas despesas representarem 30,7% do PIB em 2023, gasta-se relativamente menos em educação do que em 2000 (4,8% versus 6,3% do PIB). Na saúde a subida é mínima, passando de 6% para 6,7% do PIB em 2023.
O crescente peso do Estado Social está associado a um conjunto de medidas que se iniciam com o 25 de Abril e se vão reforçando ao longo dos anos. O Serviço Nacional de Saúde é criado em 1979 aumentando ao longo dos anos a sua área de ação e a sua dimensão. Na educação, o progresso inicia-se com a Revolução e recebe um forte impulso com a Lei de Bases do Sistema Educativo em 1986, com Aníbal Cavaco Silva como primeiro-ministro. É nesta altura que a escolaridade obrigatória passa a ser de nove anos, voltando a aumentar, para 12 anos, em 2009.
Este será também o tempo em que se altera o regime fiscal. O IVA substitui o então Imposto de Transações. Entra em vigor, a 1 de janeiro de 1986, a data da entrada na CEE, com a taxa normal de 16 % — hoje é de 23%. O IRS e IRC nascem em janeiro de 1989 a par da Contribuição Autárquica substituída pelo IMI em 2004 e integrando também a Sisa. Nesta segunda metade dos anos de 1980 do século XX redefine-se completamente o regime fiscal português.
As contas publicas vão refletir todas estas alterações, mas com maior impacto na despesa. O aumento mais significativo ocorreu entre 1974 e 1985 — a despesa pública passou de 20 para 40% do PIB entre 1974 e 1984. É nesse período que se constrói boa parte do Estado Social, nomeadamente com a Lei de Bases da Segurança Social em 1984 e a instituição do subsídio de desemprego. A dinâmica das despesas com pensões tem levado a reajustamentos ao longo do tempo, que começamos a ver na estabilização da despesa nos grandes números.
Mas, além do Estado Social, há neste período algumas medidas que têm como beneficiários a função pública e que ainda hoje são motivo de controvérsia, no sentido de se considerar que está aí um dos “pecados originais” do crescimento da despesa pública. Chama-se Novo Sistema Retributivo da Função Pública – que o ex-ministro das Finanças Miguel Beleza gostava de designar como “Novo Sistema Ruinoso da Função Pública”. Mais tarde, em 2010, Miguel Cadilhe, o primeiro ministro das Finanças de Aníbal Cavaco Silva, identifica esse sistema como a origem do aumento acentuado da despesa pública, responsabilizando o ex-primeiro-ministro pelo designou como “monstro”.
De facto, o novo Sistema Retributivo é negociado com os sindicatos – a CGTP ficou de fora –, fazendo parte do primeiro Acordo de Política de Rendimentos em finais de 1987, traduz-se num aumento das despesas com pessoal e da sua dinâmica. Lança ainda as 35 horas para parte da administração – depois generalizada com Guterres, voltando às 40 horas na troika e regressando a 35 com António Costa. É a partir da aplicação desse novo sistema para a administração pública que a despesa começa a aumentar, com o agravamento dos défices. Quando Aníbal Cavaco Silva sai do Governo em 1995 tinha deixado no ano anterior um défice de 5,4% do PIB. Segue-se um esforço de redução com António Guterres, já que era um dos critérios de entrada no euro.
Na frente da atividade económica assistimos a mudanças estruturais que se reforçam nos anos seguintes. Entre as mais significativas estão a redução do setor da agricultura, silvicultura e pescas, que passa de cerca de 9% da produção (medida pelo VAB) para 3,5% em 2000, e da indústria, energia, água e saneamento, com uma diminuição de 27% para 20%. Um processo que se irá reforçar nos anos seguintes, com o país a transformar-se numa economia de serviços.
A exceção desta desindustrialização é a Autoeuropa, aquele que ainda hoje constitui um projeto estruturante e um dos maiores investimentos diretos estrangeiros realizados no país. Receberá fundos europeus e será inaugurado ainda por Aníbal Cavaco Silva a 26 de abril de 1995, contando até com um membro da Comissão Europeia. Um investimento de 382 milhões de contos que, usando a ferramenta de atualização do INE, corresponde a 3,5 mil milhões de euros a preços atuais.
A ponte Vasco da Gama inaugurada em março de 1998 e a Expo 98 podem ser simbolicamente consideradas como as obras que marcam o fim da era de prosperidade que marcou a primeira década e meia da entrada na CEE que em 1999 já se chama União Europeia. Os próximos tempos serão mais difíceis.
A caminho do euro
A preparação para a entrada de Portugal no euro começa ainda com Aníbal Cavaco Silva como primeiro-ministro. A política económica passa a ter como referência esse objetivo sendo o QUANTUM (Quadro de Ajustamento Nacional de Transição para a União Económica e Monetária) um documento enquadrador e antecessor dos programas de convergência e, mais tarde, de Estabilidade e Crescimento (que irão ser os famosos PEC).
Esta é a fase em que assistimos à liberalização dos mercados monetário e cambial. As taxas de juro deixam de ser fixadas administrativamente e os limites de crédito são eliminados, passando a sua oferta a ser gerida com operações de mercado, realizadas pelo Banco de Portugal. Como se pode ler no livro de José da Silva Lopes, “A economia portuguesa desde 1960”, “a política monetária passou, desse modo, a basear-se fundamentalmente em métodos que se apoiavam no mercado, à semelhança do que acontecia na maior parte dos países da Europa ocidental, e não em imposições de tipo administrativo, como entre nós tinha sido tradição desde há muito.”
No domínio cambial, em 1989 termina o regime de desvalorização deslizante do escudo, aplicado desde 1977 no quadro da primeira intervenção do FMI. A partir dali deixou-se o escudo valorizar, numa tentativa, que gerou bastante controvérsia, de usar a política cambial não só como instrumento para reduzir a inflação, mas também como acelerador da reestruturação do tecido empresarial português, muito dependente até aí da desvalorização para ganhar competitividade. Foi uma opção controversa que, em 1994, levou à demissão do vice-governador do Banco de Portugal António Borges, na sequência de um braço de ferro com o então ministro das Finanças Jorge Braga de Macedo que queria que a taxa de juro fosse reduzida – conseguindo-se assim também que o escudo não se apreciasse tanto.
Aníbal Cavaco Silva anuncia a entrada do escudo no mecanismo de taxas de câmbio do Sistema Europeu, a 3 de abril de 1992, já com a adesão ao euro no horizonte. Os critérios de participação na União Económica e Monetária eram já conhecidos, consagrados que estavam no Tratado de Maastricht. A entrada no euro, de acordo com o que estabelece o Tratado, é automática desde que os países passem num exame com cinco critérios: a estabilidade de preços, taxas de juro de longo prazo próximas das registadas nos três países com a inflação mais baixa, um défice orçamental inferior a 3% do PIB, uma dívida pública de 60% do PIB ou a descer e estabilidade cambial.
António Guterres prossegue o objetivo de colocar Portugal no euro, desenhando uma política que garantisse a passagem no exame. Além dos critérios de Maastricht, como ficaram conhecidos, era preciso dar independência ao banco central, que iria responder apenas perante o futuro Banco Central Europeu, também ele independente à imagem e semelhança do Bundesbank, e focado apenas na estabilidade dos preços. Registe-se que a resistência da Alemanha em aceitar a moeda única fundava-se no receio de ser contagiada pela indisciplina financeira e inflação elevada de parceiros como a França e a Itália. A lei orgânica do Banco de Portugal, adaptando-a aos requisitos da moeda única, é alterada em 1998.
Assumindo a liderança do XIII governo constitucional a 28 de outubro de 1995, António Guterres será quem levará Portugal a ser um dos países fundadores do euro, terminando a legislatura de quatro anos, apesar de ter um governo minoritário. É o objetivo de entrar no euro que garante a viabilização de três orçamentos, 1997,1998 e 1999, por parte do PSD então liderado por Marcelo Rebelo de Sousa (o de 1996 foi aprovado com os votos do CDS). Tendo em conta que um dos critérios para entrar na moeda única era, como é, um défice público inferior a 3%, sem este consenso entre o PS e o PSD dificilmente o objetivo seria atingido, já que eram necessárias medidas que passam pelo Parlamento.

▲ Centenas de portuenses deslocaram-se no dia 1 de janeiro de 2002 ao Banco de Portugal, no Porto, para trocar escudos por euros
JOÃO ABREU MIRANDA/LUSA
Dia 2 de maio de 1998 o Conselho Europeu aprova a entrada no euro de 11 Estados-membros e Portugal é um deles. Os dados usados são os de 1997 e, segundo eles, Portugal cumpria. O maior desafio era o das contas públicas. Mas com o que na altura foi classificado como “engenharia financeira”, mas depois várias vezes repetido, o Governo conseguiu apresentar-se a exame com um défice inferior a 3% do PIB. Isso graças à transferência, para o Estado, do fundo de pensões do Banco Nacional Ultramarino. Hoje sabemos que não se cumpriu – o défice público desse ano é hoje, nas estatísticas, de 3,7% e será de 4% em 1998 e 3% em 1999.
A aproximação ao euro significou uma acentuada descida das taxas de juro e o início de uma onda de endividamento que terminará, com dor, na crise das dívidas soberanas em 2011. Mas nada disto ainda se antecipa. O euro nasce em 1999, ainda sem forma física. Com o seu nome cunhado na cimeira de Madrid de 18 de dezembro de 1995, é recebido com grande entusiasmo e estreia-se no mercado cambial dia 4 de janeiro de 1999 em Sidney, na Austrália. A primeira transação fez-se a 1,1747 dólares. O entusiasmo foi tal que existiram até rumores de que o Banco Central Europeu tinha estado no mercado a moderar a valorização do euro.
Não se percebeu na altura que não chegava garantir que os participantes no euro respeitavam a disciplina das contas públicas, consagrada em 1997, com a aprovação do Pacto de Estabilidade e Crescimento. Contrariamente ao que se pensou, o endividamento em euros não protegia os países de crises de dívida. Apenas as adiava. E Portugal não era apenas uma região do euro, tal como o Alentejo ou Trás-os-Montes no país, como alguns acreditavam. A arquitetura europeia não fazia dela um Estado completo, faltava-lhe o pilar do Orçamento Federal ou pelo menos alguma coisa que se aproximasse dele, como acabou timidamente por acontecer com a crise das dívidas soberanas. Mas neste tempo ainda estamos sem compreender os riscos que corremos.
A grande ilusão da dívida
Os sinais começam ainda antes da adesão ao euro. A descida da taxa de juro, numa convergência com os países europeus, a perspetiva de que o país iria integrar a moeda única, e assim eliminar o seu risco cambial, e um quadro global de desregulamentação financeira alinharam-se para levar o país a aumentar a sua dívida pública e privada, sem que ninguém tivesse vontade de fazer alguma coisa. Porque existiram avisos e vários. Mas, como não estávamos sozinhos nesta grande festa da dívida, nada se fez.
Os primeiros alertas começam a ser dados por economistas como João Ferreira do Amaral, um nome mais próximo do PS, e Miguel Beleza, ex-ministro das Finanças e governador do Banco de Portugal no tempo de Cavaco Silva. Num encontro do PSD em 2001 avisaram que o endividamento estava a levar Portugal para uma crise que seria marcada pela recessão e pela venda de empresas (património) ao estrangeiro. Estávamos no segundo Governo de António Guterres que tomou posse a 25 de outubro de 1999 e termina a 6 de abril de 2002 por demissão do primeiro-ministro.
Mais tarde, em maio 2003, numa homenagem a José da Silva Lopes, há um autêntico choque de titãs entre Aníbal Cavaco Silva e Vítor Constâncio. Já estávamos no Governo de José Manuel Durão Barroso. Numa intervenção designada “Dores de Cabeça”, Cavaco Silva identifica, criticamente, a teoria de alguns economistas, incluindo no Banco Central Europeu, segundo a qual o euro acabava com a restrição financeira externa . De tal maneira, que existem testemunhos que nos dizem que se chegou a defender que o Banco de Portugal – ou seja, os bancos centrais do euro – deveria deixar de produzir as estatísticas da balança de pagamentos que, como sabemos, nos dão a informação sobre as relações de um país com o exterior.
Pensava-se que o desequilíbrio das contas externas deixava de ser um problema com o euro, deixava de ser uma restrição à política económica, sendo apenas uma balança regional. Mas Cavaco Silva avisa: “Ora um país, mesmo que seja uma região num espaço monetário unificado, não pode endividar-se sem limites. No médio ou longo prazo, um défice continuado das contas externas acaba por manifestar-se sob a forma de aumento do prémio de risco, racionamento do crédito ou transferência de ativos das mãos nacionais para as mãos de estrangeiros, como aliás temos vindo a assistir em Portugal. O ajustamento torna-se assim inevitável, i.e., a despesa das famílias, das empresas e do Estado tem de ser contida.” Estávamos a ver em antecipação o que acabou por acontecer.
Do outro lado estava Vítor Constâncio que, enquanto governador do Banco de Portugal, foi, durante algum tempo, defensor da tese igualmente adotada pelo BCE. O tempo veio dar razão a João Ferreira do Amaral, Miguel Beleza e Aníbal Cavaco Silva, para citar os economistas que foram mais vocais neste tema. E alguns países, aqueles que vão soçobrar na crise das dívidas soberanas, vão perceber, com dor, como a teoria do fim da restrição financeira externa estava incorreta. Como se avisou na altura, os défices externos no quadro do euro podem apenas durar mais tempo até que o rendimento se tenha de ajustar à produção ou, na linguagem que ficou conhecida no tempo da troika, até que se deixe de poder viver acima das possibilidades por ausência de mais empréstimos.
Iriam passar cinco anos desde os alertas de Cavaco Silva sem que nada fosse feito, continuando apenas a agravar-se o saldo externo. Registe-se que não existia qualquer incentivo para que se fizesse alguma coisa em Portugal. Vivia-se num tempo de euforia financeira, não apenas por via de não se ter percebido o impacto dos défices externos na arquitetura do euro, mas também porque se pensou, desta feita nos Estados Unidos, que se tinha descoberto uma forma de emprestar dinheiro para comprar casa a quem nada tinha, usando modelos matemáticos sofisticados.
Portugal, de facto, vai acumulando défices externos praticamente desde 1995. O défice externo acumulado entre 1998 e 2008 – o ano do início da crise financeira – é de 84% do PIB. E a dívida bruta era, em 2008, o equivalente a três vezes o PIB. Tal como preconizaram os economistas na altura, a diferença entre ter e não ter moeda própria está no espaço de tempo em que ocorre a crise. Quando há moeda própria a restrição financeira acontece muito rapidamente assim que acabam as divisas. Na moeda única a crise leva mais tempo a ocorrer.
Com moeda própria, assim foi nas duas crises que o país teve que levaram à intervenção do FMI, o espaço para fazer défice externo é muito reduzido. Assim que acabam as reservas em divisas é preciso pedir ajuda. Com uma moeda única, como o euro, podemos ficar mais tempo a endividar-nos até que quem nos está a financiar diz “basta” e deixa de emprestar. E foi isso que começou a acontecer em 2010 com o processo a ser desencadeado pela Grécia. E também como previram os economistas, a crise ou o ajustamento, como gostam de dizer, foi mais profunda e dolorosa do que aquelas que vivemos – e que se vivem – nos ajustamentos do FMI em países com moeda própria.
Durante este período, de 1999, quando foi lançado o euro, a 2010, véspera da entrada da designada troika, crescemos em média 1,3%, muito longe dos 4% da primeira década e meia de entrada na CEE. O que mostra também que esse financiamento, transformado em dívida, foi aplicado em atividades que produziram pouco valor. Essa será uma década de quatro governos, um liderado por António Guterres até 2002, seguindo-se Durão Barroso (2002-04) que irá para presidente da Comissão Europeia e será substituído com um novo Governo por Pedro Santana Lopes (2004-2005) e José Sócrates que será primeiro-ministro de 2005 a 2011. As contas públicas também nunca registaram um défice inferior a 3%.
Este será também o tempo do alargamento a Leste, países com recursos humanos mais bem preparados e localizados mais perto do centro da Europa a competirem por investimentos. Mas aquela que vai ser a marca de dor dos tempos do euro será a intervenção externa, ainda hoje tema de debates entre adversários políticos. O reequilíbrio financeiro vai regressar, com o fim da ilusão de almoços grátis que o euro gerou.
Na era da troika
É um tempo de ameaça existencial do euro. Tudo começou no outono de 2009. O socialista George Papandreou ganha as eleições na Grécia e, algumas semanas depois, afirma que o défice orçamental ultrapassará os 12% do PIB. Em dezembro começa o pesadelo, com os investidores a fugirem, vendendo dívida grega e desencadeando um acentuada subida da taxa de juro. A Grécia só sairá deste pesadelo em 2018.
Não existiam mecanismos europeus para enfrentar a situação – até porque, como já vimos, se pensou durante algum tempo que era impossível uma crise de dívida num país do euro. O momento, antecipado por alguns economistas, tinha chegado, trazido pela crise financeira nos Estados Unidos iniciada em 2007 e agravada com a falência da Lehman Brothers em 2008. Tal como esses mesmos economistas tinham dito, tinha-se levado mais tempo a chegar à crise. O problema é que esse mais tempo também iria significar que seria preciso muito mais dinheiro do que aquele a que se estava habituado com o FMI.
Só em maio de 2010 é que há um acordo, que envolve igualmente o FMI, para resgatar a Grécia com 110 mil milhões de euros. Será o primeiro de três empréstimos, envolvendo até uma reestruturação de dívida. Entre 2010 e 2015 a Grécia receberá empréstimos da ordem dos 326 mil milhões de euros, superior ao PIB português atual.
Os líderes europeus começaram a perceber que existia um enorme poder de contágio e que não tinham ferramentas para defender o euro, face à dimensão financeira exigida. Após a aprovação do resgate grego, em 2010, sob a pressão de um sério ataque ao euro, os ministros das Finanças da União Europeia decidem criar uma linha de financiamento de 750 mil milhões de euros para defender a moeda única. Foram 11 horas de reunião com a aprovação a acontecer já à uma da manhã de uma segunda-feira, antes da abertura dos mercados financeiros do outro lado do mundo. Cria-se o Fundo Europeu de Estabilidade Financeira que dará origem ao Mecanismo Europeu de Estabilidade (MEE) em fevereiro de 2011. Mas não irá a tempo de ajudar nem a Irlanda nem Portugal.
O contágio foi acontecendo. Primeiro a Irlanda que, vítima da crise norte-americana, resolveu assumir as perdas dos seus bancos e assim ficar com uma responsabilidade que não foi capaz de gerir. Recebe um empréstimo de 85 mil milhões de euros em novembro de 2010 e será o primeiro país a sair do programa de ajustamento, em dezembro de 2023.
Vão-se seguindo as letras da sigla que os mercados financeiros tinham criado – os GIPSI de Grécia, Irlanda, Portugal, Espanha e Itália. O seguinte é e será Portugal. O primeiro-ministro José Sócrates tenta resistir a um pedido de resgate financeiro, aproveitando a perspetiva que se começava a ter de que Portugal funcionaria como escudo protetor, evitando que o contágio chegasse a Espanha e Itália, economias maiores que exigiriam recursos muito mais significativos.
Em novembro de 2010 José Sócrates consegue aprovar o Orçamento de 2011 com a abstenção do PSD. Ali vão estar previstos cortes nos salários da função pública acima de 1500 euros (de 3,5% a 10%), congelamento das pensões e a subida da taxa de IVA que passa de 21% para 23%, entre outras medidas. Em Espanha segue-se o mesmo caminho.
Mas as medidas são incapazes de acalmar os mercados financeiros. O país precisa de pagar taxas de juro cada vez mais elevadas para conseguir quem lhe empreste dinheiro. E não é apenas o Estado que se encontra nesta situação. Os bancos, que foram quem intermediou o financiamento às empresas e às famílias, estavam igualmente endividados, com o crédito a representar 158% dos depósitos em 2010 (hoje está em 75%).
Sucedem-se então as medidas conhecidas como PEC 1 até ao PEC 4. Na altura José Sócrates esperava obter o apoio do BCE desde que este último Programa de Estabilidade e Crescimento 4 fosse aprovado. O PSD não viabilizou as medidas ali inscritas e levadas ao Parlamento, assim como todos os outros partidos da oposição. E o primeiro-ministro pede a demissão. Estamos a 23 de março de 2011. A partir daqui é uma questão de tempo até Portugal ter de pedir a intervenção externa. Mas segue-se um braço de ferro com José Sócrates a recusar-se a pedir ajuda. As pressões chegam de todo o lado, incluindo dos banqueiros que vão dando entrevistas a alertar para a necessidade de obter um empréstimo. Até que a situação se precipita a 6 de abril de 2011 quando o ministro das Finanças dá uma entrevista por escrito a dizer que “é necessário recorrer aos mecanismos de financiamento disponíveis no quadro europeu em termos adequados à atual situação política”.
A semana foi histórica para Portugal. Começou com uma reunião entre o governador do Banco de Portugal Carlos Costa e os banqueiros. Ali se fez o retrato da situação financeira e Carlos Costa informou os banqueiros que o BCE iria deixar de ceder liquidez aos bancos portugueses. Sem o apoio do BCE, como os mercados financeiros já estavam fechados para o país, os bancos não tinham acesso a financiamento. Depois dessa reunião seguem do Banco de Portugal na Rua do Comércio para se encontrarem com o ministro das Finanças. É nesse encontro que Fernando Teixeira dos Santos se compromete que Portugal não entrará em incumprimento. Porque era esse o risco, o de o país deixar de cumprir os compromissos com quem lhe tinha feito empréstimos.
E depois da entrevista do seu ministro das Finanças ao Jornal de Negócios, dia 6 de abril ao fim do dia, o primeiro-ministro faz uma comunicação ao país revelando que o Governo “decidiu dirigir à Comissão Europeia um pedido de assistência financeira”. A troika, como assim se têm designado no país os técnicos do FMI, da Comissão Europeia e do BCE, aterra em Lisboa a 11 de abril. O acordo é conhecido em maio, depois de ter sido aprovado pelo Eurogrupo dia 17. O empréstimo foi fixado em 78 mil milhões de euros, um terço do qual financiado pelo FMI. Ficam reservados 12 mil milhões de euros para a banca. Ficou claro, logo nessa altura, que o empréstimo era curto para as necessidades de financiamento de Portugal.
As estimativas apontavam que seriam necessários mais 30 a 40 mil milhões de euros, para integrar o financiamento das empresas públicas. Mas essas empresas não estavam no universo do setor público e não se quis com isso transmitir a mensagem que Portugal, tal como a Grécia, tinha dívida escondida. Depois existia também o constrangimento da capacidade de o país pagar essa dívida. E finalmente as razões políticas. Os líderes europeus queriam que o empréstimo a Portugal fosse inferior ao da Irlanda, numa espécie de mensagem de problemas decrescentes. Não tendo o envelope sido o adequado, as políticas tiveram de ser também mais restritivas.
Além disso, a venda da EDP aos chineses da Three Gorges por 2,6 mil milhões de euros e a transferência dos fundos de pensões dos bancos para a Segurança Social logo em finais de 2011 foram duas das medidas que mais contribuíram para compensar o subfinanciamento da troika.
Entre 2011 e 2013 o PIB cai 7%, com o ano mais grave, em 2012, a registar uma quebra de 4%. As anteriores intervenções do FMI não geraram recessões desta dimensão. A primeira, 1977-79, teve a sua recessão em 1974, com uma quebra da produção de 3,3%. E o programa de 1983-85 provocou uma recessão de 1,3% apenas em 1984. Mais um facto a demonstrar como tinham razão os economistas que alertaram para a dor que iríamos viver quando a crise chegasse.
O PSD, liderado por Pedro Passos Coelho, ganha as eleições a 5 de junho de 2011 e forma uma coligação pós eleitoral com o CDS. Será esse o Governo que aplicará o Programa de Ajustamento que tinha sido negociado ainda com o executivo PS de José Sócrates. Na altura ainda se colocou a hipótese de renegociar, mas receou-se outra vez a colagem à Grécia. Pedro Passos Coelho tem como objetivo colar o país à Irlanda, apostando assim na conquista da credibilidade financeira que abre os mercados financeiros. E é neste quadro que se adota o discurso de ir além da troika e acelera as privatizações para aliviar a restrição financeira. A 4 de maio de 2014 Pedro Passos Coelho anuncia a “saída limpa”, ou seja, o fim do programa de ajustamento sem que fosse necessário o “apoio cautelar”.
A banca conseguiu reajustar-se, com exceções — a mais grave de todas a envolver o BES, um banco sistémico que acaba por ser intervencionado em agosto de 2014 quando o país estava a sair do programa de ajustamento. E a dar lugar ao Novo Banco. O primeiro banco a colapsar foi o BPN, nacionalizado em novembro de 2008 e o primeiro a ser contagiado pela crise financeira nos Estados Unidos. O BPP, que também nessa altura enfrentou um problema de liquidez, foi deixado falir. Finalmente o Banif morre dia 21 de dezembro de 2015, já com António Costa como primeiro-ministro, tendo sido a sua parte saudável comprada pelo Santander. No meio deste abalo, ninguém perdeu dinheiro de depósitos, apenas de aplicações em títulos.
O país sai deste ajustamento equilibrado financeiramente. As contas externas reagiram rapidamente e passou-se de um défice de 8% em 2010 para 4,6% em 2011, chegando ao excedente logo a seguir, situação que se mantém até hoje. As contas públicas foram mais difíceis de corrigir até porque, entre outros aspetos, o choque recessivo gerou um desemprego histórico no país que exigiu o pagamento de subsídios de desemprego. E mais desemprego significou igualmente menos receita de impostos e contribuições. Mas ainda hoje se debate se a dose não teria sido excessiva.

▲ É com a compra de dívida pública por parte do banco central que o euro se salva, conseguindo Draghi fazer aquilo que teoricamente os tratados proíbem.
Bloomberg via Getty Images
Portugal foi o terceiro mas também o último a seguir o modelo de uma troika para o seu resgate. Espanha pede ajuda em junho de 2012, mas o financiamento de 100 mil milhões de euros já é apenas europeu, tal como acontecerá mais tarde com o Chipre, que em março de 2013 recebe 10 mil milhões de euros. A criação do Mecanismo Europeu de Estabilidade liberta a Zona Euro da necessidade de recorrer ao FMI.
Mas a crise existencial do euro na sua entrada, digamos, para a adolescência, não tinha terminado. Todo este período é igualmente pautado por uma divisão entre os países do Norte e do Sul da Europa. A então chanceler alemã Ângela Merkel, por exemplo, acusou os países do Sul, que inclui Portugal, Espanha e Grécia, de terem férias e feriados demais e de se reformarem demasiado cedo.
O ano de 2012 foi de facto um tempo em que se pôs em causa a capacidade de resistência do euro. Essas dúvidas só desapareceram quando o presidente do BCE, a 26 de julho de 2012, em Londres, faz uma intervenção que revela bem como um banco central pode resolver um problema financeiro como este. Mario Draghi diz apenas que o BCE fará tudo o que for preciso para preservar o euro e avisa: “acreditem que é suficiente”. E foi e é. É com a compra de dívida pública por parte do banco central que o euro se salva, conseguindo Draghi fazer aquilo que teoricamente os tratados proíbem.
Portugal, um país na moda?
A crise financeira e o doloroso ajustamento feito pela troika equilibraram financeiramente o país e criaram um consenso em torno das contas públicas excedentárias. O primeiro excedente orçamental desde 1974 acontece em 2019 e, não tivesse sido a pandemia, pode admitir-se que teríamos mantido essa situação. A dívida pública está a descer e o país já não se encontra no top do mais endividados do euro. O apoio público à disciplina financeira do Estado é tal que os governos têm agora problemas em registar um défice marginal que seja. Esta foi sem dúvida uma das grandes heranças dos difíceis tempos da troika.
Mantém-se, contudo, a questão do crescimento. Entre 1985 e 2000, em década e meia de adesão à CEE, Portugal cresceu cerca de 72%. De 1999, ano do nascimento do euro, até 2024 cresceu 25%. E se retirarmos os anos da pandemia, terminando estas contas em 2019, duas décadas após o euro, o crescimento acumulado limita-se a 15%. O que revela uma dinâmica diferente nos últimos anos. Mas comecemos pelo tempo anterior à pandemia.
Tendo como referência os 19 países que integravam o euro em 2019 – hoje são 20 com a entrada da Croácia em 2023 – o que se faz aqui é um exercício simples sobre o seu crescimento médio após a participação na União Económica e Monetária até ao ano anterior à pandemia.
De 1999 a 2019 Portugal registou uma taxa média de crescimento do PIB de 1,1%, protagonizando o terceiro pior desempenho económico no conjunto dos 19 países. Pior que Portugal, só a Grécia e a Itália. No topo está a Irlanda e Malta, esta última a integrar a moeda única em 2004. Ignorando a Irlanda, dadas as características da sua economia, muito dependente do investimento estrangeiro, o que cria problemas em comparações que usem o PIB, temos ainda os países bálticos, Estónia, Letónia e Lituânia no topo do desempenho económico.
As razões do fraco desempenho de Portugal após a entrada no euro não merecem consenso. Embora sem abranger ainda a fase da troika e posterior, Ricardo Reis, no livro de vários autores “A economia Portuguesa na União Europeia: 1986-2010”, aponta algumas hipóteses para o fraco crescimento do país na era do euro. A primeira é a que, em geral, está presente nos relatórios das organizações internacionais, como a falta de investimento, a pouca escolaridade, a má gestão empresarial e o mercado laboral rígido. A segunda aponta para o quadro externo e nomeadamente para a maior atração de investimento estrangeiro por parte dos países de Leste – que integraram, boa parte deles, a União, em 2004. Finalmente a quarta hipótese explicativa está na entrada de capitais que a economia portuguesa não teve capacidade de investir de forma eficiente. O crescimento medíocre acompanhado pelo endividamento, acabou, como se viu, com um resgate financeiro em 2011.
Nos últimos anos, Portugal tem vindo a registar taxas de crescimento mais elevadas, sem que se comparem com os primeiros anos de integração na CEE. Por exemplo, entre 2016 e 2019 a taxa média de crescimento foi de 2,7% e, depois da pandemia, foi de 2,6% em 2023 e 2024. Será preciso esperar para ver, mas vivemos uma conjuntura em que os países do sul da Europa que mais sofreram com a crise do euro estão hoje entre os mais dinâmicos e referidos como exemplo.
Apontada como a economia do ano de 2025 pela The Economist, Portugal sucedeu à Espanha. Simultaneamente os países do Norte da Europa são os que estão agora em pior posição. Independentemente do debate que os critérios possam gerar, há todo um enquadramento geopolítico que pode estar a fechar a fase de estagnação das primeiras duas décadas e meia do euro e a abrir uma etapa de maior crescimento. Por enquanto as quatro décadas de integração europeia significaram para o país duas vezes mais produção, mas com boa parte desse progresso conseguido na primeira década e meia.
Este artigo faz parte de uma série do Observador dedicada aos quarenta anos da adesão de Portugal à União Europeia. Resulta de uma parceria entre o Observador e o Parlamento Europeu. É um conteúdo editorial completamente independente.