
Como dizia Nietzsche, “é o futuro que dita a lei do nosso hoje“. Quando revimos a nossa estratégia pela última vez, há quatro anos, o nosso pensamento foi moldado – naturalmente – pelo passado recente: uma década de inflação muito baixa, agravada pela pandemia. Mas, como Nietzsche alertou, existe o perigo de deixar que o passado domine o nosso pensamento. Por vezes, é o futuro – ainda muito pouco compreendido – que já está a moldar o nosso presente.”
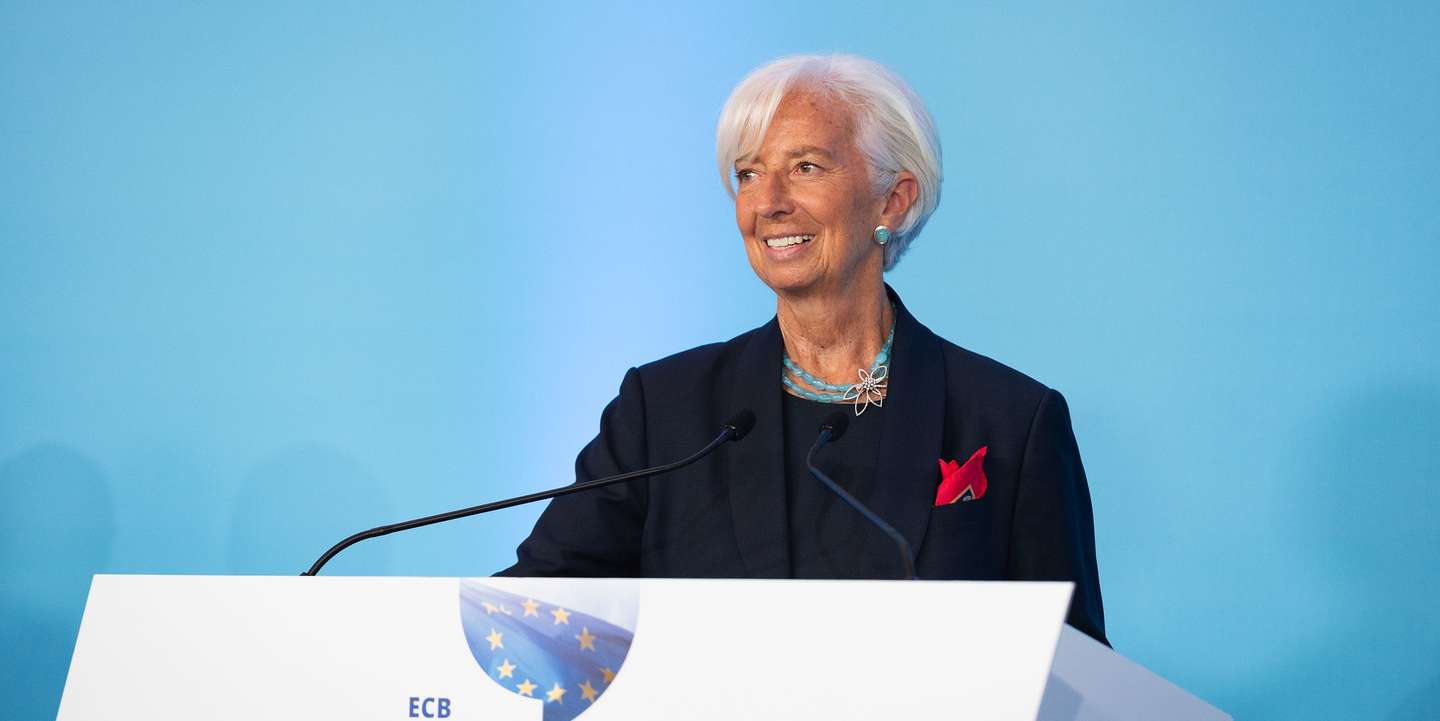
Já é uma tradição: Lagarde abre sempre (e fecha) os discursos em Sintra com uma citação. Se, no ano passado, foi uma citação do falecido treinador de futebol Bobby Robson (que dizia que “os primeiros 90 minutos de cada jogo são os mais importantes”), neste ano a francesa optou por citar um dos filósofos mais famosos de sempre: Friedrich Nietzsche. A frase serviu para alertar para a importância de combater o fenómeno conhecido por “viés de recência“: a tendência de se valorizar mais os riscos vividos recentemente do que aqueles que podem ser tão ou mais perigosos mas, como estão mais distantes no tempo, parecem importar menos. A zona euro viveu um surto inflacionista que, apesar de tudo, teve uma duração relativamente curta – mas, agora, o banco central não deve valorizar mais esse surto inflacionista recente do que os longos anos de inflação demasiado baixa que eram a principal ameaça no passado um pouco mais longínquo. “O BCE está alerta para o risco de novos choques de inflação demasiado baixa“, garantiu Lagarde.
Logo após a revisão [da estratégia, em 2021], o mundo mudou de formas que não tínhamos previsto. A reabertura das nossas economias após a pandemia provocou grandes alterações setoriais. A invasão da Ucrânia pela Rússia desencadeou uma mudança fundamental nos mercados energéticos. O cenário geopolítico alterou-se, remodelando o comércio global. E as mudanças estruturais nos mercados de trabalho tornaram-se cada vez mais evidentes – impulsionadas pela demografia, pela transformação tecnológica e pela evolução das preferências dos trabalhadores”.
O BCE fez uma revisão formal da sua estratégia em 2020-21, que levou a que o alvo de inflação passasse de “perto, mas abaixo, de 2%” para “2% no médio prazo”, entre outras alterações. E, nessa altura, o Conselho do BCE adiantou que iria avaliar periodicamente se a nova estratégia estava a revelar-se adequada – e o primeiro desses momentos chegou nesta segunda-feira, 30 de junho de 2025, com o BCE a fazer uma auto-avaliação que, em resumo, é muito positiva. Até analistas, como os do banco holandês ING, disseram que esta análise divulgada pelo BCE é uma “palmadinha dada nas próprias costas“. Mas Lagarde quis contrariar essa ideia (até porque já no ano passado tinha passado uma mensagem muito auto-elogiosa) reconhecendo que a autoridade monetária não foi capaz, em 2021, de antecipar a forma como a reabertura pós-pandémica iria afetar a economia da zona euro, designadamente ao nível da evolução dos preços.
Uma palavra tem dominado o debate público nas últimas semanas: a incerteza. E esta é uma das primeiras conclusões importantes da nossa avaliação estratégica: o mundo que se avizinha é mais incerto – e esta incerteza irá provavelmente tornar a inflação mais volátil”.
Antes de começar o discurso, Lagarde assinalou a presença de Vítor Constâncio (ex-vice-presidente do BCE) no jantar, bem como a presença de Mário Centeno – governador do Banco de Portugal que estará prestes a ser substituído mas que o Governo permitiu que fosse anfitrião do BCE neste evento sem que essa não-recondução tivesse já sido oficialmente confirmada. A presidente do BCE continuou o discurso, porém, utilizando uma palavra da qual Mário Centeno já disse várias vezes que não gosta: incerteza. Há sempre incerteza, nuns momentos mais do que noutros, é certo – mas falar em “incerteza” pode soar a expediente fácil usado quando não se tem soluções concretas e corajosas para os problemas. Mas Lagarde fala em “incerteza” não como lugar-comum mas como forma de enquadrar o que deverá ser, nos próximos anos, uma atuação mais “ágil” por parte do BCE, perante uma maior “volatilidade” na inflação. Essa já tinha sido a ideia que tinha transmitido na conferência de imprensa da manhã.
Vemos sinais claros de que os choques de oferta estão a tornar-se mais frequentes (…) Isto não é simplesmente uma extrapolação do choque mais recente: reflete uma mudança estrutural na forma como as empresas operam em condições de incerteza permanentemente mais elevada. E a pesquisa económica mostra que, num ambiente como este, as empresas tendem a reagir mais rapidamente a choques – especialmente os de oferta – de forma a protegerem-se contra potenciais prejuízos futuros.”
Há dois tipos de choques que podem fazer descontrolar a inflação: choques na oferta e choques na procura. Em termos simples, os preços sobem porque há menos bens e serviços disponíveis para serem comprados ou, então, porque subiu muito rapidamente a procura por esses bens ou serviços. Christine Lagarde considera que o mundo em que vivemos – e o mundo em que viveremos nos próximos tempos – será mais marcado por problemas na oferta que, tendencialmente, irão levar as empresas a mudar os preços mais repentinamente. “Como sabemos, as empresas, de um modo geral, costumam ser mais rápidas a subir os preços do que a baixá-los“, afirmou a francesa, e isso cria um problema para o banco central, que tem como missão manter a inflação em 2% – nem muito acima nem muito abaixo e, sobretudo, nunca estar muito tempo longe dessa meta, porque é a inflação (alta ou baixa) persistente que mais arrisca fazer descarrilar as chamadas “expectativas de inflação”. Ou seja, qualquer desvio tem de ser combatido rapidamente para evitar que a população e os agentes económicos se habituem à ideia de uma inflação que não está controlada.
Houve momentos em que, olhando para trás, tornar públicos os nossos cenários [para a inflação] poderia ter ajudado a nossa formulação de políticas bem como a nossa comunicação. Um exemplo foi a elevada incerteza em 2021 quanto à velocidade da distribuição da vacina [contra a Covid-19] e à natureza da reabertura pós-pandemia, incluindo as mudanças setoriais na oferta e na procura nos setores de bens e serviços, tanto na zona euro como a nível global. A análise de cenários poderia ter ajudado a ilustrar que a gama de possíveis resultados era invulgarmente ampla – e reduzido o risco de projetar falsas certezas ao público.”
Um dos temas em discussão neste Fórum BCE é a forma como os bancos centrais devem comunicar com as pessoas e com os agentes económicos. Se o norte-americano Ben Bernanke, presidente da Reserva Federal entre 2006 e 2014, dizia que o trabalho de um banqueiro central era “95% comunicação e 5% ação”, Christine Lagarde reconhece que poderá ter errado na forma como trabalhou a comunicação nos anos difíceis que marcaram o seu mandato. A incerteza era grande, nomeadamente nas projeções que se foram fazendo na altura da pandemia e da guerra, mas o BCE optou por passar uma mensagem de segurança nos dados – o que foi um problema para a sua credibilidade à medida que foi sendo necessário rever esses mesmos dados. Os economistas do BCE já tinham usado modelos para simular os cenários mais benignos e os menos benignos mas, nos discursos e apresentações públicas, raramente esses cenários foram revelados (devido ao medo de que toda a gente assumisse, logo aí, que os menos benignos seriam os que se concretizariam – o que podia tornar-se uma profecia que se cumpriria a si mesma). Teria sido importante, reconhece agora Lagarde, admitir de forma mais frontal e sincera a dificuldade em fazer previsões.
Não se trata de reagir a desvios pequenos ou temporários, mas de um compromisso simétrico para responder à dinâmica da inflação que pode desancorar as expectativas de inflação em qualquer direção.
O BCE promete ser mais “ágil” na reação à inflação, já que esta se prevê mais “volátil” nos próximos tempos. Mas, num banco central, é ténue a linha que separa “agilidade” e uma potencial “reação exagerada” ou “precipitação”. Na última crise inflacionista, o BCE foi acusado pelos seus críticos de dois pecados: ter sido, possivelmente, pouco ágil no início da subida dos juros (tardando em demasia o início do aperto monetário quando os riscos de inflação já eram visíveis); e, por outro lado, ter-se, possivelmente, precipitado no nível até ao qual elevou as taxas de juro – os 4% dos quais o BCE acabou por se afastar com relativa rapidez (até aos atuais 2%). Nesta nova fase da política monetária, Lagarde garante que não haverá precipitações mas, sim, um compromisso de que o BCE irá atuar adequadamente para evitar que a inflação suba ou desça demasiado.
Iniciámos o nosso recente ciclo de políticas com aumentos de juros historicamente grandes, aplicados a um ritmo sem precedentes. A nossa análise mostra que, se não tivéssemos agido, a probabilidade de desancoragem das expectativas de inflação teria ultrapassado os 30% em 2022 e 2023″.
Um estudo que está a ser terminado, feito por dois economistas do BCE (Kai Christoffel e Mátyás Farkas), calcula que se o BCE não tivesse feito a rápida subida dos juros (entre julho de 2022 e junho de 2023, de -0,5% para 4%), o risco de “desancoragem das expectativas de inflação” teria ultrapassado os 30% – ou seja, houve uma probabilidade de um em três que, caso não tivesse havido um forte aperto monetário, o BCE teria perdido o controlo sobre a inflação e deixaria de ter credibilidade, aos olhos da população e dos agentes económicos, de que teria a capacidade (ou a vontade) de voltar a trazer a inflação para níveis normais. Com mais ou menos vieses, este dado vem reforçar, diz Lagarde, que o BCE não deve hesitar quando considera que a inflação está em risco de se descontrolar (em baixa ou em alta).
Os nossos cenários sobre potenciais tarifas de importação dos EUA têm-nos ajudado a navegar num cenário de comércio global incerto, ao mesmo tempo que nos permitiram comunicar mais claramente os riscos – de ambos os lados [inflação ou deflação] (…). Mesmo com as mudanças no mundo que nos rodeia, sabemos qual é o nosso propósito. E faremos tudo o que for necessário para o cumprir: garantir a estabilidade de preços para a população da Europa.”
“Aquele que tem um porquê para viver consegue enfrentar quase todos os comos“. Além de terminar com outra citação de Nietzsche, como forma de sublinhar o compromisso inabalável de Lagarde e de todo o BCE para com a missão que lhes foi atribuída, Lagarde também recuperou uma outra expressão bem conhecida no BCE – a garantia, dada por Mario Draghi em julho de 2012, de que o BCE faria “tudo o que [fosse] necessário” para salvaguardar a integridade da união monetária (uma frase que foi o início do fim da crise das dívidas soberanas, da década passada). Esta não foi a primeira vez que Christine Lagarde citou o italiano, seu antecessor, nessa frase histórica, mas a francesa decidiu voltar a fazê-lo porque é, talvez, a ferramenta mais eficaz que o BCE tem para passar uma imagem de segurança e solidez num discurso onde tanto se fala de incerteza.