Donald Trump e a sua administração estão “demasiado apostados” no tema das tarifas para que se possa esperar um recuo ou uma suavização rápida das taxas anunciadas na quarta-feira, que surpreenderam os economistas pela sua agressividade – nos números e no tom. Nem o vermelho que, nas últimas semanas, tem ilustrado as quebras nos mercados financeiros – que se aprofundaram nesta quinta-feira – irá dissuadir o Presidente dos EUA, afirmam os especialistas ouvidos pelo Observador: só o medo de perder as eleições intercalares (as midterms de novembro de 2026) poderá levar Trump a repensar a estratégia. Ou, talvez, nem isso.
“Foi muito agressiva, toda aquela encenação – Trump chegou ao ponto de chamar ‘necrófagos’ aos parceiros comerciais estrangeiros”, salienta Pedro Oliveira, diretor da Nova SBE e professor de operações, tecnologia e inovação. Todos os bancos de investimento reconheceram, ao digerir os anúncios feitos por Trump na quarta-feira, o seu “Dia da Libertação”, que as tarifas introduzidas são mais gravosas do que se temia: devem levar a que, em média, os produtos que entram nos EUA passem a ser tarifados a pelo menos 20%, calculam os economistas.

Tarifa média cobrada pelos EUA vai regressar aos níveis da Grande Depressão – ou mais ainda. FONTE: Commerzbank, Casa Branca, US Trade Representative
Este é o aumento de tarifas “mais agressivo” que alguma vez foi anunciado na História americana” e, acrescentam os economistas do Commerzbank, “marcam o início de uma nova era de protecionismo” na qual “o risco de um conflito comercial global aumenta, sobretudo porque muitos dos parceiros comerciais – ou ‘adversários’, como são vistos por Trump –, não vão aceitar estas tarifas mais elevadas sem resistência”. Passou a estar em causa o sistema de comércio global que vigorou nos últimos 75 anos, concordam os analistas.
A economia norte-americana – o território onde as taxas anunciadas por Trump vão ser cobradas – não vai sair incólume. “Estas tarifas gigantescas irão, provavelmente, levar a preços mais elevados suportados pelos consumidores e fazer abrandar a economia norte-americana“, afirma o Commerzbank, salientando que as importações de bens correspondem a 11% do Produto Interno Bruto (PIB) norte-americano – “todas estas importações devem passar a ficar mais caras em quase 20%”.
As empresas importadoras podem absorver parte do custo (o que também não deixará de ter o seu impacto) e os consumidores podem passar a consumir produtos diferentes, acautelam os economistas, mas o aumento dos preços é um dado adquirido, o que será muito penalizador numa economia muito dependente do consumo privado e do investimento como é a norte-americana. “Esta política económica errática está a destruir a base para todo e qualquer planeamento, levando as empresas e os consumidores a retraírem-se”, afirma o banco alemão, que já anunciou que vai rever em baixa as projeções de crescimento para a economia dos EUA.
Ao contrário do que acontecia na campanha eleitoral, nesta fase Trump e alguns membros da sua administração já vêm admitindo que irá haver “alguma dor” na economia – mas garantem que será só numa primeira fase. Essa “dor” será premiada a médio prazo com “enormes ganhos” que, na estratégia da Casa Branca, vão gerar-se se (ou quando, no discurso de Trump) as empresas passarem a produzir mais internamente e, para isso, tiverem de contratar mais norte-americanos.
A estratégia política e comunicacional estará a dar frutos, pelo menos para já. A mais recente sondagem da Harvard CAPS/Harris, feita na quarta-feira antes do anúncio das taxas, revelou que 49% dos eleitores aprovam o desempenho de Trump como Presidente. É uma descida face aos 52% apurados pela mesma sondagem feita um mês antes, o que pode indicar que alguns eleitores estão a começar a olhar para o tema das tarifas com alguma desconfiança. Porém, os 49% que aprovam o desempenho de Trump ainda são mais do que os 46% que desaprovam.
[Já saiu o terceiro episódio de “O Misterioso Engenheiro Jardim”, o novo Podcast Plus do Observador que conta a história de Jorge Jardim, o empresário que, na verdade, era um agente secreto que liderou missões perigosas em todo o mundo, tentou criar um país e deu início a um clã de mulheres aventureiras. Pode ouvir aqui, no Observador, e também na Apple Podcasts, no Spotify e no YoutubeMusic. E pode ouvir aqui o primeiro episódio e aqui o segundo]

Trump aplica tarifas pela metade. Mas metade do quê, exatamente?
O Presidente dos EUA disse na quarta-feira que, embora o “pudesse ter feito”, decidiu, por uma questão de “generosidade”, não aplicar tarifas totalmente recíprocas aos outros países ou blocos. Na maior parte dos casos, Trump optou por uma taxa “descontada” que corresponde a metade daquilo que os parceiros (ou adversários) comerciais “cobram aos EUA” – ou, em rigor, aquilo que é cobrado às empresas que importam produtos vindos dos EUA.
Mas ninguém percebeu, inicialmente, como é que Trump chegou aos tais valores que alegadamente representam aquilo que é cobrado nas exportações dos EUA. Por exemplo, não era claro de que forma é que a União Europeia cobra uma média de 39% nas importações vindas dos EUA, já que segundo a Organização Mundial do Comércio essa taxa ronda os 5%, em média.
No placard que levantou no comício que fez nos jardins da Casa Branca, Trump explicou que o cálculo da tarifa “cobrada aos EUA” incluía não só as taxas alfandegárias mas, também, outros fatores como “barreiras regulatórias” e “manipulação da moeda“. Esse seria um cálculo com algum grau de subjetividade e opacidade, mas rapidamente alguns economistas perceberam que a conta, afinal, é surpreendentemente fácil de fazer.
Esse valor total de tarifas cobradas aos EUA terá sido calculado da seguinte forma: usou-se no défice de bens (excluindo os serviços, um detalhe de grande relevância) e dividiu-se pelas importações de bens que entram nos EUA vindos de cada país/bloco. O rácio resultante foi, depois, dividido por metade, et voilá está calculada a tarifa. No caso da União Europeia, usou-se o défice de bens (235,6 mil milhões de dólares em 2024) e dividiu-se pelas exportações europeias (de bens) para os EUA, que totalizaram 605,8 mil milhões de dólares.
O resultado deste rácio foi de 39%, que para a administração Trump espelha uma alegada vantagem comercial “injusta” que a UE detém sobre os EUA. A partir deste número, a Casa Branca propôs uma tarifa de cerca de metade (20%). “Quando se pensa na União Europeia pensa-se que são uns tipos simpáticos, não é? Pois, mas eles roubam-nos à descarada, é triste ver”, afirmou Trump.
Just figured out where these fake tariff rates come from. They didn't actually calculate tariff rates + non-tariff barriers, as they say they did. Instead, for every country, they just took our trade deficit with that country and divided it by the country's exports to us.
So we… https://t.co/PBjF8xmcuv
— James Surowiecki (@JamesSurowiecki) April 2, 2025
James Surowiecki, autor de “A Sabedoria das Multidões” (Wisdom of the Crowds), foi um dos primeiros a vir a público explicar a forma de cálculo “extraordinariamente disparatada” que foi utilizada neste processo. Alan Cole, do think tank Tax Foundation, até decidiu criar uma folha de cálculo em Excel para comprovar que as contas foram, de facto, feitas desta forma. Já nesta quinta-feira, o governo suíço – atacado com uma tarifa de 31% — considerou a forma de cálculo das tarifas de Trump “incompreensível“.
Porém, o cálculo das tarifas, mais do que “disparatado” ou “incompreensível”, pode ser contrário à lei, de acordo com Peter Schiff, economista-chefe da Europac e famoso comentador dos mercados financeiros. Na rede social X, Schiff considerou as tarifas de Trump “ilegais“.
“O Congresso delegou no Presidente o poder de impor tarifas recíprocas, mas estas tarifas de Trump são recíprocas só no nome – são calculadas usando uma treta de uma fórmula que atribui qualquer excedente comercial de outros país às tarifas, mesmo que esse país aplique tarifas baixas ou nulas”.
Trump's tariffs are illegal. Congress delegated the President the power to impose reciprocal tariffs. But Trump's tariffs are reciprocal in name only. They are based on a bogus formula that attributes any nation's trade surplus to tariffs, even if tariffs are low or nonexistent.
— Peter Schiff (@PeterSchiff) April 3, 2025
Pedro Oliveira, diretor da Nova SBE, não vê, porém, grande risco de Trump ter “contratempos internos”, como ver o Congresso bloquear as suas intenções. “O Presidente tem muitos poderes para definir a política comercial, pelo que não acredito que possa vir daí algo que o impeça de aplicar estas tarifas”, afirma o académico, em conversa com o Observador. Outra hipótese “seria o Supremo Tribunal contrariar as intenções do Presidente, mas também não acredito que isso aconteça”, afirma Pedro Oliveira, que fez parte da carreira académica e profissional nos EUA.
Outra hipótese seria surgirem eventuais censuras por parte da Organização Mundial do Comércio (OMC), na sequências de queixas que foram apresentadas ou que venham a sê-lo. “Mas os EUA têm desrespeitado várias posições assumidas pela OMC e sabemos que estas organizações supranacionais têm perdido muita eficácia – penso que seria para o lado que Trump dormiria melhor, como se costuma dizer”.
“Acredito mais nos lóbis empresariais“, afirma Pedro Oliveira, admitindo que esses podem, gradualmente, levar Donald Trump a introduzir exceções e isenções que mitiguem o impacto das tarifas. Mas o possível alcance disso seria sempre limitado e é por isso que o diretor da Nova SBE defende que este passo dado pela administração norte-americana deve levar as empresas a apostar na inovação e na criação de produtos diferenciados.
Os “produtos não-diferenciados vão, sem dúvida, sofrer um grande impacto nas exportações para os EUA. Mas há várias coisas mais diferenciadas que, mesmo que se tornem mais caras, as pessoas vão comprar na mesma – não é pelo facto de aquele cognac francês deixar de custar 50 dólares e passar a custar 60 ou 70 que os americanos que consomem esses produtos vão deixar de comprar”, destaca.
Trump pode recuar? Está “demasiado apostado” nas tarifas (e precisa do dinheiro)
Se nem a OMC nem o Congresso podem levar Trump a recuar, um analista pergunta: “Será que Donald Trump mudará de ideias se a crise económica se tornar demasiado grande? James Knightley, economista-chefe do holandês ING para os EUA, tem dúvidas. “O problema é que Trump está demasiado apostado no tema das tarifas“, uma matéria que tem sido quase omnipresente na política que o Presidente teve nestes primeiros 50 dias de mandato.
James Knightley acrescenta que “corrigir práticas comerciais percecionadas como injustas e, alegadamente, recuperar a indústria dos EUA seria sempre um objetivo a longo prazo, dado o custo e o planeamento envolvidos”, ou seja, Trump preparou os cidadãos para alguma da tal “dor”. Por outro lado, diz o economista do ING, Trump precisa mesmo das receitas tarifárias para lhe darem espaço orçamental para “prolongar e expandir os seus cortes fiscais de 2017”, o que “também nos sugere que ele não irá recuar, tão cedo“.
Os economistas do Commerzbank têm uma visão semelhante: “algumas pessoas podem achar que estas medidas drásticas não são mais do que uma tática, como se Trump apenas estivesse a usar as novas tarifas como trunfo negocial, podendo retirá-las à medida que os visados fizessem dadas concessões aos EUA”. “Porém”, diz o banco alemão, “esta análise subestima a determinação de Trump – no final de contas, ele parece ver o equilíbrio da balança comercial como a principal alavanca que permitirá aos EUA entrarem numa nova ‘era dourada’ de crescimento económico”.
Além disso, afirma o Commerzbank, “tendo em conta os enormes défices orçamentais [mais de 6%] e o planeado prolongamento dos cortes de impostos, Trump está muito dependente de outras fontes de receita“.
Analistas confusos em relação às tarifas anunciadas
↓ Mostrar
↑ Esconder
Trump apresentou o cálculo das tarifas como “muito simples” mas, para vários analistas, elas são tudo menos isso. Além das dúvidas sobre a forma de calcular as barreiras (tarifárias e não-tarifárias) que são colocadas aos EUA, aos olhos de Trump, os analistas mostram ter dúvidas sobre a forma como estas novas tarifas vão interagir com as outras já anunciadas.
“Ainda não é claro se as novas tarifas vão acrescer às outras que já foram aplicadas ou se irão ser vistas em separado”, afirmam os analistas do ING. Sendo mais concreto: com uma nova tarifa de 20% aplicada à União Europeia, dias depois de ser aplicada uma taxa de 25% a todos os carros importados, “isso significa que será paga uma tarifa de 47,5% cada vez que um carro é exportado pela Europa para os EUA?”, pergunta o ING.
O banco de investimento reconhece “não estar absolutamente certo” da resposta a esta pergunta. “Mas certamente os responsáveis da UE estarão a torcer para que as tarifas não se acumulem umas em cima das outras”, acrescenta o ING.
Mas há uma coisa que, na leitura de James Knightley, do ING, pode levar Trump a travar no tema das tarifas. “O Presidente Trump estará, certamente, atento ao calendário eleitoral”. “Os resultados das recentes eleições para o Congresso da Flórida e para o Supremo Tribunal do estado do Wisconsin foram um tiro de aviso”, com os republicanos a vencerem na Flórida mas a perderem boa parte da maioria que tinham.
“Quanto mais sofrimento económico o país enfrentar, mais provável é que os democratas sintam que podem reconquistar o controlo da Câmara dos Representantes nas eleições intercalares do próximo ano”, afirma James Knightley, numa referência às midterms previstas para novembro de 2026.
Trump “pode continuar a apostar que grandes cortes de impostos para 2026 lhe darão o impulso necessário para levar o seu partido para a frente, e pode apontar os anúncios de repatriamento industrial como ‘grandes vitórias'”. “No entanto”, afirma o economista do ING, “isso pouco fará para atenuar os receios de curto prazo relacionados com a queda do produto económico, aumento do desemprego, inflação elevada e mercados financeiros em stress“.
Este último fator também pode ser “dissuasor” para Donald Trump, diz Pedro Oliveira, da Nova SBE, embora o Presidente dos EUA tenha repetido que as recentes quedas na bolsa estão a ser provocadas por “globalistas” que não têm interesse em ver os EUA a “deixarem de ser roubados à descarada como têm sido há décadas”. Para Pedro Oliveira, se houver “perdas muito acentuadas” nas bolsas, Trump poderá começar a mostrar algum incómodo por estar a provocar quedas que são das maiores da História norte-americana.
Jason Goepfert, da SunDial Capital Research, calculou o desempenho das bolsas norte-americanas (medidas pelo índice S&P 500) e concluiu que Trump, nos primeiros 50 dias deste segundo mandato, está a coincidir com um dos piores desempenhos bolsistas registados desde 1950. Só George W. Bush, em 2001, e Richard Nixon, em 1973, conviveram com quedas mais expressivas na bolsa nos seus primeiros 50 dias (13,6% e 7,2%, respetivamente).
Os melhores primeiros 50 dias foram de Bill Clinton, em 1993 (um ganho de 4,2%), Barack Obama, em 2013 (5,7%) e JF Kennedy, em 1961 (9,4%). A grande instabilidade que Trump trouxe aos mercados acionistas, que inicialmente aplaudiram a sua vitória nas eleições de novembro, foi determinante para que o índice S&P 500 tenha caído 6,4% nos primeiros 50 dias. E estes são cálculos que foram feitos antes de a bolsa dos EUA abrir com fortes quedas nesta quinta-feira, registando a pior abertura da bolsa em dois anos.
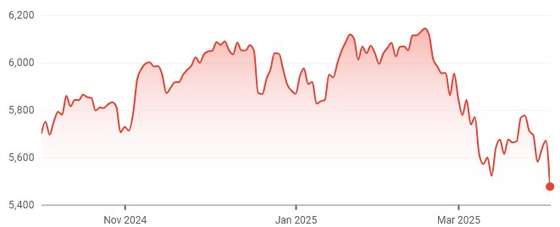
Principal índice da bolsa de Nova Iorque, o S&P 500, abriu a perder entre 4% e 5%, a pior abertura numa sessão bolsista nos últimos dois anos. FONTE: Google Finance