Talvez pela primeira vez nesta segunda era Trump, vemos o presidente dos EUA aparentemente a recuar. Trump chegou a Davos com um discurso maximalista sobre a Gronelândia, perentório e sem margem para dúvidas. Chegou a dizer que precisava de controlar a Gronelândia porque ninguém defende um arrendamento como defende propriedade própria — uma observação reveladora depois de ter sido obrigado a reconhecer que o acordo celebrado em 1951 com a Dinamarca já lhe permitia fazer praticamente tudo aquilo com que justificava a sua pretensão de expansão territorial. A importância da Gronelândia, afinal, parecia ser mais psicológica que estratégica.
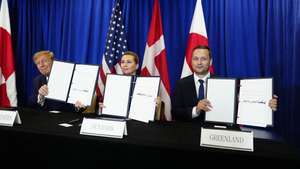
Contudo, Trump cedeu. Excluiu até a utilização de força militar e falou na possibilidade de se chegar a um acordo depois de uma conversa com o secretário-geral da NATO, Mark Rutte. Os seus adeptos dirão que isto se insere na sua tática habitual: entrar nas negociações com uma posição maximalista para forçar concessões e, no fim, conseguir aquilo que sempre quis. É uma teoria interessante, mas esbarra contra a realidade quando aplicada à Gronelândia. Segundo o reportado, este novo acordo não muda de forma significativa a presença americana no Ártico, abrindo apenas a possibilidade de as bases americanas se tornarem território soberano americano.
Como justificar, então, este aparente recuo de Trump? Como quase tudo na política americana, a resposta parece passar pela economia.
Donald Trump tem-se revelado ao longo dos seus anos na presidência como um homem aparentemente imune aos ruídos externos e à contestação pública. A pressão mediática, os protestos, as críticas internacionais, nada disto parece afetá-lo verdadeiramente. Contudo, há uma tendência que se repete desde 2016 e que vale a pena notar: quando Wall Street ameaça um choque ou dá sinais claros de instabilidade, Trump tende a responder. E, neste caso da Gronelândia, a questão parece ter sido precisamente essa. Ao longo da semana passada, assistimos a quedas no mercado americano, não de forma catastrófica ou irreversível, mas certamente de forma significativa o suficiente para soar alarmes. Quedas essas que se deveram em grande parte aos receios crescentes de que os instintos imperialistas de Trump, combinados com a sua retórica agressiva, pudessem levar a uma guerra comercial com a União Europeia.
E é aqui que se coloca uma questão particularmente interessante. Mark Carney veio recentemente no seu discurso em Davos falar do que se tornou o novo termo da moda nas relações internacionais: a instrumentalização de interdependências económicas. E a forma como os Estados Unidos têm dominado completamente esta era, consolidando-se como os senhores incontestáveis do globo através do controlo sobre infraestruturas críticas da economia global. Todo esse diagnóstico está correto e corresponde à realidade do poder americano contemporâneo.
Contudo, as últimas duas semanas mostraram algo que muitas vezes se esquece nesta análise: esse mesmo mundo de interdependências permite também a outras potências — especialmente à União Europeia, que tem um sistema financeiro e de serviços particularmente interconectado com o americano — infligir dor económica aos Estados Unidos quando assim o decidem.
Num momento em que a União Europeia está desesperadamente à procura de uma forma credível de resistir à pressão crescente da administração americana, o caminho pode passar precisamente por aqui. Porque assim que a UE, e em particular líderes como o francês Emmanuel Macron e o alemão Friedrich Merz, se mostraram disponíveis para finalmente limpar o pó do seu tão falado mecanismo anti-coerção ou para efetuar uma venda estratégica e coordenada dos treasuries americanos detidos pelas entidades públicas europeias, a administração Trump reagiu de forma quase imediata. E o mais interessante é que não foi sequer preciso tomar qualquer ação concreta, bastou mostrar disponibilidade para disputar o jogo segundo as regras que a própria administração Trump montou.
A reação foi tão rápida porque a economia americana, apesar de ter resistido melhor à deriva tarifária de Trump do que muitos esperariam, não está propriamente com o vento de popa. Aliás, em parte, essa aparente resiliência económica americana deve-se a um princípio que, perigosamente, parece ter vindo a ditar algumas decisões dos principais players económicos globais: a máxima TACO (Trump Always Chickens Out), isto é, a crença de que Trump pode ameaçar muito e falar alto, mas acaba sempre por recuar quando confrontado com a possibilidade real de surgir dor económica significativa das suas próprias decisões.
Mas essa aposta pode estar a tornar-se arriscada. O dólar atravessa neste momento uma das maiores ondas de desvalorização dos últimos anos, enquanto, ao mesmo tempo, o ouro e a prata disparam em valor, configurando um sinal de que os mercados podem já não ver o dólar um bem suficientemente seguro. Isto coloca um problema quase existencial para um Estado com uma dívida pública astronómica e dificuldades crescentes para a refinanciar.
Para complicar ainda mais as coisas, há uma outra carta neste baralho que pode estar a dificultar significativamente a vida a Trump: Sanae Takaichi. A primeira-ministra japonesa, que vai agora a eleições, tem defendido e procurado implementar uma política monetária e económica tipicamente conhecida como Abenomics (cunhada por referência a Shinzo Abe, antigo primeiro-ministro japonês e mentor político de Takaichi) que propõe estímulos fiscais avultados para os cidadãos japoneses. Esta política podia ter funcionado, ou pelo menos resultado melhor, num momento histórico onde a inflação no Japão era virtualmente inexistente, como foi durante décadas. Mas agora, num momento em que a economia japonesa vive inclusivamente uma ligeira mas preocupante wage-price spiral, as propostas ambiciosas de Takaichi poderão muito bem levar a ainda mais pressão inflacionária.
E porque é que isto importa para a economia americana? Porque durante décadas, investidores americanos e globais aproveitaram as taxas de juro próximas de zero no Japão para pedir empréstimos baratos em yen, converter esse dinheiro noutras moedas, e investir em ativos que pagam retornos mais altos como ações americanas. É o chamado carry trade, e representa uma fatia significativa do capital que circula em Wall Street. Se o yen apreciar significativamente, algo que políticas inflacionárias poderiam precipitar ao forçar o Banco do Japão a subir juros, esses investidores ficam encurralados. Pediram empréstimos em yen barato, mas agora têm de os pagar em yen caro. Para muitos, a solução mais rápida passa por vender os ativos americanos que compraram. E quando muitos investidores fazem isto ao mesmo tempo, Wall Street ressente-se e as classes médias americanas, muito mais investidas na bolsa que as europeias, sofrem o impacto direto.
Perante esta conjuntura — mercados nervosos com uma potencial guerra comercial europeia, um dólar enfraquecido e a possibilidade de uma crise no carry trade japonês — torna-se mais fácil perceber que Trump tenha decidido recuar. Não pelo poder exclusivo da Europa considerada isoladamente, mas porque os mercados sinalizaram que não estavam dispostos a absorver tantos choques em simultâneo. E Trump tem um problema de calendário: daqui a oito meses enfrenta eleições intercalares, historicamente difíceis para qualquer presidente no poder. Uma guerra comercial que provoque perdas económicas visíveis antes dessas eleições seria politicamente suicida. O tempo, neste caso, joga contra ele.
O episódio da Gronelândia ensina algo que vale a pena reter. Trump pode dominar os ciclos noticiosos, pode parecer ubíquo e omnipotente no plano internacional, pode ditar a agenda global com um post no Truth Social ou uma declaração em Davos. Mas está tão sujeito às pressões internas da sua economia como qualquer outro líder. E o sistema de interdependências armadas que os Estados Unidos construíram para projetar poder globalmente afinal funciona nos dois sentidos: as mesmas alavancas que Washington usa para coagir outros podem ser usadas para lhe infligir dor. A omnipotência de Trump, afinal, pode ser mais frágil do que parece. Depende de Wall Street continuar confiante. E essa confiança, como a semana passada mostrou, não é garantida.