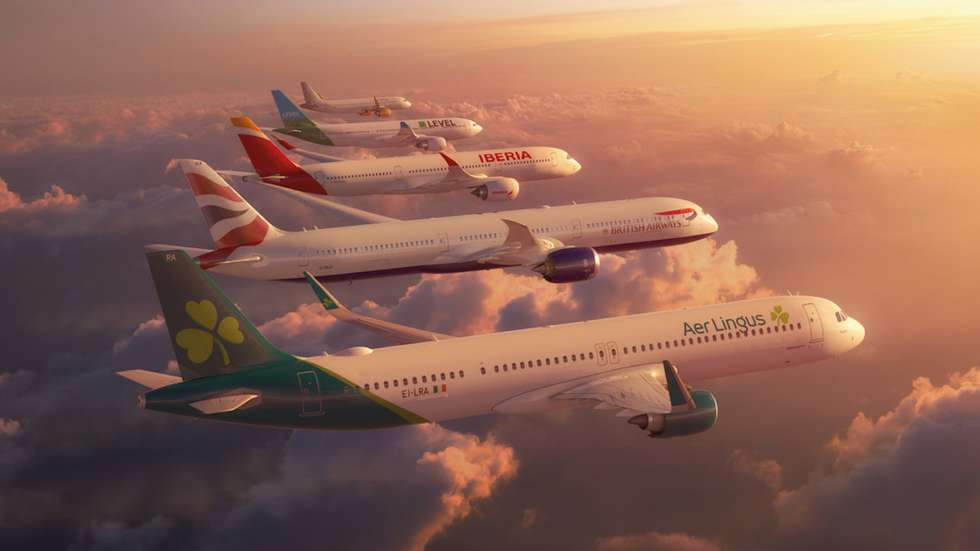
Os responsáveis da IAG, um dos três grupos de aviação europeus interessados na privatização da TAP, já manifestaram ao Governo a expetativa de que a operação permita “um caminho para a maioria” (e até controlo total) do capital da companhia aérea portuguesa. O grupo que detém a British Airways e a Iberia não afasta o cenário de entrar na companhia com uma participação minoritária que permita uma cooperação comercial plena e trabalhar em conjunto. “O caminho (acionista) para lá chegar tem muitas vias possíveis”, explicou Jonathan Sullivan, chief corporate development officer da IAG.
Numa conversa com jornalistas portugueses realizada em Dublin para apresentar o grupo e a forma como gere as participadas enquanto companhias áreas nacionais, Jonathan Sullivan admitiu que uma relação comercial com a TAP pode ser concretizada com uma participação minoritária de capital. Mas, sublinhou também, que quando está em causa a necessidade de colocar capital para crescer, a IAG prefere ser acionista maioritária. “Gostaríamos de ter um caminho para a maioria porque poderemos colocar mais fundos para investir e expandir”.
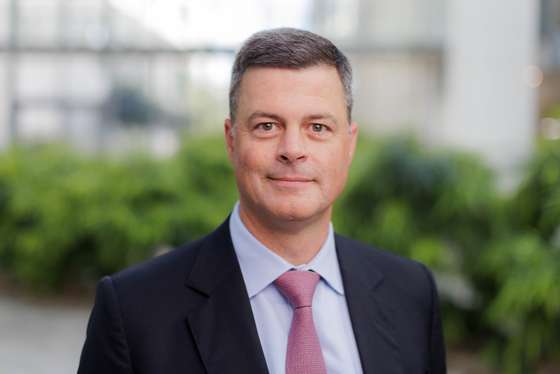
Jonathan Sullivan, chief corporate development officer da IAG, defende que a maioria da TAP é melhor para investir e fazer crescer a empresa
Questionado sobre se a impossibilidade de obter a maioria seria uma “linha vermelha” para o interesse do grupo, o membro da comissão executiva da IAG afirmou que o objetivo “é trazer a TAP para o grupo, seja numa posição maioritária, seja numa posição minoritária”. Sublinhou também que qualquer uma das operações terá de sempre de passar pela autorização dos reguladores, nomeadamente a DG Comp, a autoridade europeia da concorrência. “Se a TAP entrar no grupo ou formos um investidor minoritário teríamos sempre de procurar a aprovação dos reguladores”.
O Governo tem demorado a divulgar e aprovar as condições de privatização da TAP e sabe-se que o PS de Pedro Nuno Santos não está inclinado a viabilizar, caso o tema seja chamado ao Parlamento, uma operação que ceda o controlo da companhia. Por outro lado, a Lufhansa terá manifestado diretamente às autoridades portuguesas a disponibilidade para adquirir uma posição até 20%. Também há noticias de que a Air France-KLM estaria “confortável” com uma eventual posição minoritária.
Já a IAG assume que explicou ao Governo português que pode criar mais valor se puder ter uma relação comercial profunda e que “gostávamos de ver um caminho para a posse total”, desde que o Governo queira “e desde que os interesses estratégicos de Portugal estejam protegidos”. O chief corporate development officer da IAG transmitiu igualmente que primeiro é preciso “compreender o pacote total que vai estar em cima da mesa”. Considerando que a venda da TAP “é muito importante para Portugal”, Jonathan Sullivan defende que “é preciso deixar o Governo fazer o que tem de fazer”. Não há pressão temporal para vender a TAP, ainda que, realce, esta “seja uma boa altura (no negócio da aviação) para vender”.
[Já saiu o quinto episódio de “A Caça ao Estripador de Lisboa”, o novo Podcast Plus do Observador que conta a conturbada investigação ao assassino em série que há 30 anos aterrorizou o país e desafiou a PJ. Uma história de pistas falsas, escutas surpreendentes e armadilhas perigosas. Pode ouvir aqui, no Observador, e também na Apple Podcasts, no Spotify e no Youtube. E pode ouvir aqui o primeiro episódio, aqui o segundo, aqui o terceiro e aqui o quarto episódio]
Quem manda na IAG e nas companhias da IAG e o exemplo da Aer Lingus
A IAG (International Airlines Group) é a holding que controla a Iberia e a Vueling em Espanha e a British Airways no Reino Unido e a Aer Lingus na Irlanda. Segundo os seis responsáveis do grupo, o processo de decisão está essencialmente delegado nas administrações de cada empresa que, por sua vez, têm assento no conselho de administração do grupo. As empresas continuam a ser geridas como companhias nacionais pelas respetivas administrações que têm autonomia para decidir operações, as decisões comerciais, as rotas para as quais querem voar e as questões laborais.
Só os temas mais importantes, como a aquisição de frota, ou decisões com dimensão financeira que ultrapassem um determinado patamar (não revelado) é que passam para o board da IAG.
E neste patamar mais alto de decisão, “sentimos que temos uma voz e uma influência à mesa”, afirmou a presidente executiva da companhia irlandesa, Aer Lingus. Segundo o testemunho de Lynne Ambleton, “não há uma voz dominante”, as decisões são tomadas por todos. “A British Airways (a maior companhia da IAG consegue sempre o que quer? Não funciona assim”, garante. Graças à entrada da IAG, diz, foi possível ter acordos comerciais com a American Airlines que reforçaram muito a presença da Aer Lingus no mercado norte-americano, tornando-se um dos principais operadores do Atlântico Norte, com a terceira maior oferta de uma companhia europeia para os Estados Unidos.
A presidente executiva da companhia irlandesa destacou igualmente que há áreas como a Inteligência Artificial em que a Aer Lingus é demasiado pequena para investir por si só. A compra conjunta de combustíveis sustentáveis (SAF na sigla inglesa) e a negociação em escala de serviços e produtos com alguns fornecedores a nível global, com vantagens económicas para cada uma das empresas, foram outros exemplos dados de potenciais sinergias.
A integração e desenvolvimento da Aer Lingus e do hub de Dublin após a aquisição da companhia irlandesa em 2015 foi, aliás, um dos argumentos centrais na apresentação do posicionamento do grupo para a privatização da TAP.
Apenas com uma aliança comercial pode-se fazer muita coisa em termos de rede e sem que envolva a tomada da maioria do capital, sublinham os responsáveis, mas para Lynne Ambeton “a Aer Lingus ganhou muito nos últimos anos” em termos de crescimento pelo facto de existir uma maioria de controlo. Para a CEO da Aer Lingus, os “ganhos são mais limitados” se essa maioria não existir.
Um dos exemplos apontados dessa vantagem foi a gestão que o grupo IAG fez da situação financeira das companhias que eram suas participadas durante a pandemia. Nenhuma recorreu à ajuda do Estado, ao contrário do que sucedeu com a TAP — mas também com as outras pretendentes da transportadora portuguesa Air France KLM e Lufthansa, embora em moldes distintos. A IAG conseguiu manter a solidez financeira das empresas com os fundos próprios e dos seus acionistas, designadamente através de um aumento de capital.
Sobre o cenário de conviver com investidores portugueses numa solução futura para a TAP, o chief corporate development officer da IAG admitiu uma estrutura jurídica com acionistas nacionais, até para assegurar o cumprimento das regras europeias sobre a propriedade de companhias áreas que impedem que investidores de fora da União Europeia detenham mais de 50% da uma empresa do setor. No entanto, insistiu no interesse da IAG ter os direitos económicos.
A IAG teve de ajustar a estrutura de propriedade da Air Lingus e da Iberia após o Brexit. No caso da Iberia, há investidores espanhóis como o dono do El Corte Ingles. Estes outros acionistas estão na administração da Iberia, mas não no board da IAG. Na Aer Lingus há um fundo. A IAG é uma empresa cotada nas bolsas de Londres e Madrid cujo maior acionista é a Qatar Airways que detém 25,1%. A Qatar Airways é controlada pelo reino do Qatar.
Desviar movimento para Madrid? O hub de Lisboa é o ativo mais valioso
A TAP é atrativa para a IAG porque tem um negócio lucrativo e uma rede complementar com a da IAG, sobretudo com a presença no Brasil, uma marca forte e um mercado da diáspora portuguesa. Jonathan Sullivan afasta qualquer cenário de enfraquecer o hub de Lisboa a favor do de Madrid, como receiam algumas vozes em Portugal sobre a hipótese de a transportadora portuguesa ir parar ao mesmo grupo da Iberia.
Defendendo que a proximidade entre Madrid e Lisboa tem pontos fortes porque permite reforçar a oferta e dar mais vantagens aos clientes, o administrador executivo da IAG garantiu que o grupo quer desenvolver o hub de Lisboa como desenvolveu o hub de Dublin. “Lisboa é um ativo core para a TAP e só queremos que esse ativo cresça. É a única coisa que faz sentido do ponto de vista dos negócios. Não consigo imaginar outra coisa”.
Na mesma linha, defende, as operações da TAP para o Brasil e até para os Estados Unidos (mercado onde a IAG é já muito forte) “são um grande ativo da TAP que não podemos tirar do hub”.
Para o executivo da IAG, nem as restrições operacionais da Portela são impeditivas do crescimento da TAP e aponta para a situação da British Airways que aumentou a operação no muito congestionado aeroporto de Heathrow, nomeadamente com recurso a aviões de maior dimensão.
Tal como a TAP é uma companhia de bandeira que suscita muita discussão pública e política, a venda da Aer Lingus em 2015 foi também algo de grande debate nacional na Irlanda. A companhia estava a ser cobiçada pela Ryanair, que tinha adquirido uma posição de 25%, mas que nunca conseguiu fechar a operação, até por razões de concorrência.
A oferta da IAG, por ter a Britihs Airways no grupo, gerou algum receio de desvio de voos de Dublin para Londres e esta salvaguarda foi uma das principais condições impostas pelo Governo irlandês.
Para a presidente executiva da Aer Lingus,”foi um passo corajoso da Irlanda vender a maioria porque o país é uma ilha e está totalmente dependente do avião. O risco era maior, mas a verdade está nos números”, defende Lynne Ambleton.
O Estado, que à data era o maior acionista, ainda detém ações com direitos especiais na transportadora irlandesa para assegurar o cumprimento das garantias assumidas pelo comprador. Entre estas está a conetividade entre Dublin e Londres e o crescimento do hub de Dublin na ligação à Europa e Estados Unidos. Também a ligação a Londres via Heathrow, aeroporto no qual a Aer Lingus é quarta companhia com mais slots, por um período de sete anos foi condição. O que exige a aprovação do Estado irlandês de cada vez que a Aer Lingus quer ceder um slot em Londres
A manutenção da marca Aer Lingus e um presidente executivo irlandês foram outras condições.
A elevada conetividade aérea foi destacada por vários especialistas ouvidos durante a sessão com jornalistas portugueses como uma peça central no milagre económico da Irlanda, em particular no que toca à atração de companhias multinacionais, sobretudo americanas, que optaram por colocar a sua sede europeia ou mesmo mundial na Irlanda.
Para além da posição geográfica que, à semelhança da portuguesa, torna o país uma plataforma privilegiada para voar para os Estados Unidos. Outro trunfo nesta estratégia é o US Preclearance Facility, um acordo com os Estados Unidos que permite que todas os controlos de entrada no país sejam feitos no aeroporto de partida, neste caso Dublin, e não à chegada.
A jornalista viajou a convite da IAG.