
Índice
Índice
A zona euro continua a caminhar para a União Bancária mas as operações de fusões e aquisições transnacionais no setor estão a enfrentar grandes obstáculos – desde logo a oposição por parte do poder político dos países dos bancos visados, que não gostam de ver bancos de outros países comprarem instituições financeiras do seu país. Esse não foi o caso do Novo Banco onde, apesar de o Governo se ter oposto a uma compra por espanhóis, terá recebido de braços abertos os franceses do BPCE.
Para Luca Evangelisti, gestor de investimentos da Jupiter Asset Management (e diretor na área de dívida empresarial bancária), afirma que “na prática” a nacionalidade dos acionistas controladores do banco “pode ter influência” no negócio e na concessão de crédito, apesar de as regras serem cada vez mais definidas a nível europeu. A entrevista do especialista ao Observador foi dada em Lisboa, à margem de um evento da gestora, exatamente 24 horas antes do anúncio público da compra do Novo Banco.
“A estratégia de um grupo [que tenha sede noutro país] pode ter influência na forma como o dinheiro flui e nas decisões de crédito”, afirma o especialista, acrescentando que, “na base, são tomadas como decisões económicas mas, claro, sabemos que há outros elementos que são tidos em conta nesta matéria e que são mais de natureza política, como impactos para o mercado de trabalho e implicações para o nível de investimento e apoio à economia nacional”.
Sobre as tarifas de Donald Trump, Luca Evangelisti desdramatiza o impacto global da “guerra comercial”, no longo prazo, embora admita que, caso as taxas alfandegárias mais pesadas se arrastem no tempo, alguns países e setores poderão sofrer a prazo. Por isso, recomenda que a União Europeia seja “prudente” nas retaliações e “pense nas consequências de retaliar em demasia“.
Mercados recuperaram do anúncio das tarifas “como se nada tivesse acontecido”
Temos visto muita volatilidade nos mercados financeiros, principalmente devido às opções de política económica do Presidente Trump – em particular, as taxas alfandegárias, ou tarifas. Mas existe, também, uma perceção de que, de alguma forma, os mercados têm de lidar com uma espécie de nova ordem mundial. Estes receios podem ser, em certa medida, exagerados ou estamos, de facto, no meio de um grande ajustamento na economia mundial?
Sim, esta questão apanhou os mercados de surpresa, sobretudo a partir do início de abril [2 de abril foi o chamado “Dia da Libertação”, em que Trump anunciou as suas “tarifas recíprocas”]. Já tinha havido, de certa forma, alguns sinais de que iria haver algumas tarifas mas, apesar disso, os mercados foram apanhados um pouco desprevenidos. Vimos os spreads das obrigações [indicadores de risco] a dilatarem-se, especialmente no setor financeiro mas não só.
Os preços das ações, também, registaram fortes quedas e volatilidade…
Nas ações também, mas nos títulos de dívida [empresarial] houve um impacto mais notório. Vimos os spreads dos bancos e das seguradoras com maior risco dilatarem-se mais de 150 pontos base em apenas 10 dias. Por comparação, no início da pandemia da Covid-19 houve ainda mais volatilidade mas se olharmos para o impacto acumulado nos primeiros 10 dias, num caso e no outro, foi comparável. Porém, acabou por ser um episódio de pressão de curto prazo, porque no final de abril já tínhamos tido uma grande reversão. Aliás, os spreads voltaram a encolher, ao ponto de, agora, já estarem novamente abaixo nos níveis anteriores [ao “Dia da Libertação”]. É como se nada tivesse acontecido… O que também não me parece correto.
E o que lhe diz os mercados terem voltado aos níveis anteriores?
Havia mudanças bruscas na comunicação da Casa Branca, tarifas anunciadas em níveis muito mais elevados e, de repente, tudo mudava. Está toda a gente muito confusa sobre qual será o impacto real destas tarifas – sobretudo na Europa. A reação inicial foi de perdas muito generalizadas, tudo caiu sem distinção. Mas acreditamos que, mesmo que as tarifas avancem da forma que estão anunciadas, o impacto será bastante diferente de país para país e de setor para setor. E à medida que o tempo passe iremos ver com maior clareza essas diferenças.
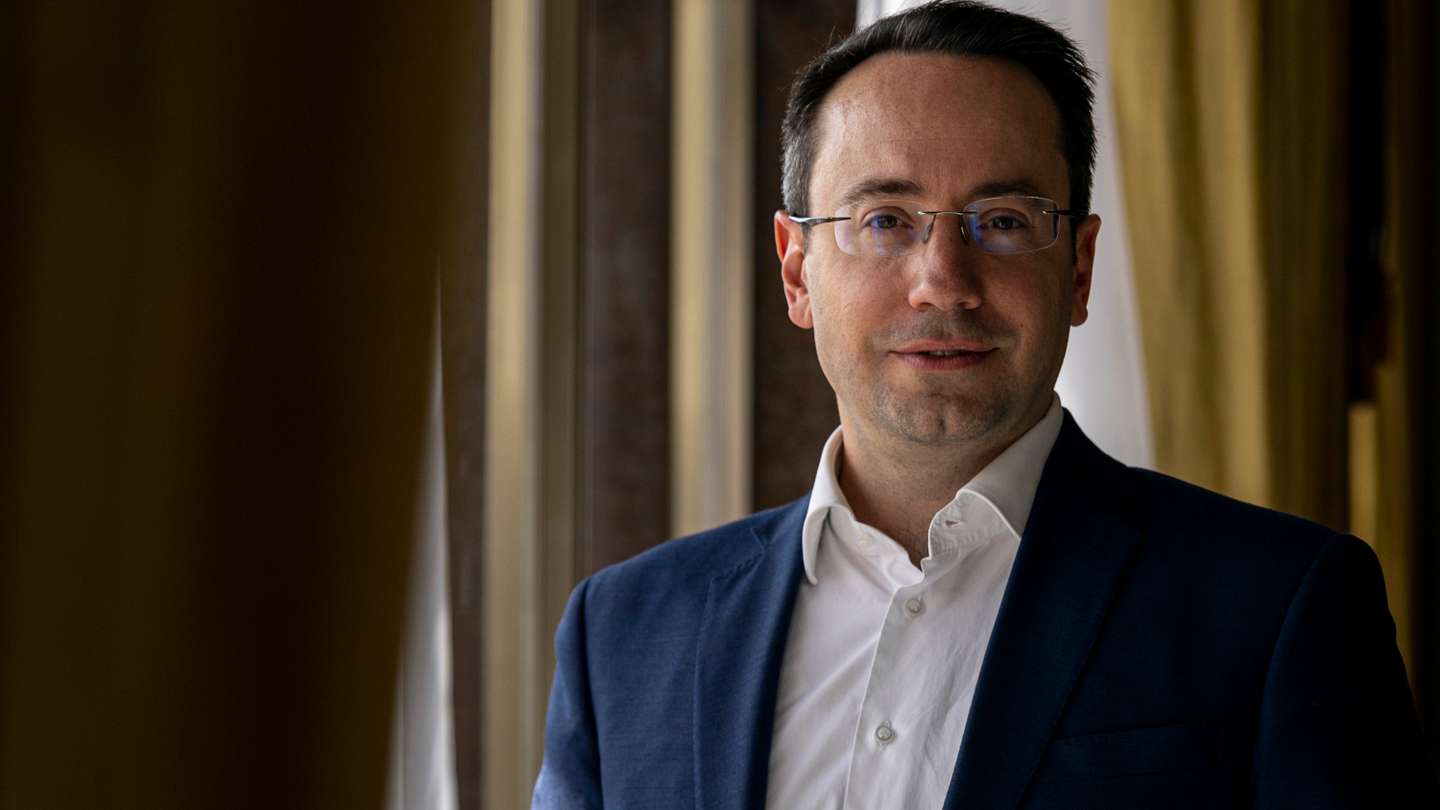
FRANCISCO ROMÃO PEREIRA/OBSERVADOR
Mas considera, então, que estamos perante uma mudança mais estrutural na economia e nos mercados? Ou só um momento transitório de maior incerteza?
Acredito que irão existir alguns impactos a longo prazo. Mesmo que as tarifas sejam colocadas em níveis mais baixos do que foi anunciado, ainda assim estarão em níveis muito mais elevados do que estavam. Por isso, acredito que, a longo prazo, haverá impactos tanto para os EUA como, também, para a Europa. Mas não penso que seja uma mudança tão grande assim…
Não é algo que possa vir mudar o mundo, na sua opinião…
Penso que que não. Penso que poderá levar a alguma desaceleração económica na Europa e sobretudo nos EUA, bem como em outros locais…
Mas porque é que acredita que estas políticas não terão impactos mais estruturais? Porque as economias se vão habituar e adaptar ou porque está convencido de que Trump não irá manter estas tarifas muito tempo?
Pode ser um misto dos dois. Veremos quanto tempo estas tarifas vão durar… as coisas podem ser revertidas. E, pelo menos no curto prazo, não estou certo de que os impactos diretos sejam assim tão negativos. Penso que irá haver impactos mas apenas levando a uma desaceleração da atividade económica – não uma recessão.
UE deve ser “prudente” e “pensar nas consequências de retaliar em demasia”
Neste contexto, que conselho dá a quem tem uma carteira de investimentos convencional, diversificada, olhando para o longo prazo? Deve manter a estratégia ou fazer alterações?
Penso que não, não deve fazer alterações. Temos visto que quem tomou essa decisão se precipitou um pouco, ou seja, quem vendeu a correr ou quem reduziu a exposição a ativos de maior risco assim que as tarifas foram anunciadas… foi prematuro. Como dizia, nos próximos tempos começaremos a ver impactos mais específicos aos vários países e aos vários setores.
Na sua análise, quais vão ser os setores mais penalizados? E países, como Portugal?
Depende um pouco de onde as tarifas vão incidir. A nossa análise do comércio de bens com os EUA, por setor, mostra claramente que setores como o farmacêutico, por exemplo, podem ser mais afetados – bem como as exportações de energia, ferro e aço… Os países mais afetados serão apenas alguns, Irlanda (por causa das exportações farmacêuticas), Eslovénia… Para um país como Portugal, o impacto parece que será limitado, se olharmos para a percentagem do PIB que é afetada pelas tarifas é cerca de 2%. Países com a Itália e alguns do centro da Europa a percentagem fica-se pelos 3%, no máximo, Alemanha quase 4%…
Está a incluir na sua análise as possíveis retaliações ou apenas as tarifas iniciais lançadas por Trump?
Apenas as iniciais.
E se as tarifas na Europa avançarem e houver retaliação?
Aí, teremos de ver. Ainda não é claro que nível de retaliação irá existir. A minha previsão é que não irá haver uma retaliação enorme, porque isso seria ainda mais prejudicial para as economias – por exemplo, as economias europeias. Temos de ser prudentes e pensar nas consequências de retaliar em demasia. Não devemos fazer isso, se somarmos as tarifas e as retaliações isso pode ser muito negativo. A Europa deveria ter, na minha opinião pessoal, uma atitude que seja a mais conciliatória possível.
Bancos podem tornar-se mais “avessos ao risco” na concessão de crédito
Há poucos dias, Trump disse que a Europa iria ser, provavelmente, o último país – ou bloco de países, neste caso – com quem faria um acordo para atenuar as tarifas…
Pode ser apenas uma tática negocial da parte de Trump.
Está pouco preocupado com o impacto para os bancos?
Não quero que pareça que estou a desvalorizar o impacto negativo [das tarifas]. Mas penso que no setor bancário, que acompanho mais de perto, poderá sobretudo haver efeitos indiretos, já que a maioria dos bancos é muito virada para o mercado doméstico, com exceções de bancos mais internacionais como HSBC, o Standard Chartered, etc…
E os bancos ibéricos, em particular?
Os bancos ibéricos têm, na nossa análise, um impacto de intensidade média. Têm menos de 20% da carteira de crédito [com exposição aos setores mais ameaçados]…
Menos de 20% da carteira de crédito a empresas ou total?
Total, incluindo empréstimos a particulares e a empresas. Ou seja, menos de um quinto da carteira tem algum risco de ser afetada, em alguma medida.
Acredita que os bancos vão alterar as suas práticas de concessão de crédito ou alocação de capital devido à “guerra comercial”?
Bem, os bancos já têm sido levados a ser mais cuidadosos, no que diz respeito às suas exposições. Não só os bancos mas também as empresas têm feito uma desalavancagem [redução do endividamento] importante nos últimos anos. Mas é possível que esses esforços sejam redobrados daqui para a frente, em termos de prudência e aversão ao risco – estou a falar dos bancos e da concessão de crédito. O risco é que algumas empresas, se ficarem sob pressão das tarifas, será mais arriscado e mais oneroso (para o capital regulamentar dos bancos) conceder-lhes crédito.
Vê esse fenómeno de maior aversão ao risco por parte dos bancos a ser um problema nos bancos portugueses? Ou ibéricos?
Tendo em conta a baixa proporção de Produto Interno Bruto (PIB) afetado acredito que isso irá acontecer menos do que noutros países. Além disso, Portugal e Espanha têm tido um desempenho económico superior à média, o que mitiga esse risco.
E vê alguma mudança a longo prazo na forma como os bancos europeus gerem este tipo de risco transatlântico ou exposição aos EUA, devido à volatilidade da política dos EUA?
É difícil generalizar, mas aqueles grupos que já se tornaram muito internacionais irão, creio eu, continuar a seguir esse caminho, como aqueles que referi, o Standard Chartered, o HSBC… Penso que esta questão não irá mudar por completo a sua “pegada” empresarial. Mas acredito que poderá haver mudanças naqueles bancos mais focados no mercado doméstico que, nos últimos anos, talvez tenham tentado expandir-se para diferentes geografias – isto provavelmente irá abrandar este processo. Mas, mais uma vez, dependerá muito de como toda esta questão das tarifas vai evoluir.
[A polícia é chamada a uma casa após uma queixa por ruído. Quando chegam, os agentes encontram uma festa de aniversário de arromba. Mas o aniversariante, José Valbom, desapareceu. “O Zé faz 25” é o primeiro podcast de ficção do Observador, co-produzido pela Coyote Vadio e com as vozes de Tiago Teotónio Pereira, Sara Matos, Madalena Almeida, Cristovão Campos, Vicente Wallenstein, Beatriz Godinho, José Raposo e Carla Maciel. Pode ouvir o 5.º episódio no site do Observador, na Apple Podcasts, no Spotify e no Youtube Music. E o primeiro episódio aqui, o segundo aqui, o terceiro aqui e o quarto aqui]
“Não acredito muito” que a Europa vai passar a ter um crescimento muito mais forte do que os EUA
Nos seus contactos com os bancos, sente muita ou pouca preocupação?
Quando falo com as equipas de gestão dos bancos, cada um tem a sua própria forma de tentar calcular e prever o impacto nas tarifas, mas é muito baseado nos modelos, ainda é muito cedo para tomar grandes decisões estratégicas. Mas se se confirmar o impacto mais negativo que alguns preveem, provavelmente teremos essa maior aversão ao risco de que falei.
Nos fundos que gere, ou ajuda a gerir, está a fazer algumas mudanças?
Especificamente por causa das tarifas não, mas sobretudo porque não temos exposição aos EUA. O nosso enfoque está, sobretudo, nos bancos do ocidente europeu e não temos investido em títulos de dívida de bancos dos EUA.
EUA "não poderão ignorar" mercado obrigacionista "por muito tempo" se juros subirem
↓ Mostrar
↑ Esconder
Além das tarifas, há preocupações nos EUA com a questão orçamental, com Trump a tentar fazer passar a sua “grande e linda” proposta orçamental. Mas Luca Evangelisti considera pouco provável que a pressão vá subir no mercado de obrigações ao ponto de Trump ter uma espécie de “momento Liz Truss”.
“O mercado obrigacionista já reagiu fortemente às últimas decisões tomadas pela administração Trump e é extremamente importante para qualquer país manter os custos de financiamento o mais baixos possível”, diz o especialista, considerando que “provavelmente não chegaremos a uma situação comparável a Liz Truss, seria uma grande surpresa, mas claramente existe um escrutínio muito apertado e o mercado obrigacionista está muito vigilante relativamente a estes riscos”.
Nesta fase, “muitos países estão a enveredar por um maior despesismo orçamental, isso está a acontecer em muitos locais – e o que está a acontecer é que já temos várias empresas que são vistas como mais seguras do que os países. É o caso da Microsoft, por exemplo, que tem obrigações com taxas mais baixas (menos risco) do que os títulos do Tesouro dos EUA com a mesma maturidade. Isso é muito revelador do que está a acontecer
“Para já, a administração Trump tem procurado ignorar o que está a acontecer no mercado obrigacionista, mas poderá não conseguir fazê-lo por muito tempo caso as taxas de juro subam mais. Se isso acontecer, eles serão forçados a conter os seus planos orçamentais – mas esta situação não acontece só nos EUA”, lembra.
Liz Truss esteve 45 dias como primeira-ministra do Reino Unido, em 2022. Depois de apresentar um plano orçamental em que apontava à descida de impostos e ao aumento do défice, os mercados deram a sua reprovação. Os juros da dívida britânica dispararam, a libra caiu.
Vimos, pelo menos, uma década, até mais, em que a Europa ficou um pouco para trás em termos de investimento nos EUA – basta olhar para o desempenho de um mercado acionista e do outro. Temos agora uma comissária europeia portuguesa, Maria Luís Albuquerque, cuja missão é alterar isso, em certa medida. Também tivemos o relatório Draghi e todos os anúncios de gastos na Europa e na Alemanha, em defesa e infraestruturas. Isto torna o investimento na Europa mais atrativo?
Penso que sim, que a Europa se torna mais atrativa. Eu não compararia diretamente com os EUA, porque os EUA têm outras dinâmicas em termos de inovação, em setores como o tecnológico, que irão continuar a gerar um grande ímpeto de crescimento. Já a Europa, por seu lado, está um pouco atrasada nessa área. Existem muitas iniciativas que podem fazer alguma diferença, incentivar o crescimento, há muitas coisas que apontam para uma melhoria mas não acredito muito que a Europa vai passar a ter um crescimento muito mais forte do que os EUA.
Referia-me, também, ao diagnóstico que tem sido feito de que existe muito capital para investir na Europa mas muito dele tem ido para os EUA, nas últimas décadas. É possível mudar isso?
Isso é possível, mas irá depender mais da forma como os EUA possam infligir danos a si mesmos, do ponto de vista da confiança dos investidores internacionais. Ou seja, se continuar a política [da administração Trump] de desvalorizar a importância dos investidores internacionais. Ou se aumentarem os obstáculos fiscais ao investimento estrangeiro. Há várias coisas na proposta orçamental de Trump que podem ter esse efeito de travar o investimento europeu e global nos EUA e na dívida dos EUA. Mas ainda é cedo para se achar que essas coisas vão estar lá na proposta, no final. Mas concordo: tenho visto um maior ímpeto por parte dos investidores europeus no sentido de reter esse investimento na Europa. E consegue-se ver isso no contacto diário que tenho com os investidores, com maior procura até por dívida subordinada (com maior risco) dos bancos.
▲ Luca Evangelisti diz que os governos europeus devem tentar mitigar os efeitos da integração bancária e não opor-se a esse laço.
FRANCISCO ROMÃO PEREIRA/OBSERVADOR
Nacionalidade dos acionistas, “na prática”, pode ter influência na concessão de crédito
Nas ações dos bancos também? Existe maior interesse apesar de os lucros, provavelmente, já terem passado o pico deste ciclo?
Não estou muito ligado ao investimento em ações, trabalho mais com as obrigações, mas o que posso dizer, do ponto de vista de quem investe em ações, é que as notícias nos últimos anos foram ótimas, tendo em conta o aumento da rentabilidade dos bancos. Se as taxas de juro baixarem muito mais a rentabilidade dos bancos vai ser afetada, provavelmente não veremos um crescimento tão forte e contínuo dos preços das ações como temos visto até agora, nos últimos anos. Os lucros dos bancos nos últimos anos permitiram-lhes gerar muito capital, muito mais do que são obrigados a ter, e permitiram distribuir capital pelos acionistas. Mas para quem investe nas obrigações de bancos estamos na situação perfeita. Para quem investe em obrigações, a descida das taxas de juro que tivemos no último ano é uma boa notícia porque torna mais barato o refinanciamento da dívida dos bancos que vai atingir a maturidade nos próximos tempos. E há que referir, também, que, mesmo na fase em que as taxas de juro estiveram mais elevadas [os juros do BCE atingiram pico de 4% mas já desceram para 2%], isso não trouxe consigo uma deterioração da qualidade dos ativos [incumprimento não aumentou e o risco dos empréstimos que estão no balanço dos bancos não também não], talvez graças ao crescimento dos salários e a poupanças acumuladas.
Diz que o contexto atual é mais positivo para as obrigações dos bancos do que para as ações. E é um contexto favorável a que haja fusões e aquisições? Temos em Portugal o caso recente do Novo Banco [cuja compra pelos franceses do BPCE foi anunciada na sexta-feira].
Não quero entrar muito no tema do Novo Banco mas posso dizer que o que estamos a ver em Espanha, Portugal e também em Itália é que tem havido uma vaga de consolidação bancária, ou pelo menos a perspetiva disso. E em todos os casos temos visto que tem havido consolidação transnacional, que é um desejo de há muito das autoridades europeias, que querem que isso se concretize. Mas, na minha opinião, é mais difícil do que parece – e temos visto, por exemplo, o novo chanceler alemão a fazer comentários pouco calorosos sobre o interesse do Unicredit [no Commerzbank]. Ainda há muita resistência a essa consolidação bancária com compras feitas por entidades de outros países, por causa da importância estratégica dos bancos grandes para os respetivos países.
Faz diferença um banco ser detido por acionistas nacionais ou estrangeiros?
Do ponto de vista do depositante não faz muita diferença mas penso que pode haver um impacto ao nível estratégico, na forma como o crédito é feito. Imagine que é um banco focado no mercado doméstico ou, em contraste, um banco que faz parte de um grupo maior. Isso costuma levar a práticas de crédito diferentes, talvez menos recursos dedicados ao mercado doméstico e mais recursos desviados para outros países. Ou seja, pode tornar mais difícil a vida de algumas empresas, potencialmente, e dos trabalhadores. É por isso que os bancos têm muito cuidado no que toca à questão da propriedade dos bancos.
O argumento contra isso, de quem tem interesse em combater esse ideia, é que vivemos numa união bancária e as regras são iguais para todos…
Na prática, pode ter importância. A estratégia de um grupo [que tenha sede noutro país] poderá ter influência na forma como o dinheiro flui e nas decisões de crédito. Na base, essas decisões são tomadas como decisões económicas mas, claro, sabemos que há outros elementos que são tidos em conta nesta matéria e que são mais de natureza política, como impactos para o mercado de trabalho e implicações para o nível de investimento e apoio à economia nacional. Isso é uma realidade, o que não significa que eu não ache que, economicamente, o caminho deve ser o da maior integração.
Mas qual seria a grande vantagem de ter um sistema bancário integrado e nível europeu?
Uma das vantagens seria o facto de que nos colocar mais perto do sistema comum de garantia de depósitos, diferente do sistema nacional que temos hoje. Isso tornaria a Europa mais comparável aos EUA. Mas isso, para já, não é mais do que um sonho. Claro que é bom proteger o emprego nacional e a economia, mas, se me perguntar de uma perspetiva puramente económica, para mim esse deve ser o caminho, por uma questão de eficiência económica. Cabe aos governos tentar mitigar os efeitos da integração bancária e não opor-se a ela.
No passado, na sua experiência profissional anterior [no Goldman Sachs], acompanhou de perto as economias do sul da Europa num período muito específico, que foram os anos que antecederam a crise da dívida europeia. Considerando esta experiência, e como estávamos a falar do forte impulso de crescimento em Espanha há alguns minutos, quão impressionante é ver que economias como Portugal e Espanha estão agora a crescer mais rapidamente do que as economias do centro?
Sim, é surpreendente que se tenha conseguido tanto em tão pouco tempo. Penso que ninguém o previu. Agora há um pensamento no mercado de que a periferia, como era tratada, já não é periferia. Estamos a ver recentes mudanças na Alemanha, em que há também uma maior tendência para a expansão orçamental e apoio à economia, o que também criou alguns desequilíbrios no mercado obrigacionistas quando a notícia foi divulgada. Mas sim, a mudança nos países chamados periféricos é surpreendente. Em 2011, os níveis de dívida eram enormes, o nível de crédito malparado no balanço dos bancos era incrível. Prevíamos que a situação melhorasse, porque o que existia não era sustentável, mas não a este grau. E pensando especificamente no setor bancário, os empréstimos em incumprimento caíram de um nível muito, muito alto, de dois dígitos, para um nível de um dígito baixo. Houve uma grande mudança e uma grande transformação que foi ajudada pelo ambiente de taxas de juro baixas que tivemos. Isso claramente ajudou enormemente estes países a que se chamava periféricos a saírem do buraco em que estavam.