

Índice
Índice
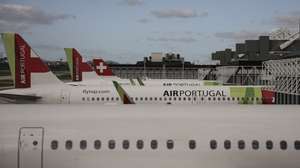
O Ministério Público (MP) e a Polícia Judiciária (PJ) regressaram à TAP pela segunda vez desde setembro, desta vez com uma equipa musculada e um raio de ação com buscas a 25 locais. Se na primeira operação estava em causa o pagamento de uma indemnização de cerca de 500 mil euros a Alexandra Reis, agora é uma das principais operações da companhia aérea dos últimos largos anos: a aquisição de 53 areonaves Airbus.
Na mira dos investigadores está uma operação realizada durante a privatização de há 10 anos, mas também o período em que a TAP teve gestão privada, entre 2015 e o início de 2019. As diligências coincidem com a primeira fase da nova privatização da companhia aérea, cujo processo vai prosseguir, garantiu rapidamente o Governo. Até ao dia 22 de novembro, o próximo sábado, os candidatos podem apresentar as suas declarações de interesse.
Para já, foram constituídos quatro arguidos, entre os quais duas empresas e duas pessoas singulares, que serão os sócios portugueses do empresário americano David Neeleman que, em conjunto, compraram 61% do capital da TAP em 2015. Humberto Pedrosa e o filho, David Pedrosa, foram acionistas e administradores da TAP e da Atlantic Gateway, empresa criada com David Neeleman para investir na TAP.
Auditoria da IGF fundamental para a investigação do MP
O empresário e dono do grupo Barraqueiro, Humberto Pedrosa, testemunhou na comissão de inquérito à TAP que a recapitalização da TAP feita com os fundos Airbus foi arquitetada e executada por David Neeleman. Humberto Pedrosa afirmou que, ao contrário do empresário americano que vendeu a sua posição ao Estado em 2020, saiu com prejuízo.
Este é um dos temas que está no centro da operação batizada de Voo TP789, assim como os pagamentos feitos durante a gestão privada da TAP a administradores e consultores.
O inquérito parece seguir o guião de factos suspeitos sinalizados há pouco mais de um ano numa auditoria feita pela Inspeção-Geral de Finanças (IGF), cumprindo uma das recomendações que saiu da comissão parlamentar de inquérito que passou a TAP a pente fino em 2023.
A pedido do Parlamento, a Inspeção-Geral de Finanças (IGF) analisou com profundidade seis operações, mas considerava que apenas duas situações deviam merecer a investigação judicial por ter identificado indícios de práticas criminais — os fundos Airbus e o pagamento aos gestores privados da TAP através de um esquema que evitou os encargos para a Segurança Social, que resultariam dos salários aos referidos administradores.
Pela informação até agora conhecida, nem a recompra parcial da TAP de 2017 (realizada no primeiro governo de António Costa), nem o polémico pagamento de 55 milhões de euros a David Neeleman para este sair da TAP em 2020, protagonizado por Pedro Nuno Santos (à data o ministro das Infraestruturas teve como parceiro o ministro das Finanças João Leão) estão envolvidos na investigação.
Neste segmento da investigação estão em causa suspeitas dos crimes de administração danosa, de participação económica em negócio e de corrupção passiva no setor privado.
Fundos Airbus. As suspeitas sobre operação contratada há dez anos
Descrita como uma operação “complexa que se afigura suscetível de contornar a lei”, a mesma foi designada de “Fundos Airbus” — na prática, trata-se de uma operação de financiamento à TAP que cumpria uma das principais exigências feitas aos acionistas privados na privatização de 2015: a recapitalização da companhia aérea que à data estava falida. Tecnicamente falida, entenda-se.
A TAP estava também em rutura de tesouraria e tinha falhado o pagamento de algumas prestações do contrato para a compra de aviões A350 à Airbus. Corria o risco de entrar em incumprimento. E foi neste cenário que David Neeleman construiu uma engenharia financeira para capitalizar a TAP sem ser o próprio a aportar os fundos.

▲ O empresário David Neeleman
JOÃO PEDRO MORAIS/OBSERVADOR
Fundador de várias companhias aéreas, entre as quais a brasileira Azul, o empresário americano é conhecido pelas excelentes relações com o fabricante europeu. E foi essa situação que lhe terá aberto as portas para negociar em nome da TAP, enquanto futuro acionista da companhia, a troca da frota contratada à Airbus desde 2005.
David Neeleman cedeu os 12 aviões A350 originais, um modelo então muito cobiçado pelas companhias aéreas, e negociou 53 aeronaves (A330 e A321 Neo). A sua empresa pagou um sinal de quatro milhões de dólares à Airbus, que seriam devolvidos pela Airbus assim que TAP realizasse o primeiro pagamento ao abrigo do novo contrato.
O documento-chave da empresa de Neeleman — que é secreto
A renegociação com a Airbus está descrita num documento — “Atlantic Gateway Group: presentation regarding Airbus contracts/funding” — no qual o candidato Neeleman fundamenta a necessidade da TAP modernizar a frota com a compra do novo modelo de aviões. Os modelos Neo tinham menos custos e permitiam fazer os voos de longo curso a partir de Portugal para Brasil e Estados Unidos.
Esse documento indica que será a Airbus a injetar fundos na Atlantic Gateway — empresa criada por Neeleman e pelo sócio português Humberto Pedrosa para comprar a TAP — para esta colocar os fundos na TAP. Os fundos colocados pela Airbus na Atlantic Gateway — 227 milhões de euros — correspondem ao valor da capitalização da TAP prevista na negociação com o Estado.
O documento foi entregue à Parpública e ao Governo de Passos Coelho, mas a IGF diz que não o conseguiu obter nem na TAP nem na Parpública, usando na sua investigação os pareceres jurídicos feitos sobre o mesmo. A proposta do então candidato David Neeleman foi feita em setembro de 2015, já depois do Governo de Passos Coelho ter recusado um primeiro plano em que o empresário se propunha comprar o contrato da TAP com a Airbus.
Desta vez, e com o conforto de um parecer do assessor jurídico da Parpública nesta operação, o escritório Vieira de Almeida (VdA), o Governo aceitou. Isto depois de garantir que a TAP não iria pagar mais pelos aviões do que o preço de mercado, considerando que a transação só incorria no risco de ser ilegal se a companhia aérea tivesse encargos acima do valor justo.
O fecho da venda de 61% da TAP só acontece em novembro desse ano, num timing que o PS gosta de qualificar como a 25.ª hora, porque os contratos foram assinados pelos então secretários de Estado do Tesouro e Infraestruturas (Isabel Castelo-Branco e Miguel Pinto Luz) dois dias depois do Governo de que faziam parte ter caído no Parlamento. Um desses contratos contempla uma cláusula de penalização para a TAP de 227 milhões de dólares, caso a empresa cancele o contrato renegociado por Neeleman.
O uso dos fundos Airbus passa pelos pingos da chuva na mudança de poder para o PS e para o Governo de António Costa que renegociou as condições da privatização da TAP, recuperando 50% do capital. David Neeleman garantiu que o Governo PS sabia.

▲ Pedro Nuno Santos fez primeira queixa relacionada com os fundos Airbus em 2022 quando era ministro das Infraestruturas
JOÃO PORFÍRIO/OBSERVADOR
A operação também passou na auditoria do Tribunal de Contas à operação, conhecida em 2017, e na qual o tema praticamente não é referido.
Só em 2022 é que surgem as primeiras suspeitas. Em reestruturação, a TAP tentou renegociar os contratos com todos os fornecedores e quando chegou à Airbus, a quem continuou a pagar pela renovação de frota contratada por David Neeleman, chegou à conclusão que estava a pagar mais do que os concorrentes. Esta conclusão era validada por um parecer financeiro externo que foi acompanhado de um parecer jurídico pedido pela TAP que suscita dúvidas sobre a legalidade da transação. Dúvidas que Pedro Nuno Santos, então no Governo, remeteu para o Ministério Público dando origem ao inquérito, numa denúncia também assinada por Fernando Medina que estava na pasta das Finanças. O ex-ministro socialista foi ouvido há cerca de um ano.
Sem ser conclusiva, a IGF diz que a operação “afigura-se suscetível de contornar a proibição imposta pelo Código das Sociedades Comerciais (nº.1 do artigo 322.º), o qual impede que uma sociedade conceda empréstimos ou forneça fundos a um terceiro para que este adquira ações do seu próprio capital, cuja penalidade consiste na nulidade dos contratos”.
Contratos simulados de 4,3 milhões de euros para poupar nos impostos e Segurança Social
A Comissão Parlamentar de Inquérito (CPI) à Tutela Política da Gestão da TAP nasce do pagamento escondido de uma indemnização a uma gestora, Alexandra Reis, enquanto a empresa era pública. Mas a prática da TAP privada no pagamento a gestores e consultores foi um dos temas mais escrutinados. Logo na altura, o deputado Bruno Dias (PCP), sugeriu uma investigação judicial.
“Salários” de ex-gestores da TAP não declarados à Segurança Social. PCP pede investigação judicial
Documentos depositados no arquivo da CPI da TAP mostraram que, entre 2016 e 2018, a TAP pagou a título de prestações de serviços 4,3 milhões de euros à Atlantic Gateway, empresa dos acionistas privados. A Inspeção-Geral de Finanças não encontrou evidências de que a TAP tenha pago durante esse período aos administradores nomeados pelos privados os montantes fixados pela comissão de remunerações.
O contrato de prestação de serviços tinha como objeto o “planeamento, estratégia e apoio à reestruturação de dívida financeira”, mas a IGF não encontrou na TAP qualquer análise ou fundamentação para os montantes pagos nesse contrato, cujas respetivas faturas apresentam “uma descrição vaga”. Considerou por isso “confirmado que o referido contrato de prestação de serviços suportou o pagamento das remunerações de tais administradores, conforme informação e cálculos fornecidos pela entidade auditada (a TAP).
Estes pagamentos foram feitos a gestores que eram em simultâneo acionistas — Humberto Pedrosa e David Neeleman (à data administradores não executivos) terão recebido 436,8 mil euros cada um. E aos administradores executivos indicados por estes, como David Pedrosa [filho de Humberto Pedrosa], que recebeu 1,977 milhões de euros, incluindo prémios de mais de 500 mil euros.
Para a IGF, as remunerações foram pagas através de um “contrato de prestação de serviços simulado pois aparentemente o fim não era o mesmo para o qual fora celebrado”, apresentando-se apenas como instrumental para o efeito pretendido, procedimento que se afigura irregular no pagamento/recebimento das remunerações aos membros do CA (conselho de administração) que, assim, eximiram-se às responsabilidades quanto à tributação em sede de IRS e contribuições para a Segurança Social”. A TAP não justificou porque adotou “este procedimento inadequado”.
Ao referir que este terá sido um negócio simulado, a Inspeção-Geral de Finanças diz que o conceito está ancorado em três pressupostos: intencionalidade da divergência entre a vontade e a declaração, o acordo simulatório e o intuito de enganar terceiros.
O MP suspeita da alegada prática dos crimes de fraude fiscal qualificada e de fraude contra a Segurança Social qualificada.
Ex-presidente Fernando Pinto recebeu 1,6 milhões de euros para aconselhar sucessor
O ex-presidente executivo da TAP, Fernando Pinto, que saiu do cargo em 2018, recebeu como consultor da TAP cerca de 1,6 milhões de euros, a título da prestação de serviços que a IGF não conseguiu detalhar. Humberto Pedrosa justificou no Parlamento este pagamento com a necessidade de apoiar o novo presidente, Antonaldo Neves. Fernando Pinto era o único que conhecia a empresa.
A auditoria sinaliza o elevado montante de férias não gozadas pagas ao ex-CEO de 327 mil euros. O valor corresponderia a 175 dias mais 70 dias de férias não gozadas, para o qual não foram encontradas evidências documentais nem bases legais ou contratuais. Daí que a IGF admita que possa ter havido um pagamento indevido.
No que toca aos consultores, os inspetores admitem ter dúvidas sobre os serviços prestados pela Seabury Aviaton. Esta consultora foi contratada pelos acionistas privados para os apoiar na operação de capitalização da TAP, mas, pela informação recolhida durante a comissão de inquérito, quem pagou a conta foi a companhia aérea.
Na auditoria, a IGF admite ter dúvidas, em particular sobre os serviços prestados pela Seabury Aviation e pela KPMG “por não ter sido possível confirmar, através das evidências recolhidas, que as mesmas estivessem efetivamente associadas a serviços prestados à TAP”.