

Índice
Índice
O homem que ajudou o Banco de Portugal a vender o Novo Banco em 2017 diz que o montante agora obtido pelo vendedor — o fundo americano Lone Star — é “surpreendente” e um “desfecho bom” para as autoridades portuguesas.
Em entrevista ao programa Cheque In sobre o Novo Banco, da Rádio Observador, Sérgio Monteiro explica que o famoso mecanismo de capital contingente foi criado porque o Governo de António Costa (no qual Mário Centeno era ministro das Finanças) impôs como condição que a operação de venda à Lone Star não tivesse impacto nas contas públicas. Esse impacto chegou nos anos seguintes numa dimensão que, admite o gestor e ex-secretário de Estado de Pedro Passos Coelho, o surpreendeu. Por um lado, não era essa a informação dada pela gestão do banco sobre o valor dos ativos que geraram perdas. Mas, para Sérgio Monteiro, o principal responsável foi mesmo o Banco Central Europeu (BCE), que não só aumentou as exigências de capital, como impôs uma aceleração do ritmo de reconhecimento de perdas. O que não deixou de ser aproveitado pela Lone Star para limpar mais depressa o balanço do banco.
Ainda assim, o mecanismo permitiu poupar algumas centenas de milhões de euros ao Estado, daí que considere que o ruído criado à volta das injeções públicas “foi relativamente artificial”.
A maior dor de cabeça no processo de venda que negociou em 2017 veio da Comissão Europeia que “não acreditava na viabilidade” do Novo Banco.
Sérgio Monteiro recorda ainda a vontade dos gestores dos bancos portugueses em avançarem com uma oferta em 2017, uma oportunidade perdida por falta de capital. E quando questionado sobre o perigo da concentração de capital dos bancos num só país, invoca a sua experiência profissional no mercado financeiro internacional para concluir que a localização do centro de decisão não é indiferente. “Tendo em conta a quota hoje, muitas das operações que são aprovadas por bancos de base portuguesa têm a ir a Espanha… Isso acontece no Santander, acontece no BPI. Não é indiferente”.
Depois de um processo longo e controverso, o Novo Banco concluiu, finalmente, a reestruturação e vai agora ser vendido a um grande grupo francês por 6.400 milhões de euros. Estava à espera de uma conclusão destas para um processo tão atribulado?
O desfecho é um desfecho bom, também do ponto de vista do interesse das entidades públicas. É, por ventura, surpreendente em termos de montante. Eu julgo que o rácio que foi atingido, relativamente aos capitais (o book value), é muito elevado, mais elevado até do que a média a que transacionam os bancos europeus. Mas não deixa de ser também, admito eu, o reafirmar do compromisso que o banco comprador tem com a consolidação do sistema bancário europeu mas, também, a crença de que o sistema bancário português é capaz de gerar os retornos esperados.
O contexto tem comparação com a altura em que o Novo Banco foi vendido ao Lone Star?
É uma situação muito diferente, sem dúvida, daquela que nós vivíamos em 2017. Entre 2015 e 2017, na altura em que eu contactei com mais proximidade com este dossiê: não só os múltiplos eram muito mais baixos, eram menos de metade do que agora foi oferecido, mas também se vivia uma conjuntura de escassez de capital disponível para investir em bancos. O processo de consolidação do sistema bancário europeu ainda não se tinha verdadeiramente iniciado…
Nos seus dias mais pessimistas, qual era o seu receio sobre o que podia acontecer ao Novo Banco?
Na verdade, havendo um banco que era um banco de transição, que tinha uma data limite para ser ou vendido ou liquidado, tornava todo o processo muito difícil de gerir. O banco continuava de portas abertas e tinha de conseguir passar uma mensagem de confiança para que os depósitos não fugissem. Essa era uma grande preocupação, não só nossa, da equipa que coordenava o processo de venda com a própria gestão do banco, mas também dos supervisores, que seguiam com muito detalhe os rácios de liquidez. Portanto, a primeira preocupação era passar uma mensagem de tranquilidade dentro de um quadro muito difícil, em que rapidamente se percebeu que o valor do banco estaria muito longe do valor dos seus ativos ou do capital.
Mas tinha receio de que pudesse acabar mal?
Eu sou moderadamente otimista. Quando tenho uma tarefa pela frente, quero executá-la da melhor maneira possível. Houve várias coisas que nós mudámos na governance relativamente à tentativa anterior…
Refere-se à tentativa falhada de venda em 2015…
Tinha havido uma tentativa em 2014/2015, que acabou por não resultar numa venda. E, portanto, havia um conjunto de regras que nós mudámos – a mais importantes das quais, admito eu, foi o reporte que fazíamos todas as semanas ao Ministério das Finanças e aos supervisores, que era a Direção-Geral de Concorrência (europeia) – porque o banco estava debaixo de um programa de reestruturação e tinha recebido já auxílios públicos aquando da resolução – e o BCE. Isto acontecia numa base semanal, reuniões da equipa, eu próprio a coordenar esse reporte com estas três entidades. O Ministério das Finanças esteve permanentemente informado sobre o esforço que estava a ser feito do lado da venda. Formalmente a responsabilidade da venda era do lado do Banco de Portugal/Fundo de Resolução, mas obviamente que o Estado era um stakeholder importantíssimo – até porque poderia ser necessário mais apoio público e nada melhor do que manter o grau de informação a fluir.
Mas na prática, em 2017, esse processo de venda teve apenas um interessado que fez uma proposta firme. Porque é que não houve mais? Mesmo outros fundos do mesmo género que o Lone Star…
Bem, propostas não-vinculativas houve quatro. O consórcio formado pelo Apollo e Centerbridge, o BCP, o BPI e a Lone Star. Tinham visões muito diferentes – não vou agora detalhar o conteúdo de cada proposta – mas eu diria que cada um dos concorrentes tinha um interesse mas, também, tinha a sua própria circunstância. Haveria vontade, por parte do BPI e do BCP, para poder consolidar o mercado português e, portanto, tomar o Novo Banco dentro do seu perímetro. A perceção com que fiquei naquela altura é que haveria essa vontade (da parte dos gestores), mas eram bancos que tinham, do ponto de vista de capital, muitas limitações que necessitariam de capital adicional para poder olhar para essa oportunidade – e, portanto, não tinham condições. Eles próprios estavam a sofrer, eram cotados, como no caso o BCP, que estava a sofrer um processo de desvalorização muito grande da sua cotação naquela altura. Portanto, a dimensão de capital, a necessidade de capital que era identificada para o banco, era de tal magnitude que tornava, na prática, impossível.
Na prática, a comissão que liderava só negociou a sério a compra do Novo Banco com a Lone Star…
Porque só houve uma proposta vinculativa.
Isso não deu uma grande vantagem negocial ao comprador, não lhe pôs a faca e o queijo na mão?
Eu posso testemunhar uma coisa que me parece mostrar que, tendo eles poder negocial, ele não foi excessivo. E o exemplo melhor para mostrar isso foi a negociação que depois houve em Bruxelas, em que a Comissão Europeia queria que a negociação piorasse em desfavor do Estado. Por exemplo, a Comissão Europeia não acreditava que a margem que a Lone Star estimava que podia gerar em novos créditos se fosse materializar. Considerava que a margem seria mais baixa. Considerava que as comissões a cobrar eram mais baixas também e que o ambiente competitivo em Portugal faria com que a parte dos proveitos fosse menor. O que é que isso significava? Que o Estado tinha de ajustar em baixa a sua expectativa.
De todas as entidades que estavam ouvidas nesta operação, a Comissão Europeia foi quem foi o parceiro mais difícil de lidar neste negócio?
Foi, de longe, o parceiro mais difícil, porque não acreditava na viabilidade do banco. E por isso é que a Comissão Europeia impõe – entre aspas, negoceia com o Estado, mas na prática impõe – a tal cláusula de backstop. A cláusula de último recurso, que basicamente dizia que se, no fim, estes mil milhões injetados pelo Lone Star mais os 3.890 [milhões] do mecanismo de capital contingente não fossem suficientes para viabilizar o banco, poderia o Estado português injetar mais dinheiro para garantir a viabilidade.
Mas nunca se esteve perto disso.
Não se esteve sequer perto disso. Mas isto mostra a não crença da Comissão Europeia relativamente à viabilidade do banco. Eles consideravam, inclusive, que a Lone Star não tinha feito uma negociação adequada, porque devia ter mais poder. Por exemplo, é a Comissão Europeia que veta a entrada de administradores [do Fundo de Resolução] que estavam negociados com Lone Star.
Isso diz-lhe, então, que o Lone Star não teve excesso de poder negocial…
O Lone Star não se desviou em nada no acordo que tinha feito com o Banco Portugal. Apesar desses avisos da Comissão Europeia, eles não procuraram capitalizar nesses avisos para renegociar, reabrir algumas das [condições negociadas]…
E podiam tê-lo feito…
Podiam tê-lo feito. Quer dizer, tinham à frente pessoas que estavam a dizer que o banco não era viável, mas felizmente foi viável e hoje continua a desempenhar um papel importante do financiamento da economia.
JOÃO PORFÍRIO/OBSERVADOR
Governo PS não queria impacto orçamental. O quanto e o quando das injeções no Novo Banco tinham de ter “natureza incerta”
Já disse que o Governo, na altura do PS, impôs como condição que a venda não tivesse impacto orçamental quando fosse realizada. Por isso, não podia haver uma garantia pura de Estado. Teve que se inventar o mecanismo de capital contingente. Onde é que foi buscar a solução? Havia exemplos na Europa ou em outros sítios onde se pudesse ter inspirado?
A primeira forma de montarmos a operação era garantir que o impacto nas contas públicas não existia no primeiro momento. Tivemos, inclusive, uma conversa com o INE, o Instituto Nacional de Estatística, que é quem valida o impacto nas contas públicas para aferir de que forma é que nós poderíamos tentar acomodar a dupla restrição. E, portanto, nós percebemos que um apoio, a existir, tinha de ter uma natureza incerta no montante e incerta no tempo. Na prática, estas eram as duas condições que o INE, na altura, considerava imprescindíveis…
Não se podia dizer quando, nem o quanto.
O montante tinha de ser desconhecido, e era, e o momento no tempo em que essa perda era reconhecida tinha de ser desconhecido. Pronto, daí, essas eram as restrições ativas, e criámos na equipa um mecanismo de capital contingente que tinha uma dupla condição para o tornar incerto no tempo e no montante. Na prática, os ativos que estavam protegidos pelo mecanismo de capital têm perdas? Sim ou não? E, se sim, essas perdas são de montante maior ou menor do que a necessidade de capital daquele ano? E funcionava o menor destes valores. Se a necessidade fosse 100, mas a perda fosse 50, eram injetados apenas 50. Se a perda fosse 200, mas a necessidade de capital fosse apenas 100, então eram injetados 100.
Mas, na prática, do ponto de vista do beneficiário, o acionista privado, ele tinha uma garantia de que o Estado se chegaria à frente, no caso de essas situações penalizarem o rácio de capital.
Havia uma visão muito diferente entre a Lone Star e a gestão do banco relativamente ao valor daqueles ativos. Nós usámos a informação dada pela gestão do banco como a base de trabalho e a gestão do banco considerava que não só os empréstimos iriam gerar menos perdas, mas também que a venda de algumas participações que estavam contempladas – o caso de maior dimensão era a seguradora – também teria um impacto no capital positivo (e não negativo como acabou por ter). E, portanto, a Lone Star, de alguma maneira, viu validada a sua visão de que os ativos tinham menos valor do que aquilo que a gestão do banco considerava. Mas, também, julgo que é justo, já que estamos a fazer uma espécie de balanço, dizer que o total de perdas geradas naquele universo foi de 4,3 mil milhões de euros e a injeção de capital foi apenas – entre aspas, porque é sempre muito dinheiro – de 3,4 mil milhões de euros. Portanto, na prática, uma garantia explícita faria com que a injeção de capital fosse de 4,3 mil milhões de euros.
No fundo, poupou-se mil milhões…
Entre aspas, mais de 900 milhões de euros com este mecanismo, comparado com uma garantia. Portanto, acabou por ser dentro do possível, acabou por ser uma negociação benéfica para o Estado.
[É sábado. No lobby de um hotel de Albufeira um assassino misterioso espera junto ao bar por um convidado especial: representa a Organização para a Libertação da Palestina. Quando o vê entrar, o terrorista dispara quatro tiros e foge. “1983: Portugal à Queima-Roupa” é a história do ano em que dois grupos terroristas internacionais atacaram em Portugal. Um comando paramilitar tomou de assalto uma embaixada em Lisboa e esta execução sumária no Algarve abalou o Médio Oriente. É narrada pela atriz Victoria Guerra, com banda sonora original dos Linda Martini. Ouça o primeiro episódio no site do Observador, na Apple Podcasts, no Spotify e no Youtube Music.]
Houve sempre um grande drama a cada ano a propósito das injeções públicas no Novo Banco. Acha que esse dramatismo político poderia ter sido evitado se se tivesse assumido desde logo publicamente que as injeções iam acontecer?
As injeções eram incertas no tempo e no montante.
Foi para agradar o INE, para cumprir as regras do INE…
Foi para cumprir as restrições ativas. O INE também tem as suas próprias restrições ativas, portanto, eu respeito-as enquanto tal. Era incomportável que fosse tudo registado no défice daquele ano. E, de facto, era desconhecido esse montante… mas trouxe um ruído e um impacto que, sendo bom o mecanismo, teria sido mais fácil para a gestão do Banco Portugal, se quisesse um caminho mais fácil, assumir as perdas…
Houve muito “ruído relativamente artificial” criado à volta do Novo Banco
Isso foi previsto? Ou seja, estavam à espera desse impacto anual mediático, político…?
Acho que ninguém consegue antecipar algum do ruído que existiu, porque muito do ruído era criado de forma relativamente artificial, como se fosse uma grande surpresa a situação do banco. Só para dar esse exemplo, na altura em que foi feito o acordo de venda não houve comissões de inquérito e houve comissões de inquérito de dois ou três anos depois. Já não me recordo exatamente quando.
Deveria ter sido feita logo uma comissão de inquérito…
Quer dizer, se era para fazer, fazia-se de imediato…”
Talvez não fosse evidente para as pessoas que ia haver essas chamadas de capital. Ainda que fossem esperadas, não na dimensão que aconteceram…
Porventura, admito que não. Eu acho que a nós também nos surpreendeu – acho que falo enquanto representante da equipa – mas quer dizer, a mim surpreendeu-me, porque não era essa informação que nós tínhamos do lado da gestão do banco, que o nível de perdas ia ser tão elevado. E ninguém melhor do que a gestão do banco para dar informação…
Mas o que é que acha que fez com que fosse mais?
Eu acho que é útil falar de dois ou três fatores, sem tornar a conversa muito técnica, para enquadrar a necessidade de capital que existiu. Primeiro ponto: o regulador – o BCE – elevou de forma muito significativa os rácios de capital do banco. O banco operava com rácio de 8% e, de repente, numa decisão de 2016, passa a operar com 12% de mínimo obrigatório mas com o objetivo de chegar a 13,25%. E estes 5 pontos percentuais de capital, para as pessoas terem uma ideia, correspondiam a 2,5 mil milhões de euros de novo capital. Isso tornou muito difícil a gestão do processo. Era um banco vivo que tinha portas abertas, que tinha de manter a confiança, com necessidades de capital de repente a surgirem de onde menos se esperava.
O segundo aspeto, também de natureza regulatória, que pode ter tido impacto nas perdas foi a velocidade de desinvestimento nos ativos que faziam parte do cabaz que estava protegido pelo mecanismo de capital contingente. Estava negociada para oito anos e, de repente, o BCE impôs uma velocidade de redução dos ativos para três a quatro anos. De repente, deixou de haver tempo até aos oito anos para fazer a gestão daqueles créditos, pedir reforço de garantias, dar tempo às empresas…
Executar alguns empresários…
Executar alguns empresários adequadamente…
Acha que se teria executado mais empresários se não fosse esse prazo?
Acho certamente que poderiam ser geridos os empréstimos com outra capacidade que não houve… Nós não temos contrafactual.
Mas esse equilíbrio que refere, ou seja, essa gestão poderia ter sido preparada quando foi feita a operação ou teria que ser feita ao longo da gestão do banco durante este período? As pessoas que venderam o banco poderiam ter acautelado as coisas de outra forma?
Nós procurámos acautelar, lá está uma vez mais, dando oito anos à gestão do banco para que fizessem a redução daquele conjunto de ativos, mas demos-lhes os oito anos, que é bastante tempo. Não era para vender rapidamente, nem para resolver rapidamente, como porventura a Lone Star tinha fama de querer vender, de querer rapidamente reconhecer perdas…
Acha que essa é uma imagem injusta que se criou?
Não sei se é injusta, quer dizer, eu não sei a prática que a Lone Star tem noutros mercados. Aqui eu posso dizer que a negociação foi justa na medida em que entidades oficiais, nomeadamente a Comissão Europeia, pediram-lhes para alterar algumas partes da negociação…
Mas viu sinais de que a Lone Star podia estar a querer fazer isso, ser muito rápida para assacar perdas?
A única coisa que se pode, eu diria, informadamente especular é o seguinte: se um banco tem escassez de capital e a gestão sabe que há uma escassez de capital, porventura, reage mais negativamente se o regulador quiser impor uma determinada medida. Quando existe uma bolsa de capital para ser chamado, embora a imposição tenha vindo do regulador, não sei se houve suficiente pushback, como se diz inglês, ou seja, reação a dizer “não, tenham calma, nós não temos condições para fazer a venda destes ativos num prazo tão curto senão podemos incorrer em perdas maiores”. Não sei se houve essa resistência a essa imposição do regulador, que porventura existiria num banco que tivesse menos capital…
E que não tivesse ali o mecanismo….
Aquela bolsa de capital. Informadamente, eu posso especular isto: dizer que o interesse da Lone Star não estava totalmente desalinhado do interesse do regulador…
Ou seja, despachar isto depressa…
Despachar isto depressa… E, eventualmente, juntou-se a fome com a vontade de comer. Mas que o impulso não veio da Lone Star, isso de facto não veio porque foi uma imposição do regulador.
Está a dizer que a Lone Star até estava disponível para fazer as coisas com mais calma…
Estava negociado: oito anos, com objetivos por ano, com montantes mínimos… Tudo isso estava regulado no acordo, não ficou nenhuma parte por cobrir. Mas, depois, veio o regulador (BCE) e já não houve capacidade de impor aquilo que estava acordado.
O mecanismo de capital contingente tinha um plafond máximo de 3.890 milhões. Acabaram por ser utilizados menos de 3.500 milhões, poupou-se um pouco mais de 400 milhões de euros. No início deste processo e ao longo deste, tinha a expectativa de que o montante seria utilizado na totalidade ou achava que podia, de facto, ficar um pouco abaixo?
Julgava que poderia ficar abaixo, porventura um bocadinho mais abaixo. Diz-nos a voz da experiência que quando alguém do outro lado negocia uma garantia para um valor de x é porque espera não chegar a esse montante, não ter perdas desse montante, porque senão tenta negociar ainda mais. O valor dos 3,89 mil milhões de euros ficou estabilizado de forma relativamente rápida. Era, se quiserem, uma zona de conforto por parte da Lone Star. Julgo que a Lone Star não tinha a expectativa de fazer a chamada integral do capital. Mas depois juntaram-se estes fatores…
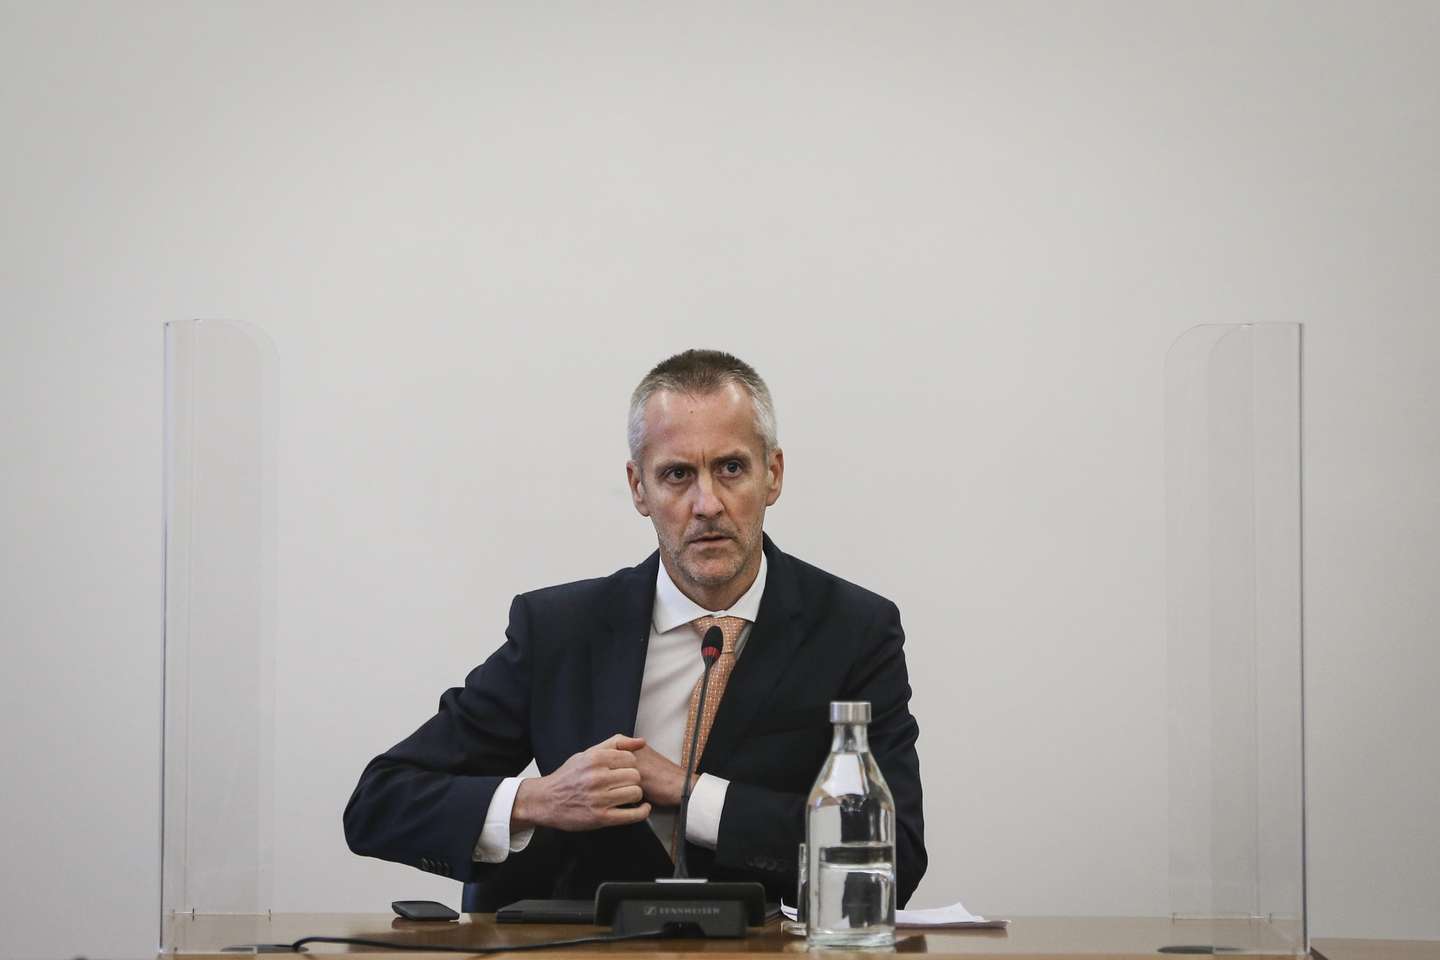
▲ Fotografia de 13 de abril de 2021 em que Sérgio Monteiro é ouvido na audição na comissão Eventual de Inquérito Parlamentar às perdas registadas pelo Novo Banco e imputadas ao Fundo de Resolução
RODRIGO ANTUNES/LUSA
“Poupamos algumas centenas de milhões” com o mecanismo de capital contingente (face a uma garantia)
Na verdade eles acabaram por chamar quase todo, não receberam foi quase todo, não é?
Houve depois um conjunto de disputas, felizmente algumas delas ganhas em tribunal arbitral por parte do Fundo de Resolução. Eu próprio fui testemunha nos processos, nomeado pelo Fundo de Resolução, no sentido de poder poupar ao Estado algum dinheiro – e poupámos algumas centenas de milhões de euros –, mas isso já não eram aspetos que pudessem ficar regulados no contrato especificamente, certas práticas, como o fechar a unidade em Espanha… Havia certas coisas que decorreram da gestão normal, que não estavam especificamente regulados no contrato.
E no que diz respeito à divisão original dos ativos, aquela divisão de ativos entre bons e maus, acha que foi bem feita ou podia ter sido feita melhor, com mais tempo?
Correspondiam aos ativos onde havia uma diferença muito grande de opinião entre o valor atribuído pela gestão do banco e o valor atribuído pela Lone Star. A Lone Star considerava que aqueles ativos não estavam adequadamente refletidos em termos de valor no balanço do banco e tiveram várias reuniões com a própria gestão do banco a dizer “mostrem-nos evidências de que o valor é este”. E não se satisfizeram com as evidências mostradas pela gestão do banco. Portanto, o perímetro correspondeu, uma vez mais, aos ativos em que a opinião da gestão era diferente à opinião da Lone Star.
O presidente da comissão de acompanhamento do Novo Banco, Bracinha Vieira, disse numa entrevista ao Observador que, na perceção dele, o Lone Star não fez uma utilização abusiva do mecanismo, embora possa ter havido instâncias em que possa ter exagerado um pouco. Vendo de fora, embora não seja totalmente de fora, essa é também a sua perceção?
Sim, a minha perceção é essa. Porventura os interesses alinharam-se numa determinada altura, mas claramente os ativos não correspondiam ao valor que estava no balanço. E eu sei, até porque conheço boa parte da equipa que continuou a fazer o acompanhamento que sempre que sentiram que a Lone Star e a gestão do banco estavam a extravasar aquilo que estava previsto no mecanismo, disputaram os pedidos de capital e em tribunal arbitral foram-se dirimindo alguns. Portanto, sim, acompanho a opinião que no dia a dia a gestão do banco era uma gestão normal, prudente, de acordo com as orientações do regulador. E sempre que era pisado o risco, lá estava o Fundo de Resolução.
Do seu ponto de vista, qual era o maior risco à execução deste acordo com a Lone Star?
Era o tempo que levava… As pessoas cansavam-se…
Mas acha que num contexto em que tivemos uma maioria suportada por partidos à esquerda do PS, não havia também um risco político elevado?
O risco político procurou ser mitigado com a informação permanente ao Ministério das Finanças, que era liderado pelo atual governador, Mário Centeno. Não era ele, obviamente, que estava nas reuniões mas, enfim, era a equipa dele que depois reportaria aquilo que nós íamos informando. Nós procurámos mitigar esse fator com informação permanente para o Governo.
Os parceiros à esquerda poderiam, e chegou a acontecer, ter usado o Novo Banco como arma para tirar o apoio ao parlamentar ao Governo. Tivemos uma votação à meia-noite em que, por proposta do Bloco de Esquerda, conseguiu-se apagar a linha que ia emprestar dinheiro ao Fundo de Resolução para meter no capital do Novo Banco…
Era um risco que, de facto, existia, mas que procurámos mitigar – na medida em que nos era possível mitigar – com informação permanente ao Ministério das Finanças. Depois, como é que o ministério fazia, no contexto dos acordos bilaterais, como é que fazia a gestão com os diversos partidos…
Mas na vossa perceção, o feedback que vos era dado não era negativo, ou era?
Não era. Nunca foi negativo. A linha vermelha era não poder haver impacto no défice naquele ano – essa linha foi estabelecida muito claramente e muito cedo. Desse ponto de vista, eu testemunho que a relação foi muito transparente e construtiva, não havia propriamente tensão nas nossas reuniões. Se havia outras reuniões mais tensas com outros protagonistas, isso eu já não sei.
O facto de ter vindo do anterior governo do PSD/CDS não foi o fator … Eles mantiveram-no no cargo, não é?
Quer dizer, o Banco de Portugal manteve-me no cargo, não é? O que li depois leva-me hoje a pensar, uma coisa que eu desconhecia na altura, que o governo tinha preferido um outro interlocutor. A origem é do livro de um jornalista do Observador, do Luís Rosa. Teriam preferido outro interlocutor – o que nada tem a ver com relações pessoais, tem a ver com o tal alinhamento político. Mas a partir do momento em que ficou estabelecido que eu continuava na equipa, a relação foi sempre bastante cordial, muito transparente em que cada um de nós fazia o seu papel.
O setor bancário português em 2017 não teve capacidade para fazer uma oferta para ficar com o Novo Banco na altura em que o Lone Star se chegou à frente e acabou por tirar bons dividendos e uma boa mais-valia da operação. Foi uma oportunidade perdida de preservação, ou de criação, de valor em Portugal?
Eu julgo que sim. Mas inevitavelmente perdida porque não havia capital. Não me parece que, do lado dos bancos, houvesse a alternativa de levantar um montante de capital suficiente para fazer aquela oferta. Poderia haver por parte dos bancos espanhóis, neste caso o Santander, mas o Santander sempre nos deixou completamente claro que não queria uma posição de mercado tão dominante como aquela que teria num somatório da quota que já tinha, mais a quota do Novo Banco. Não achava que devia ser esse o seu papel em Portugal. Portanto, sim, foi uma pena que não se tivesse podido fazer alguma consolidação na altura, teria sido benéfica, admito eu, mas paciência.
JOÃO PORFÍRIO/OBSERVADOR
Muitas das operações aprovadas por bancos em Portugal “têm de ir a Espanha”
Avançando na fita do tempo, o Governo agora sinalizou o desconforto por uma eventual venda do Novo Banco a um banco espanhol, por causa da concentração do capital vindo de um só país, neste caso, Espanha. Acha que essa preocupação era válida?
Essa é a posição do governo, eu digo apenas o seguinte – e até a partir da experiência profissional posterior à minha passagem pelo Governo: não é, de facto, irrelevante onde está o centro de decisão. E por mais que nos digam que o centro de decisão é delegado nas entidades que estão cá em Portugal, se o acionista for um acionista muito próximo ou com negócios similares, a interferência vai ser relativamente grande. Tendo em conta a quota hoje, muitas das operações que são aprovadas por bancos de base portuguesa têm a ir à Espanha… Isso acontece no Santander, acontece no BPI. Não é indiferente.
E também há limites à exposição ao risco de um país, não é verdade? Enquanto foi secretário de Estado das obras públicas, certamente que teve bancos de fora de Portugal a dizer “temos que reduzir o crédito a Portugal”…
Naquela altura, durante muitos anos, não houve crédito.
Mas aquilo que já tinha sido dado, não é?
Aquele que tinha sido dado era para reduzir, nós até comentávamos que era o efeito código postal. Bastava ter uma empresa com o código postal em Portugal, um país em assistência financeira…. A EDP não se conseguia financiar em mercado, hoje em dia financia-se a taxas baixíssimas. Na altura, uma das externalidades positivas do acionista que entrou no seu capital (empresa estatal chinesa), foi que os bancos chineses deram-lhe apoio. O mesmo se passou com a REN (outra empresa chinesa), porque não havia bancos na Europa disponíveis para financiar. Portanto, o centro de decisão último da operação de crédito não é indiferente.
Então, mas no contexto da União Bancária, que é distinto daquele em que teve essas funções, não faz com que possa ser, como disse o presidente do BPI neste estúdio, um bocadinho provinciano, falar em centro de decisão nacional aqui ou ali?
Mas eu não falei no centro de decisão ser nacional. Se uma operação vai a Espanha para validação – ou a outro mercado, não é preciso ser só em Espanha – o que acontece na prática é que vai concorrer com outras operações que também são analisadas em Espanha. E, tipicamente, os decisores estão mais próximos da realidade do mercado espanhol do que da realidade do mercado português. Portanto, se houver escassez de capital, a minha dúvida é: aparece uma opção portuguesa, de base portuguesa e uma opção de base espanhola para o mesmo capital e não puderem financiar as duas, por qual é que se opta?
Não acredita na União Bancária, então…
Eu acredito na União Bancária, do ponto de vista de regras… Mas, depois, há a natureza humana no momento de tomar a decisão e todos nós nos sentimos mais confortáveis com aquilo que conhecemos melhor. E, portanto, é só o humano presumir que entre duas operações que concorrem para o mesmo dinheiro, se aprova a operação com o qual se sente mais familiarizado.
Assumindo diferentes papéis, esteve associado à venda do Novo Banco, mas também à privatização da TAP. Faz sentido comparar os dois casos?
Eu julgo que no caso do Novo Banco é um bocadinho diferente porque o montante de apoio público vai ser reembolsado por contribuições futuras.
Mas na altura em que o apoio público foi dado ao Novo Banco, isso condicionou as opções do Governo, que teve de deixar de financiar e investir em outras coisas para meter dinheiro no Novo Banco.
Há, obviamente, um custo de oportunidade. Mas havendo sempre um custo de oportunidade, também houve um custo de oportunidade no caso da TAP. No caso do Novo Banco, o montante que não é recuperado por via da venda, e que ainda é muito expressivo, será recuperado por via da contribuição dos bancos. Não me parece óbvio que no caso da TAP irá haver algo parecido.
Parece-lhe óbvio que não vai haver?
Parece-me bastante óbvio que não vai haver, sim. Portanto, desse ponto de vista, julgo que a operação do Novo Banco, no muito longo prazo, em termos de impacto nas contas públicas é menor do que a injeção do capital feito em 2020 na TAP.