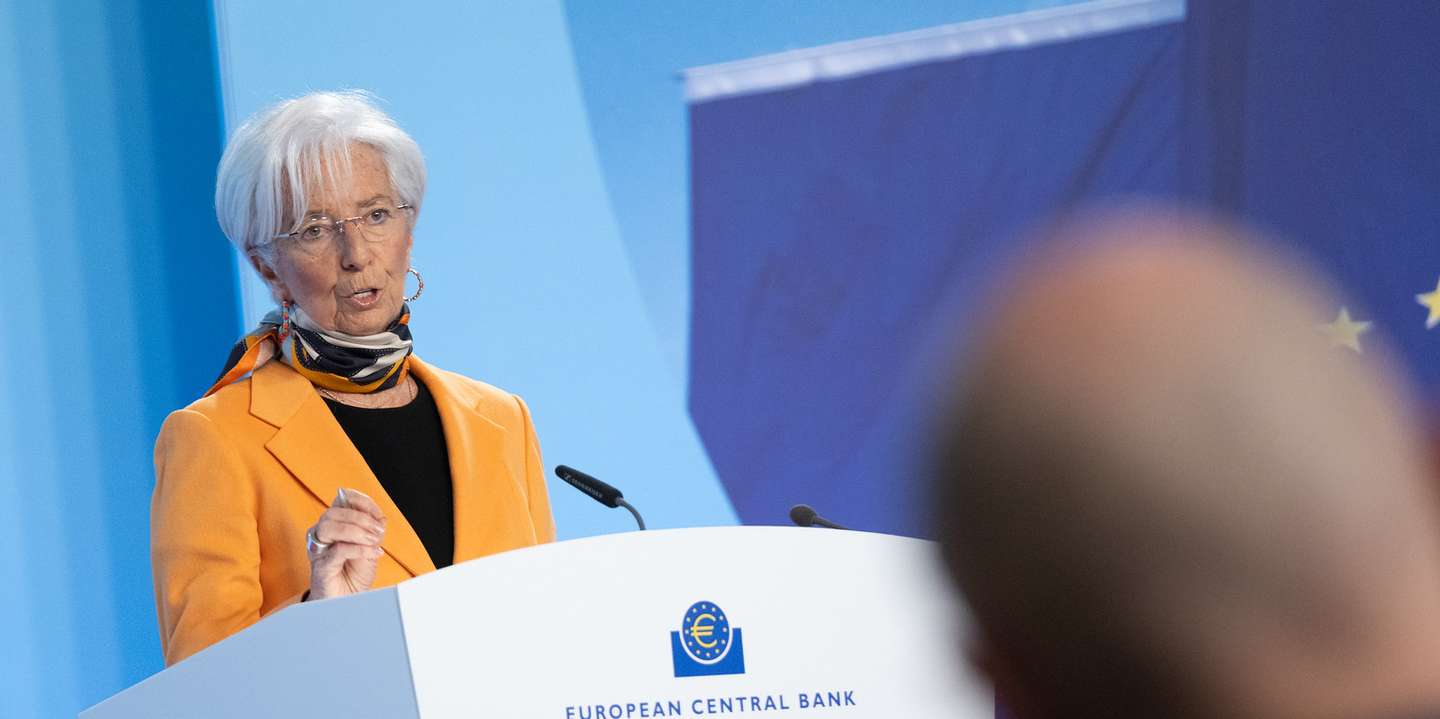

Ao cabo de seis descidas consecutivas da taxa de juro, que a levaram do “pico” de 4% para os atuais 2,5%, o BCE sinalizou nesta quinta-feira que pode ter chegado a altura de fazer uma pausa. Christine Lagarde fez uma mudança importante na orientação dada aos mercados financeiros, notando que a política monetária já está num nível “significativamente menos restritivo” da atividade económica, e sublinhou que a “incerteza” causada pelas tarifas de Trump, os conflitos geopolíticos e os novos planos de investimento público na Alemanha e na UE obrigam o BCE a “desligar o piloto automático” e, a partir de agora, navegar à vista.
A expressão “desligar o piloto automático” foi usada por Jörg Krämer, economista-chefe do Commerzbank, em nota de análise partilhada com os clientes após a conferência de imprensa de Christine Lagarde. O economista escreve que o comunicado do BCE e as mensagens transmitidas por Christine Lagarde deixam claro que “o BCE vê, neste momento, menos espaço para que haja mais cortes na taxa de juro“.
O mesmo economista também destaca que Lagarde vinha, nos últimos meses, indicando que “a direção de viagem era clara” – ou seja, embora o BCE não se comprometesse com a dimensão nem com o calendário de futuros cortes das taxas de juro, era “claro” que a tendência seria no sentido descendente. Mas essa formulação também foi, agora, abandonada, em mais um sinal de que deixou de ser um dado adquirido que os juros vão continuar a baixar.
“Sobretudo nestas condições de maior incerteza, iremos tomar decisões de forma dependente dos dados, reunião a reunião”, afirmou a presidente do BCE na conferência de imprensa. E, poucas horas depois, fontes do BCE referiram à agência Reuters que está “a crescer” a probabilidade de que em abril poderá haver a tal “pausa” na descida dos juros – embora isso não seja impeditivo de que, mais tarde, possa haver mais reduções, acautelaram essas mesmas “fontes”.
Juros “significativamente menos restritivos da atividade económica”
A frase mais importante do comunicado, que Lagarde fez questão de ler lentamente, palavra a palavra, foi sobre o nível de restritividade da política monetária. Há mais de meio ano que o BCE referia, invariavelmente, que as taxas de juro iriam ser mantidas num nível suficientemente restritivo [da atividade económica] de forma a garantir que a inflação regressaria ao objetivo de 2% “em tempo oportuno”.
Ora, nesta fase em que o BCE mostra uma serenidade muito maior em relação às pressões inflacionistas, houve uma mudança nas palavras utilizadas – que Lagarde reconheceu não ser “inócua”: agora, diz-se que os juros já estão num nível “significativamente menos restritivo da atividade económica“.
Este tem sido um tópico “quente” no debate entre os economistas nos últimos meses. Uma política que deliberadamente restringe a atividade económica é a principal arma que um banco central tem quando quer arrefecer a subida dos preços. Por outro lado, num cenário em que a inflação está controlada e a economia está “frágil”, pode fazer sentido uma taxa de juro mais baixa e, por isso, mais “acomodatícia” da atividade económica.
[António Raminhos, Luís Filipe Borges e Marco Horácio são três “Homens de Uma Certa Idade” a discutir a vida “de forma sincera”. Ouça aqui o novo episódio, que também está disponível na Apple Podcasts, no Spotify e no Youtube Music.]

Algures no meio, estará um nível de juros mais “neutral”, que nem trava a economia nem a estimula. “Acreditamos que esse nível neutral ronda os 2%, mas a incerteza a este nível está a aumentar”, diz Roelof Salomons, estratega de investimentos do BlackRock Investment Institute.
“O facto de o BCE ver, agora, as taxas de juro como ‘significativamente menos restritivas’ foi um forte indício de que poderá fazer uma pausa na próxima reunião“, corrobora Salman Ahmed, economista-chefe da Fidelity International, também numa nota de análise escrita após a conferência de imprensa desta quinta-feira. Na opinião deste especialista, há uma probabilidade de 50/50 de que o BCE anuncie um sétimo corte consecutivo dos juros em abril (o que até há poucas semanas era visto pelos analistas como um dado praticamente adquirido).
BCE corta mais 25 pontos base na taxa de juro para 2,5%, um nível considerado “menos restritivo”
Mercados preveem juros de 2% no final do ano, mais do que dantes
A alternativa a fazer esse novo corte das taxas de juro em meados de abril será esperar por junho – não há reunião do BCE em maio, apenas um ‘retiro anual’ dos membros do Conselho do BCE que, este ano, irá acontecer em Lisboa, tendo o Banco de Portugal como anfitrião.
Tendo a presidente do BCE sublinhado de forma tão insistente o elevado grau de incerteza que existe neste momento, o facto de só em junho serem novamente atualizadas as projeções para a economia e para a inflação é mais um elemento que sustenta a previsão de que só perto do verão o BCE voltará a mexer nos juros.
BCE prevê menos crescimento e (um pouco) mais inflação
↓ Mostrar
↑ Esconder
Repetindo a formulação que vem utilizando nas últimas conferências de imprensa, a presidente do BCE afirma, na habitual conferência de imprensa em Frankfurt, que “o processo de desinflação está bem encaminhado“. Christine Lagarde diz que “a inflação continuou a desenvolver-se, largamente, como os economistas [do BCE] esperavam, e as últimas projeções estão em linha com a perspetiva de inflação anterior”.
Nas novas projeções, divulgadas nesta quinta-feira, o BCE prevê uma inflação média de 2,3% em 2025, 1,9% em 2026 e 2,0% em 2027. “A revisão em alta da inflação para 2025 reflete uma dinâmica mais forte nos preços da energia”, explica a responsável. “A inflação interna continua elevada, principalmente porque os salários e os preços em certos setores ainda estão a ajustar-se ao aumento inflacionista passado [de 2022, 2023] com um atraso substancial”, afirma o BCE, salientando, porém, que “o crescimento dos salários está a moderar-se, como era esperado, e os lucros estão a amortecer parcialmente o impacto na inflação”.
Na atividade económica, nas novas projeções o BCE prevê que a economia europeia cresça 0,9% em 2025, 1,2% em 2026 e 1,3% em 2027. “As revisões em baixa para 2025 e 2026 refletem a previsão de exportações mais reduzidas e uma contínua fraqueza no investimento, em parte originadas pela elevada incerteza da política comercial, bem como pela incerteza política global”, afirma o BCE.
“Uma pausa na próxima reunião, para dar tempo para compreender a nova realidade macroeconómica que temos parece, agora, um cenário mais realista”, salienta Carsten Brzeski, economista-chefe do holandês ING que espelha o consenso que rapidamente se criou entre os analistas, de que o BCE vai esperar por junho para anunciar uma nova mexida nas taxas de juro.
Nos mercados de futuros de taxas de juro, passou a prever-se que existam, no máximo, mais dois cortes da taxa de juro neste ano – o que, a confirmar-se, significa que os juros irão terminar 2025 nos 2%, um nível mais elevado do que se chegou a prever.
Esta previsão dos mercados financeiros implica que o BCE só irá baixar os juros em junho e, depois, novamente em algum momento na segunda metade do ano. Resta saber se existirá no Conselho do BCE o mesmo “consenso” que houve na descida de 25 pontos-base nesta quinta-feira – numa altura em que, sobretudo na Alemanha, se levantam vozes a defender que o BCE não deve fazer mais reduções de juros, sobretudo porque os planos de investimentos anunciados nos últimos dias podem fazer subir a inflação.
Lagarde mais transparente do que nunca sobre votações no Conselho do BCE
↓ Mostrar
↑ Esconder
“Ninguém se opôs” no Conselho do BCE a esta descida de 25 pontos-base na taxa de juro, para 2,5%, afirmou Christine Lagarde. Só houve uma abstenção na votação final, por parte do austríaco Holzmann, mas de resto a decisão foi “consensual”, diz a presidente do BCE, descrevendo o debate (e votação) num detalhe maior do que é habitual no banco central da zona euro.
Alguns bancos centrais, como a Reserva Federal dos EUA e o Banco de Inglaterra, especificam a repartição de votos em favor de uma ou outra decisão – mas o BCE tem uma tradição diferente: a decisão é sempre “colegial” e não é comum um presidente do BCE revelar como votaram os diferentes membros.
Foi anunciado na quarta-feira que a Alemanha vai criar um fundo de até 500 mil milhões de euros para investimentos em defesa e infraestruturas. O anúncio, que fez disparar os juros da dívida alemã, foi feito pelo futuro chanceler alemão, Friedrich Merz. “A Europa necessita de reforçar a defesa perante a ameaça que enfrentamos atualmente, temos de fazer aquilo que é preciso”, afirmou Merz, garantindo que os investimentos previstos (superiores a 1% do produto interno bruto alemão) não serão incluídos no travão à dívida que está previsto na Constituição alemã.
No mesmo dia, a presidente da Comissão Europeia, Ursula von der Leyen, enviou uma carta aos líderes europeus onde propõe um plano de investimentos de 800 mil milhões de euros na área da defesa – com o objetivo de esse plano ser discutido no Conselho Europeu extraordinário desta quinta-feira.
“Rearmar a Europa”. Os 5 pontos-chave do plano europeu para gastar mais em defesa e apoiar a Ucrânia
Estes planos de investimento público podem suportar o crescimento – mas, também, a inflação, referiu a presidente do banco central. Sendo tão recentes, não houve hipótese de os economistas do BCE os incluírem no relatório de projeções económicas divulgado nesta quinta-feira, mas Christine Lagarde garantiu que o BCE irá estar “atento” aos impactos que estes planos podem ter na forma como o BCE deve gerir a política monetária.
“Temos de estar atentos, vigilantes, perceber como e quando vão funcionar [esses investimentos], como será feito o financiamento, para depois podermos avaliar o impacto no crescimento e na inflação”, afirmou Lagarde, rematando que “tudo dependerá dos detalhes”.
“Tarifas nunca são uma coisa boa”, diz Lagarde
Onde a presidente do BCE tem menos dúvidas é sobre as tarifas anunciadas por Donald Trump contra a Europa – que, a confirmarem-se, a Comissão Europeia já garantiu que serão respondidas na mesma moeda.
“Todos sabemos que as tarifas, sobretudo se houver retaliação, não são, de todo, uma coisa boa”, afirmou Christine Lagarde, reconhecendo que este é outro fator que obrigará o BCE a navegar à vista nos próximos tempos.
Lagarde acrescentou que taxas aduaneiras no comércio internacional “têm um efeito líquido negativo em praticamente todas as suas consequências” e salientou que estas até são negativas mesmo antes de serem anunciadas, porque só o risco de haver tarifas já é algo que trava o investimento e a criação de emprego”, afirma a presidente do BCE.
A presidente do BCE tinha destacado que, no setor industrial, alguns indicadores (sondagens feitas pelo BCE junto dos empresários) estão a dar sinais animadores. Contudo, a economia europeia enfrenta riscos que “pendem para o lado negativo”, afirmou Lagarde, destacando a “incerteza comercial” associada à administração Trump nos EUA e a “incerteza geopolítica”.
A presidente do BCE reconhece que o risco de tarifas elevadas no comércio com os EUA está a penalizar o investimento “mais do que o previsto” anteriormente pelo BCE.