

Índice
Índice
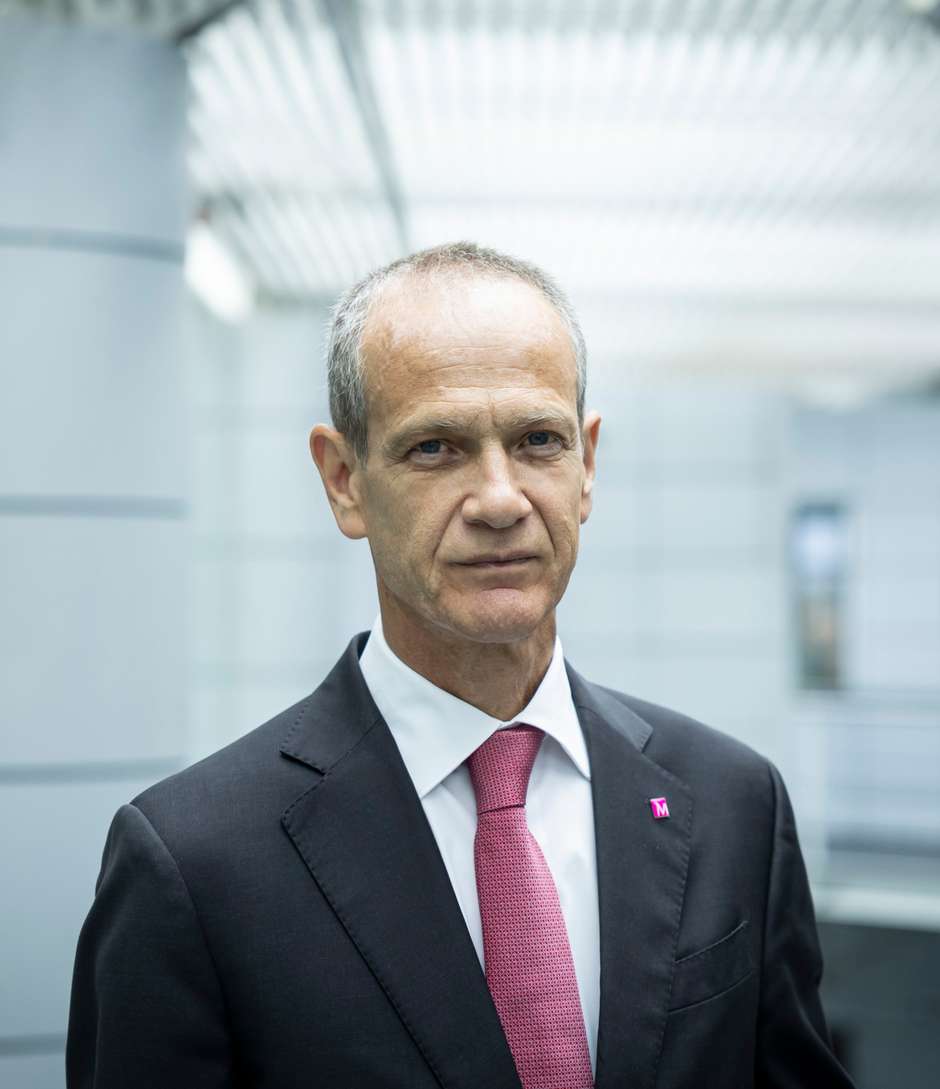
Quando se fala em custos para os contribuintes da resolução do Novo Banco, faz-se, na opinião de Miguel Maya, uma confusão. “Os contribuintes somos nós“, afirma o presidente da comissão executiva do Millennium BCP. “Não são os cidadãos portugueses que têm contribuído“, afirma: “são, sobretudo, os bancos, através das contribuições” que fazem há vários anos para o Fundo de Resolução. “São os bancos que vão andar aqui mais de 30 anos a fazer o pagamento da dívida da resolução”, argumenta Miguel Maya.
Em entrevista ao programa Cheque In sobre o Novo Banco, da Rádio Observador, Miguel Maya assume que a aquisição do Novo Banco pelos franceses do BPCE vai trazer “mais concorrência” neste mercado. Por isso, o banqueiro insiste na “coragem política” para pôr todos os bancos a operar em Portugal a contribuir para o Fundo de Resolução.
São quase 40 milhões de euros anuais que pesam na rentabilidade do BCP e que o CEO da instituição gostaria que estivesse no mesmo nível de concorrência de todos os operadores. “É claríssimo que há uma distorção da concorrência“, afirma.
No entendimento de Miguel Maya, “não é nem complexo, nem difícil” assegurar que “todos os que comercializam produtos financeiros a clientes que são contribuintes portugueses também suportam” esse fardo”, como chama. “É uma questão de haver coragem política“, atira.
O Governo considerou que o acordo de venda do Novo Banco aos franceses do BPCE foi um sucesso. Para o setor financeiro, também foi uma boa notícia?
Eu não falo pelo setor financeiro, falo pelo BCP.
Para o BCP? Foi uma boa notícia?
Nós podemos ver o tema em duas perspetivas. Uma perspetiva de filme, que é pegar no ponto de origem e fazer o balanço do princípio ao fim, ou ver o desfecho. E o desfecho no contexto de neste momento [saber] qual era a melhor decisão. É nesta perspetiva, tendo presente a realidade atual à data da decisão, considero o desfecho interessante, correto e que é positivo para a generalidade dos operadores e, sobretudo, para os clientes.
Quando saíram as primeiras avaliações do Novo Banco, falou-se em cinco mil milhões. Miguel Maya disse que se o Novo Banco valesse isso, então ficava ainda mais entusiasmado com o que poderia valer o BCP. Acabou por ser vendido por quase 6.500 milhões. Ficou, então, entusiasmadíssimo?
Fiquei entusiasmado porque há um reconhecimento de que o setor financeiro em Portugal está numa fase diferente. Em resultado das transformações que fez, nomeadamente toda a otimização de custos, a atualização tecnológica, [o setor financeiro português] é hoje visto no mercado internacional, sobretudo no mercado europeu, como tendo um potencial de valorização completamente diferente do que tinha no passado. E também nesse sentido foi um sinal positivo para o setor financeiro e para o BCP.
A avaliação elevada também se reflete no BCP?
Claro, porque quando se avalia um operador, como o Novo Banco em Portugal, que é um operador relevante no mercado português, mas que tem uma quota de mercado abaixo da do BCP, um franchise que é diferente do franchise do BCP, obviamente que nos permite também estarmos otimistas. Aliás, [isso é visível] até nas opiniões dos analistas e na evolução do próprio título do BCP [na bolsa de valores]. Está bastante alinhado no reconhecimento do valor dos bancos em Portugal e o único banco cotado em bolsa em Portugal é o Banco Comercial Português.
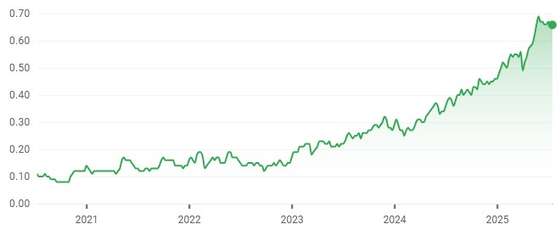
Ações do BCP têm tido um desempenho muito positivo nos últimos anos, na Euronext Lisbon.
Disse numa conferência recente, em que estava na presença de outros banqueiros, antes da notícia da venda do novo banco ao BPCE, que não esquecia que, no programa da troika, os bancos estrangeiros não deram o mesmo grau de apoio ao Estado que deram os bancos portugueses. Falava de quê, concretamente?
O que eu quis dizer foi o seguinte. Ponto número um, para fazer um enquadramento, é muito importante para o sistema financeiro português, ter bancos de diversas tipologias. É muito importante ter um banco público – a Caixa Geral de Depósitos, sendo bem gerida como é atualmente –, ter bancos como uma matriz mais nacional, como é o caso do BCP, que tem a totalidade da gestão executiva a ser portuguesa, e ter bancos de outras geografias. Das outras geografias, na área da banca comercial nós só tínhamos praticamente bancos espanhóis. Na banca, sim, tínhamos operações especializadas [de outros países] – sobretudo, no crédito ao consumo, entre as quais estava já o BPCE com duas marcas [Primus e Oney]. Mas na parte da banca comercial, não. Nessa altura, quando o país perdeu o rating e quando havia uma enorme desconfiança de investidores internacionais relativamente ao risco Portugal, os bancos que apoiaram as empresas públicas e o Estado foram sobretudo três bancos. Isto é, houve alguns bancos que renovaram facilidades [de crédito], mas os que estiveram disponíveis para fazer algum acréscimo na tomada de risco adicional foram os três bancos que tinham o pendor mais nacional, a Caixa Geral de Depósitos, o Banco Comercial Português…
E o BES…
… e o Novo Banco. E não foi, ao contrário do que muitas vezes se pode pensar, no interesse do Estado. Deixem-me ser claro relativamente a isso, porque quando defendi estas operações no Banco Comercial Português [foi porque] era muito claro que se o Estado português não estivesse bem, se nós não ajudássemos a economia portuguesa a superar esse momento, sofríamos diretamente no balanço. Eu nunca defendi estas operações numa lógica de fazer qualquer tipo de favor. Não houve nenhum favor, houve um interesse alinhado [para benefício] da economia portuguesa, por parte de um banco que tinha como principal ativo a economia portuguesa. É este alinhamento que eu disse que é diferente em outras instituições, porque, no peso do seu portefólio de negócios, a relevância de Portugal não é a mesma dos bancos que têm a sua sede aqui em Portugal e que têm este compromisso com a economia. Mas, volto a dizer, todos são importantes.
Será que numa situação similar os franceses do BPCE não fariam esse apoio, atuariam de forma diferente?
Falar de “ses” não é a minha especialidade. Eu só constato aquilo que se passou no passado. E parece-me positiva esta diversidade de geografias a investir em Portugal, é [algo] positivo para o mercado português.
A nacionalidade dos acionistas é relevante na tomada de decisões, nomeadamente, por exemplo, na atribuição de créditos?
Na atribuição de créditos eu julgo que não, de todo. Acho que as operações em Portugal, todas elas, todas as que eu conheço, têm uma elevada capacidade de autonomia. O que é diferente é a capacidade das casas-mães estarem disponíveis para correr risco adicional ou não relativamente a esse país. São duas coisas diferentes. Uma coisa é a autonomia para tomar decisões de crédito, outra coisa é quando há uma casa que consolida. Obviamente a cada momento, quando definimos o apetite de risco – que é uma expressão um bocadinho esquisita mas que é a nossa disponibilidade para aumentar a nossa exposição, o capital que nós empregamos às diversas geografias –, temos em consideração aquilo que é a evolução da economia de cada um desses países. E é exatamente isso, creio, que fazem todas as casas-mãe, que consolidam bancos em diversas geografias. Não é uma crítica. A tendência é tentar levar isto sempre para o lado da crítica, mas não é essa a perspetiva. A perspetiva é uma leitura pragmática daquilo que é o compromisso da economia de cada um dos operadores e os diferentes modelos e incentivos de cada uma das instituições, é só isso.
O facto de o BCP ter como principais acionistas um grupo angolano e outro chinês tem alguma influência, nesse raciocínio?
Tem influência, mas não no sentido que está a dizer. Nós não consolidamos nem na China, nem em Angola. Nós temos dois acionistas [de referência] em que cada um tem 20% do banco. Não há uma casa-mãe que tenha um apetite de risco por Portugal e que define a exposição que queremos ter ao país no nosso portefólio de negócio.
Concorda com o presidente do BPI quando disse que hoje em dia é um bocadinho provinciano falar em centros de decisão nacional. Isso conta?
Depende da perspetiva. Seguramente, se for numa perspetiva redutora, sim. Ou seja, não está aqui em causa os centro de decisão nacional naquela aceção passada; está em causa esta leitura sobre qual é a responsabilidade de uma casa-mãe, como é que aloca capital a cada uma das geografias. E, portanto, estou seguro de que dentro do capital alocado a cada uma das geografias, a gestão das diversas operações que trabalham em Portugal tem essa autonomia. Aliás, isso foi dito [numa conferência], pelos presidentes dessas instituições [Santander e BPI], que são duas casas muitíssimo bem geridas.
JOÃO PORFÍRIO/OBSERVADOR
BCP à espera de concorrência mais musculada por parte do Novo Banco
Enquanto concorrente, o que é que antecipa que poderá acontecer ao Novo Banco agora que vai ter o BPCE como acionista?
Eu acho que o Novo Banco fez um processo de recuperação bem conseguido, muito bem conseguido, fruto do resultado de várias interações, com o Eduardo Stock da Cunha, o António Ramalho, o Mark [Bourke]… Tudo isso contribuiu para que o banco chegasse a esta posição como um operador pelo qual temos respeito e que é um competidor sério. Agora o que tem é um acionista que não é um fundo e, portanto, que é diferente…
Que diferenças é que pode perspetivar nesse âmbito?
Vamos ter um banco mais focado, não numa lógica de valorização de curto prazo, mas numa lógica mais de médio e longo prazo – como, aliás, o presidente do BPCE fez questão de dizer [na conferência de imprensa].
Ou seja, a concorrência…
A concorrência aumenta. Para nós, isto não é um problema, eu vejo sempre a concorrência como um estímulo à nossa capacidade de fazermos mais e melhor. O único impacto no BCP é que para nós conseguirmos o mesmo resultado vamos ter de inovar mais, vamos ter de estar ainda mais próximos dos clientes. Mas isso é um desafio, faz parte da vida e daquilo que nós fazemos – não há nada de novo nisso. Tem sido essa a história do BCP.
O Novo Banco é por vezes descrito como tendo uma cultura mais anglo-saxónica, cultivada também agora nestes anos sob a liderança dos gestores nomeados pelo Lone Star. Essa cultura anglo-saxónica mistura-se bem com a cultura bancária francesa, do que conhece?
Eu não sei bem o que é que se quer dizer com essa cultura. Eu creio que hoje na banca em Portugal, na banca comercial, a cultura não é muito diferente. A cultura de serviço ao cliente pode ser diferente, a cultura de inovação pode ser diferente, mas não vejo uma matriz da banca ibérica, uma matriz da banca anglo-saxónica, não consigo identificar isso – ou uma matriz da banca francesa. O que determina isso da “cultura” é como se serve melhor os clientes. A tipologia dos clientes é a mesma, os clientes têm um perfil muito parecido – os clientes do BCP, os clientes da Caixa Geral de Depósitos, ou do Novo Banco, ou do Santander ou do BPI. Portanto, a cultura é uma forma de tentar competir pela preferência dos clientes e a forma de o fazer é, de facto, diferente em cada uma das instituições – mas não é por uma dimensão ibérica ou uma dimensão de uma outra matriz.
Contribuições para Fundo de Resolução são “um fardo” e não afeta todos por igual. Miguel Maya pede “coragem política”
Os bancos do sistema foram chamados a contribuir para o Fundo de Resolução, o que até foi comparado a pagar a fatura de um jantar no qual não tinha comido. Cria desconforto ao BCP continuar a contribuir para o Fundo de Resolução, que ainda está a pagar a recapitalização do banco, que agora, mais do que nunca, é um concorrente pleno?
Esse é um tema muito sério e ainda bem que o traz, porque, de facto, não é uma questão de desconforto. É mais do que desconforto. É um fardo que nós suportamos e que é, em primeiro lugar, profundamente injusto e que tem implicações. Nós, hoje, o nosso mercado é o europeu. Quando se fala no mercado único bancário, a União Bancária, nós estamos a trabalhar relativamente a estes operadores. Cada vez há mais bancos estrangeiros. Em várias operações de crédito, empresariais, crédito ao consumo, há uma multiplicidade de operadores – agora, estes novos operadores, os Revoluts, etc, que trabalham com clientes portugueses. O que o BCP gostaria de ter era um level playing field [um campo de jogo equilibrado]. E, portanto, se nós partimos com este fardo, como lhe chamei, que há uns que suportam e outros que não suportam, isto é uma distorção da concorrência. É claríssimo, há uma distorção da concorrência. O BCP, através de dois mecanismos – a forma de alimentar o Fundo de capitalização contingente do Novo Banco –, já fez contribuições superiores a 600 milhões de euros. E, anualmente, entre o imposto especial sobre a banca e o Fundo de Resolução nacional, números redondos, pesam 40 milhões de euros. É um peso que tem muito significado. As decisões são tomadas num contexto e, nesse momento, são as decisões possíveis, não são as ótimas decisões. Mas nós, gestores, e a sociedade como um todo, temos a obrigação de que, quando se reconhece que se comete um erro – que pode acontecer – ou quando não se cometeu um erro mas as circunstâncias se alteraram, alterar o modelo. Ou seja, quando nós concluímos que, porque foi mal tomada a decisão no início – que não é o caso, não é o que estou a dizer – mas que as circunstâncias se alteraram e constatamos que isto é um fardo apenas para alguns dos operadores, se nós queremos ter uma concorrência justa devia ser obrigação de todos os que têm responsabilidade sobre o sistema financeiro português – a começar pelo Parlamento e pelas autoridades de supervisão – assegurar que há uma concorrência equilibrada e justa.
Com todos a contribuírem?
Claramente.
Aí já achariam que o fardo seria comportável?
Não é uma questão de ser comportável, mas aí passava a ser, pelo menos, justo. Ou seja, não era justo estarmos a pagar a tal fatura que você referiu, mas pelo menos era justa a forma como ela era distribuída por todos aqueles que estão sentados à mesa, ou seja, por todos aqueles que estão a servir os clientes.
Isso é uma preocupação maior hoje do que era há um mês, antes do acordo para a venda do Novo Banco?
Não, não é mais. Nunca deixou de ser.
Mas agora é mais porque o Novo Banco já vai ser totalmente autónomo?
Não, porque isto não tem a ver com o Novo Banco. A minha preocupação não é com o Novo Banco. Essa preocupação está arrumada, é com todos os concorrentes. Quando eu estou a conceder um crédito, há uma parte do que estamos a fazer, que obviamente tem um lastro anual de cerca de 40 milhões de euros, e há outros operadores que podem chegar aqui e não têm esse peso às costas e, portanto, criam condições para poderem ter outra competitividade. Eu, para ter a mesma competitividade, tenho de cortar noutras coisas. É exatamente isso do que eu me queixo. E, sobretudo, o que me parece é que não é nem complexo, nem difícil, é uma questão de ter coragem política de tomar essa decisão, de assegurar que todos os que comercializam produtos financeiros a clientes que são contribuintes portugueses, que estão sediados em Portugal, que também suportam [este fardo]…
Isso é a verdadeira preocupação do BCP, não o facto de ainda estar a fazer contribuições que servem para pagar uma dívida relativamente ao Novo Banco.
A história é o que é. Temos de carregar o passado – agora, podemos é mudar o futuro. O passado não podemos mudar. O futuro podemos mudar. Já que não podemos mudar o passado, ao menos que se assegure que esta contribuição é definida de uma forma equitativa e que não penaliza sobremaneira o banco.
Há alguns avanços nesse sentido, quando há um novo governo?
Não tenho indicação de que o tema esteja sequer em cima da mesa.
Mas acha que este governo teria coragem política?
Acho que, seguramente, se tiver oportunidade, quando isto for um tema prioritário – porque há vários temas prioritários, um governo tem várias frentes e, mais uma vez, tem que olhar para as frentes que são mais prioritárias. Isto é um tema absolutamente prioritário para nós. Acho que o governo, algum dia, há de ter que olhar para isto e, quando as coisas são insustentáveis, não duram toda a vida. Estou seguro de que isto, um dia, se vai resolver. Tenho pena que não seja mais cedo do que mais tarde.
“Custos para contribuintes com Novo Banco? Contribuintes somos nós, os bancos”
O presidente da Comissão de Acompanhamento do Novo Banco disse ao Observador, em entrevista no final do ano passado, que não houve evidências de que o Lone Star tenha exagerado nas imparidades e nos pedidos de injeção do dinheiro público. É também esse o seu entendimento?
Ponto número um, é muito fácil discordar com as pessoas. Eu não discordo em nada dessa afirmação porque ele está numa posição que é uma posição diferente da minha.
Mas a sua opinião, qual é?
Eu não tenho nenhum elemento que me permita concluir que houve qualquer tipo de utilização abusiva. Para fazer uma declaração com responsabilidade, ou tinha factos que me indiciavam isso e podia fazê-lo – ou não tenho e, portanto, era absolutamente gratuito e provocatório estar a fazer esse tipo de afirmação. Agora, o que eu digo é que, se vir as contas dos bancos que tiveram que se recapitalizar com suporte dos seus acionistas, o custo do risco nunca foi negativo.
O que quer dizer, em termos mais simples?
Quer dizer que nós, quando concedemos crédito, é normal que haja sempre alguns créditos que correm mal. É normal. Na atividade bancária, quando se concede crédito, ou não toma risco nenhum (o que seria desadequado porque só apoiaríamos aqueles clientes em que temos 100% de certeza) ou… O papel do sistema financeiro é gerir risco, é tomar algum risco. E, portanto, no mercado desenvolvido, é normal que o custo do risco, ou seja, as imparidades normais que temos que fazer para os casos em que correram menos bem – anda ali nos 40, 45 pontos-base. E as instituições que tiveram apoio do Estado têm feito recuperação de imparidades na sua conta de exploração … Não estou a falar especificamente do Novo Banco…
Está a falar do BCP, do BPI…?
Não, o caso do BCP e do BPI é diferente, porque foram os únicos dois bancos que receberam as ajudas do Estado e pagaram as ajudas do Estado. E o BCP, recordo aqui — aliás, há uma nota do Tribunal de Contas sobre isso –, foi altamente interessante para o Estado, porque pagámos quase 1.000 milhões de euros em juros. Não só devolvemos 3.000 milhões, como pagámos quase mais 1.000 milhões de juros. O que eu estou a dizer é que outros bancos fizeram as imparidades, seguramente bem constituídas, mas agora estão a recuperar essas imparidades constituídas e os modelos de incentivos para a constituição dessas imparidades eram diferentes. Daí a concluir que estão mal… Não faço essa conclusão.
[É sábado. No lobby de um hotel de Albufeira um assassino misterioso espera junto ao bar por um convidado especial: representa a Organização para a Libertação da Palestina. Quando o vê entrar, o terrorista dispara quatro tiros e foge. “1983: Portugal à Queima-Roupa” é a história do ano em que dois grupos terroristas internacionais atacaram em Portugal. Um comando paramilitar tomou de assalto uma embaixada em Lisboa e esta execução sumária no Algarve abalou o Médio Oriente. É narrada pela atriz Victoria Guerra, com banda sonora original dos Linda Martini. Ouça o primeiro episódio no site do Observador, na Apple Podcasts, no Spotify e no Youtube Music.]
Ao longo dos anos em que estiveram a contribuir para o Fundo de Resolução, para haver chamadas de capital no Novo Banco, tiveram toda a informação disponível que queriam sobre essas injeções de capital?
Não, não tivemos. Há que definir muito bem as responsabilidades. Nós não somos acionistas nem do Fundo de Resolução, nem do Novo Banco.
São financiadores.
Somos financiadores numa dupla perspetiva. Por um lado, houve de facto um financiamento ao Fundo de Resolução e, por outro lado, somos não financiadores mas, sim, contribuintes, que é diferente de ser financiador. Quando a gente financia, depois recupera. Quando somos contribuintes, fazemos a prestação e nunca mais a vemos. Neste caso, somos maioritariamente contribuintes. Quando se fala dos custos para os contribuintes da resolução do Novo Banco, os contribuintes somos nós. Não são os cidadãos portugueses que têm contribuído. São, sobretudo, os bancos, através destas contribuições – e são os bancos que vão andar aqui mais de 30 anos a fazer o pagamento da dívida da resolução.
Na sua perceção, o Novo Banco vendeu demasiado barato aqueles ativos que tinha porque depois podia ir pedir a fatura ao Fundo de Resolução?
Não tenho nenhuma evidência disso. Para se poder fazer afirmações dessa gravidade, ou com essa densidade, é preciso analisar a informação. E eu não tenho nenhuma evidência disso. Não tenho nenhuma evidência desse facto. O que não posso fazer é contribuir para se criar uma imagem que pode estar absolutamente errada.
Mas de alguma forma o BCP teve de vender ativos, as suas carteiras de ativos, mais baratos, porque o Novo Banco estava a vender as suas mais baratas?
Quando há mais oferta, o preço desce, mas disso não me vou queixar.
Ainda em relação ao Fundo de Resolução, se não forem alteradas as condições, isso pode ter repercussões ao nível das vossas contratações, ou de agências, balcões, comissões, ou seja, na vossa atividade?
Para um banco, hoje em dia, a eficiência operativa é um tema absolutamente crítico. Para nós conseguirmos ter preços adequados e competitivos aos clientes, para nós conseguirmos remunerar adequadamente os acionistas, estamos a competir com outros. Nomeadamente nos bancos que não têm acionistas de indústria e que são bancos cotados, é por isso que, se calhar, o BCP é o único banco cotado, os investidores têm que escolher onde é que colocam o dinheiro. Não têm nenhuma obrigação com o BCP. Nós como temos investidores, o BCP tem mais de 100 mil investidores de retalho, porque exatamente entendem que podem aplicar ali as suas poupanças e vão ter um retorno. Ora, se nós não formos eficientes operativos, se não tivermos uma eficiência operativa alta, é difícil ter uma rendibilidade sustentável. Nesse sentido, obviamente, que nós temos que fazer mais com menos. Isto obriga a fazer mais com menos.
Quanto menos?
As contribuições anuais, desde 2024, foram cerca de 38 milhões de euros.
JOÃO PORFÍRIO/OBSERVADOR
“Matriz de crescimento” do BCP é orgânica. “As aquisições não se fazem porque alguém quer vender”
Estas operações de compra e venda suscitam sempre algumas indefinições de quem é vendido. Estão a aproveitar este momento, por exemplo, para contratarem pessoas ao Novo Banco?
Não, não tenho memória de termos contratado ninguém recentemente ao Novo Banco. Nós não contratamos com base em estar uma instituição mais ou menos em transição, nós contratamos em função daquilo que precisamos para o BCP. A nossa perspetiva é, sobretudo, contratar as pessoas numa fase inicial da carreira e formá-las e fazê-las crescer dentro do banco. Às vezes isso não é possível, por uma razão qualquer, e só nesse caso é que vamos ao mercado e nunca pomos como condição venha daqui ou venha dali. Tentamos encontrar a melhor pessoa do mercado, a melhor pessoa para aquela posição específica dentro do mercado. Já contratámos pessoas do Novo Banco no passado, tal como eles contrataram pessoas no BCP.
Não aproveitaram esta indefinição?
Nem aproveitamos, nem deixamos de aproveitar. Não é um fator que pondera a decisão.
Parece ter sido importante para a vitória do BPCE nesta corrida o facto do grupo francês dar garantias de que não vai fazer despedimentos. Acredita que é mesmo assim? Até que ponto é que um banco pode dizer que não vai fazer despedimentos?
Eu conheço o presidente do BPCE, tenho a pessoa como uma pessoa extremamente credível, e portanto o que ele quis dizer é que era um compromisso com a economia portuguesa e acredito, quando ele diz isso, que a intenção é essa. Obviamente o banco será gerido e não acredito que se tomem decisões que não tenham racionalidade económica. Essa frente de corte de custos, não me pareceu, das palavras dele, eu pelo menos não depreendi que isso fosse um vetor principal de atuação.
Já assumiu que pode vir aí uma concorrência mais musculada. Vão ter de rever o plano estratégico por causa disso, estão a revê-lo? E temem perder o lugar de maior banco privado de matriz nacional?
Nós entregámos o plano estratégico anterior com mais de um ano de antecedência, portanto conseguimos alcançar os objetivos que tínhamos no plano estratégico com mais de um ano de antecedência. Quando fizemos o novo plano estratégico, que apresentámos ao mercado no último trimestre do ano passado, o nosso cenário central era que o Novo Banco viesse a ser um banco em mercado, aliás, como a gestão anunciava. E, portanto, não há aqui uma novidade face àquilo que era a nossa expectativa. O cenário base não era ser do BPCE, mas era ser, como a gestão vinha a anunciar, um banco que iria para o mercado e, portanto, teríamos na bolsa duas instituições, que seria o BCP e o Novo Banco. Não há nenhuma alteração desse ponto de vista.
E temem perder o lugar de maior banco privado?
Não. Eu temo todos os dias não fazer o suficiente para que o banco se afirme de modo a merecer a preferência dos clientes. E isso, o dia em que acordar a pensar que estou aqui numa posição confortável, o melhor é dar o lugar ao outro. Todos os dias, todas as equipas do banco têm de não dar nada por adquirido e perceber que temos que, diariamente, conquistar a preferência dos clientes. Nesse sentido, é isso que fazemos.
Teria feito sentido que a Caixa Geral de Depósitos comprasse parte do Novo Banco e, já agora, o BCP também estaria disponível para comprar a parte das empresas, caso a opção tivesse sido a de dividir o banco?
Já está a entrar outra vez nos “ses“. ‘Se cá nevasse fazia-se cá ski‘… Desde o primeiro momento eu disse que, no que tocava ao BCP, a nossa matriz de crescimento era o crescimento orgânico. E as aquisições não se fazem porque alguém quer vender. As aquisições fazem-se quando há valor a criar. E para haver valor a criar tem de se entender que ativos é que estão em questão e qual é o preço dos ativos. Tudo isso pondera numa decisão. E foi isso que eu disse desde o primeiro momento. Não se tendo colocado essa questão, não tenho nenhuma resposta para dar.
O BPI, cujo acionista espanhol, perdeu a corrida pelo Novo Banco, pareceu dar a entender que havia espaço para a consolidação, neste caso, entre o BPI e o Novo Banco. Não tendo havido, e com o BPCE a indicar que quer manter o Novo Banco como está, a consolidação pode acontecer noutro lado e o BCP pode fazer parte?
Acho que o mercado português tem hoje um nível de concentração adequado. Pode sempre concentrar mais qualquer coisa, mas não é uma prioridade. Não há aqui algo que esteja a prejudicar o normal funcionamento do mercado em termos de consolidação. Acho que o mercado está bem servido nessa matéria. Depois há um tema residual, porque as caixas de crédito agrícola mútuos são 64 bancos e aí seguramente que há de haver consolidação. Relativamente aos outros operadores, não vejo que isso seja algo que se vá verificar no curto prazo. E a consolidação que eu vejo, e acho que vai haver consolidação, é numa perspetiva de evolução da União Bancária.
Transfronteiriças?
Exatamente. Não acho que vá ser um tema de curto prazo, mas à medida que a União Bancária se vá aprofundando e ganhando densidade, estou convencido que haverá maior consolidação. Mas a consolidação, por si só, não resolve. Volto a dizer que o que é importante é qualidade de serviço aos clientes e rendibilidade. Estes é que são os dois temas. E, se há 15 anos a dimensão era algo imprescindível para se ter eficiência operativa, hoje é ver como é que compara a eficiência do BCP com a dimensão que tem face à generalidade dos operadores, nomeadamente grandes operadores do espaço europeu, e nós somos uma referência do ponto de vista da eficiência, porque antigamente os sistemas informáticos tinham um preço elevadíssimo, e hoje a tecnologia está muito mais acessível, e o jogo faz-se muito mais, insisto muito neste ponto, na qualidade de serviço aos clientes. O que é distintivo não é a dimensão, é a capacidade de servirmos melhor aos clientes do que os outros operadores, e é esta a frente principal da estratégia do BCP.