Apenas quatro anos e meio depois de os Estados Unidos da América (EUA) cruzarem a fasquia dos 30 biliões de dólares em dívida pública, há poucos dias superou o patamar dos 40 biliões. Este marco, que ilustra a rapidez com que se têm agravado as finanças públicas da maior economia do mundo, coincidiu com uma semana em que se gerou um enorme alvoroço nos mercados de dívida mundiais, obrigando a uma intervenção pública do responsável do Tesouro dos EUA que acabou por trazer um alívio, mas apenas momentâneo, dos receios dos investidores. A instabilidade já se alastrou a vários outros países, do Japão à Alemanha – e até os juros de Portugal estão em máximos de vários anos.
Fatores como os receios dos investidores em relação às contas públicas dos maiores países, o medo de uma inflação persistente associada aos preços elevados na energia e, até, a concorrência dos investimentos em Inteligência Artificial (que desviam capitais que poderiam ser aplicados em dívida pública) são algumas das razões destacadas pelos analistas para explicar porque é que, nas últimas semanas, vários estados têm sido confrontados com um forte aumento das taxas de juro nos mercados de dívida.
Nos EUA, a taxa dos títulos do Tesouro a 30 anos ultrapassou os 5% e atingiu nesta semana níveis que não eram vistos desde 2007. Ou seja, desde antes da grande crise financeira de 2008 que os investidores não exigiam juros tão elevados para comprar dívida do estado federal norte-americano. No prazo de referência a 10 anos, a taxa de juro dos EUA voltou a subir, nesta sexta-feira, para 4,72%.
Para tentar serenar os ânimos, Scott Bessent, secretário do Tesouro de Trump, anunciou na quarta-feira planos para duplicar o valor aplicado pela administração na recompra de títulos de dívida no mercado. A ideia é enviar um sinal de que a administração está disponível para atuar caso a pressão vendedora sobre as obrigações de longo prazo se intensifique. Injetar liquidez no mercado é uma forma de tentar evitar que a pressão de venda provoque movimentos demasiado bruscos nos preços.
Porém, embora esse anúncio tenha surtido algum efeito positivo, este foi apenas momentâneo e ao início da manhã de quinta-feira os preços das obrigações norte-americanas (e os respetivos juros implícitos, que se movem em sentido inverso aos preços dos títulos) já tinham regressado aos níveis anteriores ao do anúncio de Scott Bessent. Nesse mesmo dia, quinta-feira, voltava à carga, admitindo que o plano de recompras até pode ser maior do que o indicado.
▲ Scott Bessent, secretário do Tesouro dos EUA, tentou serenar os ânimos nos mercados obrigacionistas.
Magnus Lejhall/EPA
O objetivo da Casa Branca é, também, desincentivar os investidores a instigarem algum movimento especulativo contra a dívida norte-americana, sob pena de poderem ser apanhados em contrapé e sofrerem grandes prejuízos. Isto porque, ao apostarem negativamente nos preços dos títulos, esses investidores serão penalizados se as recompras feitas pelo Tesouro fizerem subir esses mesmos preços.
Enquanto o Departamento do Tesouro tenta suster a pressão, os olhos viram-se para o novo presidente da Reserva Federal, Kevin Warsh, que na próxima semana vai fazer um discurso na cimeira anual do banco central dos EUA em Jackson Hole, no Wyoming.
O responsável tem evitado dar pistas claras sobre a evolução da política monetária nos EUA, nos próximos tempos, e analistas como os da TD Securities admitem que as tensões no mercado de dívida podem agravar-se se Warsh não sinalizar de forma contundente que está disponível para subir os juros para controlar a inflação – o que, a acontecer, iria contrariar o desejo da administração Trump: juros mais baixos.
Juros de outros países também sobem. Portugal é oásis “mas não está imune”
A vaga negativa nas obrigações soberanas está longe de ser um exclusivo dos EUA – é geral. Na Alemanha, a referência a 10 anos chegou a superar os 3,25%, com a maior economia europeia a financiar-se ao custo mais elevado desde 2011, o ano em que se agravou a crise das dívidas soberanas europeias. Japão, França e Reino Unido também estão a registar subidas significativas nos custos de financiamento.
“O sell-off [venda intensa] a que estamos a assistir é global, não é um problema europeu isolado e resulta de uma combinação de fatores”, explica Filipe Silva, diretor de investimentos do Banco Carregosa. Ao Observador, o especialista salienta que “o fator mais imediato é o regresso das preocupações com a inflação, sobretudo devido à subida do preço do petróleo e ao agravamento das tensões geopolíticas no Médio Oriente”.
Com o petróleo novamente perto dos 95 dólares, “aumenta o risco de um novo choque energético” e voltam a “reacender-se os receios de inflação persistente” – o que penaliza os preços das obrigações porque estes títulos, tipicamente, garantem aos investidores um rendimento fixo. Por isso, num cenário de inflação mais elevada, os investidores tendem a exigir uma rentabilidade maior para compensar ou mitigar a perda “real”.
“Portugal não está imune a esta subida generalizada das taxas” nas obrigações, acrescenta o diretor de investimentos do Banco Carregosa. A taxa de juro da dívida a 10 anos, no mercado onde os investidores trocam entre si títulos já emitidos pela República, superou nos últimos dias os 3,6%, aproximando-se de níveis que já não se veem desde 2017, acima de 4%.
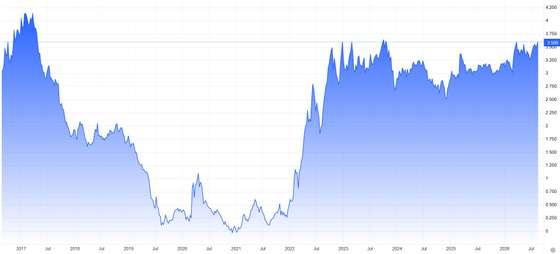
Taxas de juro da dívida portuguesa a 10 anos voltaram aos 3,6%, valor onde estiveram algumas vezes nos últimos anos mas que não superam desde 2017. FONTE: TradingEconomics
O especialista salienta, no entanto, que se trata disso mesmo – “uma subida generalizada das taxas” – e não “um aumento significativo do prémio de risco específico de Portugal”. Filipe Silva nota que, “na realidade, apesar de a taxa portuguesa estar a subir, o spread face à Alemanha mantém-se estável” – isto é, não há alterações no diferencial entre os juros de Portugal e da Alemanha, referência de segurança entre os emitentes soberanos europeus.
“Isto é particularmente importante, porque significa que não estamos perante uma crise de confiança na dívida portuguesa”, salienta Filipe Silva. Por comparação, os investidores estão a pedir mais de 4% para emprestar a Itália e França e quase 3,7% a Espanha, um indicador de que todos estes emitentes estão a ser vistos como mais arriscados pelos investidores em dívida pública.
Outros bancos de investimento, como o alemão Commerzbank, também têm destacado que Portugal é, até certo ponto, uma espécie de oásis no contexto europeu, neste momento. “O encargo com pagamentos de juros de dívida deverá subir muito acentuadamente em França (…) e Itália”, destaca o economista Vincent Stamer, numa nota recente do Commerzbank.
“A única exceção é Portugal que, ao contrário da maioria dos outros países da zona euro, tem vindo a reduzir de forma drástica o seu endividamento e está a beneficiar de ter tido melhorias significativas no rating”, refere o especialista, referindo-se à notação atribuída pelas agências de risco de crédito. A dívida pública portuguesa baixou para menos de 90% do Produto Interno Bruto e o Governo quer fechar o ano com esse rácio nos 87,5%.
Ainda assim, mesmo que o diferencial de risco de Portugal não esteja a subir, o aumento do custo absoluto das novas emissões de dívida importa – sobretudo porque é necessário fazer emissões de dívida para substituir outros títulos mais antigos que vão sendo reembolsados à medida que atingem a maturidade e que tinham sido emitidos em períodos em que as taxas de juro eram muito baixas (na segunda metade da década passada até ao pós-pandemia).
De acordo com os dados mais recentes do organismo que gere a dívida pública portuguesa, o IGCP, que trabalha na dependência do Ministério das Finanças, a taxa de juro média de todo o stock de dívida pública portuguesa era no final de 2025 de 2,1% – um nível no qual se mantém desde 2024. Porém, desde 2022 o custo da nova dívida emitida a cada ano supera os 3%, o que, gradualmente, acaba por influenciar o custo médio de todo o stock, à medida que os títulos mais antigos vão sendo reembolsados e os novos são emitidos.
É o mesmo que colocar água mais quente num recipiente com água morna: a subida de temperatura não é imediata, é gradual, mas existe. Filipe Silva, do Banco Carregosa, lembra isso mesmo: “a subida da taxa a 10 anos para cerca de 3,6% não significa que todo o stock da dívida passe imediatamente a pagar essa taxa”. “O impacto da subida irá ocorrer, à medida que o Tesouro emita nova dívida“, acrescenta o especialista.
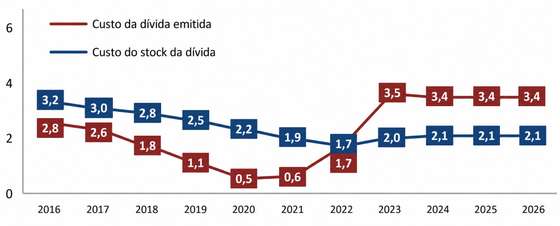
O custo da emissão de nova dívida só gradualmente influencia – para cima ou para baixo – o custo médio de todo o “stock” de dívida pública. FONTE: IGCP
A taxa de juro de 3,6% que se verifica no mercado secundário, onde os investidores transacionam entre si títulos já emitidos, supera já ligeiramente a previsão do Governo para o custo médio da nova dívida de longo prazo emitida neste ano. No Orçamento do Estado para 2026, está previsto um custo de 3,4% nas novas emissões.
Já o custo médio de todo o stock de dívida, que influencia diretamente o valor em juros que têm de ser pagos em cada ano, o Governo estimou no Orçamento do Estado que este iria subir para 2,3%. É a consequência gradual das novas emissões, mais caras do que as linhas de financiamento mais antigas que vão atingindo a maturidade e têm de ser substituídas por novas emissões a juros mais elevados.
O IGCP já tinha, até junho, cumprido cerca de dois terços do programa de financiamento, o que reduz a pressão sobre as próximas emissões – permitindo emitir valores menos volumosos e temporizar as emissões no mercado com menor pressão, escolhendo eventuais momentos de maior procura pelos investidores.
Euribor volta a superar 3% à espera de nova subida do BCE
Além disso, as consequências às quais Portugal “não está imune”, diz o diretor de investimentos do Carregosa, dizem respeito a um “aperto adicional das condições financeiras” gerais na economia, salienta Filipe Silva, do Banco Carregosa. Isto é, “os estados financiam-se mais caro, mas as empresas e famílias também veem as taxas a agravarem-se”.
Nesta sexta-feira, a taxa Euribor a 12 meses superou a fasquia dos 3% pela primeira vez desde setembro de 2024, uma trajetória seguida pelos indexantes de crédito de outros prazos. “No limite pode significar num menor investimento empresarial, maiores custos nos créditos à habitação e algum travão ao consumo, que poderá levar, com algum desfasamento, a um crescimento económico mais fraco”, explica Filipe Silva.
A subida das taxas Euribor, que servem de indexante à generalidade dos créditos à habitação com taxa variável em Portugal, está a refletir as expectativas cada vez mais sólidas de que o Banco Central Europeu (BCE) irá subir, novamente, a taxa de juro na reunião agendada para 10 de setembro, depois do aumento que foi anunciado em junho.
O BCE está perante uma “decisão complexa”, afirma Filipe Silva. “Se a subida do petróleo se traduzir numa inflação mais persistente ou começar a contaminar salários e preços subjacentes, o BCE terá de subir novamente as taxas”, afirma. Porém, “se, pelo contrário, as taxas de juro das obrigações permanecerem muito elevadas e começarem a produzir uma deterioração significativa da atividade económica, o BCE poderá considerar que o aperto das condições financeiras reduz a necessidade de novas subidas”.