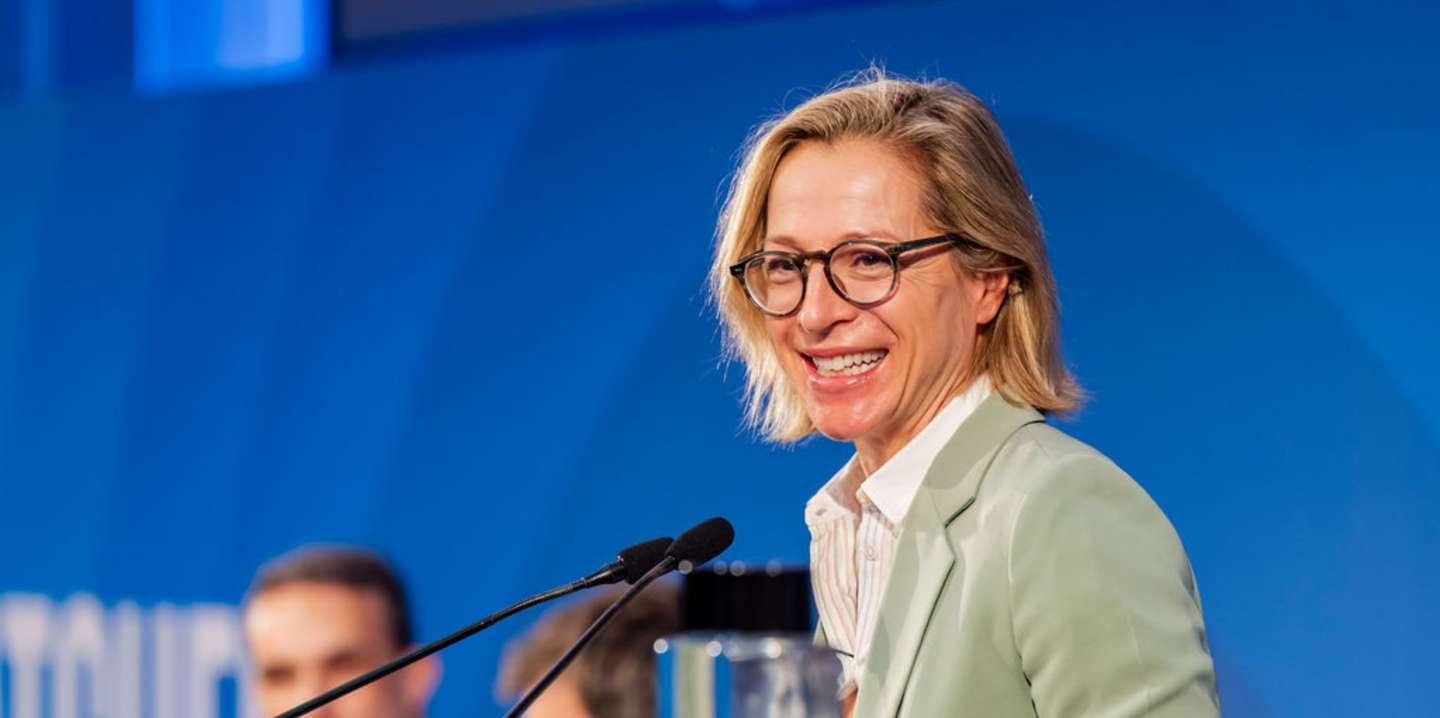

“Estamos perante um grande ajustamento, não apenas na economia mundial mas, também, na ordem internacional tal como a conhecemos nos últimos 80 anos”, afirma, em entrevista ao Observador, Isabelle Mateos y Lago, economista-chefe do “gigante” francês BNP Paribas. Em Sintra, para participar no Fórum anual organizado pelo BCE na vila portuguesa, a economista diz que esta “tem sido uma ordem fundada em instituições e regras que foram, em grande parte, concebidas pelos EUA e tinham os próprios EUA como pedra basilar do sistema. E, agora, o que temos é essa pedra basilar a dizer: ‘Sabem que mais, estou fora’“.
As alterações económicas e geopolíticas que isto pode provocar são vastas, imprevisíveis e potencialmente perigosas. Mas Isabelle Mateos y Lago vê “um lado positivo”: a retórica quotidiana de Trump, os avisos de JD Vance em Munique e a visita “desastrosa” de Zelensky à Sala Oval foram alguns dos acontecimentos que fizeram os líderes europeus – e não só, também os da China e outros – “acordarem para a vida” e acelerarem reformas que estavam em “banho-maria” há vários anos.
A poucos dias do final do prazo de 9 de julho – em que, por sinal, termina a “pausa” nas tarifas “recíprocas” lançadas por Donald Trump no início de abril – a economista-chefe do BNP Paribas mostra-se cautelosamente confiante de que irá haver um acordo que impeça a entrada em vigor das tarifas ou, pelo menos, que volte a adiar essa entrada em vigor. Mas “não se pode excluir o risco de um colapso total nas negociações“, avisa.
Promessas de “agilidade” por parte do BCE são “um ótimo sinal”
Ouvimos em Sintra a presidente Lagarde e o seu economista-chefe, Philip Lane, falarem sobre os riscos em ambas as direções, no que diz respeito à inflação. Isto diz-nos que o BCE está agora mais preocupado com o risco de se voltar a ter um problema de inflação demasiado baixa, que era a norma antes da pandemia?
Desde 2022, o foco tem sido trazer a inflação de volta aos 2%, porque ela estava acima desses 2%. E agora estamos de volta aos 2% – que foi, precisamente, a estimativa da inflação divulgada para junho [pelo Eurostat, na terça-feira]. Podemos assumir que o BCE voltou, agora, a focar-se também nos riscos de não atingir a meta, seja por baixo ou por cima. Nesse sentido, pode dizer-se que sim, eles estão agora mais preocupados com isso do que estavam há seis meses.
Qual é o risco mais premente: inflação demasiado alta ou demasiado baixa?
Depende do horizonte temporal do qual estejamos a falar. No curto prazo, ou seja, até ao final deste ano, não vejo grandes riscos de a inflação subir demasiado. Aliás, já se tornou bastante claro que as tarifas de Trump irão ter, para a generalidade dos países, um impacto sobretudo desinflacionista – só nos EUA é que não deverá ser assim. Por outro lado, a economia europeia tem tido uma recuperação no ritmo de crescimento, mas não é uma recuperação especialmente vigorosa, ao ponto de se poder gerar inflação. Por isso, diria que, no futuro próximo, os riscos pendem mais para o lado negativo. Mas, claro, se considerarmos um horizonte temporal mais longo, mesmo um ano, 18 meses, acredito que os riscos são mais equilibrados.
Um dos riscos apontados pelo BCE está relacionado com a instabilidade geopolítica, que pode gerar os tais “choques” súbitos…
Várias pessoas têm dito aqui [no Fórum BCE, em Sintra] que estamos num ambiente mais propenso a choques, mais do que estávamos habituados. Se houver uma escalada em algum conflito geopolítico, ameaçando o fornecimento de qualquer produto importante, seja energia ou outra coisa, não se pode descartar a possibilidade de um aumento dos preços que possa ter efeitos em cascata, levando o banco central a reagir. Mas se não houver um choque inesperado como esse, a inflação tem apresentado uma clara tendência decrescente na zona euro e não existe motivo para esperar que este movimento seja interrompido.
Ouviu também a presidente Lagarde falar sobre como, neste contexto, o BCE terá de ser mais “ágil”? Mas como é que se traça a linha entre ser ágil e, por vezes, possivelmente reagir de forma exagerada?
Essa foi, também para mim, a grande questão com que fiquei. Porque, por um lado, estão a dizer que vamos viver num mundo com muito mais incerteza, potencialmente muito mais choques e, portanto, maior volatilidade na inflação. Ao mesmo tempo, estão a dizer que a estratégia será responder a grandes desvios prolongados [na inflação], em qualquer direção – o que me parece querer dizer que, se o desvio não for grande ou não for prolongado, não irão reagir. O problema é que, nessas alturas, pode-se ter uma ideia acerca do tamanho do desvio mas não se consegue saber exatamente quão prolongado ele irá ser. Portanto, com base no que nos disseram até agora, é realmente muito difícil prever se irão tolerar muito mais volatilidade na inflação (porque irão querer esperar para ver se um dado choque é persistente ou não) ou se, por outro lado, poderão reagir a cada pequena alteração. A minha interpretação do uso da expressão “desvios grandes e persistentes” é que eles tentarão ser pacientes e não reagir exageradamente, arriscando amplificar a volatilidade com a sua própria reação.
Mas o que é que querem dizer com “agilidade”? Baixar ou subir os juros de forma mais tempestiva?
Penso que aquilo que é mais construtivo, de certa forma, é que esta referência à “agilidade” seja utilizada no contexto da atualização do conjunto de ferramentas ao dispor do BCE. Estão a sublinhar que, todas as ferramentas que têm, continuam a existir [incluindo, por exemplo, o Mecanismo de Proteção da Transmissão, que pode levar à compra de títulos de dívida dos países europeus se for necessário intervir nos mercados para conter a dilatação dos juros de algum país]. Mas estão a prometer que serão ágeis em apresentar novos mecanismos, se surgir essa necessidade – o que penso que é uma mensagem muito positiva. Nós não temos imaginação suficiente para prever todos os tipos de choques que podem acontecer, pelo que é um ótimo sinal dizerem que se, no futuro, chegarmos à conclusão de que precisam de outra ferramenta, então irão criá-la. Este tipo de agilidade é um ótimo sinal.
“A [economia da] Europa tem vindo a ganhar um ímpeto positivo”
Que evidências está a ver de que todo o debate – e toda a ação – em torno das tarifas já está a impactar a atividade económica e até a inflação? Vê alguma coisa nos dados?
Fazendo uma análise justa, podemos dizer que o impacto na inflação tem sido bastante reduzido, incluindo nos EUA, quando se olha para a estimativa global da inflação. Ao analisar-se mais a fundo, ao nível setorial, quando se cerra os olhos já é possível ver algum efeito – mas ele ainda não se alastrou ao índice de preços global. Não quer dizer que não vá acontecer mas, para já, o impacto tem sido limitado.
E impacto na atividade económica?
Também tem sido um efeito limitado. Penso que, no início da ofensiva tarifária, a maioria dos macroeconomistas lhe diria que além do choque da taxa, em si mesma, o grande choque ali era o da incerteza. E o problema quando temos um choque de incerteza é que a atividade económica pode abrandar, o investimento desce, as contratações abrandam, as compras de bens duradouros reduzem-se. Mas, em vez disso, o que temos visto, pelo menos no primeiro trimestre, foi uma grande antecipação das importações – num movimento de antecipação em relação às tarifas.
Refere-se aos EUA?
Sim, estou a falar dos EUA. Mas, do outro lado da balança, isso gerou um grande dinamismo nas exportações no resto do mundo. Portanto, os dados têm tido alguma inconsistência mas, de um modo geral, parece que a atividade tem sido bastante resiliente. Há uma desaceleração do crescimento nos EUA, mas ainda está em níveis bastante confortáveis.
E na Europa?
A Europa tem vindo a ganhar ímpeto positivo. Se olharmos para os índices de gestores compras (PMI) [indicadores avançados sobre a atividade económica], estão novamente a mostrar uma expansão da atividade – depois de muito tempo em contração.
Isso está a acontecer por causa das tarifas ou apesar das tarifas?
Provavelmente um misto dos dois. Quero dizer, por causa das tarifas porque estas provocaram um aumento das exportações, particularmente na Alemanha e na Irlanda, mas não só. Mas a retoma também acontece apesar das tarifas porque, apesar disso, ainda estamos num ambiente em que não sabemos o que vai acontecer no dia 9 de julho, quando a trégua expirar.
Costuma falar com empresas e gestores para tentar perceber qual está a ser o impacto de tudo isto no terreno?
Sim, o que nos parece ter ficado em suspenso foi tudo o que são decisões sobre cadeias de fornecimento, sobre relocalizações da produção para um lugar ou para outro. São decisões muito importantes, que têm um grande impacto ao longo de vários anos. E, até agora, o que temos visto é que a maioria das empresas estão a tentar fazer o possível para resistir a aumentos de preços por parte dos seus fornecedores e, quando não conseguem, estão a passar para os consumidores esses custos acrescidos. E também estamos a ver muito investimento em mecanismos de proteção [como contratos swap] por exemplo face a riscos cambiais. Isso parece-me ser uma coisa sensata para se fazer nesta fase.
Trump “só respeita a força”, portanto “teremos mesmo de retaliar”
Num prisma geral, considera que esta agenda tarifária de Trump faz algum sentido em termos de política económica ou de política orçamental, no que diz respeito aos EUA?
A única coisa que se pode reconhecer é que estas tarifas – as que já estão em vigor – estão a gerar receita para os EUA. E isso dá alguma margem de manobra à Casa Branca, num contexto em que o Presidente quer cortar impostos sem aumentar ainda mais o défice orçamental. Infelizmente, porém, as tarifas também não vão fazer com que esse défice se reduza. E, portanto, dependendo do nível exato onde as tarifas vierem a estabilizar, poderemos ter um défice basicamente inalterado, de cerca de 6%, ou ligeiramente inferior. Mas tudo isto traz questões relacionadas com a redistribuição: tem havido estudos feitos por entidades independentes como o Congressional Budget Office (CBO) que dizem que para as famílias com menos recursos a combinação de tarifas mais elevadas e destes cortes de impostos irá resultar numa perda líquida de rendimento disponível. Ao passo que às pessoas que estão no topo da distribuição de rendimentos deverá acontecer o contrário.
O que acha que vai acontecer, em antecipação a este prazo de 9 de julho, em que termina a “pausa” nas tarifas aplicadas à Europa?
É improvável que tenhamos uma clareza sobre toda a política tarifária da administração Trump até ao dia 9 de julho. Penso que o cenário mais provável para a União Europeia (UE) é que tenhamos, até 9 de julho, um acordo-quadro, em que nem tudo está totalmente definido mas onde são definidos os elementos gerais de um acordo – ou, então, podemos chegar suficientemente perto disso para que o prazo desta “pausa” seja alargado. Não se pode descartar um colapso total nas negociações, mas penso que ambos os lados estão muito interessados em evitar isso. Penso que a própria administração Trump descobriu que não é útil para a economia americana criar todo este ruído em torno das tarifas. Acho que também estão ansiosos por virar a página e concentrar-se mais em outras partes da sua agenda, como os planos orçamentais, a regulação e outras matérias.
Se houver tarifas, a Europa deve retaliar? Porque, ao retaliar, na verdade está a castigar-se as empresas europeias – são elas que irão pagar esse imposto…
Certo, e a castigar também os consumidores. Bem, se perguntar a praticamente qualquer economista, exceto a Peter Navarro e a alguns dos que rodeiam o Presidente Trump, dirão que a melhor estratégia para responder a tarifas é não fazer nada. Do ponto de vista económico, essa é a melhor estratégia: não fazer nada. E a mensagem inicial da Comissão Europeia tem sido essa de dizer “as tarifas são um imposto cobrado às nossas empresas e consumidores. Não acreditamos nisso. Não queremos fazer isso“. Mas – e aí entra-se no domínio político – politicamente, a maioria dos governos dirá que seria inconcebível não retaliar se for atacado. E vários decisores políticos que lidaram com a administração Trump durante o primeiro mandato dirão que ele só respeita a força e que, se não demonstrarmos força, seremos agredidos com mais força ainda – portanto, precisamos de retaliar ou, pelo menos, precisamos de mostrar que estamos dispostos a retaliar. Penso que é esse equilíbrio que a Comissão tem tentado encontrar, elaborando listas de possíveis produtos [exportados pelos EUA] para retaliação, tentando identificar coisas que, na sua opinião, teriam um forte impacto dissuasor mas um impacto apenas limitado na economia da UE.
“Líderes europeus acordaram” após discurso de JD Vance e “desastre” de Zelensky na Sala Oval
Toda a volatilidade que temos visto nos mercados financeiros não é apenas justificada pelas tarifas em si mas pela perceção de que, de alguma forma, os mercados têm de lidar com algum tipo de nova ordem mundial. Acha que estes receios podem ser, em certa medida, exagerados, ou estamos, de facto, no meio de um grande ajustamento na economia mundial?
Penso que estamos perante um grande ajustamento, não apenas na economia mundial mas, também, na ordem internacional global tal como a conhecemos há 80 anos. Esta tem sido uma ordem fundada em instituições e regras que foram, em grande parte, concebidas pelos EUA e tinham os próprios EUA como pedra basilar do sistema. E, agora, o que estamos a enfrentar é essa pedra basilar a dizer: “Sabem que mais, estou fora“. Isso está a provocar um grande reajuste de todo o sistema – e penso que estamos apenas no início. Os efeitos vão desde a geopolítica, a segurança, o comércio e o financiamento – ainda ninguém sabe, nesta fase, até onde é que isto vai chegar. Mas, com elevado grau de certeza, podemos dizer que isto é o início de algo muito profundo.
É algo que a preocupa?
O problema é que estas mudanças estão todas a acontecer ao mesmo tempo. Ou seja, esta não é a primeira vez que os EUA têm um défice orçamental muito grande ou uma política orçamental que não parece sustentável. Também não é a primeira vez que o governo norte-americano decide reduzir o papel do dólar como referência fundamental no sistema. Isso já tinha acontecido na administração Nixon. Mas é a primeira vez desde a Segunda Guerra Mundial que os EUA estão a dizer, “bem, já não tenho tanta certeza se quero continuar a fazer de polícia do mundo“. O facto de estas três coisas estarem a acontecer todas ao mesmo tempo faz com que isto seja um conjunto muito invulgar de circunstâncias. O lado bom de tudo isto, penso eu, é que está a desencadear uma reação muito forte por parte de outras economias (que não a americana) e levá-las a fazer coisas que, francamente, serão boas para elas.
Tais como?
Tal como o que estamos a ver na Europa, em particular, no tema do rearmamento. Mas agora não se trata apenas rearmamento, é também investimento significativo em infraestruturas. Isto está a fazer acelerar a implementação das recomendações do relatório Draghi, ao nível da UE. Está a fazer com que os países de todas as regiões intensifiquem os trabalhos com vista à criação de acordos comerciais entre si. E a China fala agora, com uma linguagem cada vez mais enfática, sobre a transformação da sua economia numa economia de consumo. Todas estas reformas serão muito benéficas para cada uma destas economias.
E nada disto teria acontecido se Trump não tivesse sido eleito.
Duvido. Sabíamos que os EUA iam lançar tarifas praticamente desde novembro, desde que Trump foi eleito. Não sabíamos a que níveis ou sobre o quê, mas já tinha sido sinalizado. Aliás, em janeiro, no encontro de Davos, o consenso entre quem lá estava era que os EUA teriam um desempenho muito superior aos outros blocos, que Trump iria ativar o turbo da economia dos EUA – e dizia-se que a Europa já estava fraca e iria ficar ainda mais fraca porque ia ser atingida pelas tarifas. Perante isso, a Comissão Europeia divulgou um documento de política a que chamou Bússola da Competitividade – um documento que foi divulgado em fevereiro, com o intuito de ser uma resposta às possíveis ameaças tarifárias. Mas a verdade é que aquele documento era um verdadeiro soporífero. Não causou qualquer impacto. Parecia algo como: “Ok, vamos passar os próximos 10 anos a dar pequenos passos na direção certa“.
E o que mudou, entretanto?
O que veio mudar completamente o jogo foi o discurso do vice-presidente dos EUA, JD Vance, na conferência de segurança de Munique. E, logo a seguir, o encontro desastroso entre o Presidente Trump e o Presidente Zelensky na Sala Oval, que levaram os líderes europeus a acordarem para a vida e a perceberem que, muito em breve, provavelmente estarão sozinhos em termos de segurança. Isso desencadeou uma sensação de medo e levou, por exemplo, à decisão na Alemanha, tomada pelos parceiros da coligação – que nem sequer tinham ainda um acordo de coligação – de lançar aquele enorme pacote de investimentos públicos, de mais de um bilião de euros, algo que não víamos desde a reunificação alemã.
Foi como um tratamento de choque?
Acho que tudo isso não teria acontecido se o que estivesse em jogo fosse, apenas, um aumento das taxas alfandegárias. O que está em causa, também, é a defesa e, além das tarifas, a ideia de querer taxar os estrangeiros por usarem o dólar como ativo de reserva. Se só estivéssemos a falar de tarifas não creio que a Europa, a China ou qualquer outro país tivessem, realmente, encontrado uma forma, dentro dos seus sistemas políticos, de avançar para as reformas profundas que estão em cima da mesa há muito tempo.
Já foi descrito como “Trump a fazer da Europa grande novamente” [Make Europe Great Again“, ou MEGA]…
Sim, acho que sim. Há cerca de um mês eu viajei pela Ásia e em todas as reuniões que tive os clientes com quem me encontrava diziam-me: “Fale-nos sobre o MEGA!“. Para eles, que veem o que se está a passar com uma distância maior, era óbvio que era essa a dinâmica em curso. E penso que, francamente, o mundo inteiro está a olhar para a Europa e a dizer: “Olha aí, Europa, este é o teu momento de oportunidade“.
O que é que, na prática, significa usar esta oportunidade corretamente ou não a aproveitar corretamente?
Penso que usá-la corretamente passa por aproveitar o momentum político que existe atualmente. O capital político é uma coisa muito escassa. A realidade é que algumas das reformas, na verdade a maioria das reformas que precisam de ser feitas, vão gerar vencedores e perdedores. E não é por acaso que estas reformas não foram feitas nos últimos 10 anos…
Pode dar-nos um exemplo disso, para que fique claro aquilo sobre o que está a falar?
Por exemplo, a união dos mercados de capitais que tem vindo a ser discutida há tanto tempo. Agora chama-se “união de poupança e investimento”. É uma coisa que está a ser falada há mais de 10 anos, e muito pouco aconteceu.
Porquê?
Porque é tecnicamente uma coisa com alguma complexidade mas, também, porque há interesses ocultos que preferem manter as coisas a nível nacional – evitando colocar pressão concorrencial sobre as suas empresas nacionais, em relação ao resto da UE. Este é apenas um exemplo. Outro exemplo é a melhoria das relações entre a UE e o Reino Unido, que foi muito acelerada no sentido de eliminar algumas das fricções que estavam a verificar-se. São exemplos de tópicos politicamente muito delicados mas, de repente, as pessoas perceberam que tinham problemas maiores pela frente.