
Quase metade (45%) dos portugueses está a preparar-se financeiramente para a reforma, uma “parte considerável” da população, de acordo com um estudo divulgado pelo regulador português dos seguros e dos fundos de pensões, a ASF. Porém, o mesmo relatório revela que praticamente metade destes que dizem estar a poupar para a reforma não vai além dos depósitos bancários (que têm “certeza de perda” de capital devido à inflação, como alertou a comissária Maria Luís Albuquerque). E praticamente um em cada cinco está a investir na compra de casas (além daquela em que vive).
Esta é uma das conclusões mais relevantes do “Observatório da Poupança de Longo Prazo para a Reforma”, um trabalho publicado nesta terça-feira e que foi feito pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) em cooperação com a Universidade Nova de Lisboa. O estudo, que se baseia num inquérito feito junto de uma amostra de mais de 800 cidadãos, revela que, no grupo daqueles que estão a fazer poupança, entre os instrumentos mais detidos destacam-se os depósitos a prazo (42%) e o investimento em imóveis, excluindo a habitação própria (17%).
À medida que, nos últimos anos, o mercado imobiliário português acumulou valorizações expressivas, gerou-se uma grande dificuldade de acesso à habitação para uma fatia significativa da população. Outro segmento da população, porém, passou a olhar para esse setor como uma alternativa de investimento que pode ajudar a precaver a transição para a reforma – sobretudo à luz das previsões (da Comissão Europeia) de que nas próximas décadas o valor da reforma, face ao último salário, poderá baixar para menos de 50%.
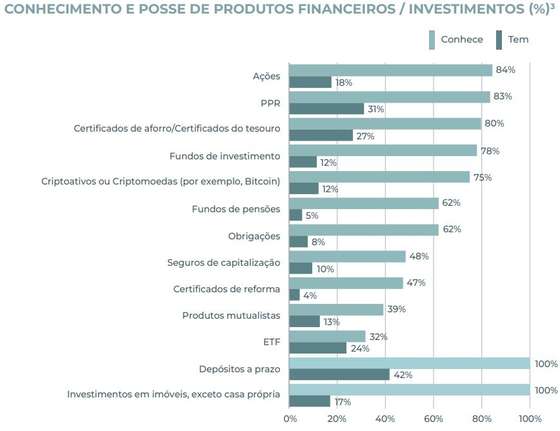
As percentagens de “tem” referem-se ao universo dos inquiridos que conhecem cada um dos produtos. FONTE: ASF
Para mais de um terço dos inquiridos (35%), entre aqueles que estão a poupar, “atenuar a quebra nos rendimentos na reforma“, ou seja, garantir um rendimento adicional à pensão da Segurança Social, é a razão principal pela qual procuram não consumir todo o seu rendimento. Outra razão muito forte (38%) é o objetivo de “criar uma reserva financeira para despesas imprevistas ou de emergência”.
O relatório não especifica de que forma é que os aforradores estão a investir em imóveis, se estão a fazê-lo apenas com capitais próprios ou, também, com uma componente de crédito bancário. Também não se esclarece se são investimentos em casas para colocar no mercado de arrendamento ou para realizar mais-valias no futuro (ou ambos). Mas frisa-se que se trata de investimentos imobiliários que não estão relacionados com a sua casa própria.
Apesar de 45% dos inquiridos garantirem que estão a poupar para a reforma, apenas 28% têm produtos especificamente destinados a esse fim, revela este estudo que procurou caracterizar os comportamentos, as perceções e as dificuldades dos portugueses na preparação financeira para a reforma.
Gabriel Bernardino: "É urgente avançar com agenda reformadora que promova mais poupança de longo prazo"
↓ Mostrar
↑ Esconder
Na sessão de apresentação deste estudo, esta terça-feira, Gabriel Bernardino defendeu que “é urgente avançar com uma agenda reformadora que promova mais poupança de longo prazo, mais transparência, mais literacia financeira e melhores instrumentos de preparação para a reforma”.
O presidente da ASF acrescentou, além disso, que “os sistemas complementares de pensões não substituem nem devem substituir o sistema público. Complementam-no. São efetivamente uma parte essencial da solução para reforçar a segurança financeira das famílias, diversificar as fontes de rendimento na reforma e construir um futuro mais resiliente para Portugal”.
Entre os produtos de poupança mais típicos estão os Planos Poupança-Reforma (PPR), os fundos de pensões, os certificados de reforma ou os produtos mutualistas de poupança para a reforma. Mas uma maioria opta por investir em imóveis ou, então, em ter o dinheiro em depósitos bancários, onde é muito difícil (ou impossível) obter taxas de juro que permitam conservar o valor real das poupanças dado o ritmo da inflação.
A percentagem de pessoas que têm estado a comprar casas numa perspetiva de investimento e aplicação de poupanças é semelhante à percentagem de portugueses que têm investimentos em ações. A aposta no mercado acionista é pedra basilar das carteiras de poupança noutros países mas, em Portugal, apesar de a generalidade das pessoas (84%) saber o que são, só uma minoria dos que as conhecem (18%) investe nelas.
Ainda assim, são maiores as percentagens de portugueses que estão expostos aos mercados financeiros de formas menos diretas. Entre aqueles que sabem o que são Planos Poupança-Reforma (PPR), que são uma maioria (83%), 31% dizem ter este produto, seja na forma de um fundo de pensões ou de fundo de investimento (os PPR sob a forma de seguros são menos populares).
Por outro lado, entre os 32% (do total) que sabem o que são, em traços gerais, ETF (exchange-traded funds), 24% investem neles, o que também lhes dá uma exposição ao mercado acionista, de forma mais passiva do que o investimento em ações.
Também a destacar é a aposta dos portugueses em certificados de aforro/certificados do tesouro, que reúnem a preferência de 27% daqueles que dizem conhecer estes produtos de poupança do Estado (80% do total de inquiridos). E há uma percentagem “relevante” de pessoas que estão a investir em criptoativos (como a bitcoin ou outras “criptomoedas”), revela o estudo que a ASF fez com a Universidade Nova: 12% do grupo que os conhece (75% dos inquiridos).
Mais de metade (55%) não está a fazer qualquer poupança
Também de acordo com o estudo, mais de metade (55%) dos inquiridos neste estudo não está a fazer qualquer poupança a pensar na reforma e, destes, a maioria (55% desse grupo) diz que não está a fazê-lo por não ter recursos suficientes para isso.
Por outro lado, cerca de um em cada quatro (27%) diz ainda não ter pensado nesse tema ou, então, consideram que ainda é cedo para pensar na poupança para a reforma – e, desses que dizem ser demasiado cedo para pensar nisso, 39% têm idade superior a 35 anos.
Ainda assim, a ideia de que é importante começar cedo, para mais facilmente acumular património significativo, está relativamente disseminada. No inquérito, 49% dos participantes apontam uma idade inferior a 30 anos como o momento ideal para iniciar a poupança para a reforma. Outros 29% situam esse momento entre os 30 e os 40 anos, enquanto 11% consideram que se deve começar entre os 40 e os 50 anos.
Os números sugerem que a preparação financeira depende, em parte, da fase da vida em que cada pessoa se encontra. Mas também mostram que a capacidade de poupar não é distribuída de forma uniforme: o estudo identifica uma maior presença de rendimentos elevados e de pessoas com ensino superior entre os que poupam para a reforma. Entre estes últimos, 55% têm formação superior, contra 38% na população total.
Nos agregados com rendimento mensal líquido até 1.500 euros, a proporção entre os que poupam é de 23%, abaixo dos 39% observados no conjunto da população.
Entre aqueles que poupam para a reforma, de acordo com o relatório, 50,1% (dos ativos) dizem respeito a poupanças do “segundo pilar“, ou seja, produtos de poupança subscritos pelas empresas em benefício dos trabalhadores (sobretudo fundos de pensões, muito comuns na banca, por exemplo). Os restantes 49,9% dizem respeito ao chamado “terceiro pilar“, as contribuições individuais feitas pelos trabalhadores por sua conta (onde predominam os seguros PPR).
“Os planos profissionais continuam fortemente concentrados em determinados setores e em regimes profissionais resultantes de instrumentos de regulamentação coletiva de trabalho”, indica a ASF no relatório, destacando “a necessidade de promover mecanismos complementares de poupança de longo prazo“, associada “à importância de reforçar a resiliência financeira dos indivíduos ao longo do ciclo de vida e de mitigar potenciais lacunas de proteção no período pós-profissional”.
Maior parte dos reformados reconhece que deveria ter poupado mais
Apesar das insuficiências detetadas, a consciência da importância de preparar antecipadamente esta etapa da vida parece estar presente: 49% dos participantes consideram que a poupança para a reforma deve começar antes dos 30 anos. Aliás, entre os inquiridos que já estão reformados, 53% afirmam que teria sido importante poupar mais, mas que não conseguiram fazê-lo. Outros 24% admitem que teria sido importante poupar mais e que até tiveram condições para o fazer.
Esse ponto está ligado a outro dos aspetos evidenciados pelo inquérito, que é a dependência das pensões públicas. Para 89% dos reformados, a pensão da Segurança Social — ou o regime equivalente — constitui a principal fonte de rendimento.
A passagem à reforma tem, contudo, impactos diferentes no nível de vida. Cerca de 30% dos reformados inquiridos dizem ter sofrido uma diminuição significativa do seu padrão de vida, enquanto 31% referem uma redução moderada. Para 35%, não se registou uma alteração relevante, de acordo com o estudo.
A tendência, porém, é para que os sistemas públicos tenham cada vez menor capacidade de assegurar taxas de substituição – calculadas a partir da diferença entre o último salário e a primeira pensão – como as que existem atualmente, a menos que se aumentem de forma significativa as transferências do Orçamento do Estado para esse fim.
“As projeções demográficas indicam simultaneamente a redução da população total ao longo das próximas décadas e a diminuição acentuada da população em idade ativa e o aumento significativo do número de pessoas idosas”, refere a ASF, notando que “esta evolução traduz-se numa deterioração do rácio entre população ativa e reformados, colocando pressão estrutural sobre o financiamento do sistema público de pensões“.
[Duarte Lima admite ter estado com Rosalina Ribeiro na noite em que a herdeira milionária desapareceu mas nega ter sido a última pessoa a vê-la com vida. Conta que, depois da reunião que tiveram, no Rio de Janeiro, levou a cliente até Maricá, para um encontro com uma mulher chamada Gisele. É uma versão que não bate certo com as primeiras provas recolhidas pelas autoridades brasileiras. Enquanto Duarte Lima se torna, para a polícia, o principal suspeito do homicídio, perde força a outra linha de investigação. Olímpia Feteira era inimiga assumida da antiga companheira do pai mas garante que nunca desejou a morte dela. E, ao contrário de Duarte Lima, disponibiliza-se para prestar todas as informações necessárias à polícia brasileira. Já pode ouvir o segundo episódio de “As Sombras de Duarte Lima”, o novo Podcast Plus do Observador. Está disponível no site do Observador, na Apple Podcasts, no Spotify e no Youtube.]