
Os EUA devem hoje, em proporção da dimensão da sua economia, praticamente tanto quanto deviam no final da Segunda Grande Guerra, que obrigou a um enorme esforço financeiro. Aliás, em breve, o endividamento dos EUA irá superar esse recorde histórico, dizem os analistas, dado que se continua a acumular défices superiores a 6% do PIB, ano após ano, apesar de a economia estar a crescer e existir pleno emprego. O possível fim da maioria republicana no Congresso, que pode sair das eleições intercalares desta terça-feira, poderá complicar ainda mais a situação orçamental dos EUA, que há muito vive sob o lema “os défices não importam”. Mas podem começar a importar em breve, avisam analistas.
As eleições intercalares, para as duas câmaras do Congresso (Senado e Câmara dos Representantes), surgem numa fase em que existem dois riscos orçamentais iminentes. O primeiro é que o prazo para aprovar o orçamento federal de 2027 é o dia 11 de dezembro e existe o risco de gerar-se mais um shutdown dos serviços públicos nos EUA. Por outro lado, os EUA devem voltar a atingir o teto da dívida na primavera ou no verão de 2027 – algo que, mesmo que não resulte num inédito incumprimento na dívida, deverá colocar em evidência o estado de fragilidade política em que ficará Trump se, como dizem as sondagens, os republicanos perderem a maioria no Congresso.
Relativamente ao primeiro risco, houve no início de setembro um acordo temporário para evitar uma nova paralisação no início do ano fiscal de 2027 (em outubro de 2026) e adiar as decisões mais difíceis para depois das eleições intercalares desta terça-feira. Até 11 de dezembro, o financiamento dos serviços públicos está assegurado mas, a partir daí, será necessário aprovar nova legislação que, se não for aprovada, poderá levar a outro shutdown (depois do de 2025, que durou 43 dias, o mais longo de sempre).
Quando existem estas paralisações, o governo federal fica sem autorização para financiar parte da administração, os serviços considerados não essenciais podem suspender os pagamentos e/ou a atividade e os próprios serviços essenciais, embora continuem, passam a enfrentar dificuldades operacionais. Já os funcionários públicos podem ser enviados para casa temporariamente (o chamado furlough) ou trabalhar sem receber até que o impasse se resolva.
Outro problema é a questão do teto da dívida, que diz respeito ao limite legal máximo da dívida que o governo federal pode contrair. Em termos simples, o que acontece é que o Congresso autoriza despesas e aprova medidas que implicam receitas e pagamentos – mas, quando a dívida atinge o limite legal, o Tesouro deixa de poder emitir nova dívida para financiar os compromissos do Estado, mesmo que esses compromissos já tenham sido aprovados.
Ou seja, nessa situação, o Governo tem obrigações para pagar, mas pode deixar de conseguir financiar-se normalmente. Aí, o Tesouro pode recorrer a medidas extraordinárias para ganhar tempo, mas, quando essas medidas se esgotam, existe o risco de não conseguir cumprir com todos os pagamentos. É aqui que surge o risco de default, ou incumprimento da dívida americana, que nunca aconteceu mas que não pode ser excluído.
É difícil calcular exatamente quando é que a dívida atinge o teto máximo, mas a generalidade das instituições e economistas aponta para que esse momento ocorra entre a primavera e o verão de 2027. E é por isso que a futura configuração do Congresso é determinante, porque o aumento (ou suspensão) do teto da dívida tem de ser aprovado por ambas as câmaras – e se os democratas conquistarem a Câmara dos Representantes nas eleições de 3 de novembro, passam a controlar a agenda legislativa dessa câmara a partir de janeiro de 2027. Ou seja, podem bloquear uma proposta republicana para aumentar o teto da dívida (ou exigir contrapartidas noutras áreas da política económica para a aprovar).
“Aumentar ou suspender este limite requer a aprovação do Congresso, e indícios de negociações prolongadas podem contribuir para a volatilidade dos mercados financeiros“, afirma o analista Gil Fortgang, da T. Rowe Price, numa nota de análise. Numa fase em que os mercados financeiros já estão a viver dias de bastante agitação, com receios relacionados com as empresas ligadas à Inteligência Artificial, um risco de default iminente nos EUA poderia desestabilizar ainda mais as bolsas e gerar maior indefinição na economia mundial.
Já o Berenberg Bank, também em nota de análise, está confiante de que, com maior ou menor tensão, os republicanos e democratas deverão chegar a acordo para aumentar o limite da dívida pública sempre que necessário, evitando paralisações prolongadas da administração federal (os “shutdowns“). Mas a divisão no Congresso deverá impedir a aprovação de novos grandes pacotes orçamentais.
Isto significa que a economia americana poderá perder uma das fontes de crescimento que a sustentaram nos últimos anos, precisamente numa altura em que enfrenta outros fatores de pressão. O economista Holger Schmieding, do Berenberg, considera provável um abrandamento do investimento em inteligência artificial e admite um impacto económico negativo causado pela restrição à imigração aplicada pela administração Trump. O resultado será uma economia americana a crescer mais lentamente e a contribuir menos para a expansão da economia mundial, remata o analista.
101% do PIB. Dívida federal perto do recorde após a Segunda Grande Guerra
De aumento em aumento do teto da dívida, o endividamento do Estado federal norte-americano já representa 101% do PIB e deverá ultrapassar em breve o recorde atingido no final da Segunda Guerra Mundial, nos 106%. O problema agrava-se com o aumento dos juros, que consomem uma fatia crescente do orçamento e deixam cada vez menos margem para outras despesas. E “não há qualquer alívio à vista“, avisa Bernd Weidensteiner, economista do Commerzbank, numa análise recente a este problema.
Os números preliminares divulgados pelo Congressional Budget Office (CBO), o organismo independente que acompanha as contas públicas americanas, mostram que o défice aumentou, no ano fiscal de 2026 (que terminou em setembro), quase 220 mil milhões de dólares face ao ano anterior, para dois biliões de dólares, ou seja, mais de 6% do produto interno bruto (PIB).
“Apesar de ter uma economia que está perto do pleno emprego, algo que em teoria deveria ajudar a reduzir o défice público, não tem havido quaisquer progressos na consolidação orçamental nos últimos anos”, afirma Bernd Weidensteiner, notando que, mesmo depois de ultrapassadas as circunstâncias extraordinárias provocadas pela pandemia de Covid-19, o défice continuou a rondar os 6% do PIB.
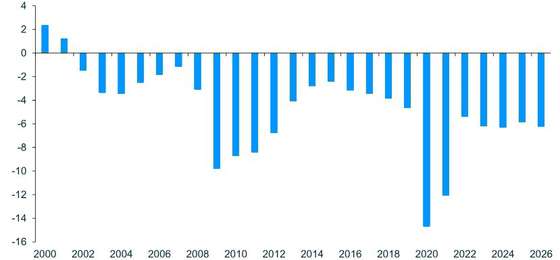
FONTE: Commerzbank, Congressional Budget Office (CBO)
Como diz o economista, até ao momento, este desequilíbrio das contas públicas não tem tido grandes consequências. “Mas os défices são mesmo assim: nunca importam, até ao dia que começam a importar“, refere o especialista. O problema é que o desequilíbrio entre receitas e despesas está a tornar-se estrutural: em 2026, as receitas do Governo federal aumentaram cerca de 3%, mas a despesa cresceu 6% — o dobro.
O aumento das receitas fiscais sobre o rendimento individual (o equivalente ao IRS português) foi de 7%, insuficiente para compensar a evolução das despesas. Por outro lado, a receita proveniente dos impostos sobre os lucros das empresas caiu 16%, uma descida ainda associada às “borlas fiscais” dadas por Trump no primeiro mandato (e que Biden nunca alterou). Já a cobrança de tarifas aduaneiras recuou 11%, em parte devido a uma decisão do Supremo Tribunal que considerou ilegais algumas das tarifas cobradas e obrigou à devolução dos montantes correspondentes.
Do lado da despesa, os principais responsáveis pelo aumento foram os programas sociais e de saúde. Os pagamentos da Segurança Social e os programas Medicare e Medicaid cresceram 7% e representam, em conjunto, quase metade do orçamento federal. A subida está associada, sobretudo, ao envelhecimento da população, sendo que até a despesa militar representa uma parcela cada vez menor do orçamento apesar das guerras recentes.
▲ Parte da explicação para o desequilíbrio das contas está nas "borlas fiscais" dadas às empresas na primeira presidência Trump. Mas Joe Biden nunca as reverteu.
Samuel Corum / POOL/EPA
E há outro fator que está a agravar o problema: o custo de financiar a própria dívida. Os pagamentos de juros aumentaram 11% em 2026 e já representam cerca de 15% de toda a despesa do Governo federal. É uma parcela que cresce à medida que a dívida aumenta e que os títulos do Tesouro americano têm de oferecer juros mais elevados para atrair investidores.
Durante muito tempo, os EUA conseguiram financiar défices elevados sem grandes dificuldades. A procura internacional por dívida americana, considerada um dos ativos de referência dos mercados financeiros, permitiu ao Governo continuar a emitir títulos do Tesouro sem que o custo dessa operação se tornasse um constrangimento significativo.
“Os défices não importam” foi o princípio seguido pelas sucessivas administrações, tanto durante a presidência de Joe Biden como na de Donald Trump. A frase é associada ao antigo vice-presidente Dick Cheney, que terá defendido que Ronald Reagan demonstrou, durante a sua presidência, que os défices não eram um problema com o qual os EUA tinham de se preocupar.
Mas o contexto financeiro mudou. A subida acentuada das taxas de juro nos últimos anos fez aumentar o custo do financiamento da dívida americana e as taxas das obrigações do Tesouro a dez anos estão em torno dos 5,25%, um nível que torna significativamente mais caro contrair novos empréstimos e refinanciar a dívida – e um nível que já obrigou o Tesouro a intervir nos mercados com compras reforçadas de títulos que, não sendo inéditas, são um sinal claro de que o problema existe.
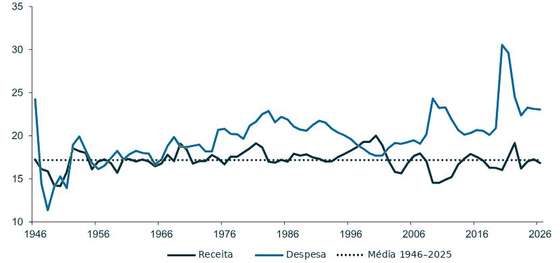
Receita e despesa em % do PIB. FONTE: Commerzbank, Congressional Budget Office (CBO)
A evolução das contas públicas mostra que não se trata apenas de um problema passageiro. As receitas do Governo federal representam, atualmente, perto de 17% do PIB, exatamente em linha com a média histórica. A despesa, pelo contrário, tem vindo a aumentar de forma estrutural há cerca de duas décadas, mesmo quando são excluídos os períodos excecionais da crise financeira de 2008-2009 e da pandemia.
O Congresso já limitou significativamente o crescimento das despesas discricionárias, ou seja, aquelas que têm de ser aprovadas anualmente no processo orçamental, mas o problema do lado dos gastos está, sobretudo, nas despesas sociais. Mas “o desafio político consiste, também, em ajustar estruturalmente o lado das receitas do Governo — ou seja, aplicar aumentos de impostos“, escreve o economista do Commerzbank.
Mas isso está nos antípodas daquilo que tem sido a política de Trump, embora se passe o mesmo com os democratas. “Nenhum dos partidos está a eleger como prioridade a consolidação orçamental – ambos defendem uma agenda pró-crescimento”, destacam os analistas da Allianz Global Investors, considerando, por isso, que “mesmo nos cenários eleitorais mais extremos, as perspetivas económicas para os EUA não devem sofrer alterações”.
O banco holandês ING concorda que, “mesmo com défice federal de 6%, há pouca evidência de apetite no Congresso para uma consolidação orçamental com significado”. A legislação fiscal que foi negociada no ano passado “foi uma oportunidade óbvia para mudar o rumo – mas foi desperdiçada“. Portanto, agora, um poder (provavelmente) mais dividido “faz com que seja ainda mais improvável, nos próximos dois anos, haver outra tentativa séria” de equilibrar as contas públicas.
Eleições podem deixar Trump sem poder legislativo e travar crescimento da economia americana
Uma vitória dos democratas nestas eleições poderá transformar os últimos dois anos da presidência de Donald Trump num período de bloqueio político, sem margem para novas medidas orçamentais. Uma derrota do Partido Republicano poderá deixar Donald Trump sem maioria na Câmara dos Representantes e, eventualmente, também no Senado, limitando a capacidade do Presidente para aprovar legislação e novas medidas económicas durante os dois últimos anos do seu mandato.
O Berenberg Bank, em nota de análise, antecipa que, a confirmar-se esse cenário, o crescimento da economia americana irá abrandar para 1,5% em 2028 e, numa perspetiva internacional, alerta para os riscos de uma mudança na política externa, sobretudo em relação à Ucrânia.
Esta é a leitura de Holger Schmieding, economista-chefe do banco alemão Berenberg, numa análise sobre o impacto internacional das eleições intercalares. O cenário mais provável, segundo o economista, é o de uma vitória democrata na Câmara dos Representantes, onde os republicanos dispõem atualmente de uma maioria curta. Já a possibilidade de os democratas conquistarem também o Senado é mais incerta.
No Senado, onde apenas 35 dos 100 lugares estão em disputa, os democratas têm cerca de 60% de probabilidade de alcançar pelo menos 51 lugares, de acordo com as estimativas citadas pelo Berenberg. Há, no entanto, um fator que pode complicar as contas: o senador democrata John Fetterman, eleito pela Pensilvânia, poderá passar para o lado republicano, impedindo o partido de conquistar uma maioria efetiva.
As dez corridas que vão ditar o controlo do Senado — e o resto do mandato de Donald Trump
Mesmo que os democratas conquistem apenas a Câmara dos Representantes, isso será suficiente para limitar significativamente a margem de manobra de Trump, considera Holger Schmieding, lembrando que as duas câmaras do Congresso têm de aprovar alterações legislativas, pelo que uma maioria democrata numa delas poderá bloquear as principais iniciativas do Presidente.
“Uma maioria democrata na Câmara dos Representantes seria suficiente para transformar Trump num Presidente politicamente enfraquecido no plano legislativo durante os dois anos que lhe restam do último mandato”, escreve o economista, comparando essa situação àquela que foi vivida por vários Presidentes norte-americanos recentes, que enfrentaram períodos de bloqueio legislativo na segunda metade dos seus mandatos.
Já Gil Fortgang, da T. Rowe Price, tem uma opinião diferente, considerando pouco provável que os resultados das eleições intercalares provoquem uma mudança significativa no rumo das políticas. “Muitas das prioridades da administração Trump em relação ao comércio, à geopolítica e à desregulação foram implementadas através de decretos presidenciais e a nossa expectativa é que isso irá manter-se, independentemente do resultado das eleições”, afirma o analista.