

Índice
Índice
Para o Presidente dos EUA, ameaçar outros países ou blocos económicos com tarifas é uma potente arma negocial que lhe pode conseguir importantes ganhos políticos. Porém, mesmo após a “pausa” de última hora nas tarifas ao Canadá e México, seria um erro presumir que Trump está apenas a fazer bluff e que não tem uma intenção real de lançar essas tarifas (e mantê-las ativas por muito tempo), avisam vários economistas ouvidos pelo Observador. “Trump pode, mesmo, ir até ao fim“, alertam, tanto nas taxas aplicadas aos dois países que são seus vizinhos como nas pré-anunciadas tarifas contra a Europa – que podem causar “perdas irrecuperáveis” na economia do Velho Continente.
Trump não foi, para já, tão longe quanto ameaçou que iria na campanha eleitoral. Além da suspensão das tarifas ao Canadá e ao México, tinha prometido um agravamento de 60% nas taxas que já são aplicadas à China e o aumento, para já, foi de 10%. Mas especialistas como António Alvarenga, professor da Nova SBE, destacam a “velocidade” e a “determinação” com que Trump está a recorrer a este expediente nestas primeiras semanas na Casa Branca, “disparando” primeiro e negociando depois. E o académico frisa, também, que as “justificações” dadas – que vão desde o combate às drogas ao controlo da imigração – “não têm sido as justificações mais associadas ao protecionismo que historicamente foram dadas quando os países introduziram tarifas” no comércio externo.
Poucos dias depois de tomar posse, Trump jogou a carta das tarifas quando a Colômbia recusou a entrada de voos norte-americanos que transportavam imigrantes ilegais. Perante essa recusa, a Casa Branca ameaçou a Colômbia com taxas aduaneiras e, quase de imediato, o país passou a permitir a entrada dos aviões (e a introdução das tarifas foi cancelada). Nesse caso, a ameaça terá sido apenas usada como trunfo nos termos que o secretário do Tesouro de Trump, Scott Bessent, tinha falado sobre a predileção do Presidente por este mecanismo: “escala-se [a tensão] para, depois, desescalar“.
Mas não é garantido que seja sempre assim, avisam economistas da gestora de fundos Schroders, numa nota de análise enviada ao Observador depois de a introdução de taxas ao Canadá e ao México ter sido adiada por 30 dias. Lembrando que “as tarifas contra o México e o Canadá não foram canceladas – foram apenas suspensas”, os economistas salientam que neste segundo mandato, mais do que no primeiro, o Presidente dos EUA tem vindo a referir-se às tarifas como uma coisa boa, em si mesma, e não apenas como algo que os EUA colocam em cima da mesa, como mal menor, numa negociação em que busca outros proveitos.
“Trump parece estar disposto a aceitar a possível dor económica que [as tarifas] podem provocar, tanto em termos de custos mais elevados para os consumidores como em descidas nos mercados acionistas – pelo que os investidores não devem presumir que as ameaças de tarifas são meramente táticas de negociação”, avisam os economistas da Schroders.
No caso dos vizinhos México e do Canadá, com quem o próprio Trump celebrou (em 2018) um importante acordo de livre comércio (o USMCA, que veio substituir o NAFTA), a aplicação de taxas de 25% poderá encarecer inúmeros bens, desde os abacates até aos automóveis, arriscando atiçar a inflação e travando a descida das taxas de juro.
Usando a imagem de um confronto entre dois carros que aceleram um em direção ao outro, frente a frente, o professor universitário Miguel Coelho concorda que ninguém deve presumir que Trump irá, no último segundo, “virar o volante” e evitar o choque. “Não é bluff, ele é capaz de levar estas ameaças até ao fim e irá, de facto, aplicar as tarifas se não conseguir os seus objetivos”, afirma o especialista, doutorado em Economia (com mestrado em Economia Internacional). Isso acontece, caricatura o professor universitário, porque “Trump sabe que vai ao volante de um tanque e os outros, incluindo os europeus, seguem a bordo de um tuk-tuk”.
[Terapia de Casal é o podcast que pode acabar com o casamento do Guilherme Fonseca e da Rita da Nova. Ouça aqui o novo episódio, que também está disponível nas plataformas de podcast.]
Na prática, tarifas de 25% a todos os bens e serviços chegados do Canadá e do México irão atirar esses países para a recessão – e a Europa também terá muitas dificuldades se Trump cumprir a promessa de penalizar as importações europeias. “Os EUA têm maior capacidade de acomodar os eventuais prejuízos que podem surgir, nomeadamente no bem-estar da sua economia, ao passo que para os europeus a perda de emprego e a destruição de atividade gerada pode ser irrecuperável, em setores como o automóvel, a maquinaria e os fármacos, entre vários outros setores que exportam para os EUA”, explica Miguel Coelho, ouvido pelo Observador.
António Alvarenga prefere uma analogia diferente para descrever a “guerra comercial” que os EUA estão a agravar: a de um pugilista peso-pesado a subir para o ringue onde está outro pugilista bastante mais leve, de peso-médio. “O peso-pesado está preparado para encaixar alguns golpes mas, no final, sabe que tem um peso maior e muito provavelmente vai vencer o combate”, compara.
O “ridículo” paradoxo de Trump: tarifas não são receita “externa”
Por um acaso linguístico, o fisco norte-americano é conhecido pela mesma sigla que, em Portugal, se usa para designar o maior imposto que é cobrado aos portugueses – o imposto sobre o rendimento de particulares: IRS. Nos EUA, a mesma sigla significa “Internal Revenue Service”, ou seja, refere-se ao serviço de receitas internas, a entidade que gere todos os impostos cobrados aos cidadãos e empresas do país.
Mas alguns dias antes de tomar posse para um novo mandato na Casa Branca, Donald Trump revelou a intenção de criar uma nova entidade, a External Revenue Service (ERS), para recolher os valores recebidos pelas novas taxas alfandegárias (vulgo, tarifas) que o Presidente dos EUA prometeu lançar. Porém, apesar desta referência a receitas “externas”, os valores não são cobrados a qualquer empresa estrangeira, muito menos a um outro Estado – os EUA não têm qualquer autoridade para fazer tal coisa.
Essas receitas fiscais são tão internas quanto as outras, pois são cobradas às empresas norte-americanas quando compram bens ou serviços a outras empresas no exterior. É este o “ridículo” paradoxo da proposta de Trump, atirou Stephen Roach, um prestigiado economista norte-americano ligado à Universidade de Yale que, num artigo de opinião recente, considera a proposta de Trump um “embuste”.
“As tarifas, ou taxas alfandegárias, são impostos sobre os produtos estrangeiros (vendidos nos EUA) que são cobrados aos importadores, no porto de entrada”, lembra Roach, lamentando, com sarcasmo, que “Trump, formado na Wharton [School of Finance], tem invariavelmente omitido este ponto que é óbvio e crucial”.
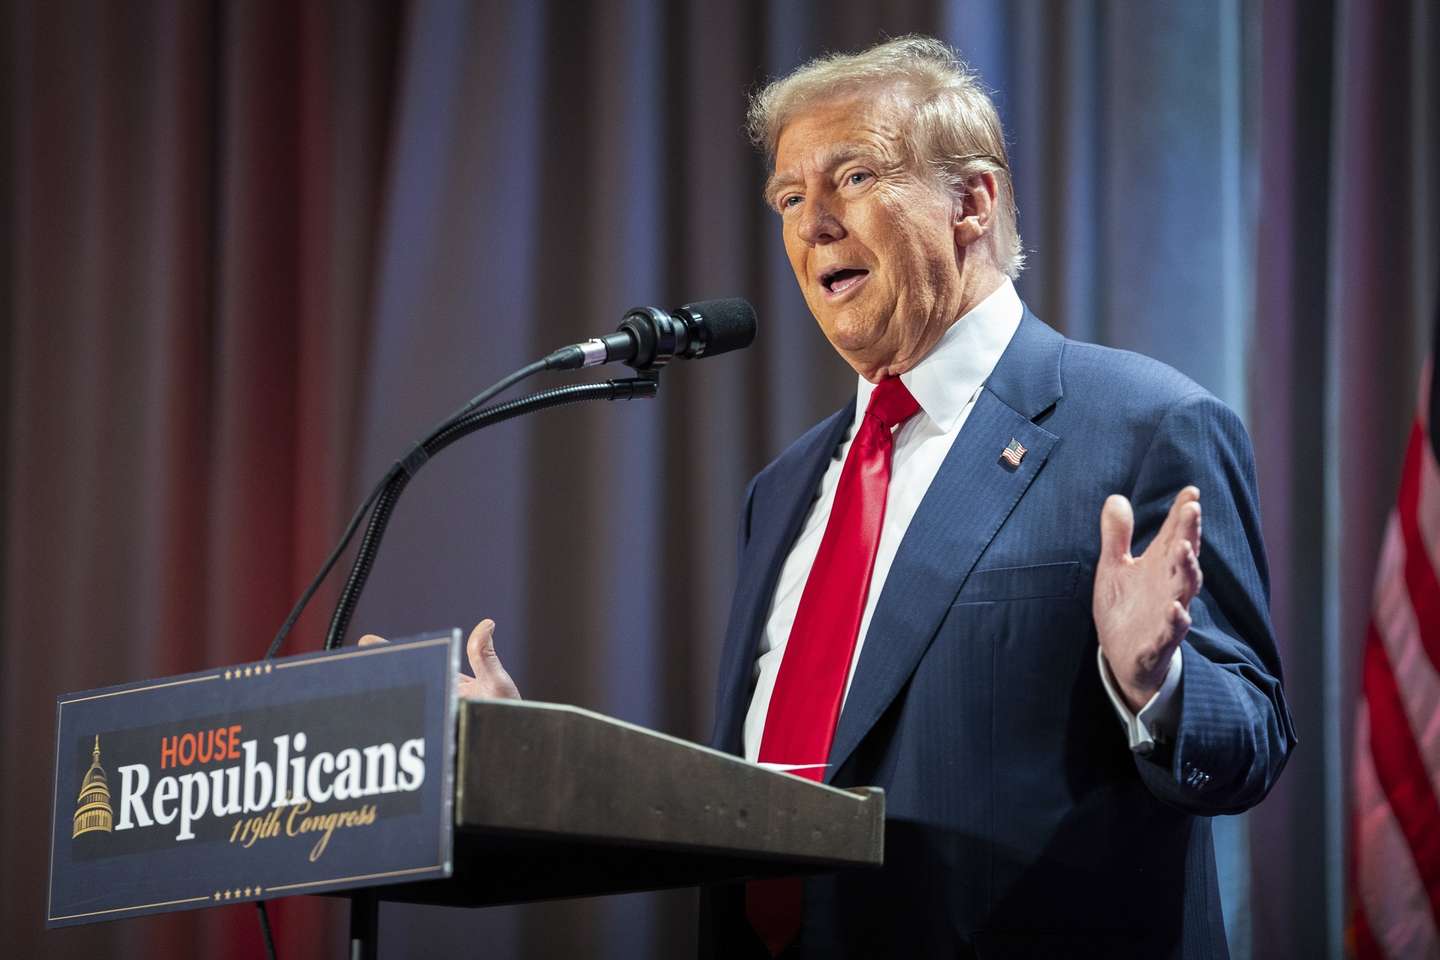
▲ “Tarifas são cobradas aos importadores, no porto de entrada”, lembra Stephen Roach, lamentando, com sarcasmo, que “Trump, formado em Wharton, tem, repetidamente, omitido este ponto óbvio".
ALLISON ROBBERT / POOL/EPA
António Alvarenga, professor da Nova SBE, explica que as tarifas são “um instrumento bastante comum, que foi historicamente usado para proteger setores emergentes dentro de um país, defendendo-os temporariamente da concorrência externa para permitir que cresçam ao ponto de, mais tarde, poderem concorrer no mercado internacional”.
Entre os casos mais conhecidos estão as recentes tarifas da UE contra os automóveis elétricos chineses mas “há muitos outros, desde o têxtil nos EUA no séc. XIX até à eletrónica na Coreia do Sul nos anos 80”. Miguel Coelho acrescenta, também, o exemplo da espanhola Seat que “conseguiu implantar-se beneficiando de algumas tarifas à importação”.
Ou seja, como também escreveu recentemente o economista Dani Rodrik, de Harvard, as tarifas podem, em certas circunstâncias, ser uma ferramenta proveitosa e útil. No entanto, de um modo geral, “a teoria económica diz que a aplicação de tarifas é algo que, na maior parte das situações, prejudica o bem-estar de uma economia, porque os produtores nacionais [do produto tarifado] ficam melhor, o Estado tem receita, mas os consumidores ficam pior – e, a prazo, a economia perde”, afirma Miguel Coelho.
O especialista salienta, também, que nem sempre uma tarifa irá tornar os produtos mais caros, embora essa seja a regra que os economistas têm avisado que irá verificar-se no caso de Trump e das tarifas anunciadas nas últimas semanas. “Uma exceção a esta regra é que, se os países [que aplicam as tarifas] forem suficientemente grandes, [as empresas importadoras desse país] podem ter capacidade de influenciar os preços mundiais e, aí, a aplicação de tarifas pode conduzir a uma redução do preço internacional daquele bem”.
Isso pode acontecer porque “as empresas do país importador, nos casos em que têm dimensão suficiente para ser um ‘price maker’” (ou seja, um “fazedor de preço” e não apenas um ‘price taker’, um tomador – e pagador – de preço), podem conseguir regatear o preço que pagam pelas importações, levando o fornecedor estrangeiro a baixar o seu preço de modo a acomodar o custo suportado com o pagamento da tarifa”. Aí, explica Miguel Coelho, “até países-terceiros, os outros ‘price-takers’, podem beneficiar dessa baixa de preço”. Mas, claro, quem entrou em desequilíbrio foi a empresa (e a economia) do país tarifado. É por essa razão que as tarifas, mesmo que aplicadas a uma empresa importadora nacional, podem ser uma arma negocial eficaz, sobretudo quando quem recorre a ela é um “price maker”.
Tarifas universais e seletivas – as mais difíceis e as mais fáceis de “contornar”
Quando uma empresa é obrigada pelo seu Estado a pagar uma tarifa no momento em que importa um dado bem – como, por exemplo, um componente eletrónico – há várias coisas que podem acontecer:
- A empresa absorve o custo extra e, para não perder vendas, abdica de uma parte da sua margem de lucro;
- Recusando abdicar da margem, a empresa repercute na íntegra aquele custo adicional no preço da venda ao consumidor (que a empresa confia que irá comprar a mesma quantidade do produto ainda que o preço seja superior);
- A empresa importadora contacta o seu fornecedor (estrangeiro) e tenta negociar o preço a que compra o tal componente eletrónico, de modo a anular – ou, pelo menos, mitigar – o custo suportado com o pagamento da taxa aduaneira.
- No limite, se nenhuma dessas opções for viável, a empresa importadora pode encontrar outros fornecedores (dentro dos EUA ou noutro país não tarifado) ou deixar de importar aquele produto, para deixar, também, de o vender ao seu cliente final.
Para Stephen Roach, o economista que chamou aos planos de Trump um “embuste”, o “mais provável” é que o resultado, na maior parte das situações, seja “uma combinação de todas” essas hipóteses – ou seja, a empresa lucra menos, o consumidor paga mais e o fornecedor estrangeiro tem de vender mais barato, ou deixa de vender.
Quando se fala em “tarifas”, há dois tipos principais de instrumentos que se podem usar: as “tarifas seletivas” e as “tarifas universais“. Uma tarifa universal é, na prática, um imposto aplicado sobre as importações vindas de um outro país, sejam quais forem os produtos, ao passo que as tarifas seletivas existem quando se penaliza a importação de um produto (ou tipo de produtos), independentemente do país de onde vêm.
No primeiro mandato como Presidente dos EUA, Donald Trump lançou, a dada altura, um agravamento de até 30% nas taxas alfandegárias aplicadas na importação de máquinas de lavar roupa, vindas de onde viessem – o que foi um exemplo de uma tarifa universal e que, segundo um estudo de Aaron Flaaen, Ali Hortacsu e Felix Tintelnot, levou a um aumento do preço ao consumidor desses produtos de 12%. Já um exemplo de uma tarifa universal é a que está plasmada na ordem executiva assinada por Trump no último sábado, onde se agravam não só as tarifas nas importações do Canadá e do México mas, também, da China.
Em conversa recente com o Observador, o economista-chefe do UBS Global Wealth Management, Paul Donovan, comentou que “uma coisa que caracteriza as tarifas seletivas é que há formas de as contornar, fazendo ajustamentos da cadeia de fornecimento – tal como já aconteceu no primeiro mandato de Trump quando foram agravadas as taxas alfandegárias aplicadas às importações chinesas”.
O especialista nota que a evolução dos dados das importações e exportações dos EUA, sobretudo a partir de 2018, “mostrou que alguns produtos chineses passaram a fazer ‘escala’ no México, no Canadá ou no Vietname, assim contornando as tarifas agravadas”. “Ao longo do tempo, as tarifas seletivas tendem a perder o efeito, gradualmente“, resumiu o economista. Já as tarifas universais “não são tão passíveis de serem contornadas e é daí que poderá advir o maior impacto negativo para a economia”, receia Paul Donovan.
Tarifas de 2018 tiveram “impacto líquido negativo” na economia dos EUA
No primeiro mandato, Trump aplicou taxas a alguns países (nomeadamente China) e a produtos como o aço, o alumínio e as máquinas de lavar roupa, o que também afetou a Europa. O think tank independente Tax Foundation estimou que nos dois anos seguintes essas tarifas renderam aos cofres norte-americanos cerca de 80 mil milhões de dólares mas tiveram um “impacto líquido negativo” na economia. “Fizeram aumentar os preços, reduziram o produto económico e prejudicaram o emprego”, considerou este think tank numa análise às primeiras tarifas de Trump (que não foram, regra geral, retiradas por Joe Biden).
Em particular as tarifas aplicadas à China, que levaram a uma retaliação por parte de Pequim, criaram muitas dificuldades aos agricultores norte-americanos – levando a que, nas contas do Council on Foreign Relations, quase todo (92%) o valor angariado com as tarifas em 2018/2019 tenha tido de ser entregue aos agricultores norte-americanos na forma de medidas de apoio e compensação ao setor que sofreu com essa retaliação – mais de 60 mil milhões de dólares. O resultado não terá levado Trump a reconsiderar a sua opinião sobre as tarifas, muito pelo contrário, já que na campanha eleitoral considerou serem “a palavra mais bonita do dicionário“.
O Congressional Budget Office, um organismo oficial (mas apartidário) que tem funções semelhantes à portuguesa UTAO, foi chamado a emitir um parecer sobre as tarifas que Trump prometeu aplicar neste novo mandato. E, numa carta aos deputados, este organismo vaticinou que essas tarifas iriam impulsionar os aumentos de preços nos bens de consumo, pelo menos numa fase inicial.
Notando que as famílias com menos recursos iam sentir a maior perda (proporcional) de poder de compra, o relatório também avisa que a atividade económica norte-americana poderia ser penalizada não só pelos custos mais elevados mas, também, pela “incerteza” que pode assolar os empresários sobre “futuras barreiras ao comércio” que podem ser impostas, levando-as a “atrasar ou cancelar investimentos”.
As tarifas também podem tornar as empresas norte-americanas “menos eficientes” pelo facto de se poder limitar a “concorrência” que têm de enfrentar, avisou o Congressional Budget Office.
Também o Instituto Peterson, outro think tank independente, fez uma estimativa sobre o impacto de os EUA aplicarem tarifas aos seus principais parceiros comerciais entre 10% e 20%, a par de tarifas de 60% contra a China (o nível referido durante a campanha, para já apenas houve um agravamento de 10%). A confirmar-se, esses aumentos de tarifas poderiam representar um custo anual entre 1.700 e 2.600 dólares para cada família norte-americana, em média.
Esta é uma projeção que, no entanto, não considera o risco de os produtores internos aumentarem os seus preços, por enfrentarem menos concorrência externa, nem considera o impacto de prováveis medidas retaliatórias por parte dos outros países. A China, aliás, já anunciou a sua retaliação ao mais recente agravamento de taxas pelos EUA, aplicando taxas adicionais sobre o carvão, gás natural liquefeito, petróleo e equipamento agrícola.
Num cenário em que as tarifas aplicadas a México, Canadá e China não afetam os valores de importação (um cenário apenas hipotético, porque os economistas dizem que certamente afetariam), o imposto iria render cerca de 250 mil milhões de dólares em receita fiscal por ano, ou seja, quase 1% do PIB anual norte-americano. “Mas à medida que o comércio se contrai, as receitas serão cada vez menos”, afirma Holger Schmieding, do Berenberg Bank.
Tarifas vão trazer mais inflação (e impedir que Fed baixe mais os juros)
Na primeira Presidência Trump, entre 2016 e 2020, a “guerra comercial” lançada por Trump contra a China teve um impacto pouco significativo na inflação. “Os preços das 11 categorias impactadas pelas tarifas aumentaram 2,5%, o que acrescentou apenas cerca de 0,1% à taxa de inflação (medida pelo índice de preços no consumidor) nos EUA”, recordam os economistas da Schroders.
Porém, a aplicação de tarifas ao Canadá e ao México, nos termos em que foi anunciada, deveria “ter um impacto mais significativo, porque uma fatia muito maior do comércio seria afetada”, acrescentam os economistas da Schroders, notando que “estes países representam 28,3% do total das importações dos EUA“. A China representa cerca de 13,6%.
FMI avisa que "tarifas protecionistas irão reduzir fortemente o comércio externo e o investimento"
↓ Mostrar
↑ Esconder
“Tarifas protecionistas irão reduzir fortemente o comércio externo e o investimento”, avisou o Fundo Monetário Internacional (FMI) num relatório publicado a 19 de janeiro onde também se alerta que “uma maior incerteza em torno da política de comércio externo dos EUA também tem efeitos negativos” para essa que é a maior economia do mundo.
O FMI calcula que aplicar tarifas até pode contribuir para melhorar a balança comercial, “mas isso é algo que é obtido à custa de uma compressão da procura interna e de perdas persistente no Produto Interno Bruto (PIB)”. Aliás, o FMI salienta que reverter as tarifas que foram instauradas em 2018/2019 poderia aumentar o produto económico dos EUA em 4%, em termos cumulativos, ao longo de três anos.
E se Donald Trump garante que as tarifas irão contribuir para aumentar o emprego no país, o FMI considera que as consequências são “ambíguas”. “Embora os responsáveis políticos normalmente tenham objetivos não-económicos quando tomam medidas relacionadas com o comércio externo, estas estimativas podem ajudá-los a avaliar os custos macroeconómicos do protecionismo”, avisa o FMI.
Como também referiu Paul Donovan, do UBS Global Wealth Management, quando Trump aplicou tarifas contra a China, no primeiro mandato, o impacto dessa medida foi mitigado pelo facto de ter havido muito “desvio” de comércio proveniente da China que, para fintar as taxas aduaneiras, passaram a fazer “escala” noutros países. Mas isso não seria viável, aqui – até porque foi passando alguns desses bens, precisamente, pelo México e pelo Canadá que muitos importadores de produtos chineses evitaram pagar a taxa alfandegária.
“Redirecionar os bens [como se fez com a China] seria obviamente muito mais difícil para o México e para o Canadá”, por razões geográficas e porque são produtos que, regra geral, são transportados por terra. Assim, nas contas de Holger Schmieding, economista-chefe do Berenberg Bank, “as tarifas que os EUA querem aplicar às importações do México, Canadá e China podem elevar o índice de preços no consumidor [o indicador que mede a inflação] em 0,6 pontos percentuais até ao final deste ano”. O UBS Global Wealth Management tem uma previsão semelhante: 0,5 pontos percentuais, no mínimo.
“Este é um imposto sobre os consumidores que coloca Trump em rota de colisão com a Reserva Federal que, num contexto de vigorosa procura por parte dos consumidores, faz com que [o banco central] não tenha qualquer justificação para fazer qualquer novo corte da taxa de juro”, afirma o economista do Berenberg Bank.
Os investidores já estão a prever que a Reserva Federal dos EUA corte as taxas de juro muito menos vezes do que se esperava até à vitória de Donald Trump nas eleições de novembro. Chegou-se a prever que a Fed faria cinco cortes dos juros ao longo de 2025 mas, agora, as estimativas variam entre apenas mais um ou dois.
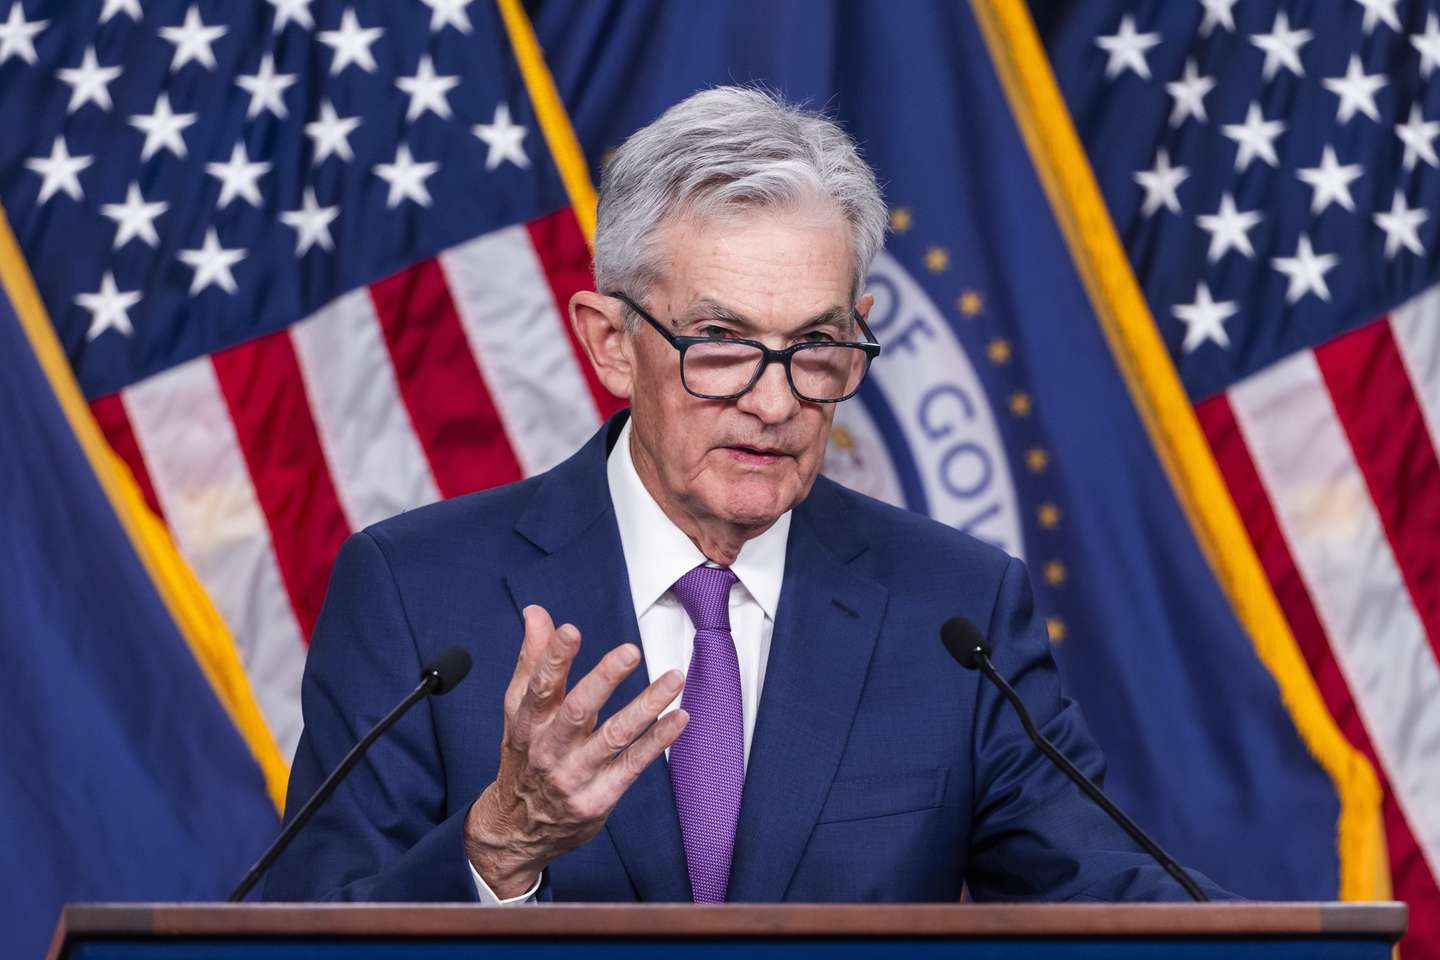
▲ “Este é um imposto sobre os consumidores que coloca Trump em rota de colisão com a Reserva Federal", liderada por Jay Powell, afirma um economista do Berenberg Bank.
JIM LO SCALZO/EPA
Miguel Faria e Castro, economista português que trabalha na Reserva Federal de St. Louis (embora sublinhe que as suas opiniões não refletem, necessariamente, as do seu empregador), salienta um outro possível efeito de segunda ordem, menos “intuitivo”, que “tem a ver com as taxas de câmbio“.
“Os EUA, ao imporem tarifas em bens importados, o que acaba por acontecer é que haverá menos procura pelas moedas dos países onde esses bens são produzidos”, ou seja, isso deverá “levar a uma apreciação do dólar face a outras divisas“. E o dólar, impulsionado por esse efeito (e pelo eventualmente mais elevado nível de taxas de juro determinado pela Fed), “ao apreciar-se, torna mais barato aquilo que é produzido no exterior”, o que potencialmente mitiga o aumento esperado da inflação.
O economista, que participou no programa “A História do Dia”, na Rádio Observador, explica que esse efeito “ajuda a atenuar os potenciais aumentos de preços, mas também torna as exportações norte-americanas menos competitivas“.
Ou seja, no médio-longo prazo, o efeito para as exportadoras dos EUA pode ser pernicioso. Porém, mesmo no curto prazo, se as tarifas forem mesmo aplicadas isso “vai ser mau para os produtores automóveis norte-americanos porque, na economia globalizada em que vivemos, esses produtores dependem de cadeias de abastecimento muito complexas que atravessam vários países”.
“Por exemplo, na General Motors, em Detroit, grande parte dos componentes que usam no Michigan são importados do México”, salienta, acrescentando que “é possível que alguns setores ganhem com isto, mas são uma parte relativamente pequena da economia”.
Apesar de o impacto mais imediato das tarifas ser, em teoria, um aumento dos preços, Paul Donovan, economista-chefe do UBS Global Wealth Management, sublinha que é preciso estar atento ao risco de os empresários e comerciantes abusarem do pretexto do aumento das tarifas para aumentar os seus preços de venda ao público.
“Pensemos numa empresa transformadora que passa a pagar mais tarifas para importar os componentes e matérias-primas com que trabalha: se tiver de pagar, por exemplo, mais 10% de taxas alfandegárias, isso não deveria levar a um aumento de 10% nos preços cobrados ao cliente final – isto porque, em média, só quatro em cada 10 dólares cobrados ao consumidor final é que dizem respeito aos custos com matérias-primas: o resto são custos de distribuição e margens empresariais”, lembra Paul Donovan.
Ora, “se estivermos sempre a falar em aumentos de tarifas de 10%, as pessoas vão achar normal pagar mais 10% pelos produtos, mas apenas deveriam pagar mais 4% – o resto é a empresa que está a aumentar o seu lucro”, avisa o economista-chefe do UBS Global Wealth Management.
EUA compram menos à Europa do que a Europa aos EUA. E então?
A 31 de janeiro, Donald Trump garantiu que irá, “absolutamente”, impor tarifas no comércio com a União Europeia (UE). “Eles não compram os nossos carros, não compram os nossos hortícolas, basicamente não nos compram quase nada”, atirou o Presidente dos EUA.
Os países da UE exportam consideravelmente mais bens para os EUA do que importam. Em 2023, as exportações de bens (para os EUA) ascenderam a 502 mil milhões de euros, com 344 mil milhões de euros em importações. O resultado é um excedente da balança comercial de bens de 158 mil milhões de euros a favor da UE, segundo dados do Eurostat. Nos serviços, os EUA exportam mais para a Europa do que o inverso mas não o suficiente para que a balança global penda para os EUA.
Aos jornalistas, Trump considerou ser uma “atrocidade” o défice da balança comercial entre os EUA e a Europa, primeiro indicando que este ronda os 300 mil milhões de dólares e, passado alguns segundos, falando já em 350 mil milhões. A estimativa oficial do governo norte-americano é de que o défice da balança comercial (incluindo bens e serviços) em relação aos países da UE foi de 131 mil milhões em 2022 – menos de metade dos valores referidos pelo Presidente dos EUA.
O que surpreende os economistas é que “Trump considera isto uma injustiça mas, na verdade, não há um fundamento económico, uma urgência, em reequilibrar esse défice comercial”, afirma António Alvarenga.
O professor da Nova SBE salienta que o discurso do Presidente dos EUA retrata este défice comercial com a Europa, sobretudo no comércio de bens, “como uma injustiça da globalização”. “Mas será que alguém acredita que os EUA foram um país que tenha sofrido com a globalização?“, questiona o economista, admitindo que “algumas partes da economia americana, setores mais tradicionais, podem ter sofrido com alguma desindustrialização, mas outras não, muito pelo contrário”.
Em 2018, Trump invocou preocupações com a segurança nacional para aplicar tarifas às importações de aço e alumínio, incluindo as europeias – tarifas que foram respondidas na mesma medida. Em rigor, as tarifas impostas por Trump incidiam sobre 6,4 mil milhões de exportações europeias destes produtos, ao passo que as tarifas retaliatórias abrangeram 2,8 mil milhões em exportações norte-americanas para a UE. Entretanto, em 2022 a UE suspendeu parcialmente essa cobrança e no final de 2023 prolongou a suspensão até ao final de março de 2025.
Com esta ameaça de tarifas, afirma António Alvarenga, “os EUA estão a empurrar cada vez mais para a China e para a Europa, sobretudo para a China, que já é o principal parceiro comercial de 120 países do mundo – o pode acontecer é a China aproveitar para se tornar o principal parceiro comercial de cada vez mais países mundiais”.
Porém, embora saliente que esta aplicação de tarifas a países aliados “é uma lógica muito perigosa, porque cria uma mágoa e um ressentimento duradouros”, o professor da Nova SBE diz que não é impossível que a estratégia corra bem a Donald Trump – se não economicamente, pelo menos politicamente.
“Imagine-se que, a páginas tantas, surgem algumas grandes empresas industriais a dizer que vão reforçar os investimentos dentro dos EUA, se [Trump] conseguir que duas ou três façam isso, então pode apresentar isso como uma vitória“, afirma. Para que Trump tenha sucesso político, acrescenta António Alvarenga, só precisa de “compensar dos setores que podem sair prejudicados e, apostando nas reduções de impostos, garantir que a economia dos EUA continua a crescer” a um ritmo robusto – como os sólidos 2,5% a que está a crescer neste momento.
▲ A ameaça de "tarifas [por parte dos EUA] surge numa altura em que a economia europeia já enfrenta dificuldades com o crescimento lento", afirma o Saxo Bank.
PHILIPP GUELLAND/EPA
Em contraste, para a Europa a confirmação de tarifas aplicadas também poderá provocar uma recessão económica, alerta Jacob Falkencrone, principal responsável pela estratégia global de investimentos do Saxo Bank. “Isso é possível, se as tarifas se mantiverem em vigor durante tempo suficiente”, avisa este banco dinamarquês, acrescentando que “uma guerra comercial generalizada poderá reduzir o crescimento económico da zona euro, sendo a Alemanha a mais afetada devido à sua dependência das exportações”.
Na análise deste banco, “os setores automóvel, industrial e de luxo sofreriam o maior impacto da crise, ao passo que as empresas com maior foco interno poderão ser mais resilientes”. A ameaça de “tarifas surge numa altura em que a economia europeia já enfrenta dificuldades com o crescimento lento” e, considera o Saxo Bank. “quanto mais tempo isto se arrastar, mais provável é que algumas empresas europeias possam ser forçadas a cortar nos investimentos, a reduzir as contratações ou mesmo a despedir funcionários, pressionando o consumo privado”.
“Para os investidores, a principal mensagem é clara: não entrem em pânico, mas também não ignorem os riscos“, conclui o especialista.
Neste contexto, Maroš Šefčovič, o eslovaco que é comissário europeu para o comércio externo, indicou que quer falar com Trump para evitar a aplicação de tarifas: “Acreditamos que, através de um diálogo e um debate construtivos, conseguimos resolver este problema”.
Global trade is going through uncertain times, but I believe cooperation makes us better off.
Speaking in Warsaw ahead of our timely discussions on trade and competitiveness, hosted by @POLAND25EU. pic.twitter.com/pDBhJxVZ8w
— Maroš Šefčovič???????? (@MarosSefcovic) February 4, 2025