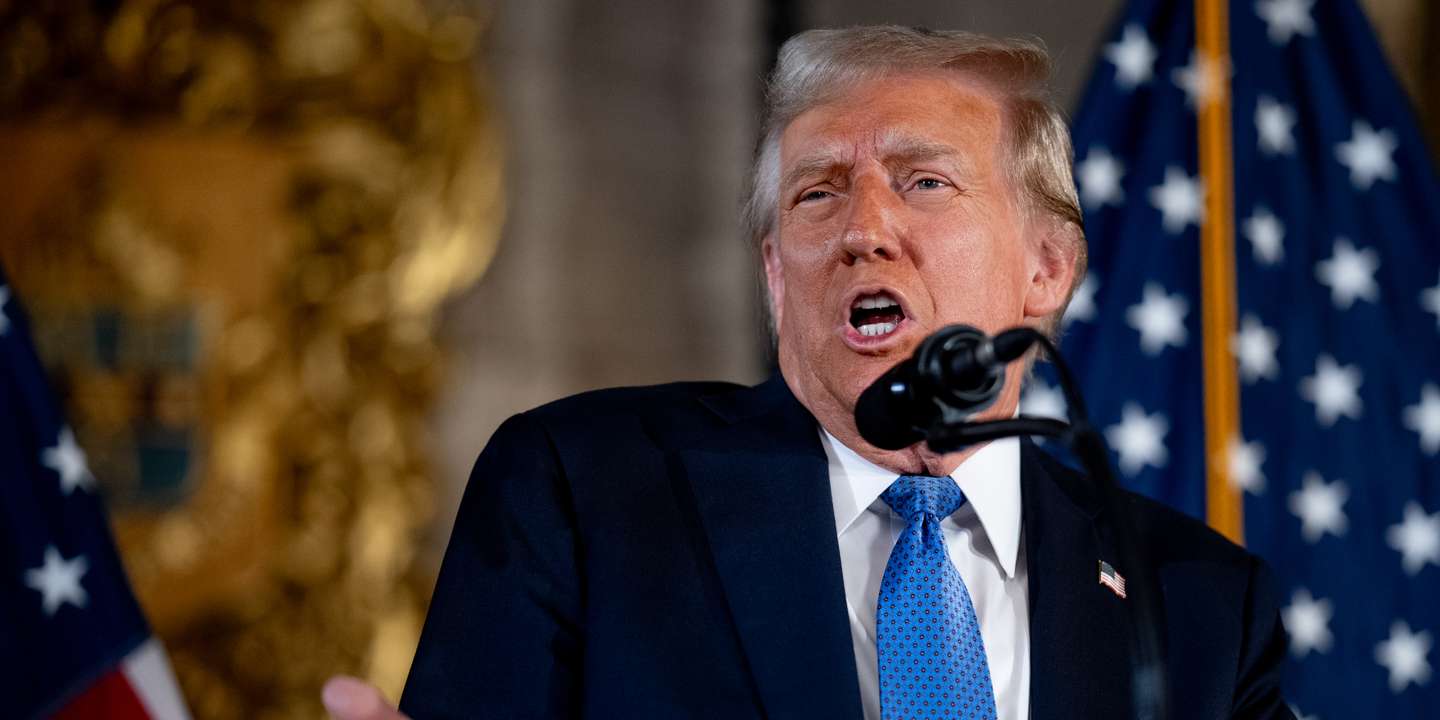

Se Trump cumprisse, mesmo, a promessa de deportar 20 milhões de imigrantes num ano, o “choque” seria tal que os EUA “entrariam, provavelmente, em recessão“, afirma Paul Donovan, economista-chefe do UBS Global Wealth Management. É por isso que, na opinião deste especialista, o novo Presidente dos EUA irá fazer menos, nesta e noutras áreas, do que aquilo que tem vindo a prometer: “vai deportar, essencialmente, tantas pessoas como Biden, mas haverá mais cobertura noticiosa por parte da Fox News“, ironiza o economista. Mais preocupante, no seu entender, é o tema das tarifas comerciais – onde Trump também não deverá ir tão longe quanto prometeu mas, ainda assim, poderá fazer o suficiente para penalizar significativamente a economia.
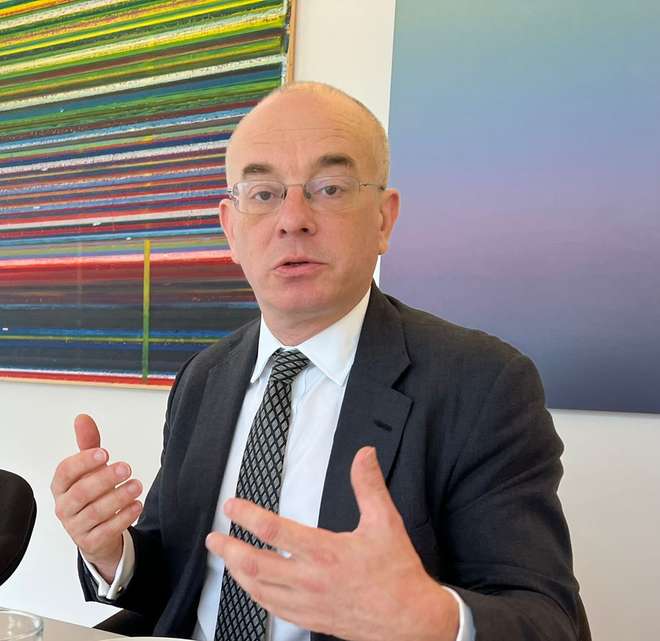
Num encontro com um grupo de jornalistas, por ocasião de mais uma visita a Lisboa, Paul Donovan salientou que a questão da imigração é uma das três principais áreas a que os economistas (e os mercados financeiros) estão mais atentos, agora que Donald Trump já tomou posse para um novo mandato na Casa Branca. As outras duas áreas são a política orçamental e as taxas alfandegárias (tarifas) que Trump avisa que irá aplicar às importações que entram nos EUA.
Mas, “se vier a ser cumprida nos termos em que Trump prometeu”, a alteração política que poderia ter “o impacto económico mais severo” seria, provavelmente, a promessa de deportar até 20 milhões de imigrantes no espaço de um ano. Paul Donovan sustenta que esses planos chocam contra a 14.ª Emenda da Constituição norte-americana (porque também se admite deportar pessoas nascidas nos EUA) mas, independentemente disso, é pelo impacto que tal medida teria que o economista acredita que Trump não irá em frente.
"Trump deve ter-se esquecido de ler a 14.ª Emenda da Constituição"
↓ Mostrar
↑ Esconder
Além de prometer a deportação rápida de milhões de imigrantes ilegais, Trump garante que também pessoas já nascidas nos EUA (ou seja, filhos de imigrantes) podem vir a ser retirados do país. Ora, “parece que Donald Trump se esqueceu de ler a 14.ª Emenda da Constituição”, diz Paul Donovan.
Esse artigo do documento fundamental do regime democrático dos EUA diz que “todas as pessoas nascidas ou naturalizadas nos EUA, e sujeitas à sua jurisdição, são cidadãos dos EUA e do estado onde residem”. Acrescenta-se que “nenhum estado deverá criar ou fazer cumprir qualquer lei que prejudique os direitos e a imunidade” destes cidadãos, incluindo “privar qualquer pessoa da vida, da liberdade ou da propriedade, sem o devido processo legal”.
“O Presidente Biden deportou quase cinco milhões de pessoas nos últimos cinco anos, o que dá uma média de 1,2 milhões por ano. Mas o que Biden fazia era impedir as pessoas de entrar no país, enquanto Trump está a falar de deportar pessoas que já estão integradas na economia – as consequências económicas de uma coisa e de outra são bem diferentes”, afirma Paul Donovan.
O economista-chefe do UBS Global Wealth Management avisa que “retirar estas pessoas da economia irá quebrar a cadeia de fornecimento [no mercado de trabalho] e se fossem retiradas 20 milhões de pessoas num ano isso levaria, quase de certeza, a que a economia dos EUA entrasse em recessão“. É por isso que Donovan não acredita que Trump vá muito mais longe do que Biden foi nos últimos cinco anos: “achamos que vamos ter, essencialmente, a mesma política que tivemos até agora, com a diferença de que agora irá haver mais cobertura noticiosa por parte da Fox News“.
Por outras palavras, Paul Donovan sublinha que a administração Trump irá querer “controlar a narrativa política”, publicitando uma imagem de estar a responder aos receios que muitos eleitores têm em relação à imigração. Porém, acredita o economista, o alcance de qualquer investida anti-imigração será “temperada” pelo receio de Trump de que isso poderá penalizar o crescimento económico – uma mensagem que os lobistas empresariais em Washington DC também irão deixar clara.
Menos regulação e impostos mais baixos? Donovan vê poucas mudanças
Durante a campanha eleitoral, e também no período entre as eleições e a tomada de posse, os investidores reagiram positivamente à perspetiva de Trump poder ter uma política orçamental mais expansionista – o que está associado, igualmente, a um menor fardo da regulação.
Mas também aí Paul Donovan vê um escasso potencial para que possíveis medidas nessa área afetem o crescimento “sólido, embora não estonteante”, que os economistas preveem para os EUA nos próximos anos.
“Para fazer grandes alterações na política fiscal/orçamental, Trump precisa do Congresso”, lembra o economista, acrescentando que “o partido republicano tem uma maioria muito magra na câmara dos representantes e sabemos que os congressistas do partido não são especialmente unidos”.
Ainda assim, é “expectável que as baixas de impostos que estão em vigor sejam prolongadas”, o que “levará a que, embora se evite um agravamento dos impostos, não se deve esperar um grande estímulo por essa via“.
Qual dos dois irá endividar (ainda) mais os EUA? Os planos de Trump e Kamala para a economia
Quanto à regulação, “só se consegue estimular o crescimento cortando-a em situações em que era manifestamente excessiva, como fez a Argentina”. “A minha convicção é que, apesar de a regulação ser penosamente inconveniente em muitos casos, não é algo que esteja a limitar o crescimento económico na generalidade das economias desenvolvidas”, afirma o economista britânico.
Questionado pelo Observador, Paul Donovan reconhece que “na Europa a regulação é mais pesada e existirá um número maior [do que nos EUA] de situações em que a regulação trava o crescimento – mas não creio que seja assim tão significativo“.
[Já saiu o sexto e último episódio de “A Caça ao Estripador de Lisboa”, o novo Podcast Plus do Observador que conta a conturbada investigação ao assassino em série que há 30 anos aterrorizou o país e desafiou a PJ. Uma história de pistas falsas, escutas surpreendentes e armadilhas perigosas. Pode ouvir aqui, no Observador, e também na Apple Podcasts, no Spotify e no Youtube. E pode ouvir aqui o primeiro episódio, aqui o segundo, aqui o terceiro, aqui o quarto e aqui o quinto episódio]
Tarifas. Mais do que as “seletivas”, o risco para economia estará nas “universais”
Mais do que essas duas áreas da política económica nos EUA, a maior economia do mundo, o que preocupa mais Paul Donovan, segundo o próprio, é o provável agravamento das taxas alfandegárias, vulgarmente referidas como “tarifas” das importações. “Para ser muito claro, quando se fala em tarifas está-se a falar em impostos cobrados aos consumidores norte-americanos, mesmo que indiretamente”, afirma.
“Acredito que o Presidente Trump mudou a forma como fala nas tarifas, considerando que são, em si mesmas, uma coisa boa. Dantes, as tarifas eram mais usadas como um trunfo negocial – agravava-se uma taxa, negociava-se um acordo comercial e retirava-se o agravamento. Mas, agora, parece que a existência de tarifas é vista como uma coisa boa“, lamenta o economista-chefe do UBS Global Wealth Management.
BCE foi "longe demais" na fase de subida de juros. Mas a taxa deve terminar o ano nos 2%, prevê Paul Donovan
↓ Mostrar
↑ Esconder
O economista-chefe do UBS Global Wealth Management acredita que o BCE irá voltar a cortar as taxas de juro já na primeira reunião de 2025 (marcada para a quinta-feira, dia 30 de janeiro). E os cortes não irão ficar por aí, garante Paul Donovan.
A taxa de juro dos depósitos na zona euro, a mais relevante para a política monetária do BCE, está neste momento em 3% mas deve baixar para 2,75% já na próxima semana.
A expectativa do UBS Global Wealth Management é que o BCE irá continuar, com o seu nível de taxa de juro, a “acompanhar a descida do nível de inflação”. A taxa de juro, que ainda está num nível “restritivo”, deverá, assim, continuar a descer, prevê o economista.
Paul Donovan acredita que o BCE está, “agora, a fazer um trabalho razoável, depois de ter ido longe demais na fase da subida dos juros”, considera o economista, advogando que o BCE, como outros bancos centrais, se fixou em demasia na leitura global da inflação, a cada mês, e não teve a calma necessária para perceber que, a dada altura, as tendências subjacentes nas pressões inflacionistas já estavam a moderar-se.
Para tentar avaliar o impacto económico que as tarifas podem ter, Paul Donovan identifica dois tipos principais de instrumentos: as “tarifas seletivas” e as “tarifas universais“. “Uma tarifa seletiva é, na prática, um imposto aplicado sobre as importações vindas de um outro país, sejam quais forem os produtos, ao passo que as tarifas universais existem quando se penaliza a importação de um produto (ou tipo de produtos), independentemente do país de onde vêm”, explica o economista.
No primeiro mandato como Presidente dos EUA, Donald Trump lançou, a dada altura, um agravamento de até 30% nas taxas alfandegárias aplicadas na importação de máquinas de lavar roupa, vindas de onde viessem – o que foi um exemplo de uma tarifa universal. Já um exemplo de uma tarifa seletiva é a intenção manifestada por Trump de agravar não só as tarifas nas importações do Canadá e do México mas, também, da China.
Em todas estas possíveis tarifas seletivas, Donovan acredita que Trump acabará por não ir tão longe quanto se tem admitido. O Presidente dos EUA tem falado de “até 60%” de agravamento das taxas no comércio vindo da China, 10% já a partir de 1 de fevereiro. Atualmente, a taxa efetiva aplicada na generalidade das importações norte-americanas vindas da China é ligeiramente superior a 10% e “o cenário central [do UBS] é que esta taxa pode passar para 30%, ou seja, triplicar, o que obviamente terá um impacto económico”.
Porém, assinala Donovan, “uma coisa que caracteriza as tarifas seletivas é que há formas de as contornar, fazendo ajustamentos da cadeia de fornecimento – tal como já aconteceu no primeiro mandato de Trump quando foram agravadas as taxas alfandegárias aplicadas às importações chinesas”. O UBS diz que a evolução dos dados das importações e exportações dos EUA, sobretudo a partir de 2018, “mostrou que alguns produtos chineses passaram a fazer ‘escala’ no México, no Canadá ou no Vietname, assim contornando as tarifas agravadas”.
“Ao longo do tempo, as tarifas seletivas tendem a perder o efeito, gradualmente“, resume o economista. Já do lado das tarifas universais, “não é possível contornar e é daí que acredito que poderá advir o maior impacto negativo para a economia”, receia Paul Donovan, recusando arriscar uma quantificação desses possíveis impactos porque ainda não se sabe quais setores e quais tipos de importações poderão ser afetadas.
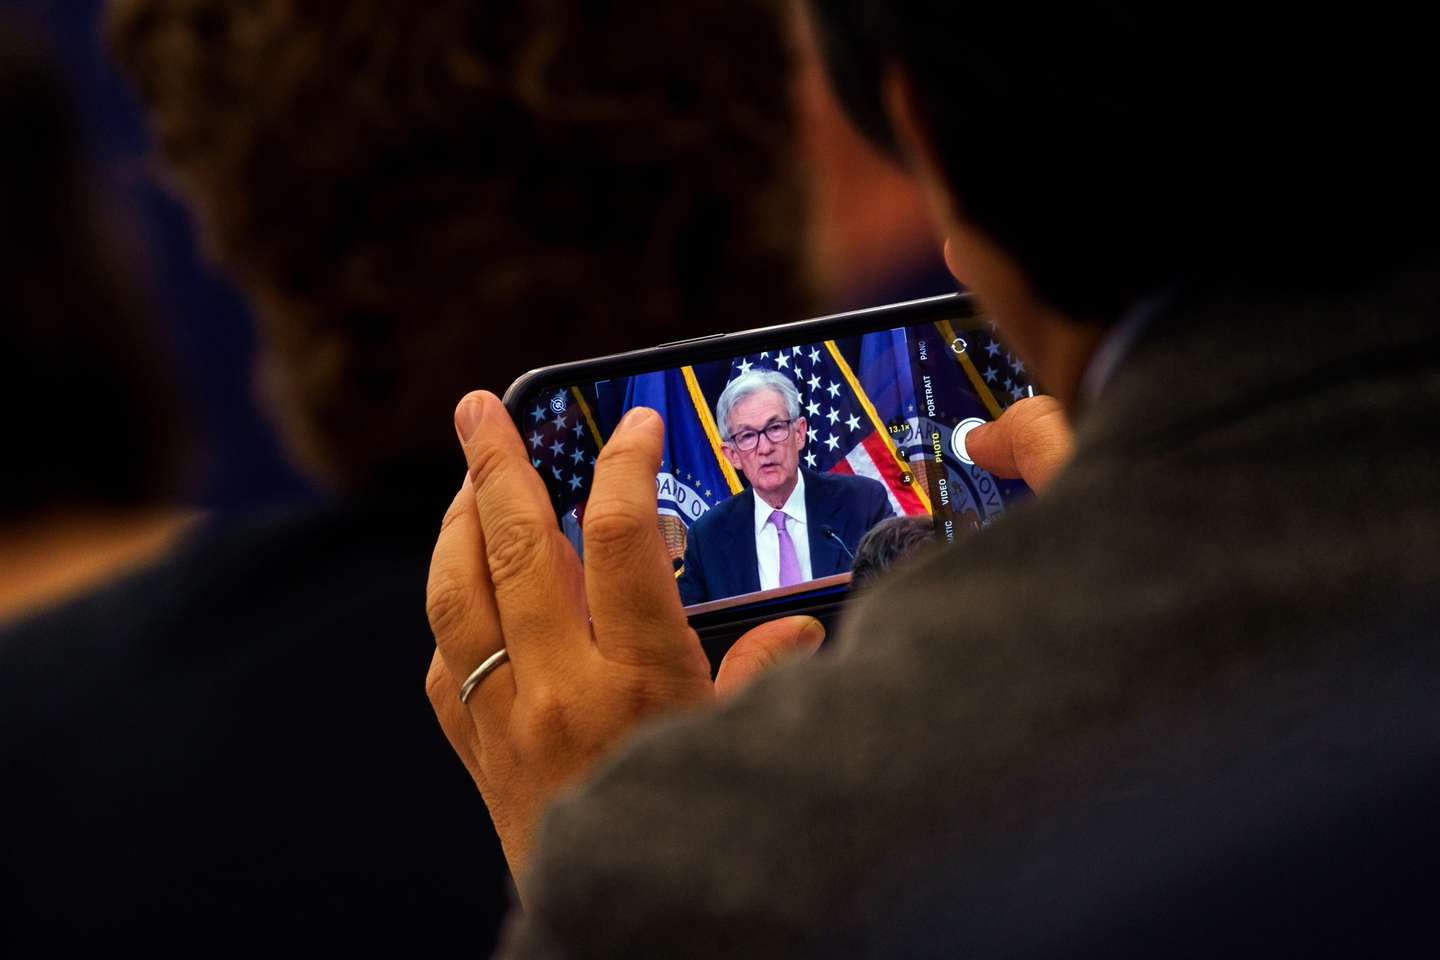
▲ Tarifas de Trump podem obrigar a Reserva Federal, neste momento liderada por Jay Powell, a manter os juros elevados por mais tempo.
WILL OLIVER/EPA
O risco para a maior economia do mundo, que terá implicações para a economia global, é que este “imposto [adicional] sobre as vendas” levará a um aumento de meio ponto percentual na taxa de inflação – o que, só por si, poderá ser suficiente para fazer com que a Reserva Federal dos EUA não corte as taxas de juro mais do que uma ou duas vezes este ano (chegou a admitir-se, antes da vitória de Trump, que podia cortar cinco vezes).
O que também poderá preocupar o banco central que controla o dólar – e, por essa razão, boa parte do fluxo monetário mundial – é que o agravamento das tarifas pode levar a que as empresas norte-americanas enfrentem menor concorrência externa e, por isso, aumentem os preços (o que também terá um impacto “que não é bom” sobre a inflação, porque irá preocupar a Reserva Federal).
Depois, diz Paul Donovan, há o efeito inflacionista que pode gerar-se se as empresas voltarem a subir preços com o objetivo de aumentar os lucros. “Pensemos numa empresa transformadora que passa a pagar mais tarifas para importar os componentes e matérias-primas com que trabalha: se tiver de pagar, por exemplo, mais 10% de taxas alfandegárias, isso não deveria levar a um aumento de 10% nos preços cobrados ao cliente final – isto porque, em média, só quatro em cada 10 dólares cobrados ao consumidor final é que dizem respeito aos custos com matérias-primas: o resto são custos de distribuição e margens empresariais”, explica Paul Donovan.
“Ora, se estivermos sempre a falar em aumentos de tarifas de 10%, as pessoas vão achar normal pagar mais 10% pelos produtos, mas apenas deveriam pagar mais 4% – o resto é a empresa que está a aumentar o seu lucro”, avisa o economista-chefe do UBS Global Wealth Management.
Num cenário destes, além do impacto negativo para o consumo nos EUA, que é uma componente decisiva do produto económico norte-americano, o risco identificado por Paul Donovan é que a Reserva Federal poderá ver-se obrigada a manter as taxas de juro em níveis mais elevados, por mais tempo do que seria benéfico para o crescimento nos EUA e também noutras geografias, incluindo a Europa.
Porque é que Trump começa o segundo mandato “superconfiante”?