O crédito ao consumo disparou em Portugal quase 50% desde 2021, mostram dados divulgados pelo Banco de Portugal nesta segunda-feira. Na primeira metade deste ano, as famílias portuguesas pediram aos bancos e às financeiras quase 4.500 milhões de euros em crédito para comprar serviços e bens de consumo, mais 8,4% do que no mesmo período do ano anterior e mais 47% do que na primeira metade de 2021. O financiamento para compra de veículos é o que está a aumentar mais rapidamente.
Nos anos após a pandemia de Covid-19, o rápido crescimento do crédito ao consumo só abrandou em 2023, altura em que a subida das Euribor fez aumentar os encargos com crédito à habitação e apertou os orçamentos familiares. Mas, com o aliviar dos juros da casa nos últimos tempos, o crédito ao consumo voltou a acelerar – o que, para a associação que representa as maiores empresas especializadas neste negócio, é um reflexo de um consumidor “confiante face ao futuro”.
Porém, um economista da Deco Proteste, também ouvido pelo Observador, diz-se “preocupado” porque, garante, boa parte deste financiamento está a servir para suprir a perda de poder de compra causada, sobretudo, pela subida dos custos com a habitação.
Os dados do Banco de Portugal dizem respeito ao mês de junho e mostram, como é habitual neste mês em que muitos dos trabalhadores recebem os subsídios de férias, uma descida na concessão de crédito ao consumo em comparação com o mês de maio. Mas uma análise mais aprofundada dos números oficiais mostra que no primeiro semestre – entre janeiro e junho – foram concedidos 4.454 milhões de euros em crédito ao consumo.
Estes dados do Banco de Portugal, que ainda são provisórios, mostram que em todos os meses deste ano exceto janeiro foram concedidos mais de 700 milhões de euros em crédito – e em maio foram, mesmo, mais de 800 milhões de euros, um recorde desde que o Banco de Portugal iniciou esta série, no início de 2012.
“Os números não surpreendem”, diz Duarte Gomes Pereira, secretário-geral da maior associação do setor das empresas especializadas em crédito ao consumo, a ASFAC. Para o responsável, os dados mostram que, globalmente falando, o “consumidor português está a fazer face às suas necessidades com uma visão positiva acerca do seu futuro, uma maior confiança intrínseca naquilo que são as suas perspetivas de emprego, por exemplo”.
Mas Nuno Rico, economista da Deco Proteste, faz uma leitura diferente. O especialista salienta que no pós-Covid houve “um aumento do custo de vida muito grande que não foi acompanhado pelo crescimento dos rendimentos”. Nuno Rico destaca que “nos últimos 10 anos o preço médio da habitação, tanto na compra como no arrendamento, subiu quatro vezes mais do que os salários”.
“Neste contexto, estamos a ver muitas famílias que recorrem ao crédito para compensar a perda [relativa] de rendimentos – há, por exemplo, famílias que têm de se endividar para comprar os materiais escolares para os filhos, no regresso às aulas, ou para substituir um eletrodoméstico que se avariou“, relata Nuno Rico, com base nos casos que chegam à associação de defesa do consumidor.
O que “preocupa” o economista é que este aumento do crédito ao consumo possa contribuir para criar um possível “cenário de dificuldades” nos próximos anos, para muitas famílias portuguesas.
[Governo decide que é preciso invadir a embaixada para pôr fim ao sequestro. É chamada uma nova força de elite: o Grupo de Operações Especiais. “1983: Portugal à Queima-Roupa” é a história do ano em que dois grupos terroristas internacionais atacaram em Portugal. Um comando paramilitar tomou de assalto uma embaixada em Lisboa e esta execução sumária no Algarve abalou o Médio Oriente. Ouça no site do Observador o quinto episódio deste podcast plus narrado pela atriz Victoria Guerra, com banda sonora original dos Linda Martini. Também o pode escutar na Apple Podcasts, no Spotify e no Youtube Music. E ouça o primeiro episódio aqui, o segundo aqui, o terceiro aqui e o quarto aqui]
Crédito para compra de veículos cresce mais do que a média
O valor do crédito ao consumo cresceu 8,4% no primeiro semestre mas já no período homólogo – isto é, a primeira metade de 2024 – o montante de crédito ao consumo tinha subido a um ritmo elevado: 7,4% (em comparação com o primeiro semestre de 2023). Para esse crescimento, entre 2023 e 2024, terá contribuído de forma decisiva o facto de as taxas de juro terem começado a aliviar depois dos máximos atingidos em 2023.
A generalidade do crédito ao consumo é concedida com taxa fixa, porém a descida dos encargos com os créditos à habitação (esses maioritariamente com taxa variável e, portanto, sensíveis às oscilações da Euribor) abriu espaço a um maior endividamento para consumo, incluindo compras que poderão ter sido adiadas na fase em que a subida dos juros apertou os orçamentos familiares.
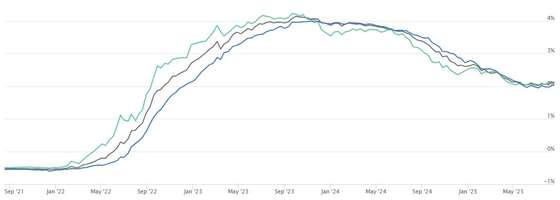
As três principais taxas Euribor usadas em Portugal atingiram o pico recente no final do verão de 2023. FONTE: Euribor-rates.eu
Os dados do Banco de Portugal mostram que o aumento no crédito concedido (8,4% na comparação com o primeiro semestre de 2024) é superior ao crescimento no número de contratos (1,6%), o que indica que os financiamentos envolvem, em média, valores mais elevados. A maior “fatia” do crédito ao consumo – cerca de 45% – diz respeito àquilo que, na definição do Banco de Portugal, corresponde a “crédito pessoal”, o que inclui financiamento para despesas com a casa, como obras de remodelação ou mobiliário/equipamentos, mas também despesas com saúde e educação ou outras finalidades.
Foram quase 2.000 milhões de euros em créditos para esse tipo de fins, um valor que é um pouco superior aos 1.750 milhões de euros que os portugueses pediram para comprar veículos como carros ou motos, seja novos ou usados, com crédito simples ou financiamentos por locação (leasing) ou aluguer automóvel de longa duração (ALD). É, no entanto, neste segmento da compra de veículos que o crescimento está a ser mais veloz: os dados mostram um aumento de 11,6% em comparação com o mesmo período do ano passado.
Os restantes 16% do crédito ao consumo no primeiro semestre, 708 milhões de euros, dizem respeito a cartões de crédito e outras modalidades similares. Este “segmento tem perdido importância para os créditos pessoais já que estes tendem a ter juros mais baixos do que os cartões de crédito e são cada vez mais fáceis de obter“, diz Nuno Rico, da Deco Proteste.
“As pessoas são bombardeadas com mensagens frequentes acerca de créditos pré-aprovados e que, com meia dúzia de cliques, fazem com que o dinheiro apareça na conta”, acrescenta o especialista.
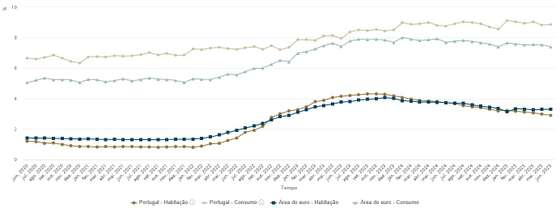
As taxas de juro médias no crédito ao consumo superam os 8% em Portugal, acima da média da zona euro. FONTE: Banco de Portugal
Em termos globais, a subida dos valores do crédito ao consumo tem de ser vista à luz do aumento dos preços”, designadamente nos automóveis, salienta Duarte Gomes Pereira. O secretário-geral da Associação de Instituições de Crédito Especializado (ASFAC) recorda que nos anos após a pandemia houve momentos de grande escassez de automóveis novos, que levou a um aumento também dos preços dos carros usados – “as pessoas tiveram de pagar mais, e endividar-se mais, para comprar as mesmas coisas”.
Nesta fase, marcada por uma maior normalização das cadeias de abastecimento mundiais, foram concedidos neste primeiro semestre 1.305 milhões de euros em crédito para a compra de veículos novos e 707 milhões para a compra de usados, num total de 110 mil contratos (mais 7% do que no período homólogo).
Estes valores não incluem renting e ALD nem créditos pessoais (sem finalidade específica) que, em alguns casos, também acabam por ser usados para comprar carros ou motos. Mas o facto de o valor em crédito estar a subir 11,6% ao mesmo tempo que o número de contratos cresce menos (7%) mostra que os carros comprados a crédito são mais caros ou, em alguns casos, as pessoas poderão estar a financiar uma parte maior do valor do veículo.
“Estamos a comprar carros cada vez mais caros devido à entrada dos carros elétricos, que são mais caros do que os veículos tradicionais e, portanto, implicam um esforço muito superior por parte das famílias”, salienta Nuno Rico, economista da Deco Proteste.
Líder do maior banco português vê “alguns sinais de aumento do endividamento”
Paulo Macedo, presidente da Caixa Geral de Depósitos, disse numa apresentação no final de julho que, “em termos de endividamento tínhamos convergido para a média da UE mas temos agora alguns sinais de aumento do endividamento, mais da parte dos particulares do que das empresas”. Essa tendência, disse o banqueiro, explica-se com o aumento do rendimento disponível no último ano, em que houve um aumento dos salários superior à inflação, uma redução dos encargos com os juros da habitação e, ainda, “mais alguma redução fiscal”.
Uma parte do cenário descrito pelo banqueiro está ligado ao crédito à habitação, que cresceu muito por força das medidas de estímulo ao crédito à habitação para os jovens (isenção de IMT e imposto de selo, em vigor há um ano, e a garantia pública, que chegou aos clientes no início de 2025). Mas o crédito ao consumo está a desempenhar um papel cada vez mais importante para os bancos, que estão a usar as taxas de juro mais elevadas do crédito ao consumo para mitigar a descida na margem financeira (que está em trajetória descendente devido ao recuo dos juros no crédito à habitação).
Paulo Macedo, que lidera uma instituição onde a carteira de crédito ao consumo cresceu 13% no primeiro semestre, mostrou-se relativamente tranquilo tendo em conta o “dado extremamente positivo que é a manutenção do nível de emprego”.
Por seu lado, Miguel Maya, presidente do Millennium BCP, reconheceu numa das últimas conferências de imprensa que o banco está a fazer uma aposta maior no crédito ao consumo – o objetivo é combater a realidade de que muitos clientes têm o vencimento, o crédito à habitação e as poupanças no banco mas que, depois, vão fazer o crédito pessoal ou o crédito automóvel a outra empresa. No BCP, o crédito pessoal na atividade em Portugal cresceu 7%, notando-se um “contexto de melhoria do sentimento dos consumidores” nesta primeira metade de 2025.
No Santander, a carteira de crédito ao consumo cresceu um pouco mais de 10% no primeiro semestre, face ao que havia no final do primeiro semestre de 2024 – e a “qualidade da carteira mantém-se sólida“, ou seja, não está a gerar-se necessidade de fazer mais provisões ou imparidades de crédito. O BPI tem sido uma exceção nesta matéria, registando um crescimento menor no crédito ao consumo, algo que o presidente da comissão executiva, João Pedro Oliveira e Costa, justificou com as “políticas mais conservadoras” que caracterizam o banco detido a 100% pelos espanhóis do Caixabank.
Dados do Banco de Portugal apontam para mais processos de incumprimento
Os bancos salientam que “a qualidade da carteira de crédito ao consumo continua sólida”, o que é jargão do setor para indicar que os níveis de incumprimento continuam residuais. Mas os dados mais recentes do Banco de Portugal, que dizem respeito ao ano de 2024, já apontam para um aumento dos casos em que as famílias estão a ter de recorrer aos mecanismos legais de resolução de situações de incumprimento – apesar de a comparação ser feita com 2023, ano em que as Euribor estavam em níveis mais elevados.
O Relatório de Supervisão Comportamental divulgado em abril indica que, no crédito ao consumo, foram abertos 2.439.101 processos PARI, ou seja, o Plano de Ação para o Risco de Incumprimento, que deve ser ativado assim que se identificam riscos de um incumprimento futuro. Este número de processos é 6,9% maior do que no ano anterior e corresponde a 1.135.744 contratos e a um montante total em dívida de 3.933,7 milhões de euros, segundo o Banco de Portugal.
Nos cenários mais graves, em que já houve falha no pagamento na dívida, é ativado o PERSI, o Procedimento Extrajudicial de Regularização de Situações de Incumprimento. E também aqui existiu um aumento em 2024, seguindo a “trajetória ascendente observada nos últimos anos“, diz o Banco de Portugal. Foram 852.907 novos processos iniciados nesse ano, mais 6,5% do que no ano anterior.
O crescimento no número de casos de PARI e PERSI, no entanto, até é ligeiramente menor do que o crescimento do próprio negócio do crédito ao consumo – algo que é destacado por Duarte Gomes Pereira, da ASFAC. Para o responsável da associação, este crescimento contido dos processos de incumprimento “é sinal de que os mecanismos legais estão a funcionar e que a qualidade do crédito está a melhorar, ou seja, as empresas estão a fazer uma análise de risco mais cuidada e as pessoas também estão a ter mais cuidado nos pedidos de crédito, o que denota melhorias ao nível da educação financeira”.
É por isso que o secretário-geral da ASFAC diz não estar, “de todo, preocupado” com o aumento do crédito ao consumo em Portugal. “A menos que haja alguma situação de impacto vindo do exterior, como houve na pandemia ou no surto inflacionista, não vejo que haja riscos negativos no horizonte”, salienta Duarte Gomes Pereira. “O principal fator é, claramente, a evolução da taxa de desemprego, não há volta a dar – eu até posso ter uma taxa de esforço fantástica de apenas 20% [do rendimento com créditos] mas se perco o emprego, isso não vale nada”, afirma.
Taxa de poupança dos portugueses em máximos de duas décadas
↓ Mostrar
↑ Esconder
Ao mesmo tempo que o crédito aumenta, a taxa de poupança das famílias portuguesas também tem subido para níveis historicamente elevados – mais elevados, até, do que na “poupança forçada” feita durante os confinamentos pandémicos.
Os portugueses pouparam mais no final do ano passado, colocando de lado, em média, 12,2% do rendimento disponível, mostram os dados divulgados em março pelo Instituto Nacional de Estatística (INE). Portugal teve, aliás, a maior subida na taxa de poupança das famílias da UE no quarto trimestre, como viria a revelar o Eurostat no final de abril.
Caindo rapidamente após a pandemia, para 6,5% do rendimento disponível no primeiro trimestre de 2023, a taxa de poupança das famílias começou a subir no segundo trimestre de 2023, e não parou de aumentar desde aí.
Já Nuno Rico, da Deco Proteste, olha para o atual cenário e vê um equilíbrio muito mais precário, podendo estar a formar-se uma “tempestade perfeita”.
“Nas últimas semanas tivemos o Instituto Nacional de Estatística e o Banco de Portugal a dizer-nos que “o stock global de dívida das famílias atingiu o maior volume desde dezembro de 2011″, que “o crédito à habitação teve o maior crescimento homólogo dos últimos 17 anos” e que “o valor médio dos contratos de crédito assinados nos últimos três meses é 120% superior à média global dos contratos – e aumentou mais de 3.600 euros num único mês”.
Num contexto de “contínuo aumento do preço das casas, alimentado em parte pelos incentivos públicos à aquisição (por parte dos jovens), as famílias estão a contratar elevados níveis de crédito, muitas vezes perto do limite da taxa de esforço“. E, “com estes níveis de endividamento, qualquer alteração de trajetória nas taxas de juro, mesmo que pequena, pode representar uma subida significativa das prestações” do crédito à habitação, refere Nuno Rico, salientando que as taxas de juro têm vindo a estabilizar mas há analistas que anteveem uma subida (moderada) até ao final do ano.
Por outro lado, “um eventual abrandamento económico ou aumento do desemprego, e consequente redução de rendimentos, irá trazer, certamente, dificuldades a muitas famílias”, salienta o economista.
“Para quem já tem crédito à habitação, este é o momento de redobrar as cautelas e aproveitar as poupanças obtidas para preparar uma amortização quando as taxas de juro voltarem a subir”, recomenda. Por outro lado, “quem pretende comprar casa, com recurso ao crédito, deve acautelar previamente o impacto de uma subida de, por exemplo, 50% no valor da prestação na taxa de esforço da família”.