
Preços da energia em alta, inflação em risco de derrapar e bancos centrais que, com receio de penalizar (ainda mais) as economias, hesitam na subida das taxas de juro. Foi esse cenário que, há quatro anos, no início da invasão da Ucrânia pela Rússia, alimentou uma espiral inflacionista que na Europa, mais tarde, teve de ser corrigida com “terapia de choque“: a mais abrupta subida de sempre nas taxas de juro. O risco que está em cima da mesa, com a guerra no Médio Oriente, é uma repetição deste mesmo filme – e os analistas avisam que o perigo é tanto maior quanto mais o conflito se arrastar no tempo.
Em poucas semanas, tudo mudou. O Banco Central Europeu (BCE) parecia estar perfeitamente confortável no seu “bom lugar“: taxas de juro estáveis na região dos 2%, economia a recuperar (embora vagarosamente) e inflação ligeiramente abaixo desse valor, num nível compatível com o mandato da autoridade monetária. A estabilidade era tanta que, nos últimos tempos, o único motivo de interesse em torno do BCE estava relacionado com uma eventual saída, antes do tempo, de Christine Lagarde – que poderia aproveitar estes “mares calmos” para dar o mandato por concluído e permitir que um sucessor ainda fosse escolhido com Emmanuel Macron no Eliseu.
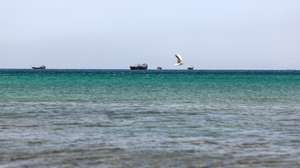
Com o súbito intensificar das tensões no Médio Oriente, o cenário mudou. Os mercados acionistas reabriram em baixa, após as notícias do ataque norte-americano no Irão no fim de semana, e os investidores refugiaram-se nos ativos típicos em alturas de surpresas geopolíticas, como o ouro. A interrupção, na prática, do Estreito de Ormuz, por onde passa um quinto do petróleo comercializado em todo o mundo, fez com que a cotação do barril de petróleo desse um “salto” de quase 10%.
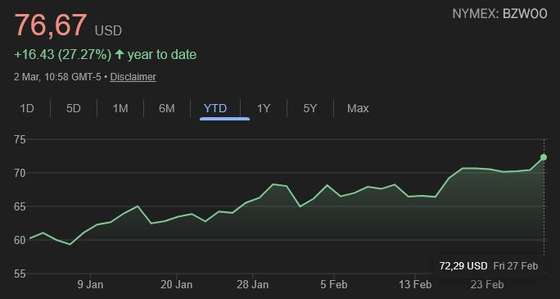
Preço do barril de petróleo Brent, que serve de referências para as importações portuguesas, chegou a subir 10% durante a sessão de segunda-feira. Desde o início do ano, encareceu 27%. FONTE: Google Finance
A reação dos mercados financeiros foi, apesar de tudo, moderada: a escalada das tensões no Médio Oriente é um “golpe” de incerteza mas não está a ser vista pelos investidores como um “drama”, escreveram analistas do Bankinter nesta manhã de segunda-feira. As quedas nas bolsas só não foram mais expressivas porque, dizem os analistas, os investidores acreditam que o conflito será pouco duradouro – o risco, porém, é que não seja.
“Se a guerra durar apenas algumas semanas, a economia alemã e a da zona euro não serão significativamente afetadas. Porém, se, por outro lado, a guerra se arrastar por vários meses, a taxa de inflação na zona euro irá provavelmente subir pelo menos um ponto percentual – e o crescimento económico perderia algumas décimas, o que seria doloroso“, afirma Jörg Krämer, economista-chefe do banco alemão Commerzbank.
Como explica Christian Schulz, economista-chefe do Allianz Global Investors, cada aumento de 5% a 10% nos preços do petróleo resulta, “quase de forma imediata”, num aumento entre 0,1 e 0,3 pontos percentuais na taxa de inflação nos EUA e na Europa. Jörg Krämer, do Commerzbank, concorda que “caso tenhamos uma guerra prolongada, em que o Estreito de Ormuz fica bloqueado por muito tempo, o preço do petróleo [Brent, o que serve de referência para as importações portuguesas] pode aproximar-se dos 100 dólares por barril e permanecer nesse nível por muito tempo”, afirma o alemão.
A confirmar-se esses valores, isso significaria um aumento de 40% face aos valores de meados de fevereiro.
“Nesse cenário de risco, a taxa de inflação subiria mais de um ponto percentual, dos atuais 1,7% para quase 3%, o que seria uma perda notória de poder de compra para os consumidores e as empresas também seriam afetadas, não só pelo impacto económico mas também pela incerteza causada por uma guerra prolongada”, afirma Jörg Krämer, estimando que “o crescimento económico na zona euro poderia ser mais baixo em algumas décimas – o que seria doloroso tendo em conta que as previsões atuais apontam para apenas 0,9%”.
Christian Schulz, da Allianz GI, acredita que, se a instabilidade causar um aumento temporário dos preços, os bancos centrais podem “ignorar” esse efeito exógeno. Porém, tal como aconteceu na guerra nos primeiros meses após a invasão da Ucrânia, “existe um risco de algum descontrolo nas expectativas de inflação“. Aquilo que mais preocupa os responsáveis dos bancos centrais, mais do que uma subida nos dados da inflação, é a perceção que se pode instalar entre os agentes económicos de que a inflação irá manter-se longe do objetivo por muito tempo – as tais “expectativas de inflação”.
Surto inflacionista anterior colocou preços a subir mais de 10%
↓ Mostrar
↑ Esconder
No pico do surto inflacionista impulsionado pela guerra na Ucrânia – cujas sementes já, vinham, porém, do pós-pandemia – a taxa de inflação na zona euro chegou a superar os 10%.
Por essa razão, o BCE aplicou o maior “tratamento de choque” alguma vez visto na zona euro: as taxas de juro foram de um valor negativo, -0,5%, para 4% no espaço de pouco mais de um ano.
Desde então, as taxas de juro caíram (de forma mais gradual do que haviam subido) e estão “estacionadas” dos 2%.
E, nesse contexto, um cenário em que a inflação subia e o crescimento económico baixava “faria o BCE cair num dilema“, considera Jörg Krämer. O especialista admite que os juros podem ter de subir na zona euro, sobretudo se os EUA (que têm a inflação menos controlada, neste momento, do que o BCE) não tiverem alternativa e subirem as taxas para evitar uma nova espiral inflacionista.
Por outro lado, diz o economista-chefe do Commerzbank, “a menos que as expectativas de inflação na zona euro subam, o BCE talvez consiga ignorar a pressão inflacionista e focar-se nas consequências [negativas] na economia” – aliás, da mesma forma que uma subida dos juros é possível, “também é possível que possa haver descidas caso os indicadores avançados sobre o andamento futuro da economia caiam de forma acentuada”.
Segundo uma análise interna do BCE, feita em dezembro, uma subida de 14% no preço do petróleo poderia aumentar a inflação em 0,5 pontos percentuais e reduzir o crescimento em 0,1 ponto percentual. Mas esse é um exercício económico que apenas considera o efeito-preço, não inclui o efeito de eventuais problemas nas cadeias de abastecimento.
“Com a recente crise inflacionista ainda bem viva na memória de todos, o BCE dificilmente trataria um novo pico de inflação energética como meramente transitório“, alerta o banco neerlandês ING em nota de análise enviada aos clientes nesta segunda-feira.
Os dois cenários para a guerra no Irão
Procurando olhar para a frente, este mesmo banco, o ING, escreveu uma nota de análise onde identifica um ponto de bifurcação claro: ou o conflito termina em poucos dias, como aconteceu em junho de 2025, ou transforma-se numa guerra prolongada com impacto regional alargado, complexo e imprevisível.
Donald Trump, ao final desta tarde, aponta para uma expectativa de duração do conflito de quatro a cinco semanas, mas esta é uma matéria que continua envolta em grande incerteza. O próprio Presidente dos EUA acrescentou que, independentemente dessa previsão de um mês, aproximadamente, de guerra, o país está preparado para manter as operações militares na região durante “muito mais tempo“, se for necessário.
Cenário 1: Um conflito curto (4–7 dias)
O primeiro cenário passa por um esgotamento dos ataques dos EUA e de Israel, que em poucos dias atingem os alvos militares desejados e a intensidade operacional diminui. Ao fim de uma semana, ou pouco mais, é possível que haja um cessar-fogo, mesmo que apenas informal.
Também nesse cenário, a retaliação iraniana continua a ser limitada — suficiente para consumo interno, mas sem provocar uma escalada ainda mais agressiva por parte dos EUA. Já o Estreito de Ormuz sofre perturbações pontuais, mas sem interrupção séria, dado que o próprio Irão depende da rota para exportar petróleo para a China.
O impacto nos mercados seria um pico inicial nos preços do petróleo (que já poderá ter acontecido nesta segunda-feira), seguido de um recuo. Nos mercados bolsistas, a aversão ao risco atenua-se rapidamente e não se geram, portanto, consequências macroeconómicas duradouras.
Cenário 2: Escalada prolongada (“guerra para sempre”)
O segundo cenário, porém, passa por ver a retaliação iraniana intensificar-se, prolongando o conflito aberto por várias semanas. Aí, os ataques dos EUA e de Israel expandem-se para infraestruturas e ativos móveis, estendendo indefinidamente o horizonte da guerra.
Com a sobrevivência do regime em causa, Teerão recorre à guerra económica: assédio contínuo a navios petroleiros, ativação de ataques houthi no Mar Vermelho e tentativas de disrupção adicional ou de impacto mais duradouro no Estreito de Ormuz.
Para os mercados, isso significaria que o petróleo escalaria em direção aos 100 dólares ou mais, admite o ING. Poderia haver uma correção muito mais relevante nas bolsas e uma procura mais sustentada por ouro e por obrigações (embora os títulos de dívida, nesta segunda-feira, não tenham beneficiado da aversão ao risco por parte dos investidores, o que tipicamente acontece).
▲ Impacto do conflito no Estreito de Ormuz é uma variável-chave para este conflito.
OLIVIER HOSLET/EPA
Por outro lado, tal cenário causaria, também, disrupções prolongadas nas cadeias de abastecimento (envolvendo a China e a Europa) e, em simultâneo, também o ING usa a expressão “dilema” para se referir àquilo que o BCE poderá enfrentar, tendo em conta que o bloco importa praticamente todo o petróleo que consome e uma parte relevante do Gás Natural Liquefeito (GNL).
O ING salienta que esta guerra surge num momento em que o sistema comercial global já estava fragilizado pelas tarifas de Trump e pela fragmentação das cadeias de abastecimento desde a Covid e a guerra na Ucrânia. Mas os bancos de investimento, de um modo geral, estão, para já, a apostar num cenário relativamente benigno.
“Prever eventos geopolíticos é sempre um exercício difícil e frustrante pelo que, em última instância, os esforços de qualquer investidor devem estar centrados em aspetos que consigam controlar: qualidade dos ativos em carteira, diversificação e mentalidade de longo prazo”, defende o Banco Big numa nota enviada aos clientes, nesta segunda-feira. “Nas palavras de Warren Buffett, os investidores devem ‘ignorar as previsões políticas e económicas, uma vez que são uma distração dispendiosa’“, defende o banco.
[Depois de anos em fuga, o guru é finalmente detido. Mas o movimento de yoga e as escolas em todo o mundo continuam a funcionar. Ouça o último episódio de “Os segredos da seita do yoga”, o novo Podcast Plus do Observador. Uma série em seis episódios, narrada pela atriz Daniela Ruah, com banda sonora original de Benjamim. Pode ouvir aqui, no site do Observador, e também na Apple Podcasts, no Spotify e no Youtube Music. E pode ouvir aqui o primeiro episódio, aqui o segundo, aqui o terceiro e aqui o quarto e aqui o quinto episódio]