Índice
Índice
O recuo de Trump nas “tarifas recíprocas” impostas aos vários países (com exceção da China, cujas tarifas foram ainda mais agravadas) terá começado com um voo do seu secretário do Tesouro, Scott Bessent, de Washington para a Flórida. Bessent, que agora elogia publicamente Trump por ter planeado todo este processo, interrompeu o fim de semana de golfe do Presidente dos EUA para o avisar de que as bolsas iriam ter uma “segunda-feira negra” caso não houvesse uma mudança de estratégia.
Dias antes, no final da semana passada, os mercados acionistas acumularam fortes perdas mas a maior razão para alarme estava noutro fórum – na negociação dos títulos do Tesouro norte-americano, que mostrava que os investidores começavam a olhar para “todos os ativos denominados em dólares com desconfiança”, nas palavras de um analista. E o facto de os momentos de maior pressão nesses títulos acontecer durante a noite (nos EUA) levantou suspeitas de que a China poderia estar a vender quantidades significativas de dívida pública norte-americana.
A subida dos juros dos Treasuries, que deitava por terra um (alegado) plano da administração Trump para fazer baixar os custos do Estado federal com a dívida pública, arriscava, também, provocar a implosão de um recanto dos mercados financeiros que poderia ter consequências imprevisíveis – até porque esse “recanto” já movimenta algo como um bilião de dólares em investimentos alavancados em crédito, segundo o Banco de Inglaterra.
Perante o risco de um colapso nos mercados financeiros, na quarta-feira de manhã, Trump terá ligado a televisão e viu na Fox um dos mais influentes banqueiros do mundo (presidente do JPMorgan Chase) dizer que a Casa Branca tinha de fazer alguma coisa, já que uma recessão tinha passado a ser “o cenário mais provável”. Minutos depois, escreveu na sua rede social, a Truth Social, que “este é um ótimo momento para comprar ações” e, algumas horas depois, a “pausa” de 90 dias tornou-se oficial – também através da Truth Social.
Terá a China dinamitado o (alegado) plano de Trump ao “despejar” obrigações dos EUA no mercado?
Logo após o anúncio das “tarifas agravadas”, no “Dia da Libertação” (2 de abril), alguns especialistas especularam que o plano da administração Trump poderia ter segundas intenções. Além das receitas que a cobrança das tarifas podia dar ao orçamento federal (que tem um défice anual superior a 6%), o que poderia estar na cabeça dos conselheiros do Presidente seria um plano elaborado para baixar os custos que os EUA têm de pagar para gerir a dívida pública.
Como é que ia fazer-se isso, de acordo com os proponentes desta teoria? Por um lado, provocar uma “guerra comercial” levaria, como se comprovou, a uma descida nos mercados acionistas. Mesmo que estes tivessem quedas relevantes, as fortes valorizações dos últimos anos dariam alguma margem de manobra à administração Trump para desdramatizar uma correção negativa nos índices acionistas.
[Já saiu o quarto episódio de “O Misterioso Engenheiro Jardim”, o novo PodcastPlus do Observador que conta a história de Jorge Jardim, o empresário que, na verdade, era um agente secreto que liderou missões perigosas em todo o mundo, tentou criar um país e deu início a um clã de mulheres aventureiras. Pode ouvir aqui, no Observador, e também na Apple Podcasts, no Spotify e no YoutubeMusic. E pode ouvir aqui o primeiro episódio, aqui o segundo e aqui o terceiro episódio]

Muito do dinheiro que saísse das ações acabaria, como é habitual em momentos de queda das bolsas, por fluir para o mercado de obrigações, visto como um ativo mais seguro – especialmente os títulos de dívida norte-americana que, apesar do elevado endividamento público norte-americano, continuam a ser vistos como o ativo mais seguro do mundo. É o mercado maior do mundo, com 29 biliões (milhões de milhões) de dólares emitidos, e um pilar fundamental dos mercados financeiros mundiais.
Essa procura extra pelas obrigações contribuiria para fazer subir o respetivo preço – e, nas obrigações, quanto mais sobe o preço mais se comprime o juro implícito. Ou seja, criava-se assim condições para que o Tesouro norte-americano pudesse emitir dívida a um juro mais baixo.
Num estado federal tão endividado como o dos EUA, que precisa de emitir grandes quantidades de nova dívida para ir “rolando” aquela que vai atingindo a maturidade e sendo reembolsada aos investidores, cada ponto-base conta. Os EUA já estão a suportar uma taxa superior a 4% a 10 anos (com a taxa de inflação em apenas 2,8%), pelo que desde o início do mandato a administração Trump tem como objetivo baixar estes custos de financiamento (é, também, por isso que Trump quase diariamente pede ao presidente da Reserva Federal dos EUA para baixar as taxas de juro).
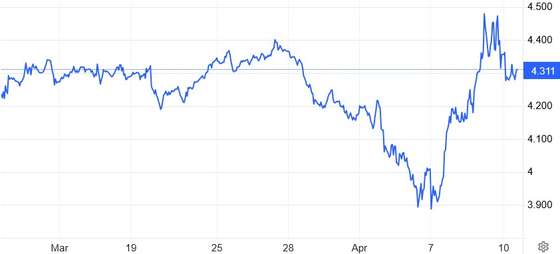
Os juros das obrigações federais dos EUA caíram após o “Dia da Libertação”. Mas, depois, inverteram o rumo. FONTE: TradingEconomics
Nos primeiros dias após o “Dia da Libertação”, o plano – se este era, de facto, o plano (ou parte dele) – estava a correr de feição. Os juros das obrigações federais (os Treasuries) baixaram da vizinhança dos 4,2%/4,3% até aos 3,9%, o que faz uma diferença gigante naquilo que os EUA têm de pagar para se financiar. As estimativas apontam para que por cada ponto percentual de juro adicional na emissão de dívida há um custo de 90 mil milhões de dólares.
Porém, sobretudo a partir do início desta semana, a tendência inverteu-se e com grande velocidade. No espaço de dois dias, as taxas de juro não só regressaram aos valores das semanas anteriores como continuaram a subir – até perto dos 4,5%. Se é verdade que a administração tinha este plano, então ele, aí, terá começado a correr mal.
Cada ponto percentual de juro significa mais 90 mil milhões em custos na dívida
↓ Mostrar
↑ Esconder
Os EUA têm, até ao final de 2026, de refinanciar cerca de 7,2 biliões de dólares em dívida. Esse é o valor em títulos de dívida que atingem a maturidade – ou seja, chega o momento em que o capital tem de ser devolvido aos obrigacionistas (que estiveram a receber os juros anuais e, agora, recebem o seu capital de volta).
O Tesouro norte-americano tem de emitir nova dívida para substituir esses títulos que chegam à maturidade, o que nos mercados financeiros é conhecido como “rolar” a dívida. O problema é que a maior parte destes títulos que vão vencer foram emitidos em anos em que os juros estavam em níveis muito mais baixos do que hoje (entre 0,5% e 1,5%) – ou seja, é dívida que paga juros baixos e que terá de ser substituída por dívida muito mais cara, acima de 4%.
Cada ponto percentual de juro significa mais 90 mil milhões de dólares em custos de financiamento, segundo algumas estimativas, o que explica porque é que a administração Trump tem, forçosamente, de manter os mercados obrigacionistas controlados.
O que causou essa inversão é uma incógnita: algum maior otimismo nos mercados de ações, que se sentiu em alguns momentos no início desta semana, poderá ter contribuído para a queda (do preço) dos Treasuries. Outra explicação, mais técnica, pode estar relacionada com investimentos complexos que nos últimos anos se geraram no mercado de obrigações (ver ponto seguinte).
Mas o facto de os maiores momentos de descida no preço (e subida dos juros) dos Treasuries terem ocorrido enquanto os norte-americanos dormiam levou a que se especulasse que a China, um grande investidor na dívida pública dos EUA, poderia estar a vender quantidades significativas de títulos nos mercados.
Nenhum responsável político nem nenhum meio de comunicação social confirmou essa hipótese, mas os rumores nos fóruns financeiros online intensificaram-se nos últimos dias. A edição eletrónica da revista Forbes deu eco a esses rumores e escreveu que “a China poderá estar a despejar Treasuries“.
“Os juros dos títulos do Tesouro americano têm subido acentuadamente — não durante a sessão bolsista, mas durante a noite, quando os mercados estrangeiros estão abertos”, escreveu a Forbes, salientando que “esses picos durante a noite são mais do que apenas ruído do mercado – podem ser o sinal mais claro até agora de que a China está discretamente — mas deliberadamente — a vender títulos do Tesouro americano”.
Principal visada nas críticas de Donald Trump, a China teria um incentivo natural para fazer tudo ao seu alcance para dinamitar as políticas do Presidente dos EUA. A China já chegou a ter mais de 1,3 biliões de dólares em dívida norte-americana mas estima-se que essa exposição ronde, atualmente, os 759 mil milhões, o nível mais baixo desde 2009.

▲ Negociação dos Treasuries durante a noite (nos EUA) reforçou as suspeitas de que Xi Jinping poderia ter dado ordem de venda de grandes quantidades de Treasuries.
XINHUA / Zhang Ling/EPA
Pequim não poderá vender muitos Treasuries demasiado rapidamente (e, muito menos, publicitar muito esse movimento) porque isso poderia desestabilizar também o seu próprio mercado financeiro. Mas uma venda “silenciosa” poderá ter ajudado a instigar a pressão sobre Trump, deixando-o numa posição de maior vulnerabilidade.
A ser verdade, esse movimento terá levado o Presidente dos EUA a recuar nas tarifas de um modo geral – porém, em relação à China, aconteceu o inverso: Trump agravou as tarifas aplicadas às importações da China para um valor ainda mais elevado, de 125% (145% se acrescentadas às tarifas de 20% que já tinham sido aplicadas nos últimos meses).
“As pessoas estavam a ficar ansiosas”. Mercado de dívida esteve à beira de catástrofe?
“Embora o presidente Donald Trump tenha conseguido resistir às fortes quedas no mercado de ações, quando o mercado de títulos também começou a enfraquecer era apenas uma questão de tempo até que ele desistisse da aplicação das tarifas exorbitantes”, afirmou Paul Ashworth, economista-chefe para os EUA ao serviço da consultora financeira londrina Capital Economics, logo que foi conhecida a “pausa” nas tarifas.
Foi, segundo a CNN, o “medo de uma catástrofe nos mercados obrigacionistas” que levaram Trump a suspender a aplicação das tarifas (exceto à China). A mudança súbita de opinião por parte do Presidente dos EUA poderá ter sido devida não a um aumento gradual dos juros dos Treasuries – e as implicações disso para o custo da dívida norte-americana a prazo – mas, sim, ao risco de um colapso nos mercados financeiros, com epicentro no mercado de dívida.
O recuo de Trump tem gerado algumas comparações com o episódio protagonizado por Liz Truss, a primeira-ministra britânica com o mandato mais curto de sempre (44 dias), em que também foram os mercados obrigacionistas a encostar o governo à parede, levando-o a uma mudança das políticas económicas controversas. No caso de Truss, porém, mesmo com o recuo, a primeira-ministra que sucedeu a Boris Johnson acabou por não ter condições para continuar no poder, depois de perder a confiança de vários dos seus deputados.
Neste caso, em particular, o que a rápida subida dos juros dos Treasuries terá feito foi desestabilizar uma parte dos mercados financeiros que é pouco conhecida mas que, pela sua complexidade (e alavancagem), é muito sensível a momentos de rápida desvalorização dos títulos do Tesouro norte-americano. Em causa está o chamado “Basis Trade“, uma prática de mercado que cresceu nos últimos anos e que envolve apostas complexas, com recurso a financiamento, nas pequenas diferenças entre os títulos do Tesouro e os contratos futuros associados a esses mesmos títulos.
Essa prática do mercado, onde os chamados hedge funds (fundos de cobertura de risco) são os principais intervenientes, cresceu em importância nos últimos anos. E, segundo a Bloomberg, que cita números do JPMorgan, já poderá envolver algo como 400 mil milhões de dólares – mas é impossível calcular exatamente quanto dinheiro está em causa neste “recanto” do mercado. Em novembro, o Banco de Inglaterra fez uma estimativa ainda mais volumosa, admitindo que um bilião de dólares poderia estar neste mercado – o que levou o jornal The Telegraph a falar num “castelo de cartas” que podia ruir a qualquer momento, causando graves riscos para a economia global.

▲ Banco de Inglaterra estimou que um bilião de dólares poderia estar envolvido no "basis trade" – o que levou o jornal The Telegraph a falar num "castelo de cartas".
SARAH YENESEL/EPA
Em fases de tranquilidade nas bolsas, essa prática tem sido rentável para os fundos que nela participam. No entanto, em momentos de stress, os investidores têm necessidade de, rapidamente, fechar posições que estão abertas ao abrigo desse Basis Trade, para evitar (ou minimizar) perdas. Nessas situações, a primeira coisa a fazer é liquidar os Treasuries, o que torna a instabilidade potencialmente exponencial – como se viu na crise do Silicon Valley Bank, em 2023, que obrigou à intervenção da Reserva Federal dos EUA (comprando os títulos “despejados” no mercado) para evitar o colapso do sistema financeiro.
“Trump não se importa que Wall Street leve uma pancada, mas não quer que toda a casa vá abaixo“, disse ao Financial Times uma fonte próxima da Casa Branca.
Um dos banqueiros mais poderosos do mundo falou (e disse que recessão era “provável”)
As primeiras justificações dadas por Donald Trump para a decisão de suspender as tarifas (a todos menos à China, a quem as agravou) foram relacionadas com as tensões no mercado de obrigações. Mas o Presidente dos EUA optou por referir, também, o facto de ter visto uma entrevista na Fox News ao líder de um dos maiores bancos dos EUA (e do mundo), o JPMorgan Chase.
O timing da entrevista ao banqueiro terá sido decisivo para que Trump cedesse à pressão. Aos olhos deste banqueiro, uma recessão económica tinha passado a ser a consequência “mais provável” das guerra tarifária iniciada por Donald Trump. “Ouço isso de toda a gente, por estes dias… ‘vou cortar um pouco [nos investimentos], vou esperar para ver o que acontece’”, afirmou Jamie Dimon, acrescentando que “isto é o tipo de discurso que se ouve nas recessões“.
Trump admitiu que aquilo que ouviu nessa entrevista foi importante. “Ouvi o Jamie Dimon, esta manhã na Fox, a dizer que algo tinha de ser feito…“, comentou o Presidente dos EUA minutos depois de anunciar a suspensão das tarifas que fez as bolsas dispararem entre 9% e 12% na reta final da sessão de quarta-feira.

▲ Entrevista de Jamie Dimon, presidente do JPMorgan Chase, terá sido decisiva para Trump suspender as tarifas.
WILL OLIVER/EPA
Jamie Dimon não foi a única voz influente nos mercados financeiros a avisar Trump de que tinha de inverter o rumo dos acontecimentos. Larry Summers, antigo secretário do Tesouro de Bill Clinton e conselheiro económico de Barack Obama, avisou que os movimentos nos mercados financeiros levavam-no a acreditar que os EUA poderiam estar “a caminho de uma crise financeira grave, totalmente induzida pela política tarifária da administração norte-americana”.
A opção de Trump – por uma “pausa” de 90 dias – acabou por coincidir com aquilo que tinha recomendado Bill Ackman, outro magnata de Wall Street que tem estado muito interventivo nesta crise. Ackman foi um acérrimo apoiante da eleição de Donald Trump e é fundador e presidente da Pershing Square Capital Management, uma das principais firmas de investimento nos EUA (e um hedge fund que poderá, como outros, estar envolvido no chamado basis trade).
Para Bill Ackman, se Trump não suspendesse as tarifas, o risco seria que a economia dos EUA entrasse numa espécie de “inverno nuclear, auto-induzido” – além disso, muito crítico, o investidor alertava que Trump estava a “perder a confiança dos líderes empresariais em todo o mundo“.
“Não foi nisto que votámos”. Multimilionários que apoiaram Trump estão a virar-se contra ele
De acordo com a Bloomberg, em Wall Street ninguém tem dúvidas: estas intervenções de figuras como Jamie Dimon e Bill Ackman foram determinantes para levar Donald Trump a virar o jogo, numa altura em que a crise nos mercados de obrigações (e de ações) se aprofundava e também o dólar estava a perder valor face às principais divisas.
Esse é um acontecimento raro já que o dólar é outro ativo para onde, tipicamente, os investidores se refugiam em momentos de incerteza. A descida do dólar, que supera dos 3% desde o início do mês (em média, face às principais rivais), mostra que “o mercado está rapidamente a desdolarizar-se“, escreveu George Saravelos, um analista do mercado cambial do Deutsche Bank numa nota publicada na quarta-feira de manhã.
“Estamos a testemunhar um colapso simultâneo nos preços de todos os ativos norte-americanos, incluindo as ações, o dólar… e o mercado obrigacionista”, afirmou o especialista do Deutsche Bank, acrescentando que “o mercado [estava] a perder a confiança nos ativos norte-americanos“.
Na terça-feira, um leilão de dívida pública norte-americana (com prazo a três anos) atraiu uma procura relativamente baixa. E, na quarta-feira, um leilão de dívida a 10 anos teve procura sólida mas foi sobretudo conseguido graças às compras feitas por investidores mais oportunistas – e a proporção de títulos comprados por bancos e fundos de investimento foi uma das mais baixas de sempre.
A persuasão do secretário do Tesouro (que terá estado perto de se demitir) e as brechas que se abriram entre os republicanos
Apesar de os especialistas considerarem, de forma unânime, que Trump avançou com a “pausa” nas tarifas devido aos movimentos nos mercados e à intervenção dos banqueiros, terão contribuido também razões políticas. Já no final da semana passada, um analista do banco holandês ING, James Knightley, tinha avisado que “os resultados das recentes eleições para o Congresso da Flórida e para o Supremo Tribunal do estado do Wisconsin foram um tiro de aviso”, com os republicanos a vencerem na Flórida mas a perderem boa parte da maioria que tinham.
“O Presidente Trump estará, certamente, atento ao calendário eleitoral”, dizia James Knightley, acrescentando, numa referência às midterms previstas para novembro de 2026, que “quanto mais sofrimento económico o país enfrentar, mais provável é que os democratas sintam que podem reconquistar o controlo da Câmara dos Representantes nas eleições intercalares do próximo ano”.
Trump “pode continuar a apostar que grandes cortes de impostos para 2026 lhe darão o impulso necessário para levar o seu partido para a frente, e pode apontar os anúncios de repatriamento industrial como ‘grandes vitórias’”. “No entanto”, afirmava o economista do ING, “isso pouco fará para atenuar os receios de curto prazo relacionados com a queda do produto económico, aumento do desemprego, inflação elevada e mercados financeiros em stress“.
Os republicanos do Congresso também vinham expressando um ceticismo cada vez maior , como refere a Associated Press, em relação às políticas de Trump, em muitos casos depois de terem sido contactados por empresários dos respetivos estados pelos quais foram eleitos.
Tendo o cuidado de não atribuir ao próprio Trump a autoria destas políticas, aqueles republicanos que ousaram criticar as tarifas fizeram-no de forma indireta, dando a entender que o Presidente poderia estar a ser mal aconselhado: “De quem é que é o pescoço que eu vou apertar se isto se revelar um erro?“, perguntou o senador republicano Thom Tillis.
Quando a “pausa” foi anunciada, houve republicanos que aplaudiram e “sorriram muito”, revelou o senador Mike Rounds, um republicano da Dakota do Sul, citado pela Associated Press.

▲ Scott Bessent, secretário do Tesouro de Trump, é um veterano dos mercados que terá sensibilizado o Presidente dos EUA para mudar a estratégia.
Bloomberg via Getty Images
Depois das fortes quedas nos mercados de ações nos últimos dois dias da semana passada – e quando a pressão começou a subir sobre os Treasuries, a indisponibilidade demonstrada por Trump para mudar de política (“eu sei o que raio estou a fazer”, disse, a dada altura) fazia temer uma “segunda-feira negra” nos mercados.
Foi aí que, segundo o The New York Times, o secretário do Tesouro de Trump – que tem as funções de um ministro das Finanças –, Scott Bessent decidiu voar até à Flórida para ter uma audiência em privado com o Presidente. Trump passou o fim de semana a jogar golfe no seu resort de Mar-a-Lago, mas Bessent foi ao seu encontro para o avisar de que os mercados iriam abrir dali a umas horas e os contactos de Bessent em Wall Street tinham-lhe indicado que a abertura iria ser uma verdadeira sangria.
Bessent, um veterano dos mercados que, segundo a revista New Republic, estava cada vez mais isolado na Casa Branca e à beira de pedir a demissão, apanhou boleia do Air Force One, ao lado de Trump, e ter-lhe-á dito que devia focar-se naquilo que queria que fosse o resultado-último das suas políticas: o objetivo era garantir que os EUA e os seus cidadãos beneficiavam de acordos comerciais mais justos e não era do interesse de ninguém que os mercados financeiros caíssem ainda mais. E aconselhou Trump a focar-se na China e, em contraste, abrir mais os braços aos países aliados, que estavam a mostrar disponibilidade para negociar – entre os quais a União Europeia e o Japão.
A partir desse momento, Trump passou a pôr mais a tónica na negociação – embora apenas com aqueles países que tivessem a iniciativa de pedir para negociar com ele uma eliminação ou redução das tarifas aplicadas no dia 2 de abril.
Minutos após a decisão anunciada por Trump, Scott Bessent apareceu, ao lado da principal porta-voz da Casa Branca, a responder a perguntas dos jornalistas sobre este recuo do Presidente. E o secretário do Tesouro, publicamente, contou uma história diferente: “Este foi, desde o início, o plano de Trump“, afirmou, elogiando a “coragem” que o Presidente tinha tido para esperar até ao momento em que tivesse conquistado “a melhor posição negocial possível” na relação com os outros países.
Ao seu lado, a porta-voz da Casa Branca, Karoline Leavitt, corroborou a narrativa de que todo este processo foi o resultado de Trump ser um génio dos negócios: “Muitos de vocês, nos jornais, talvez não tenham lido ‘A arte do negócio‘” [um livro escrito por Donald Trump] – por isso não perceberam aquilo que o Presidente Trump está a fazer aqui“.
Apesar do recuo de Trump, que levou a ganhos de 9% no S&P500 e de 12% no tecnológico Nasdaq Composite, a bolsa norte-americana voltou esta quinta-feira a negociar com fortes perdas, superiores a 6% a meio da sessão nova-iorquina.