
A Comissão Europeia justifica a recomendação dada a Portugal para por fim à subsidiação fiscal atribuída aos combustíveis rodoviários com o impacto que a perda de receita desta medida representa em percentagem do Produto Interno Bruto (PIB) português.
A situação é diferente em relação a Espanha, que escapou à mesma recomendação (que no total abrange 11 países), apesar de aplicar impostos mais baixos do que Portugal nos combustíveis. Uma das justificações para esta diferença é a dimensão dos apoios fiscais (e da perda de receita) quando comparada com as respetivas economias. É muito maior em Portugal do que em Espanha, diz a Comissão Europeia.
Numa resposta ao Observador, fonte oficial do comissário dos Assuntos Económicos explica que a Comissão pediu a Portugal informação a “nível técnico” sobre “a intenção do Governo em seguir a recomendação feita pelo Conselho em julho deste ano para reduzir a dependência de combustíveis fósseis no setor dos transportes”. Esta recomendação visou, em particular, a “eliminação gradual de subsídios aos combustíveis, como já tinha sido recomendado em anos anteriores”.
A mesma fonte remete para as previsões da Primavera apresentadas pela Comissão Europeia. “Enquanto o custo orçamental líquido das medidas de emergência de apoio à energia estava estimado em 0,3% do PIB em 2024, estava projetado um corte para 0,1% do PIB em 2025”. O que não se concretizou, nem está previsto de forma clara que vá acontecer no próximo ano. O custo anual da medida em receita perdida varia entre 800 milhões de euros e mais de mil milhões de euros. A medida começou a ser aplicada no final de 2021 e sempre foi descrita como temporária e aprovada por portaria, mas nunca houve um calendário para o seu fim,
Governo tem sido “bastante pressionado” por Bruxelas para acabar com desconto no ISP
O ministro das Finanças, Miranda Sarmento, tem sinalizado a pressão crescente da Comissão Europeia para eliminar este desconto, o que na prática equivale a aumentar o imposto que atualmente é cobrado sobre os combustíveis. Mas se no ano passado afirmou “não haver qualquer intenção de mexer neste benefício relativo ao ISP”, desta vez o ministro tem dito que está a procurar uma “solução” junto da Comissão Europeia. Uma solução, defende Miranda Sarmento, que evite o agravamento dos preços finais por via de uma recuperação do imposto.
Recomendação feita a 11 países, deixa Espanha de fora porque impacto no PIB é menor
Fonte oficial da Comissão Europeia esclarece ainda que Portugal está numa lista que inclui outros países aos quais foi dada uma recomendação similar — Bélgica, Bulgária, Grécia, Hungria, Croácia, Lituânia, Malta, Polónia e Roménia — de descontinuar o apoio fiscal aos preços dos combustíveis.
Da lista não faz parte Espanha que é um dos países da União Europeia que aplica menos carga fiscal nos combustíveis. Em particular, na gasolina o nível de imposto cobrado por litro face a Portugal é inferior em cerca de 20 cêntimos, o que reflete não só um IVA mais baixo de 21% (face aos 23% nacionais), mas sobretudo um imposto petrolífero mais reduzido.
▲ Portugueses procuram preços mais baratos em Espanha onde impostos são mais baixos
LUÍS FORRA/LUSA
Questionada sobre o facto de Espanha não ser alvo da mesma recomendação, não obstante aplicar uma carga fiscal nos combustíveis mais baixa do que a portuguesa, a mesma fonte explica que o “volume de subsídios aos combustíveis fósseis sem data para ser eliminado até 2030 está bem abaixo da média da União Europeia em percentagem do PIB”. Este é um dos principais indicadores usados pela Comissão Europeia para avaliar a situação de cada país.
Instado a explicar melhor esta diferença, o porta-voz dos Assuntos Económicos reconhece que Espanha aplica taxas de imposto (ISP) mais baixas do que Portugal, mas insiste que o volume total de subsídios aos combustíveis fósseis sem um calendário de eliminação “continua a ser relativamente pequeno em percentagem do PIB, o que explica porque é que Espanha não foi incluída nesta recomendação”.
“Em contraste, as medidas de Portugal de apoio aos combustíveis fósseis (ao nível dos preços), não obstante cumprirem o nível mínimo da União Europeia para as taxas de imposto, representam uma fatia maior do PIB e incluem mecanismos que não têm um calendário de eliminação gradual, o que justifica a inclusão de Portugal nesta recomendação”.
[A 14 de janeiro de 1986 um acontecimento muda o rumo da campanha das presidenciais: a inesperada agressão a Soares na Marinha Grande. Nas urnas, o socialista e Zenha lutam por um lugar na segunda volta frente a Freitas. A “Eleição Mais Louca de Sempre” é o novo Podcast Plus do Observador sobre as Presidenciais de 1986. Uma série narrada pelo ator Gonçalo Waddington, com banda sonora original de Samuel Úria. Pode ouvir aqui, no Observador, e também na Apple Podcasts, no Spotify e no Youtube Music. E pode ouvir o primeiro episódio aqui, o segundo aqui e o terceiro aqui.]

Portugal fez desconto temporário. Espanha sempre aplicou taxas inferiores
Além da percentagem da perda de receita no PIB, há ainda outra diferença na política fiscal dos dois países. Espanha sempre praticou taxas de imposto petrolífero muito baixas no quadro da União Europeia e, em particular, na comparação com Portugal. O que aliás faz com que muitos portugueses, sobretudo na fronteira, procurem abastecer os automóveis em Espanha. Foi também esta a razão pela qual Portugal introduziu em 2016 (no primeiro Governo de António Costa) o gasóleo profissional, um mecanismo que reembolsa os pesados de mercadorias do imposto a mais que é cobrado em Portugal face a Espanha.
O que vai fazer o Governo com o mega-desconto fiscal nos combustíveis que herdou do PS
Só a partir do final de 2021, e depois com mais intensidade após o início da Guerra na Ucrânia, é que Portugal começou a cortar o imposto petrolífero para mitigar o impacto do aumento acentuado dos preços no consumidor final. A medida com mais magnitude foi o corte do ISP para reproduzir o efeito de uma eventual aplicação da taxa de IVA de 13%, introduzido em abril de 2022, mas anunciado e repetido como sendo um “alívio temporário e extraordinário”, pressupondo que seria revertido.
Espanha também aplicou descontos adicionais nos preços dos combustíveis durante 2022 e 2023, mas foi mais rápida a repor a situação pré-crise, já de si mais favorável em termos fiscais que a portuguesa. Com a reposição do nível de imposto cobrado em 2021, vai verificar-se um agravamento da assimetria fiscal com Espanha, o que já fez soar os alarmes do setor em Portugal.
A nível nacional, a única medida de apoio aos preços a ser revertida foi o congelamento da atualização da taxa de carbono também aplicada aos combustíveis. Este processo começou ainda com os socialistas até 2024, tendo sido continuado pela AD, o que resultou num aumento da taxa de carbono (que faz parte do ISP) que em termos acumulados atingiu os 10 cêntimos na gasolina e os 11 cêntimos no gasóleo. Mas parou no início deste ano.
Fim do desconto pode dar mais 1.100 milhões ao Estado, mas ter impacto na inflação
Falta, assim, reverter o corte do ISP que vale 11 cêntimos por litro na gasóleo e 13 cêntimos na gasolina, valores que sobem mais dois a três cêntimos por litro com efeito do IVA. Ainda que feito com algum cuidado, aproveitando condições favoráveis de mercado, é um aumento muito expressivo do imposto que dificilmente não faria subir os preços.
Essa será uma das razões pelas quais Miranda Sarmento não se compromete com um calendário, nem avança uma solução, ainda que não feche a porta. E o impacto orçamental dessa reversão é um dos grande tabus da proposta de Orçamento para 2026, já que não está quantificado na previsão de receita do imposto petrolífero, a qual deverá crescer uns modestos 4,6% por causa do aumento do consumo. O crescimento da procura de combustíveis em Portugal, que tem sido constante desde 2022, será um argumento a favor da pretensão da Comissão Europeia já que contraria as metas de redução de combustíveis fósseis e de emissões.
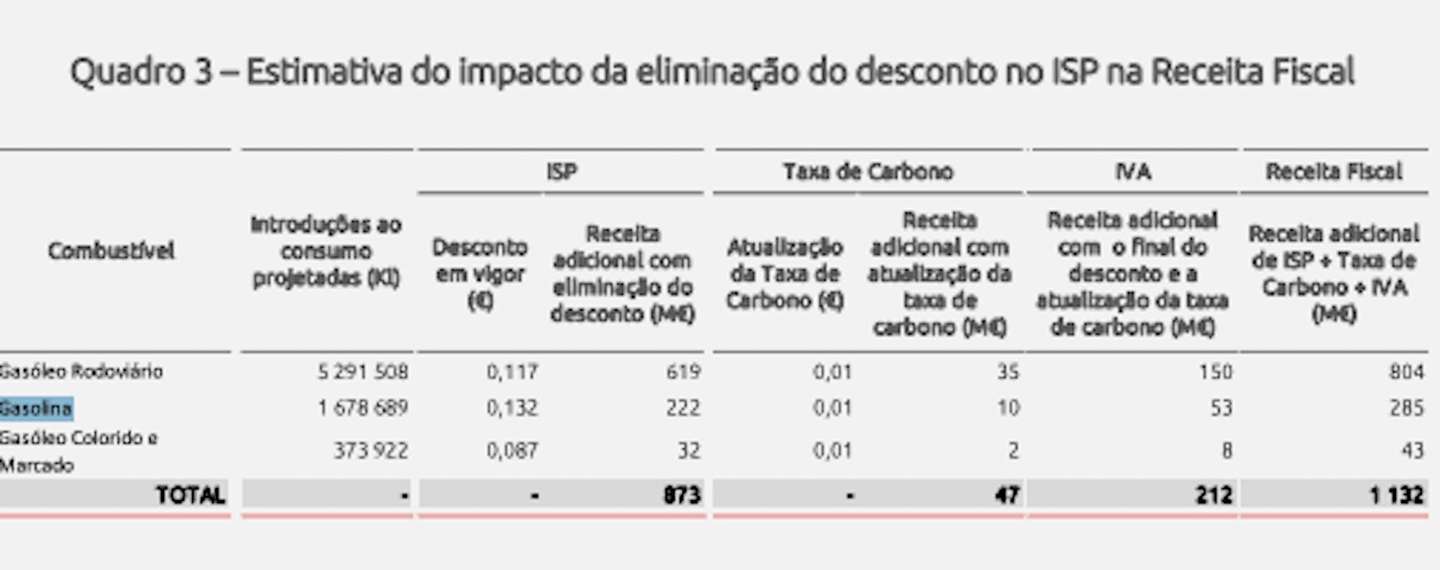
▲ Impacto orçamental do desconto no ISP (imposto sobre os produtos petrolíferos).
Dada a dimensão do impacto, as entidades independentes que avaliaram a proposta orçamental fizeram as contas ao efeito orçamental, mas também económico de tal reversão. O Conselho das Finanças Públicas aponta para um ganho adicional que pode chegar aos 1.132 milhões de euros em 2026. Para este total, contribui a fim do desconto do ISP com mais 873 milhões de euros de cobrança, mas também o efeito do acréscimo de receita de IVA que chegaria aos 212 milhões de euros, para além da já anunciada atualização da taxa de carbono em um cêntimo, conforme noticiado pelo Observador.
Não obstante tratar-se de um valor de “magnitude considerável” que resultaria num ganho de receita equivalente a 0,4% do PIB, “é importante não descurar o impacto da reversão desta medida na inflação e, assim, na atividade económica e no consumo”, realça o CFP.
A Unidade Técnica de Apoio Orçamental (UTAO) diz, por seu turno, que uma “eventual reversão, total ou parcial, durante a execução do Orçamento do Estado de 2026, implicará um acréscimo de receita proveniente do ISP, gerando uma folga orçamental atualmente não prevista”. A estimativa de perda de receita para este ano é da ordem dos 600 milhões de euros.
O PS, que enquanto Governo foi responsável pela introdução destes apoios, já veio alertar para esta margem escondida na proposta orçamental e exigir respostas sobre como vai ser eliminado o desconto fiscal no ISP. O deputado, e ex-secretário de Estado dos Assuntos Fiscais, declarou: “Ou o quadro da receita estimada no OE 2026 já prevê a reversão, total ou parcial, dos descontos de ISP, e o Governo não está a dizer tudo à Assembleia da República, nem aos portugueses. Ou então não está nos quadros de previsão da receita e então significa que podemos ter uma receita extraordinária no próximo ano”.
António Mendonça Mendes levanta aqui a possibilidade de um aumento da carga fiscal sobre os combustíveis que não é visível no documento orçamental.
Já na discussão do Orçamento do Estado para 2025, os socialistas tinham acusado o Governo de aumentar o imposto sobre os combustíveis quando o subiu para compensar a descida da taxa de carbono.