
Índice
Índice
Estava tudo preparado para lançar a privatização da TAP no primeiro trimestre deste ano, mas o Governo da AD teve de por o pé no travão, quando foi aprovada a moção de censura que deitou abaixo o primeiro Executivo de Luís Montenegro. Na segunda vida da AD, a venda da companhia é um dos primeiros dossiês a avançar, aproveitando o bom momento económico da empresa, mas também um clima de maior pacificação social e política à volta da companhia.
Para calar as principais reservas da oposição, o Governo assume o objetivo de conseguir a devolução do dinheiro colocado pelo Estado na empresa, mas limita as expetativas. Até porque o que vai agora a mercado é uma participação abaixo dos 50% e era preciso que TAP valesse mais de seis mil milhões de euros. Mas este modelo, acredita o ministro das Infraestruturas, Miguel Pinto Luz, permite valorizar as ações do Estado numa segunda fase de privatização e aproximar-se do objetivo de recuperar todo o apoio dado à companhia.
O Estado só vai vender 49,9% da TAP?
Nesta fase, o Governo arranca com alienação de 49,9% do capital, dividido em dois blocos. Venda direta de 44,9% a um investidor estratégico e os 5% que a lei prevê para os trabalhadores. Mas o decreto-lei aprovado em Conselho de Ministros prevê a realização de uma segunda fase. Será uma operação totalmente distinta, explicou Pinto Luz aos jornalistas, ainda que os vencedores da primeira fase tenham direito de preferência. “Ainda que só alienando 49,9%, o Governo irá valorizar o plano do comprador para as fases subsequentes, privilegiando a criação de mais sinergias no futuro e atribuindo direito de primeira oferta ao novo comprador”.
Miranda Sarmento clarificou que não há ainda uma data para esta fase em que o Estado ficará sem a maioria. Numa conversa com os jornalistas, os dois governantes não se comprometeram com a realização da segunda etapa nesta legislatura.
As três principais companhias interessadas na TAP sinalizaram estar dispostas a entrar na corrida, mesmo com uma participação minoritária. Mas a IAG (dona da British Airways e da Iberia) sinalizou claramente que o seu objetivo era ter o controlo, a prazo.
Quem pode concorrer à TAP?
O Governo quer atrair um investidor estratégico do setor da aviação que pode ir sozinho ou em consórcio, sendo que neste último caso o agrupamento terá de ser liderado por uma companhia ou grupo de aviação, necessariamente estrangeiro.
Nesta primeira fase não há obstáculos à origem do capital do player do setor da aviação, que pode vir de fora da União Europeia, mas essa pode ser uma questão a salvaguardar, quer no acordo parassocial, quer numa futura fase, para cumprir a legislação comunitária que impede o controlo de uma companhia europeia por capital de fora da UE.
Outros investidores, como fundos de investimento, empresas de turismo ou empresários/gestores (é conhecido o interesse do ex-presidente da Stellantis, Carlos Tavares), terão de se aliar a um operador de aviação para entrarem na corrida. Este operador estratégico terá que ter uma dimensão relevante. “Ser pelo menos bastante maior do que a TAP”, clarificou o ministro das Finanças. O gestor entrou agora na corrida pela Azores Airlines, associando-se ao candidato único a esta privatização, mas claramente que nenhuma destas empresas cumpre o critério de operador estratégico da aviação.
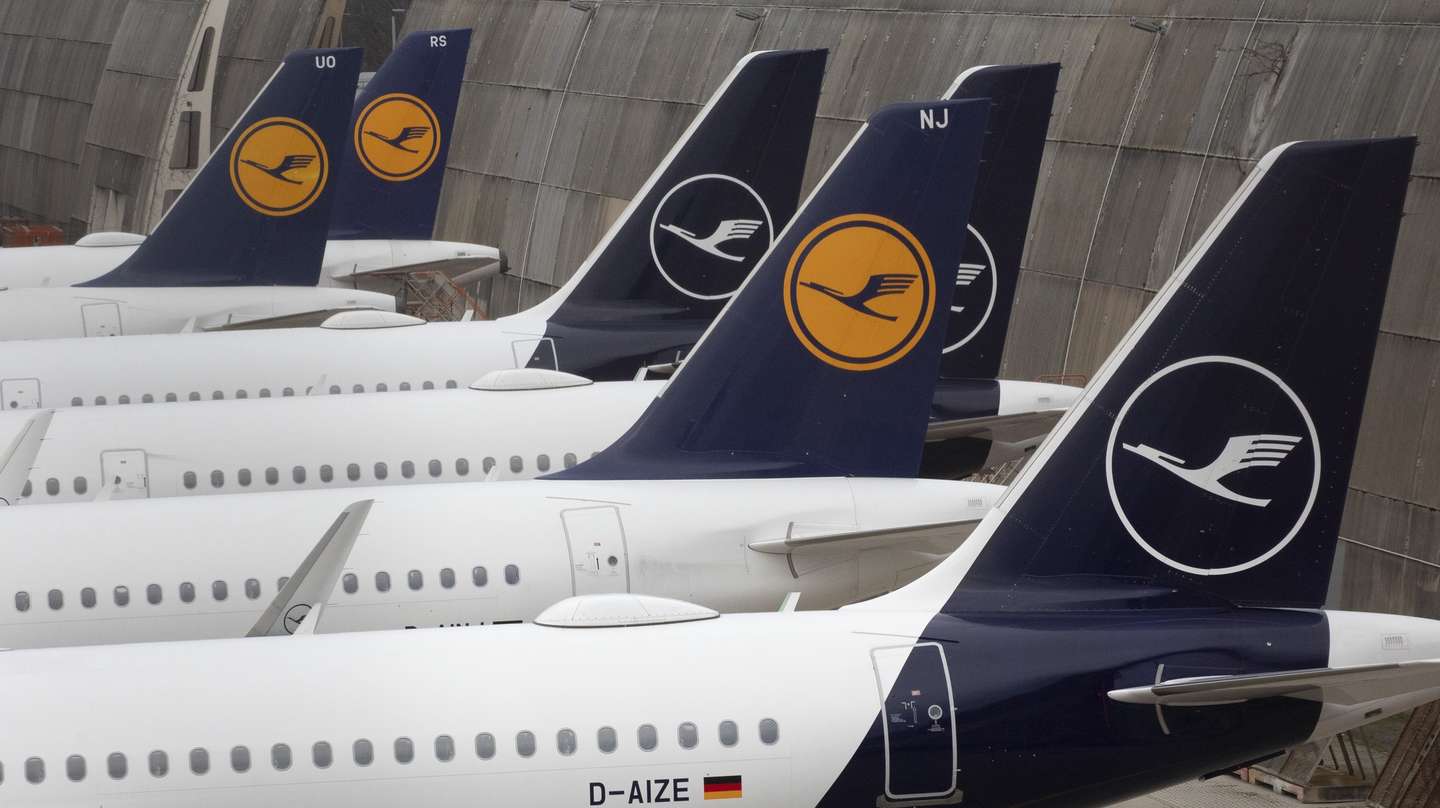
▲ A Lufthansa é uma das três candidatas à compra da TAP. Companhia alemã já negociou em 2020 posição então detida por David Neeleman
ANDRE PAIN/EPA
Lufhthansa, IAG (British Airways com a Iberia) e Air France KLM já manifestaram publicamente o seu interesse na TAP. Governo diz que recebeu mais manifestações de interesse, nomeadamente de fora da Europa, mas não revela quais porque os interessados não as divulgaram.
Quais os critérios de valorização das propostas?
Foram fixados três tipos de critérios.
De admissão. Para além de ter de ser liderado por uma transportadora aérea de dimensão relevantes, haverá critérios de idoneidade, autonomia e robustez financeira.
Estratégicos. Será avaliada a qualidade do plano industrial e estratégico de longo prazo, o que envolve a expansão da frota, novas rotas e estratégia de desenvolvimento para o novo aeroporto de Lisboa. O desenvolvimento de outras áreas críticas para a TAP, como a operação do Porto e outros aeroportos, os combustíveis sustentáveis (SAF) e a expansão das atividades de manutenção e engenharia, são indicadores de mérito. É ainda nesta área que será valorizada a visão que o candidato apresentar para uma segunda fase de privatização, nomeadamente através de um plano industrial e de valorização da companhia.
Financeiros. O encaixe imediato para o Estado através do preço oferecido pelas ações será incontornável nesta avaliação, mas haverá espaço para avaliar outras formas de valorização, como dividendos, bónus de performance para o acionista Estado, valorização futura de ações (a vender numa segunda fase), dividendos e trocas de ações.
A operação vai permitir recuperar a ajuda do Estado à companhia?
A recuperação dos montantes investidos pelo Estado na TAP é o primeiro objetivo na apresentação sobre a privatização, mas não parece muito provável que isso seja possível de alcançar já nesta fase. Aliás, durante a conferência de imprensa, o ministro das Infraestruturas acrescentou com ênfase, “dentro do que é possível”.
A TAP recebeu 3,2 mil milhões de euros do Estado na sequência da pandemia, mas apenas 2,5 mil milhões de euros estão classificados como ajuda do Estado. Para recuperar todo o esforço financeiro feito pelo Estado nos últimos anos, a TAP teria de ser avaliada em mais de seis mil milhões de euros (6.400 milhões de euros), apontou o ministro das Finanças.
Conseguir o reembolso desse valor com a venda de 49,9% significaria “que a empresa valeria 6,4 mil milhões de euros. A Air France KLM (uma das candidatas à privatização) que transporta seis vezes mais passageiros do que a TAP vale em bolsa três mil milhões de euros. A TAP teria de valer o dobro. “A realidade dos factos não casa com essa declaração”, assinalou Miranda Sarmento durante a conferência de imprensa após o Conselho de Ministros.
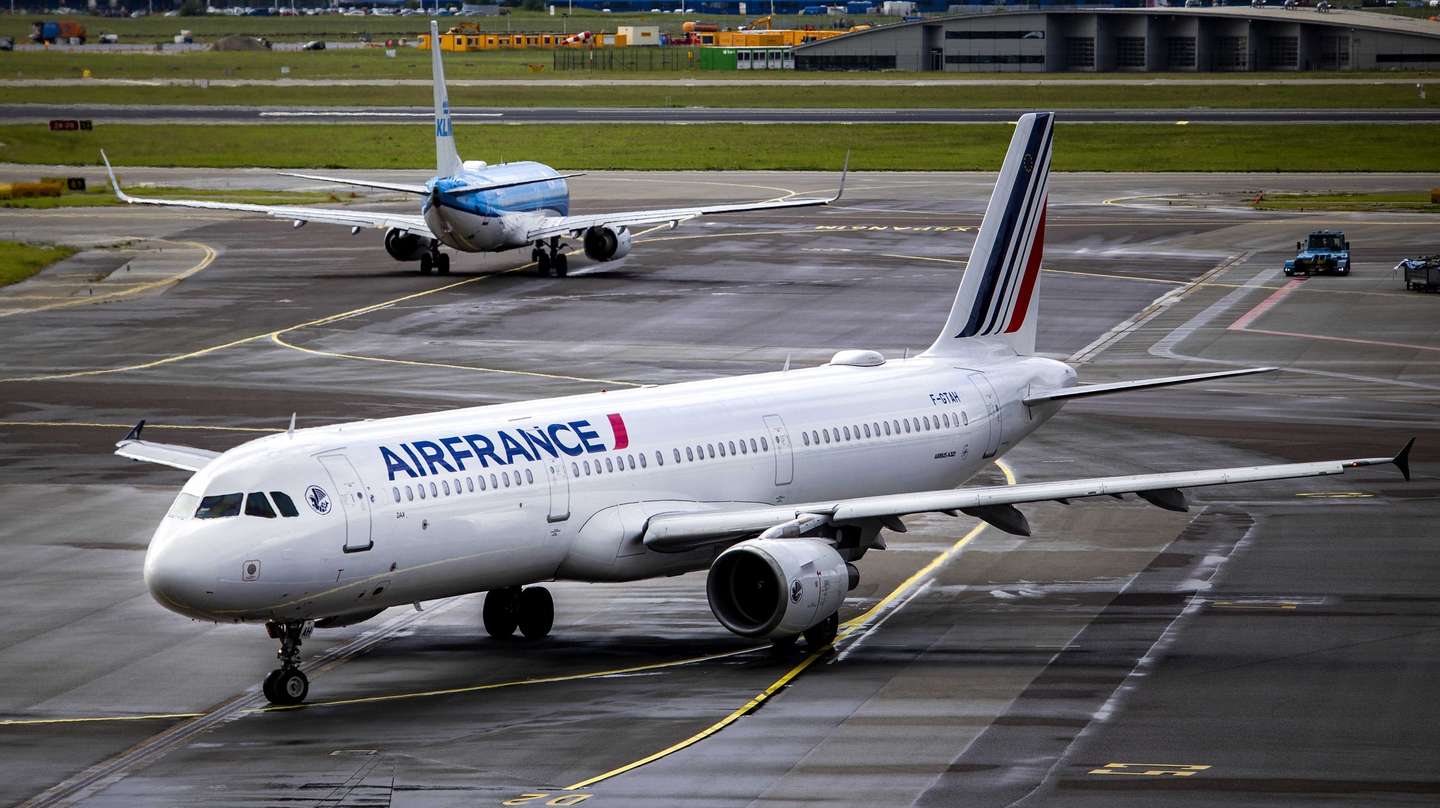
▲ TAP teria de valor o dobro grupo Air France KLM em bolsa para venda de 49,9% permitir reembolsar ajuda pública
RAMON VAN FLYMEN/EPA
A operação prevê mecanismos de compensação para o Estado a médio e longo prazo e esse pode ser um trunfo que vai ajudar a diferenciar as propostas para a companhia.
Nem Miranda Sarmento nem Miguel Pinto Luz quiseram revelar o valor das avaliações mais recentes feitas já para esta privatização pelos dois consultores do Estado, contratados pela Parpública. Essas avaliações só serão comunicadas aos candidatos após a fase de pré-qualificação para não influenciar o processo negocial em desfavor do Estado, explicou o ministro das Infraestruturas. O ministro das Finanças admite que o encaixe com a operação ainda não fique contemplado no próximo Orçamento do Estado, cuja proposta será conhecida em outubro. Miranda Sarmento sublinhou que a receita da TAP não conta para o défice, mas vai reduzir a dívida pública.
[A polícia é chamada a uma casa após uma queixa por ruído. Quando chegam, os agentes encontram uma festa de aniversário de arromba. Mas o aniversariante, José Valbom, desapareceu. “O Zé faz 25” é o primeiro podcast de ficção do Observador, co-produzido pela Coyote Vadio e com as vozes de Tiago Teotónio Pereira, Sara Matos, Madalena Almeida, Cristovão Campos, Vicente Wallenstein, Beatriz Godinho, José Raposo e Carla Maciel. Pode ouvir o 8.º e último episódio no site do Observador, na Apple Podcasts, no Spotify e no Youtube Music. E o primeiro episódio aqui, o segundo aqui, o terceiro aqui, o quarto aqui, o quinto aqui, o sexto aqui e o sétimo aqui]
Para além do encaixe financeiro, quais são outros objetivos desta operação?
A privatização da TAP pretende alavancar as competências de aviação e engenharia da TAP, bem como manter as rotas estratégicas. Ao mesmo tempo, quer-se valorizar e fazer crescer a companhia aérea com investimento privado, já que o Estado não pode, por imposição da lei comunitária, injetar capital na TAP. Manter a marca TAP e a sede e direção efetiva da empresa e criar sinergias com o novo investidor de referência para aumentar a competitividade são outros objetivos referidos. Nesta matéria, foram consideradas estimativas de sinergias médias de 300 milhões de euros, calculadas a partir de outras concentrações realizadas recentemente no setor da aviação.
A TAP, lembrou Miguel Pinto Luz, é praticamente o único operador médio de aviação na Europa e está a concorrer com empresas que são até seis vezes maiores. Para continuar a crescer, a empresa precisa, para além de capital, “de visão estratégica” e de “massa crítica” que não pode obter ficando como está.
Quem vai mandar na TAP e como vai o Estado assegurar o interesse estratégico?
A privatização vai resultar na transferência da gestão corrente da TAP para o futuro parceiro privado, mas o Estado vai manter a palavra final em algumas matérias, nomeadamente no que toca ao hub de Lisboa, investimentos e rotas estratégicas.
Esses direitos serão consagrados num acordo parassocial que vai definir os deveres e direitos dos dois acionistas e que será negociado com os candidatos à privatização. Ainda não está definido se o Estado estará representado diretamente na comissão executiva ou se apenas no conselho de administração com membros não executivos. O ministro das Infraestruturas diz que não haverá ações com direitos diferenciados em função do tipo de acionista, ao contrário do modelo usado pelo Governo de António Costa.
O Estado vai ainda ter direito de preferência no caso de venda por parte do grupo que vier a vencer a primeira fase de privatização e durante todo o processo de negociação tem o direito de não fechar a operação, sem qualquer ónus, se considerar que as propostas apresentadas não permitem cumprir os critérios e objetivos fixados.
O que muda na administração da TAP?
O Governo vai manter o atual conselho de administração da TAP, nomeadamente o presidente executivo Luís Rodrigues, cujo mandato terminou no final do ano passado. Mas vai nomear um presidente não executivo (chairman), retomando o modelo de governo que estava em vigor até à demissão de Christine Ourmières Widener em 2023.
▲ Carlos Oliveira foi nomeado presidente não executivo da TAP. O resto da equipa de gestão mantém-se
Tânia Carreira
O novo chairman será Carlos Oliveira, antigo secretário de Estado do Empreendedorismo, Competitividade e Inovação durante o Governo de Passos Coelho e que está ligado ao empreendedorismo.
Qual será o perímetro dos ativos a vender?
Para além da TAP e da Portugália, a privatização vai ainda incluir os ativos ligados ao negócio da aviação, incluindo aqueles que a companhia teria de vender, como condição negociada com a Comissão Europeia. São os casos das empresas Cateringpor (onde a TAP tem 51%) e antiga Groundforce (empresa de handling), bem como a Unidade de Cuidados de Saúde.
De fora ficam os ativos imobiliários que a TAP tem no aeroporto Humberto Delgado, para os quais está a ser estudada uma solução no quadro do futuro Parques Cidade do Tejo, o projeto de requalificação urbana previsto para os terrenos do atual aeroporto. Não é conhecido o valor destes ativos.
Quais as contingências que podem tirar valor a esta operação?
São várias, mas a principal terá que ver com o contencioso laboral entre os tripulantes e a TAP, que já conheceu uma sentença que fez jurisprudência desfavorável à companhia. A TAP fez uma provisão para estes custos nas contas de 2024, mas é provável que tenha de reforçar esta provisão, porque o número potencial de compensações a pagar é muito elevado e há 900 processos prontos para entrar na justiça.
A dívida do grupo TAP à transportadora aérea brasileira Azul também pode ter impacto. Apesar desta responsabilidade — de 177 milhões de euros até abril — ter ficado do lado da antiga TAP SGPS, há uma garantia (que não chegou a ser ativada) que remete para o programa de fidelização da companhia aérea. A Azul já declarou que a TAP estava em incumprimento. Existem negociações, mas o Governo admite que a resolução possa ficar para os tribunais.
Estas situações poderão puxar para baixo o valor que os candidatos estão dispostos a oferecer.
Qual é a ligação entre a TAP e o novo aeroporto?
Nas negociações com os candidatos à TAP, vai ser valorizado o plano de desenvolvimento da operação da companhia no quadro do futuro aeroporto Luís de Camões. O Governo tem bem presente que a transferência para o novo aeroporto é uma condição de valorização futura da TAP que pode ser já reconhecida nas ofertas pela empresa. Até porque sem o novo aeroporto, dificilmente poderão ser desenvolvidas novas áreas industriais, ligadas à manutenção e engenharia e aos combustíveis sustentáveis.
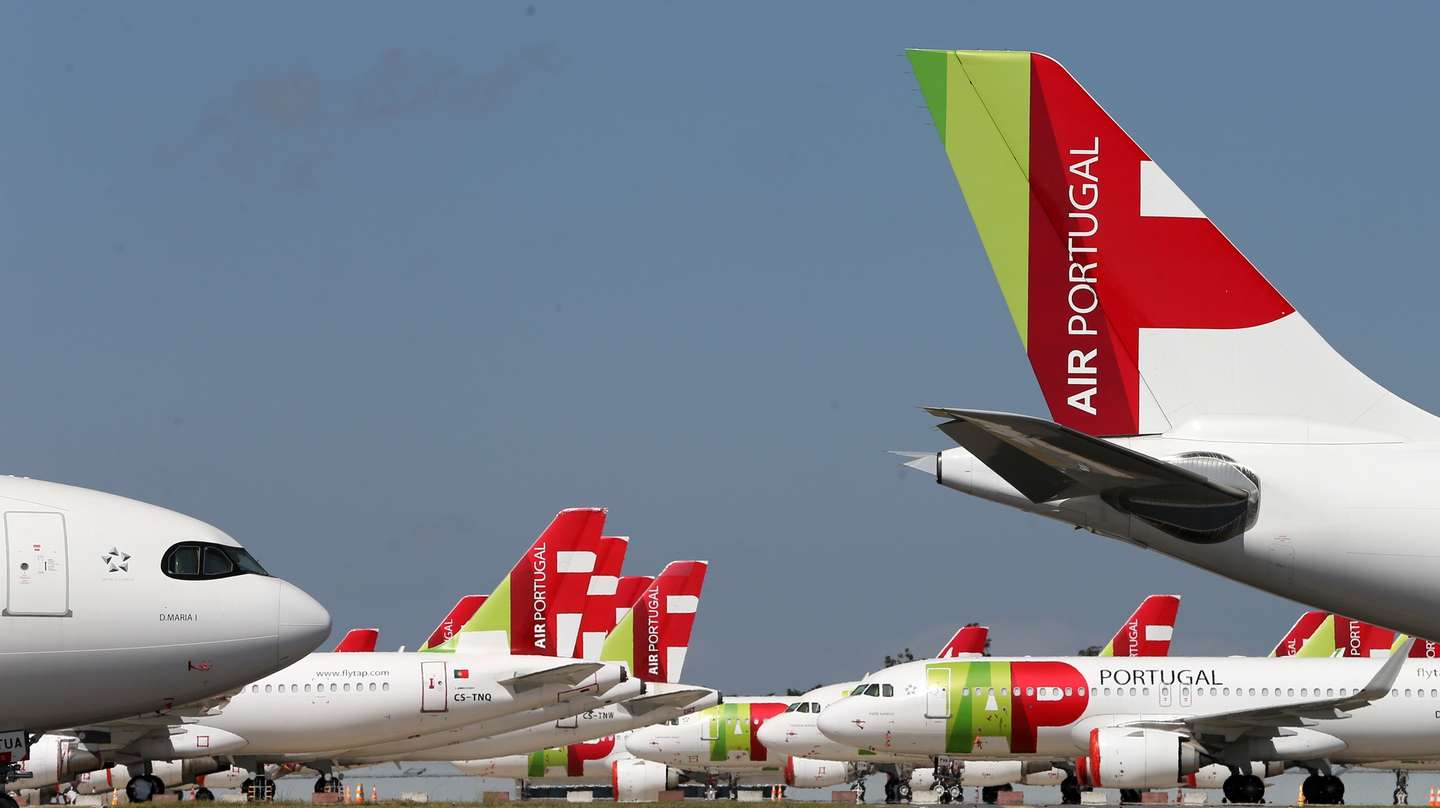
▲ Sem novo aeroporto, TAP não pode ganhar dimensão nem desenvolver outros setores
MANUEL DE ALMEIDA/LUSA
Mas não está prevista que o Estado se vincule a uma data de abertura do novo aeroporto no quadro dos acordos a estabelecer com os futuros acionistas da TAP.
Por outro lado, e sendo a TAP o maior cliente da ANA, qualquer decisão de financiamento do novo aeroporto que envolva subida adicional das taxas aeroportuárias pode ter impacto no valor da empresa.
Quando vai demorar esta primeira fase de privatização?
O Governo aponta nesta fase para um ano, considerando que a operação vai ser dividida em quatro fases:
- A pré-qualificação de interessados que terá duração de 60 dias após a publicação do decreto-lei da privatização e do respetivo caderno de encargos. Será nesta fase que avaliará se os concorrentes são liderados pelo tal operador estratégico da aviação.
- Para a apresentação de propostas não-vinculativas estão previstos 90 dias (a confirmar em diploma futuro).
- As ofertas vinculativas têm o mesmo prazo de 90 dias.
- Está ainda prevista uma fase de negociação que é opcional. Ou seja, acontecerá se o Governo entender que há mais do que uma proposta que tem condições para ganhar e entra numa negociação direta para melhorar o resultado.
Todas estas fases serão antecipadas por decisões do Conselho de Ministros.
Se a AD chegou a defender a venda da maioria da TAP, porque só vende 49,9%?
Os dois membros do Governo começaram por invocar argumentos técnicos e económicos para esta opção. “A venda minoritária numa primeira fase foi o modelo mais comum em outras privatizações bem sucedidas” (EDP e Galp) e é um modelo “que maximiza o valor do ativo para o Estado e permite potenciar encaixe numa segunda fase”.
Mas Miranda Sarmento reconhece que, “para além do potencial de valorização da empresa, há também naturalmente maior facilidade política de fazer a operação em duas fases”. Isto porque este modelo permite aos candidatos apresentarem a sua estratégia para a expansão da TAP, nomeadamente num contexto da operação de um novo aeroporto.
No anterior Governo da AD, o ministro Pinto Luz defendeu a venda da maioria do capital da TAP, mas reconheceu também que tal não seria viável por o Executivo não ter a maioria parlamentar e por causa da objeção do PS. Os socialista mudaram entretanto de liderança, mas perderam força no Parlamento. O Chega tornou-se no maior partido da oposição, mas também se tem oposto à venda do controlo da TAP.
A oposição pode travar a operação?
O decreto-lei de privatização é da competência do Governo, mas sendo este minoritário, o diploma da TAP pode ser chamado a uma reapreciação parlamentar por qualquer partido da oposição. O modelo agora apresentado foi preparado para acautelar as objeções dos dois principais partidos da oposição — PS e Chega — em particular no que toca à oposição a uma venda da maioria da empresa a privados. Apesar de não terem existido conversações prévias com os dois partidos sobre as condições da operação, o ministro das Infraestruturas, Miguel Pinto Luz, acredita que a operação proposta pelo Governo tem em linha de conta as preocupações manifestadas pelos partidos.
O secretário-geral do PS, José Luís Carneiro, qualificou de “adequada” a operação, mas pede que a transação permita o reembolso aos contribuintes do dinheiro colocado na TAP (por um governo socialista). E que cumpra os pressupostos de que o hub se manterá em Lisboa, que a rede assegurará a ligação à comunidade portuguesa no estrangeiro, que a TAP seja instrumento de desenvolvimento da economia e de coesão territorial (na ligação às ilhas).
O Chega pediu um debate de urgência sobre a privatização que se realiza já esta sexta-feira.
Quem vai fiscalizar e monitorizar esta operação?
Para além do Parlamento que fará a fiscalização política, o Governo retoma um procedimento adotado durante as privatizações realizadas durante o período da troika, criando uma comissão de acompanhamento independente que fará o seu relatório após a conclusão da operação. Esta comissão será presidida por Daniel Traça, professor de economia que foi diretor da Nova Business School e atualmente é diretor da ESAR de Barcelona. É constituída por mais dois economistas, Luís Cabral e Rui Albuquerque, que são professores em universidades nos Estados Unidos.
A operação terá ainda de ser validada pela Direção-Geral da Concorrência da Comissão Europeia. Não só porque a TAP é uma empresa ainda em reestruturação até ao final do ano, num processo aprovado por esta autoridade, mas porque estará em causa uma concentração de dimensão europeia.
Pelo menos até ser privatizada, a TAP continuará a estar sujeita ao visto prévio do Tribunal de Contas para algumas despesas, o que tem sido um constrangimento para a atividade da empresa. O Tribunal de Contas deverá ainda auditar a privatização, mas esta auditoria ainda vai demorar até porque ainda está por concluir uma outra auditoria à nacionalização e negócios da empresa quando foi privada.