
O Estado, que tem 11,46% do Novo Banco (e, indiretamente, mais 13,54% através do Fundo de Resolução), está hesitante na venda da participação que tem no banco que se prepara para colocar parte do capital no mercado de ações, segundo informações recolhidas pelo Observador. A decisão ainda não foi tomada – até porque ainda não é certo se o fundo Lone Star irá mesmo avançar para a bolsa ou se fará uma venda direta. Mas o facto de o Novo Banco prometer pagar 2,2 mil milhões em dividendos nos próximos três anos estará a levar o ministro das Finanças a admitir manter a participação e fasear uma receita que, do ponto de vista da gestão orçamental, pode ser mais útil no futuro.
O Novo Banco teve nesta quarta-feira uma assembleia-geral de acionistas em que se aprovaram – em poucos minutos – alterações de estatutos entendidas como essenciais para que o banco possa abrir o capital a investidores bolsistas. Essa alteração de estatutos foi necessária para que a oferta pública inicial (IPO) na bolsa se possa fazer, mas não é garantia de que será mesmo dessa forma que o capital do banco (ou parte dele) será vendido nos próximos meses.
A venda em bolsa de até 30% do Novo Banco é o cenário em que a comissão executiva está a trabalhar, com dezenas de reuniões com potenciais investidores e bancos de investimento em múltiplas praças financeiras. Existem, indicou uma das fontes contactadas, incentivos monetários (bónus) que motivam vários membros da atual administração a concretizar a venda bolsista, assim que a oportunidade surja.
Apesar da volatilidade gerada nos mercados, sobretudo devido às tarifas de Trump, existem sinais de “entusiasmo” por parte dos investidores (internacionais) em relação ao Novo Banco. “Há uma ideia de que o banco teve uma capitalização bem sucedida, esteve sob um escrutínio apertado e, por isso, está ‘limpinho’ – não surgem assim tantas oportunidades” para comprar (novas) ações de um banco com estas características, afirma a mesma fonte.
Apesar dos sinais de “entusiasmo” demonstrado pelos investidores, uma operação de entrada em bolsa tem sempre algum risco – sobretudo numa fase em que um simples tweet do Presidente dos EUA é capaz de transformar um dia tranquilo nas bolsas num dia de quedas. O presidente da comissão executiva, Mark Bourke, garantiu recentemente que, apesar da volatilidade financeira que marcou os últimos meses, nenhum banco de investimento cancelou qualquer reunião daquelas em que a equipa apresenta os números do banco a potenciais investidores.
[A polícia é chamada a uma casa após uma queixa por ruído. Quando chegam, os agentes encontram uma festa de aniversário de arromba. Mas o aniversariante, José Valbom, desapareceu. “O Zé faz 25” é o primeiro podcast de ficção do Observador, co-produzido pela Coyote Vadio e com as vozes de Tiago Teotónio Pereira, Sara Matos, Madalena Almeida, Cristovão Campos, Vicente Wallenstein, Beatriz Godinho, José Raposo e Carla Maciel. Pode ouvir o 3.º episódio no site do Observador, na Apple Podcasts, no Spotify e no Youtube Music. E o primeiro episódio aqui e o segundo aqui.]

Venda direta “pode não ser provável, mas pode acontecer”
Ainda assim, embora seja clara a motivação de Mark Bourke e da sua equipa em avançar com a venda em bolsa, o dono (da maioria) do capital não é a comissão executiva mas, sim, o fundo norte-americano Lone Star, que tem 75% do Novo Banco. “O banco está a trabalhar no IPO, mas o Lone Star pode optar pela venda direta – não digo que seja provável, mas pode acontecer“, disse uma fonte próxima do processo, ao Observador.
Os espanhóis do CaixaBank, donos do BPI, e os franceses do Groupe BPCE, dono do Natixis (que resultou da fusão entre o Caisse d’Epargne e o Banque Populaire), são algumas das entidades que podem estar interessadas – embora uma das fontes acrescente a possibilidade de o Novo Banco, numa venda direta, também poder interessar a grandes seguradoras com presença no mercado português.

▲ Mark Bourke, presidente da comissão executiva do Novo Banco, garante que nenhum banco de investimento cancelou reuniões por causa da volatilidade induzida por Trump.
ANTÓNIO PEDRO SANTOS/LUSA
Caso avance a venda em bolsa – seja ainda antes das férias de verão ou imediatamente depois – o Lone Star pretende manter a maioria (mais de 50%) do capital, o que significa que venderá (dos seus 75%) menos de 25%. A incógnita é aquilo que irão fazer os acionistas minoritários: o Fundo de Resolução e a Direção-Geral do Tesouro e Finanças.
O Fundo de Resolução começou por ter 25% mas a sua posição foi diluída (ao contrário da participação do Lone Star, que o contrato de venda blindou) à medida que se foram convertendo os créditos fiscais gerados pelos prejuízos do Novo Banco nos primeiros anos após a venda. A diluição do Fundo de Resolução teria sido ainda maior caso a entidade liderada por Luís Máximo dos Santos não tivesse, há poucos meses, exercido um direito de conversão e pago 128 milhões de euros por 4,14% do Novo Banco.
A perceção no setor financeiro é que o Fundo de Resolução tem toda a vontade e interesse em vender parte da sua participação, à boleia do IPO organizado pela administração do Novo Banco. Máximo dos Santos, numa audição parlamentar em fevereiro, afirmou que “não está na génese do fundo ter participações estratégicas. Isso está na génese do Estado”.
“A nossa preocupação é gerar receita. Temos muito dinheiro a pagar”, acrescentou o presidente do Fundo de Resolução (e administrador do Banco de Portugal), em referência à situação líquida negativa da entidade que resgatou o Banco Espírito Santo e o Banif, que em 2023 superava os 6.700 milhões de euros. Um cenário que o Fundo de Resolução gostaria de evitar, porém, seria o de decidir uma coisa (vender) e o Estado decidir outra (não vender).
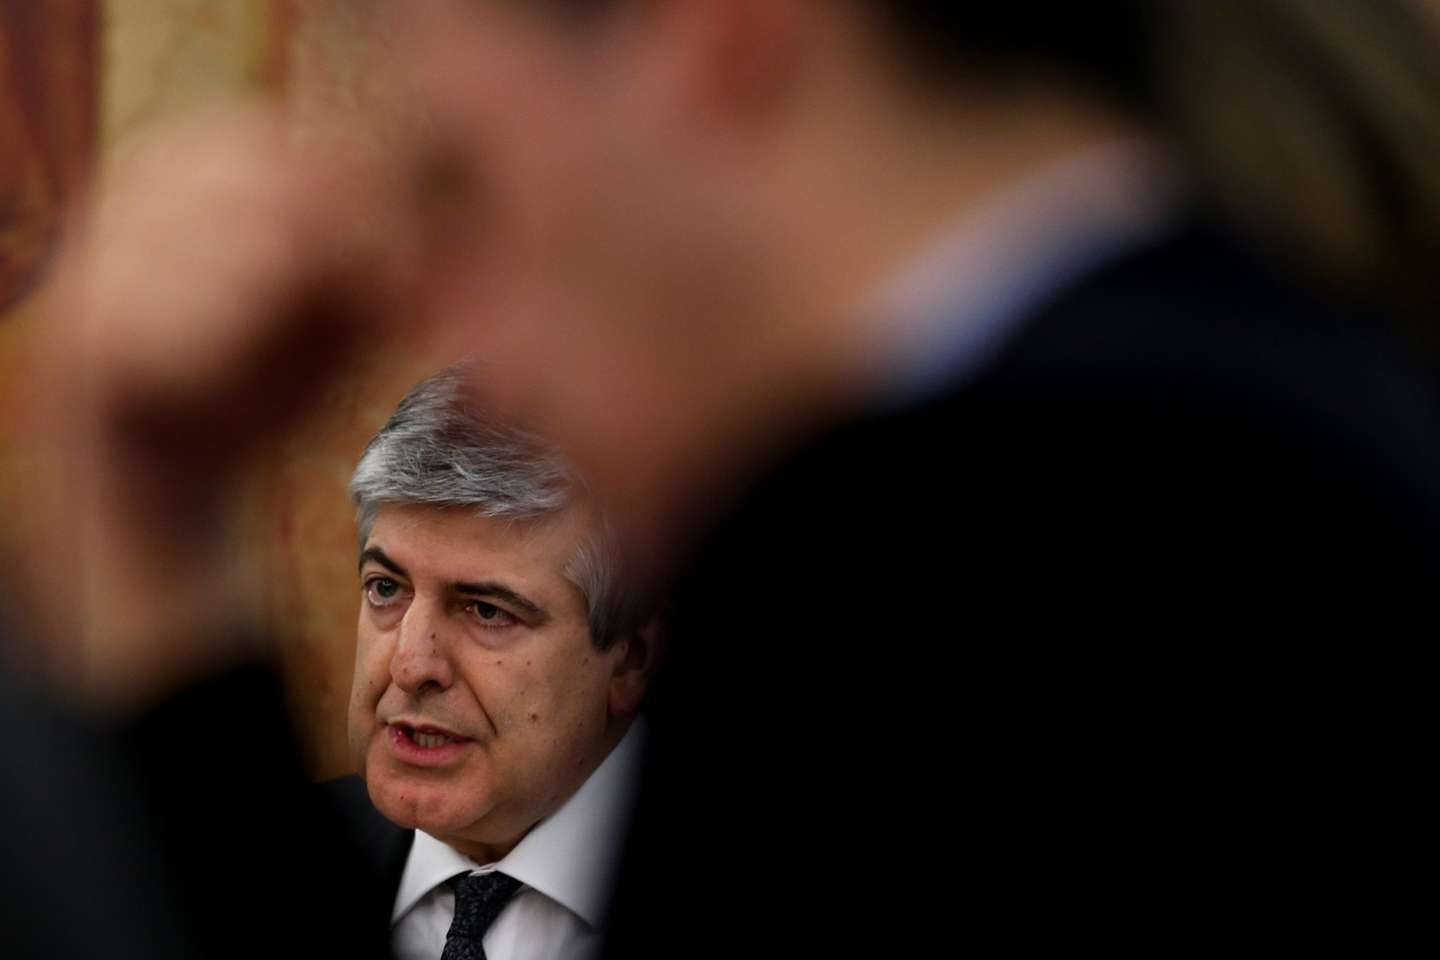
▲ "A nossa preocupação é gerar receita. Temos muito dinheiro a pagar”, afirmou Luís Máximo dos Santos numa audição parlamentar.
Tiago Petinga/LUSA
Finanças podem preferir receber mais tarde e não agora
Mas a posição do Governo, em particular o Ministério das Finanças (que controla a Direção-Geral do Tesouro e Finanças, que tem os tais 11,46% do banco), tem sido menos clara. E não fez qualquer comentário para este artigo. De acordo com a informação recolhida pelo Observador, os representantes do Estado já “deram a entender que poderiam querer manter a posição mais tempo“, dada a previsão que é feita acerca da distribuição dos dividendos.
É certo que, vendendo agora, essa previsão de dividendos estará refletida, até certo ponto, no preço de venda. Porém, como explicou uma das fontes ouvidas pelo Observador, “é uma questão de tesouraria”: do ponto de vista das finanças públicas, embora os montantes possam ser basicamente os mesmos, poderá ser menos vantajoso obter um “bónus” no Orçamento de 2025 do que esperar e distribuir esse “bónus” pelos próximos anos.
Num cenário em que o equilíbrio orçamental se torna cada vez mais difícil nos próximos anos, como aquele que recentemente foi previsto pela Comissão Europeia, o Ministério das Finanças tem um incentivo para “fasear” esta receita, explicou esta fonte. Em causa poderão estar mais de 250 milhões de euros só na posição da Direção-Geral do Tesouro e Finanças, em três anos.
Por outro lado, a vantagem de vender agora, acrescentou a fonte, é que se elimina o risco de uma eventual desvalorização das ações do Novo Banco ou, mesmo, uma impossibilidade de receber o valor prometido em dividendos, por alguma razão. Ou seja, ao vender agora o Governo evita o risco de um dia ser criticado por não ter vendido as suas ações numa altura em que eram mais valiosas – o que poderia acontecer caso a participação se desvalorizasse no futuro.
No final do ano passado, quando foi extinto o mecanismo de capital contingente (que injetou 3,4 mil milhões no Novo Banco), foi negociado o chamado “side agreement” no qual ficou determinado que existem cláusulas de “tag along” e “drag along” no caso de o Lone Star vender uma parte ou a totalidade das suas ações. Em termos simples, estes cláusulas significam que:
- No caso de uma venda direta, o Fundo de Resolução e o Estado devem ser notificados pelo Lone Star e têm o direito de exigir ao fundo americano ser incluídos no negócio nas mesmas condições que acordar com o comprador (incluindo o preço). Por outro lado, se os norte-americanos venderem mais de 56,25% do capital (três quartos da sua posição de 75%), então podem obrigar o FdR e o Estado a participar (drag along). Isso serve para garantir que um eventual comprador pode adquirir 100% da empresa, sem ficar preso a acionistas minoritários.
- Se houver uma venda de ações em bolsa, que parece ser o cenário mais provável, o Estado e o Fundo de Resolução não são obrigados a colocar as suas ações no mercado, mas se quiserem vender terão as mesmas condições dos outros acionistas (incluindo, é claro, o preço).
Banqueiros posicionam-se (e confrontam-se) para a venda do Novo Banco
Enquanto os donos do Novo Banco avaliam as suas opções, nas últimas semanas os líderes de vários bancos a operar em Portugal alimentaram este folhetim com vários comentários que, em alguns casos, podem ser lidos como posicionamentos perante um ativo que, pelo preço certo, interessaria à maioria deles comprar.
- Paulo Macedo, presidente da Caixa Geral de Depósitos, disse numa entrevista ao Eco e à CNN Portugal que devido às regras da concorrência nunca poderia comprar a totalidade do Novo Banco mas admitiu que “faria sentido” a Caixa ganhar quota no crédito a empresas, que é o ponto forte do Novo Banco. No entanto, questionado pelo Observador na conferência de imprensa de apresentação de resultados trimestrais, Paulo Macedo admitiu que seria “complexo” fazer esse tipo de separação do Novo Banco, de modo a que o banco público comprasse só a parte da banca de empresas.
- João Pedro Oliveira e Costa, líder da comissão executiva do BPI, garantiu não ter “conhecimento” de qualquer investida do seu acionista – os espanhóis do Caixabank – numa eventual compra do Novo Banco (para, depois, o fundir com o BPI). “Neste momento aquilo que me é dito pelo meu acionista é [trabalhar no] crescimento orgânico e é nisso que estou focado”. Oliveira e Costa não disfarça, porém, que veria uma eventual compra do Novo Banco como uma forma de tornar o BPI um banco maior no sistema português – em entrevista recente ao Observador defendeu que falar em centros de decisão nacional, nos dias de hoje, “é um bocadinho provinciano”.
- Miguel Maya, líder do Millennium BCP, poderá sentir-se mais impelido a comprar o Novo Banco depois de o ministro das Finanças, Joaquim Miranda Sarmento, se ter manifestado contra a presença de mais bancos espanhóis em Portugal. O BCP é o maior banco privado português, apesar de ter como acionistas de referência os chineses da Fosun e os angolanos da Sonangol. A perceção no mercado é que, embora o BCP possa estar interessado, poderá ter maior dificuldade em reunir o capital necessário para uma investida sobre o Novo Banco. Miguel Maya disse que “comprar o Novo Banco, em si, não é uma vitória” e só avançaria se tivesse a certeza de que essa operação seria vantajosa para o banco – e, neste momento, garante não estar seguro de que assim seria.
- Pedro Castro e Almeida, líder do Santander Portugal, disse claramente, a 7 de fevereiro, que “não irá comprar o Novo Banco“. O responsável acrescentou, porém, questionado sobre se faria sentido a Caixa Geral de Depósitos comprar o Novo Banco (a totalidade), que seria “estranho um banco público, que é o maior banco, comprar um outro banco e ficar com mais de um terço do mercado”.
Mais recentemente, numa conferência organizada pelo Diário de Notícias, o processo de venda do Novo Banco fez dois destes banqueiros recuarem vários anos no tempo – em rigor, 14 anos – e envolverem-se numa rara “troca de galhardetes” em público sobre até que ponto os bancos estrangeiros (espanhóis, no caso) ajudaram o Estado português a superar os anos difíceis da assistência financeira externa da troika.
A picardia começou quando Miguel Maya, presidente do Millennium BCP, foi questionado acerca de possíveis cenários de consolidação bancária em Portugal – em que a venda do Novo Banco é o “prato principal”. Maya disse que, independentemente da nacionalidade dos proprietários dos bancos, a sua “preocupação é ter operadores que servem a economia portuguesa com capacidade e competência“. Porém, acrescentou uma declaração que terá caído mal a João Pedro Oliveira e Costa, a julgar pela resposta que o presidente do BPI lhe daria momentos depois.
Apesar de o mais importante ser a “capacidade e a competência” dos gestores, acusou os bancos não-portugueses de falharem na ajuda ao Estado português no tempo da assistência financeira. “Nunca me esqueço dos tempos da troika e da assistência financeira, [em que] era preciso dar um apoio ao Estado português e os bancos que ajudaram chamavam-se Caixa Geral de Depósitos, Banco Comercial Português e, na altura, Banco Espírito Santo“. “Os outros”, afirmou Miguel Maya, “mantinham a posição mas tinham, obviamente, um enquadramento que era definido lá fora“.
“Eu acho que é bom ter este equilíbrio, é ótimo ter bancos de matriz espanhola a operar em Portugal e que têm contribuído muitíssimo para o desenvolvimento da economia nacional”, rematou o presidente da comissão executiva do Millennium BCP, contraponto que “é bom haver diversidade mas é muito bom haver banca nacional“.
A resposta do líder do BPI chegaria pouco depois. “A consolidação bancária é um desígnio europeu, é um tema importantíssimo, e, tal como ensinou o Papa Francisco, devemos pensar mais naquilo que nos une do que aquilo que nos separa”, afirmou João Pedro Oliveira e Costa, passando, depois, ao ataque.
“Se queremos recordar o passado, temos de recordar tudo, não apenas algumas coisas“, afirmou Oliveira e Costa, que com várias décadas no BPI disse conhecer “bem o terreno” e quis recordar que, na altura, o BPI também tinha uma carteira de dívida pública significativa e teve de comprar ao Estado a pagar o dobro da taxa de juro. “A mesma coisa aconteceu com o BCP, portanto não foram só os três bancos que o Miguel [Maya] falou”, atirou João Pedro Oliveira e Costa.
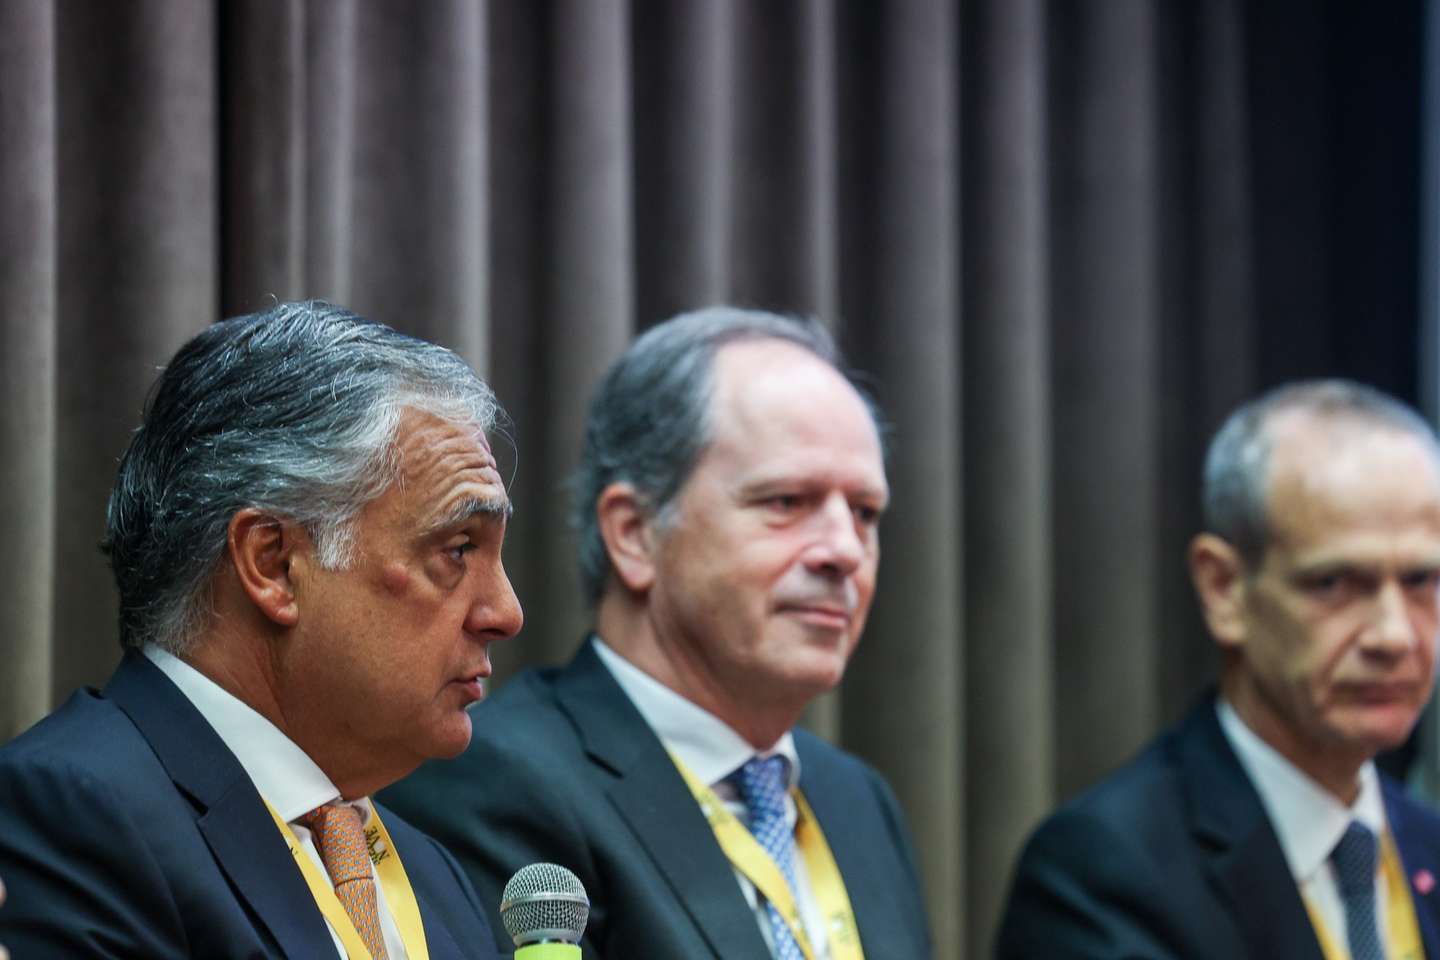
▲ João Pedro Oliveira e Costa (à esquerda) envolveu-se numa troca de galhardetes pública com Miguel Maya (à direita). Ao centro na foto está Pedro Castro e Almeida, do Santander.
TIAGO PETINGA/LUSA
Por outro lado, o líder do BPI diz que todo “o sistema financeiro português trabalhou na famosa Operação Coração, um movimento de bancos que foram levados a fazer créditos e investimentos com o intuito de ajudar o Estado português, não puramente por decisões comerciais e económicas. “Eu não concordo com Operações Coração – e acho que todos aprendemos uma lição pela qual ainda hoje estamos a pagar a fatura”, lamentou.
“Também não acredito que os bancos sejam instrumentos do Estado para que quando há políticos que executam mal as suas funções nós tenhamos de ir pagar essas despesas”, afirmou João Pedro Oliveira e Costa, recordando também que esse “apoio” dado por esses “três bancos, para os seus acionistas não correu bem, correu até muito mal” – numa referência às elevadas necessidades de recapitalização acionista que os três bancos tiveram. No caso do BES, mais do que necessidades de capitalização, o banco enfrentou mesmo uma resolução.
João Pedro Oliveira e Costa defendeu que é preciso ter “um sistema financeiro forte, gerido por pessoas competentes e com regras, sem emprestar dinheiro a pessoas que fazem coleções de arte [uma referência a Joe Berardo] e, depois, temos todos de pagar a fatura”. “E, depois”, atirou, “ainda temos de assistir a uma data de comissões de inquérito em que ninguém se lembra de nada“.
(Texto atualizado às 14h30, de 4 de junho com informação sobre resultado da assembleia-geral de acionistas)